
Monster: Con una valuación disparada, ¿cuánto tiempo puede durar el "momento dulce" de Monster?

Monster Beverage (MNST) publicó su informe financiero del segundo trimestre de 2026 en la madrugada del 7 de agosto de 2026 en la zona horaria UTC+8 (después del cierre de mercado del 6 de agosto horario del este de EE.UU.). En términos generales, el desempeño de Monster en el segundo trimestre sigue siendo sólido,los ingresos y el margen bruto superaron las expectativas, pero el problema es que, para atraer a los consumidores familiares, el gasto en marketing de la empresa aumentó temporalmente, lo que hizo que el beneficio operativo fuera levemente inferior a lo esperado.
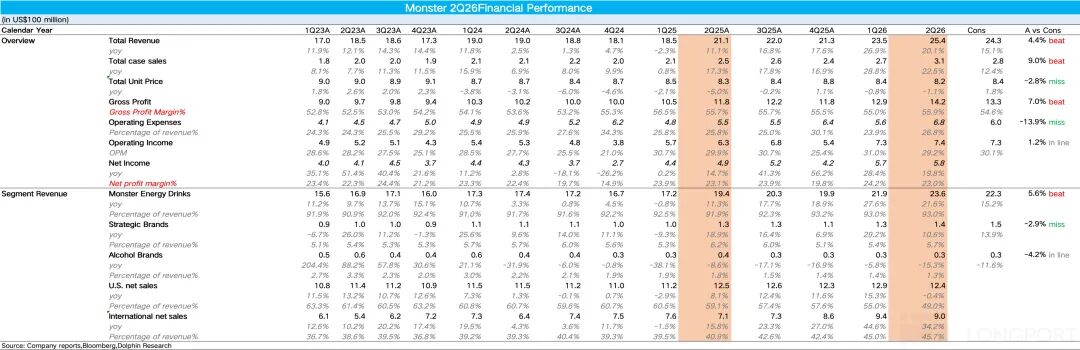
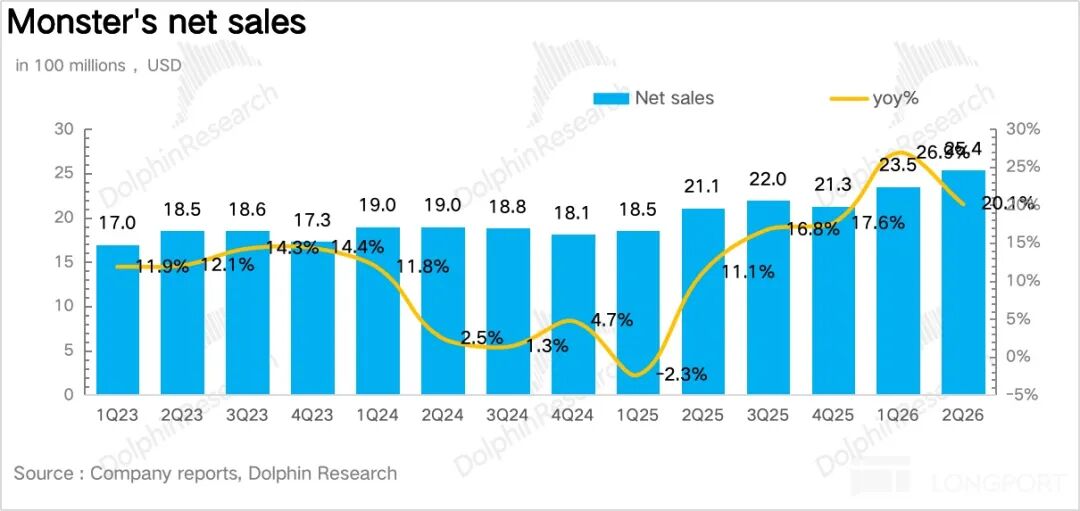
1. Ingresos mucho mayores de lo esperado, el volumen de ventas sigue siendo el principal motor.En el 2T26 Monster logró ventas de 2.540 millones de dólares, un crecimiento interanual del 20,2% (consenso +15,1%), con una contribución del tipo de cambio de 48,5 millones de dólares; descontando el efecto cambiario, el crecimiento fue del 17,9%.
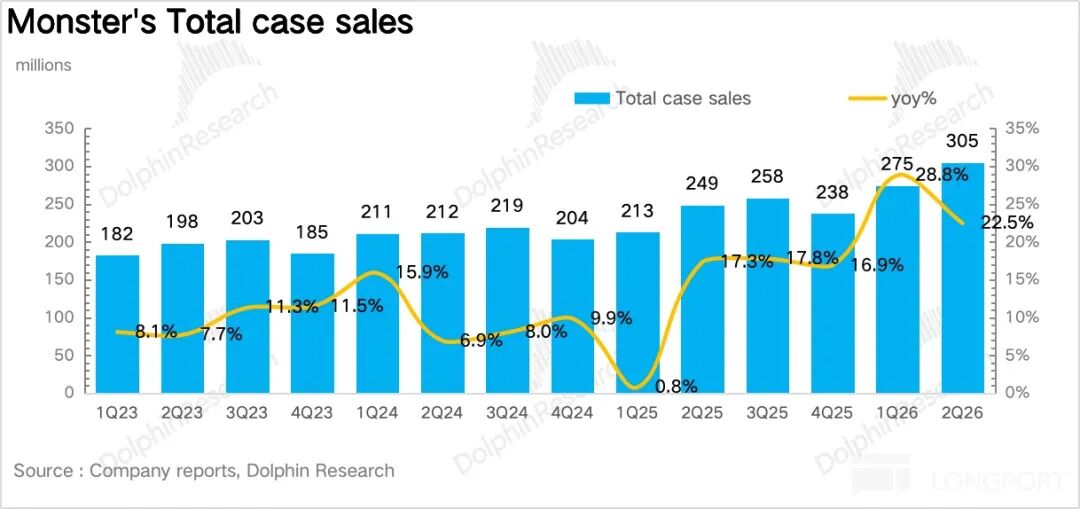
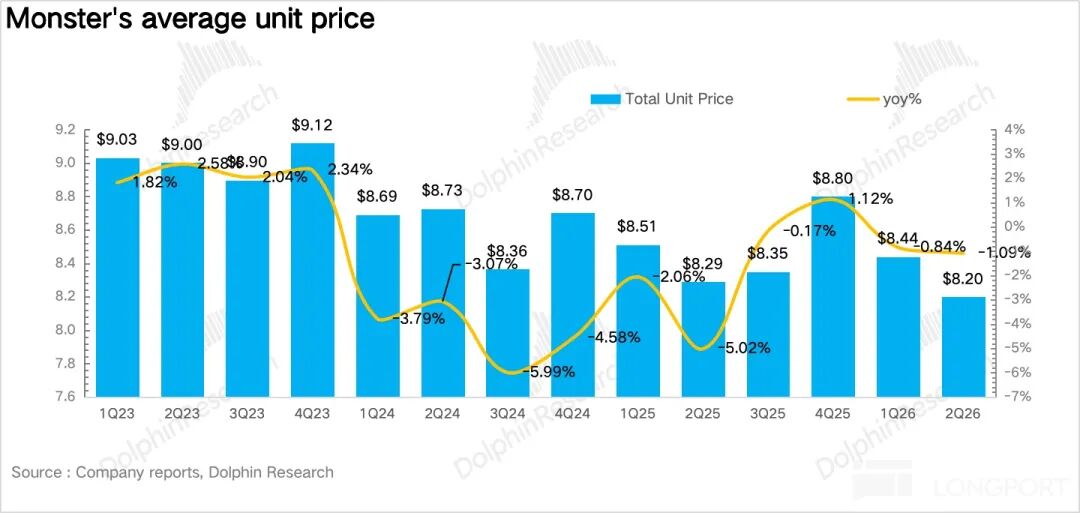
Desglosando por volumen y precio, el volumen vendido por caja aumentó un 22,5% interanual hasta 305 millones de cajas, sigue siendo el motor absoluto; el precio por caja bajó un 1,1% interanual hasta 8,20 dólares/caja, principalmente porque la participación del mercado internacional, donde los precios son menores, aumentó considerablemente (subió 5 puntos porcentuales, alcanzando 45,7%).
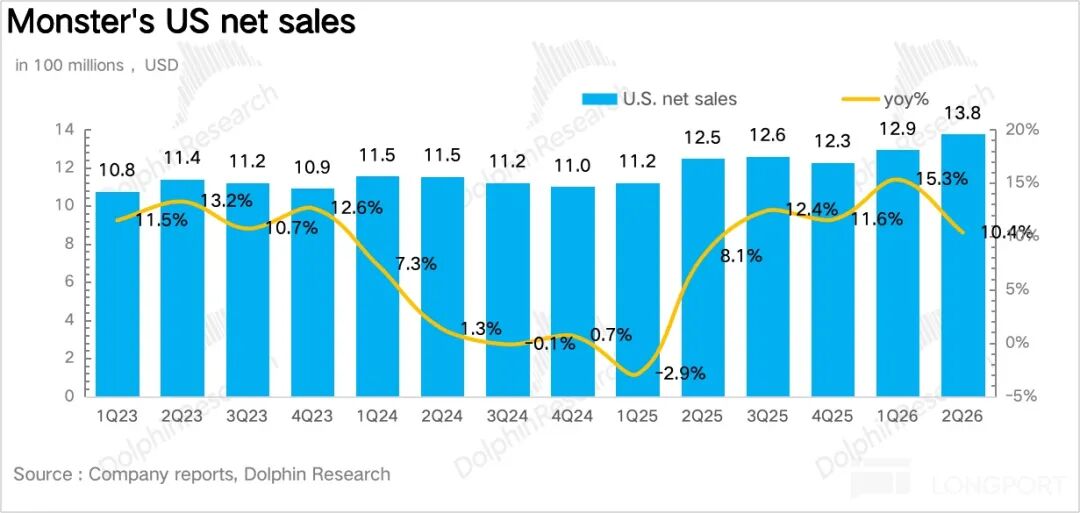
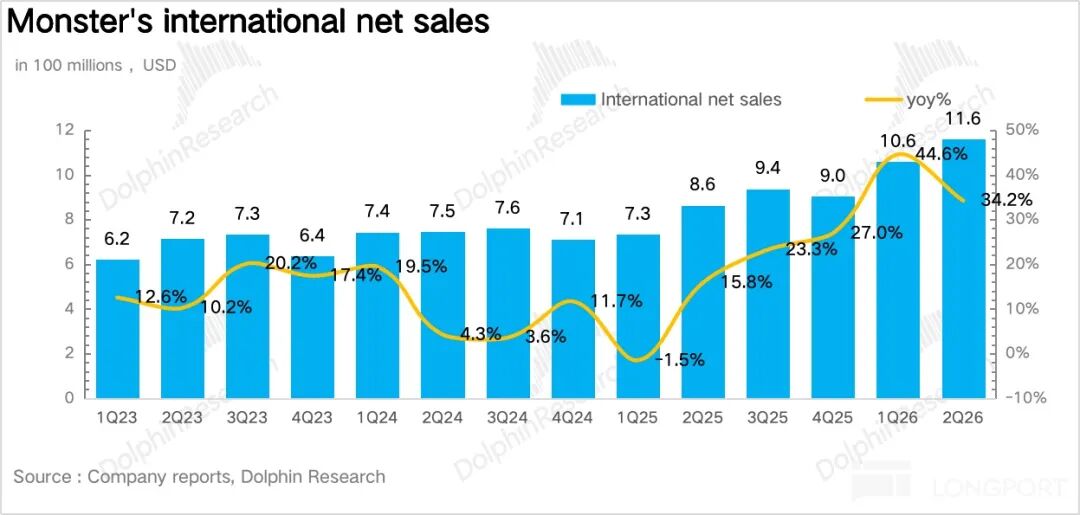
2. El mercado internacional sigue creciendo a un ritmo elevado, pero EE.UU. tampoco se quedó atrás.Por regiones, en el segundo trimestre América del Norte tuvo ingresos de 1.380 millones de dólares, un crecimiento interanual del 10,4%, con un leve descenso en el crecimiento secuencial por la alta base.El segmento internacional creció un 34% interanual, su participación aumentó 4,8 puntos porcentuales hasta 45,7%,entre los quedestaca especialmente la región EMEA, que duplicó el crecimiento del mercado global, además la empresa aumentó cuota de mercado en Brasil, China e India. (Brasil +82%, India +84%, China +62,5%).
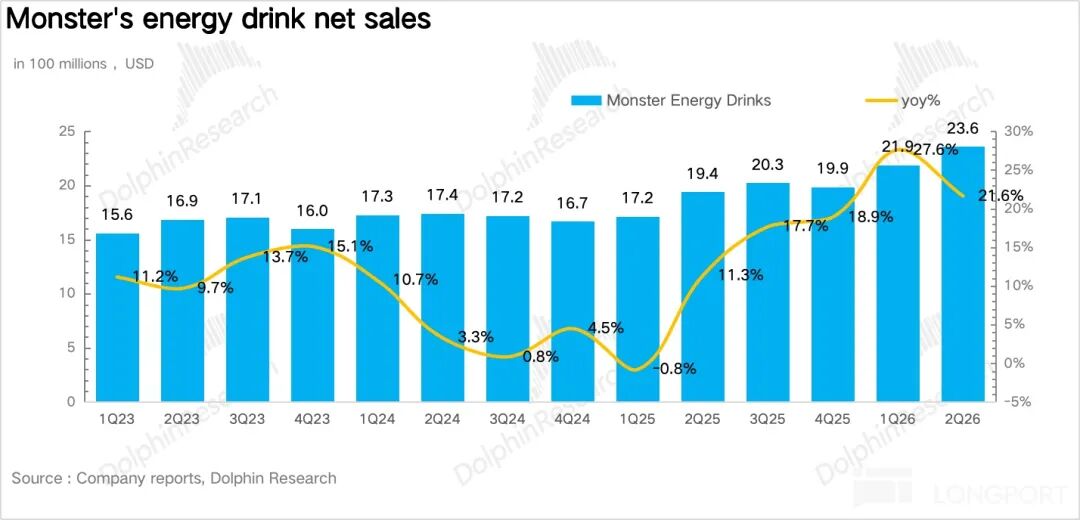
3. La marca principal supera a las marcas estratégicas, los nuevos lanzamientos son los grandes protagonistas.Analizando por marca, Monster Energy Beverage creció un 21,6% interanual,
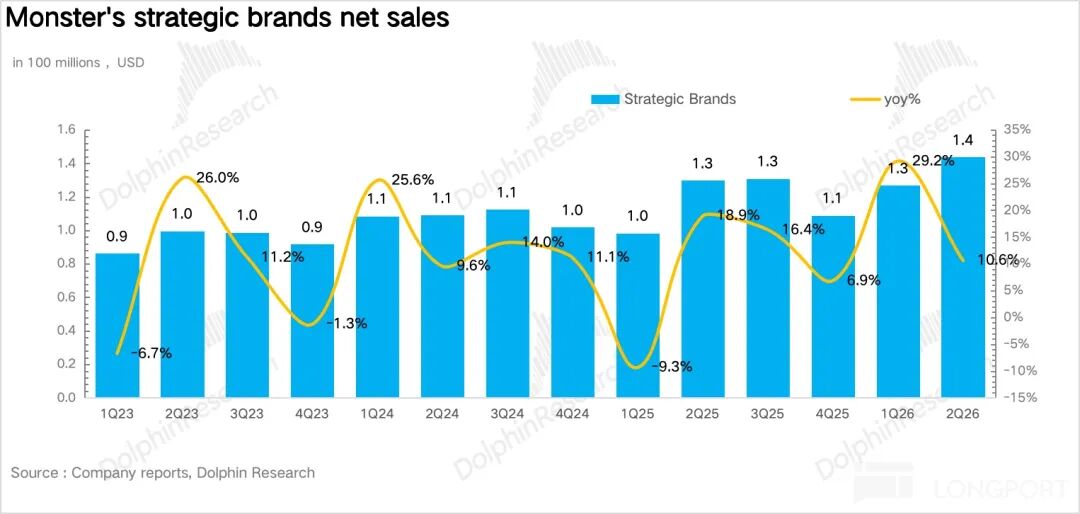
La fuente principal de crecimiento fueron los nuevos productos; según Nielsen, Ultra creció un 19%, además,en conjunto, 7 nuevos productos representaron el 10% de las ventas de canales monitoreados en EE.UU. en el segundo trimestre, y contribuyeron con el 85% del crecimiento del grupo Monster en el primer semestre.Las marcas estratégicas tuvieron un desempeño más moderado, creciendo solo un 10,6% interanual, marcadamente más lento.
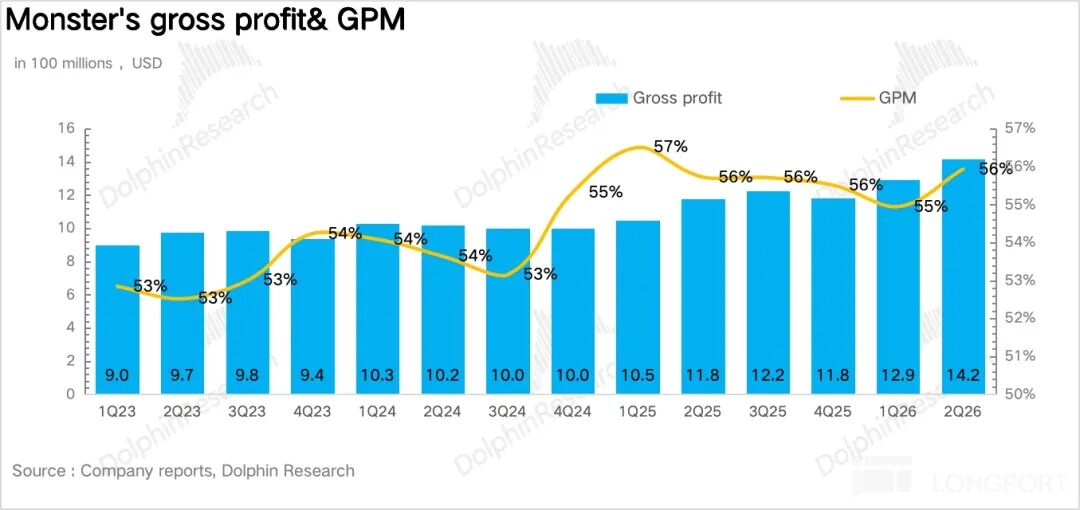
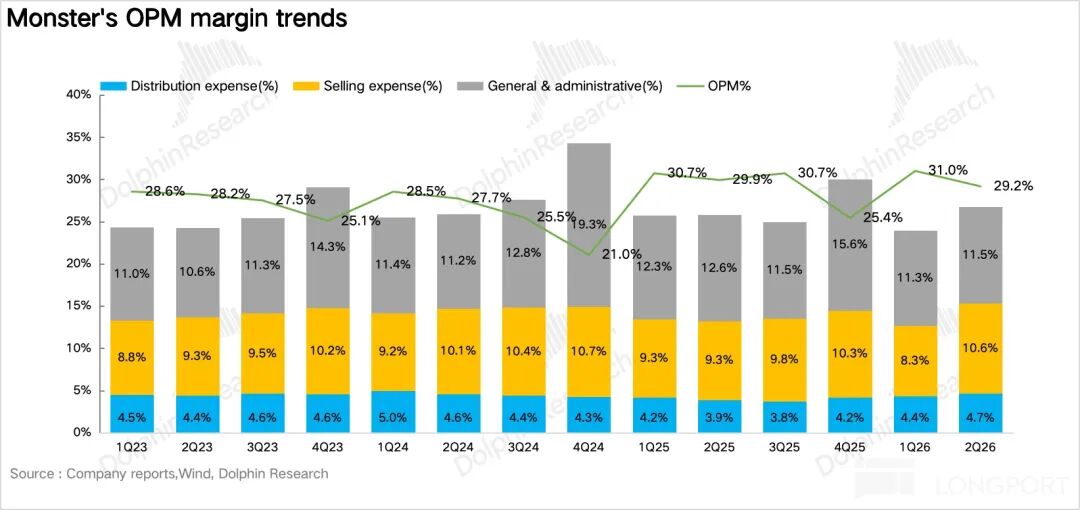
4. Margen bruto sorprendentemente positivo, pero el apalancamiento operativo quedó rezagado.A pesar del aumento de los costos de latas de aluminio y el alza de los fletes, gracias al impacto positivo de los aumentos de precio y la mejora en la mezcla de ventas, el margen bruto mejoró 0,2 puntos porcentuales interanual, llegando a 55,9%. En gastos, por el mayor esfuerzo de la empresa en redes sociales, marketing digital, medios y patrocinios orientados a aumentar la penetración en familias, los gastos de ventas aumentaron un 36,7% interanual, elevando la ratio de gastos en 1 punto a 26,8%, por debajo de lo que esperaba el mercado.
5. Resumen de indicadores financieros
Opinión general de Delfín:
En el comentario de resultados trimestrales de hace tres meses, la conclusión de Delfín fue“Si se compara con los picos de valuación de Java en 2012 y de Ultra en 2018, existe potencial para acercarse a un múltiplo de 40x y a un valor de mercado de 92.000 millones de dólares, lo que implica un potencial alcista del 16%”.Este objetivo ya se alcanzó a mediados de julio:
Cruzando la información de la llamada trimestral — “los nuevos productos contribuyeron con el 85%”— se confirma la lógica del ciclo innovador de productos de 2026.Pero esto también evidencia que el crecimiento orgánico de los productos clásicos como Monster, Java y Rehab es ya casi nulo.El año próximo, con esta base elevada de nuevos productos, para que EE.UU. mantenga un crecimiento interanual de dos dígitos hará falta una nueva camada de innovaciones equivalente, algo que, desde el punto de vista de Delfín, es bastante difícil.
Por otro lado, a pesar de que el precio por caja de Monster baja, el margen bruto mejora, lo que según Delfín, indica queel aumento de precios de fines del año pasado se está trasladando, y además ha mejorado la mezcla de marcas.
Por lo tanto, el precio medio por caja ya no es un buen indicador de “calidad” para Monster en esta etapa.Ahora hay dos fuerzas opuestas: la estructura regional y la de productos,en adelante, lo clave será seguir el ritmo relativo de crecimiento entre la división Monster Energy y la división de marcas estratégicas, y por supuesto, el margen bruto; la buena noticia es que ambos indicadores se están recuperando este trimestre.
Sobre el aumento del gasto en marketing este trimestre, Delfín opina queconsiderando que 2026 es un año clave para innovación de productos de Monster y que los nuevos lanzamientos han sido sumamente exitosos, desde una perspectiva de retorno de inversión en gastos, está plenamente justificado.
Si miramos hacia adelante desde el punto actual, la mejora futura del margen operativo tendrá que depender del propio margen bruto, y la presión por el costo del aluminio sigue presente—la gerencia fue clara en que, basada en el precio actual del aluminio y el spread en el Midwest, esperan que el costo del aluminio siga subiendo levemente cada trimestre al menos hasta fin de 2026.
Análisis detallado a continuación
I. Marco lógico de inversión
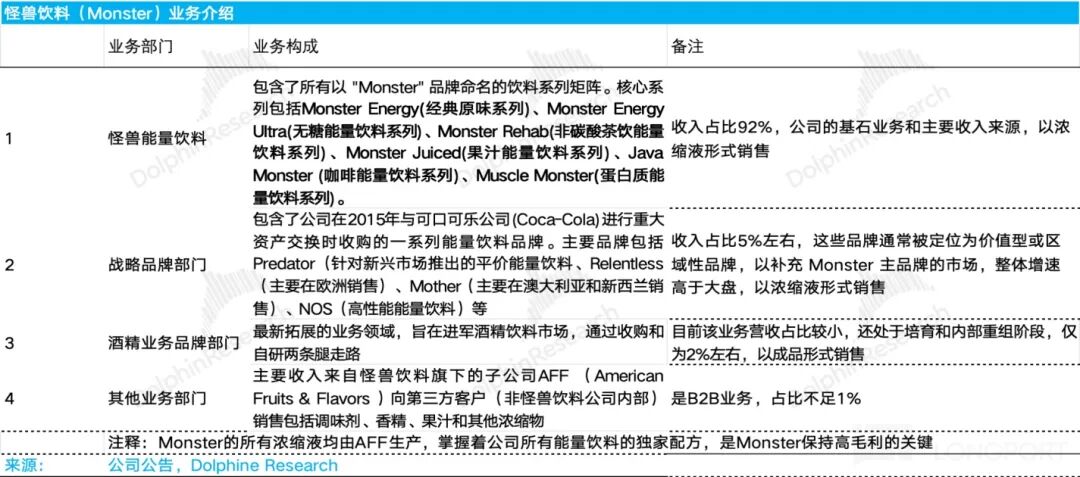
Según la metodología de revelación oficial de Monster, el crecimiento de ingresos de la empresa se puede desglosar en cuatro divisiones: bebidas energéticas Monster, marcas estratégicas, marcas del segmento de alcohol y otras actividades, entre las cuales:
(1) División de bebidas energéticas Monster: Es el negocio pilar y la principal fuente de ingresos; hoy representa alrededor del 92% de los ingresos, incluyendo toda la línea de bebidas con la marca “Monster”.Las líneas principales incluyen Monster Energy (clásico), Monster Energy Ultra (sin azúcar), Monster Rehab (energizante tipo té sin gas), Monster Juiced (energizante con jugo), Java Monster (energizante con café) y Muscle Monster (energizante con proteína).
(2) División de marcas estratégicas: Incluye las marcas energizantes adquiridas por la empresa en el intercambio de activos estratégicos con Coca-Cola en 2015. Estas marcas suelen posicionarse como opciones de valor o regionales para complementar la marca principal, e incluyen Predator (energizante económico para mercados emergentes), Relentless (principalmente en Europa), Mother (principalmente Australia y Nueva Zelanda), NOS (energizante de alto rendimiento), entre otros.Actualmente esta división representa aproximadamente un 5% de los ingresos y su crecimiento es levemente superior al promedio consolidado.
(3) División de marcas alcohólicas: Es el segmento más reciente de Monster, con el objetivo de ingresar al mercado de bebidas alcohólicas, combinando adquisiciones y desarrollo propio; su peso en ingresos es reducido, aún en etapa de desarrollo y reorganización, con solo un 2% aproximadamente.
(4) Otras actividades: Es la división menor, cuyos ingresos provienen principalmente de su subsidiaria AFF (American Fruits & Flavors), que vende saborizantes, esencias y otros concentrados a terceros fuera de Monster, siendo el negocio B2B. Es fundamental notar quetodos los concentrados de Monster son producidos por AFF, que mantiene la fórmula exclusiva de todas las energizantes Monster, lo cual es clave para el alto margen bruto de la empresa.
II. Principales cuadros e indicadores
- FIN -
// Repostear habilitado
No fue fácil escribir este artículo, dale a “Compartir” y dame un poco de energía ~
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
¡Las acciones coreanas se estancan tras desvanecerse el fervor de los inversores! El volumen de operaciones cae a su nivel más bajo del año y el umbral de los 7.000 puntos sigue siendo inestable.
Debido a que el entusiasmo de los inversores se está desvaneciendo, el volumen de negociación en el mercado bursátil de Corea del Sur ha caído a su nivel más bajo de este año, lo que indica que el mercado liderado por la inteligencia artificial (IA) podría tener dificultades para volver a alcanzar sus máximos anteriores.

¿“Unirse para protegerse” bajo el garrote de los aranceles de Trump? La Unión Europea propone que Canadá sea el primer “miembro cuasi”
La presidenta de la Comisión Europea, Ursula von der Leyen, propuso que Canadá se convierta en el primer "miembro asociado" de la Unión Europea.

Michael Burry, el "gran bajista", señala grietas en el mercado inmobiliario estadounidense y sigue apostando por Fannie Mae (FNMA.US) y Freddie Mac (FMCC.US).
Las acciones de FNMA.US y FMCC.US cayeron significativamente, pero el "gran vendedor en corto" Michael Burry sigue manteniendo acciones de estas dos compañías.

¡El "Messi de la IA" vuelve a recibir apoyo alcista! Los inversores de largo plazo de Palantir (PLTR.US) retoman la lógica de una valuación billonaria, pero los "grandes bajistas" y los minoristas no están de acuerdo.
Dan Ives vuelve a mencionar la teoría de valoración de un billón de dólares para Palantir, pero el gran bajista Burry y el sentimiento de los minoristas siguen siendo pesimistas.

Precios de las criptos
Más


