
Se acerca la señal del PCE de EE.UU. y Jackson Hole, los toros del oro podrían fortalecerse aún más

Informe de HuiTongWeb, 24 de agosto—— El mercado global de bonos sigue presentando una alta volatilidad, con los rendimientos de diferentes plazos acercándose a máximos de varios años, mientras que los altos precios del petróleo y las preocupaciones fiscales se han convertido en factores clave que presionan el mercado de deuda. El mercado espera los datos de inflación PCE de Estados Unidos y las nuevas señales de política que pueda ofrecer el Simposio de Jackson Hole. El dólar mantiene una tendencia débil y volátil a corto plazo, mientras que la dirección de los bonos del Tesoro estadounidenses aún no está clara. En este contexto de incertidumbre sobre las expectativas de tasas de interés, los alcistas del oro podrían seguir encontrando apoyo.
El inicio de esta semana en los mercados financieros globales se caracteriza por una actitud de espera. Hauke Siemsen, estratega de tasas de interés de Commerzbank, señala que el mantenimiento de los altos precios del petróleo y el aumento de las preocupaciones fiscales mantienen vulnerable al mercado de bonos, con las curvas de rendimientos de diferentes plazos testeando máximos no vistos en años. Aunque en la apertura hubo cierta consolidación, los factores fundamentales que impulsan los rendimientos hacia arriba no se han resuelto, por lo que el mercado aún no reúne condiciones para una reversión sostenida.
Las presiones que enfrenta actualmente el mercado de bonos son claramente múltiples. Por un lado, el encarecimiento de la energía aumenta los riesgos inflacionarios y las preocupaciones del mercado respecto a un posible repunte de las presiones de precios no han desaparecido por completo; por otro, el déficit fiscal y el tamaño de la deuda en las principales economías siguen bajo vigilancia, lo que lleva a los inversores a exigir mayores primas de rendimiento para los bonos de largo plazo. La combinación de ambos factores mantiene las primas por plazo de los bonos estadounidenses a largo plazo y de los mercados de bonos globales en niveles elevados.
El impacto del precio del petróleo sobre el mercado financiero merece especial atención. El alza de los precios energéticos no solo eleva directamente las expectativas de inflación, sino que podría obligar a los bancos centrales a mantener una política monetaria prudente pese a la presión sobre el crecimiento económico. Para el mercado de bonos, esto significa que el espacio para recortes de tasas podría verse limitado; para el oro, el impacto es más complejo. Si una inflación energética impulsa al alza las tasas de interés reales, el oro sufrirá cierta presión; pero si el mercado se inclina más por preocuparse por el riesgo fiscal, la confianza monetaria y la demanda de refugio, el oro podría recibir nuevos flujos de capital.
Actualmente el mercado del dólar también muestra signos claros de ajuste a la baja. La intervención de la política fiscal estadounidense sobre los rendimientos de los bonos de largo plazo y la disminución de las expectativas de una política más restrictiva por parte de la Reserva Federal han reducido la ventaja previa del dólar en términos de tasas de interés. Al mismo tiempo, tras la expansión en la recompra de bonos del Tesoro a largo plazo por parte del Tesoro de Estados Unidos, el mercado ha comenzado a reevaluar la relación entre la política fiscal estadounidense y los rendimientos de deuda.
La reciente debilidad del dólar brinda apoyo directo al oro. Ya que el oro se cotiza en dólares, cuando el billete verde se deprecia, el costo para los inversores no estadounidenses disminuye, lo que usualmente favorece el aumento del precio del metal. Además, si la debilidad del dólar continúa, podrían aumentar los flujos hacia el oro y otros activos no denominados en dólares, fortaleciendo la posición alcista general en el mercado de metales preciosos. Sin embargo, el mercado de bonos estadounidense aún no ha definido una tendencia clara. Los rendimientos cerca de máximos multianuales otorgan cierto valor de posicionamiento a los bonos, aunque los riesgos fiscales y las presiones inflacionarias limitan el margen de suba para la deuda de largo plazo. El mercado requiere nuevos datos macro y señales de política monetaria para aclarar la próxima dirección de los rendimientos.
Así, los datos de inflación PCE de Estados Unidos serán una ventana clave de observación esta semana. El PCE es uno de los indicadores inflacionarios más monitoreados por la Reserva Federal; si las cifras confirman una reducción en la presión de precios, el mercado podría aumentar sus apuestas a una flexibilización futura de la política monetaria, poniendo bajo presión al dólar y a los rendimientos de los bonos estadounidenses, lo que brindaría todavía más impulso alcista al oro. Por el contrario, si el PCE refleja una inflación aún robusta, el mercado apostaría a tasas elevadas durante más tiempo, lo cual empujaría al dólar y a los rendimientos al alza, presionando al oro en el corto plazo.
También el Simposio anual de Jackson Hole podría convertirse en el centro de atención del mercado esta semana. Los inversores observarán no solo el diagnóstico de la Reserva Federal sobre inflación y crecimiento, sino principalmente si los responsables de política monetaria emiten señales claras sobre el rumbo futuro de las tasas. Si la postura resulta más dovish, el apetito de riesgo y los precios de los bonos podrían mejorar, y el oro podría verse impulsado tanto por la debilidad del dólar como por la caída de los rendimientos reales; mientras que una postura más hawkish podría provocar toma de ganancias de corto plazo en el oro.
Desde el punto de vista del sentimiento de mercado, actualmente los inversores no han adoptado una apuesta unidireccional. Preocupaciones sobre el mercado de bonos, el riesgo fiscal, los precios energéticos y las expectativas de política monetaria se entremezclan, incentivando a los fondos a esperar la confirmación de datos clave antes de posicionarse. En este entorno, el atractivo del oro no solo responde a expectativas de tasas, sino también a su función como cobertura ante riesgo fiscal y la incertidumbre macroeconómica.
Para el dólar, es probable que permanezca en un patrón de ajuste débil a corto plazo. El índice dólar ya había retrocedido marcadamente; y en ausencia de datos económicos fuertes o señales de política más hawkish, no parece haber aún una base para un giro inmediato. Sin embargo, si el PCE aviva nuevamente las preocupaciones inflacionarias o si Jackson Hole emite mensajes claramente restrictivos, el dólar aún podría rebotar temporalmente, por lo que no deben subestimarse las oscilaciones de corto plazo impulsadas por eventos.
En cuanto al análisis técnico diario, el oro sigue en tendencia alcista, manteniéndose por encima de medias móviles y soportes de tendencia importantes en el mediano plazo. El impulso alcista persiste y, de superar y consolidar la zona de 4.750 dólares, el mercado podría abrir aún más espacio de suba; de lo contrario, si la zona de resistencia clave se convierte en un obstáculo recurrente, habría que estar atentos al aumento de toma de ganancias y posibles retrocesos hacia el área previamente superada de 4.400 dólares. El comportamiento del dólar y de los rendimientos de los bonos del Tesoro seguirá siendo decisivo para que el oro mantenga su tendencia.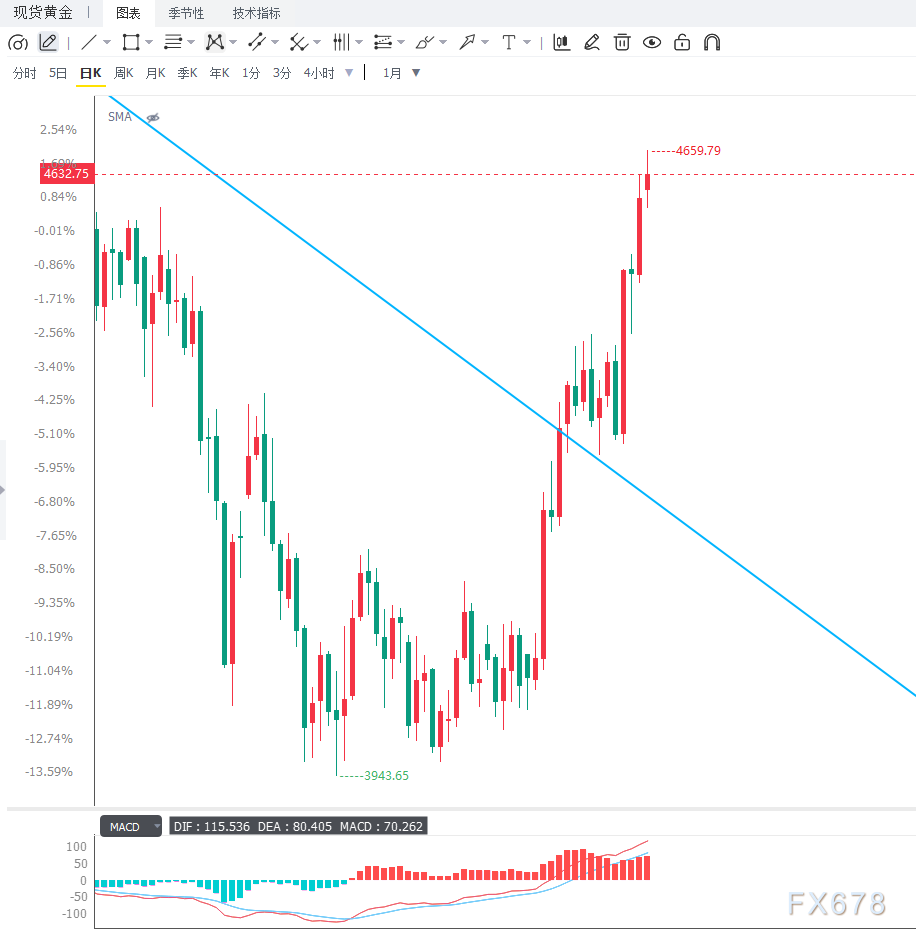
En resumen, los altos precios del petróleo, crecientes preocupaciones fiscales y los rendimientos de los bonos globales en máximos de años mantienen al mercado en estado de alta sensibilidad, mientras que la debilidad del dólar ofrece un motor más directo para el alza del oro. Antes de que se publiquen los datos de inflación PCE en EE.UU. y se realice el Simposio de Jackson Hole, se prevé que el dólar continúe en modo de ajuste bajista, mientras que los bonos estadounidenses seguirán en etapa de definición de dirección. Si los datos de inflación se moderan y las señales de política son dovish, los alcistas del oro podrían ampliar aún más su ventaja; en cambio, si la inflación repunta y empuja los rendimientos al alza, el oro podría enfrentar una corrección de corto plazo. Por lo tanto, la lógica central de las próximas jornadas seguirá girando en torno a la cadena “inflación—política de la Reserva Federal—rendimientos de los bonos del Tesoro estadounidense—dólar—oro”.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
El IPC de EE.UU. se acelera y activa la alarma de una "espiral inflacionaria", la probabilidad de una suba de tasas en octubre llegó al 50%, "el nuevo vocero de la Reserva Federal": atentos al discurso de Waller esta semana.
Después de la publicación del CPI, la probabilidad de un aumento de tasas reflejada por el mercado primero subió al 50%, luego retrocedió al 40%. Los especialistas de Wall Street coinciden en que si habrá una acción en octubre depende de cómo la Reserva Federal evalúe la tendencia inflacionaria. “El nuevo boletín de la Reserva Federal” señaló que, a diferencia de algunos aumentos de precios en los datos de inflación de agosto, el rendimiento superior al esperado del CPI núcleo de septiembre fue más generalizado, y los datos al menos refuerzan el argumento para un aumento de tasas en diciembre. La declaración de Waller en la mañana del viernes (hora de Beijing) será su última intervención pública antes del período de silencio de la Reserva Federal previo a la reunión de este mes. Economistas advierten sobre una “espiral inflacionaria”, en la que el poder adquisitivo real se mezcla con la presión electoral.
¡Se acabó la calma en el mercado accionario estadounidense! El S&P 500 pone fin a su racha de 53 sesiones consecutivas sin caer más del 1% y la ola de ventas en acciones de IA aumenta la preocupación en el mercado.
El índice S&P 500 cayó un 1,1%, poniendo fin a una racha de 53 jornadas consecutivas sin una caída del 1% o más, el período de mayor estabilidad desde enero de 2020.
Libro Beige de la Reserva Federal: la economía de EE. UU. se expande moderadamente, pero las presiones inflacionarias aumentan; la IA mejora la productividad y reduce la demanda de contratación en algunas empresas.
El Libro Beige más reciente publicado por la Reserva Federal el miércoles muestra que la actividad económica de Estados Unidos en general sigue creciendo, aunque con diferencias entre las regiones; el gasto de los consumidores es generalmente débil y el mercado laboral apenas muestra cambios.
Acciones estadounidenses durante la noche | La inflación de septiembre se mantiene alta y los tres principales índices caen; Coreweave (CRWV.US) cae más del 15%
Al cierre, el índice Dow Jones cayó 47.96 puntos, una baja del 0.09%, situándose en 51,622.14 puntos; el índice S&P 500 perdió 85.95 puntos, lo que representa una caída del 1.10%, llegando a 7,719.50 puntos; mientras que el índice Nasdaq Composite bajó 511.51 puntos, con una disminución del 1.88%, quedando en 26,692.87 puntos.
Precios de las criptos
Más


