
El “trade de devaluación del dólar” regresa a Wall Street, instituciones advierten: aún se necesita la colaboración de la Reserva Federal

Wall Street está apostando nuevamente por lo que se conoce como la “operación de depreciación”. La lógica central no es compleja: cuando el déficit fiscal de Estados Unidos sigue incrementándose, la deuda gubernamental supera los 40 billones de dólares y los responsables políticos intentan reducir el rendimiento de los bonos a largo plazo mediante recompras, los inversores empiezan a temer por la pérdida de valor real del dólar y de los bonos del Tesoro, girando así su atención hacia activos considerados “duros” como el oro.
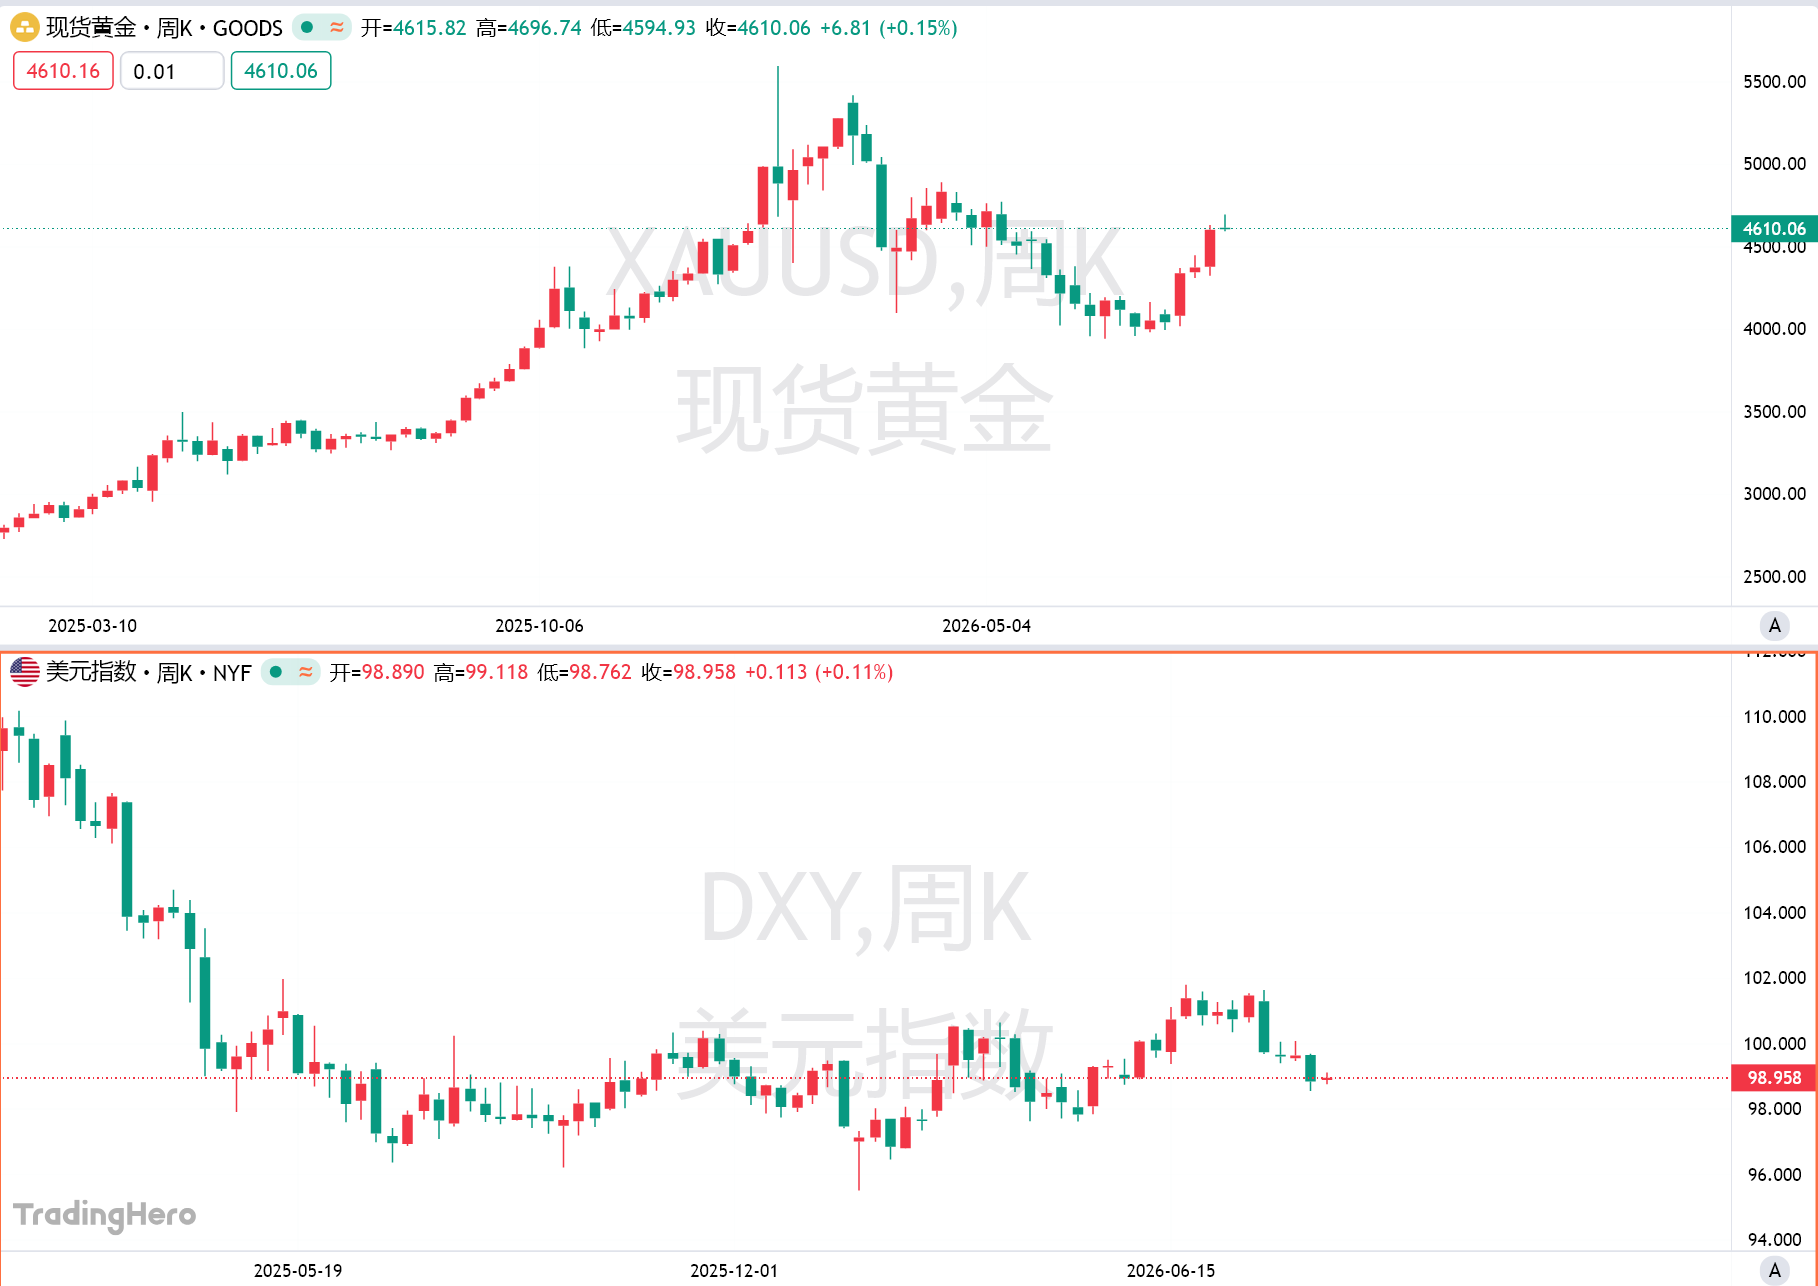
Esta tendencia ha cobrado fuerza recientemente. El oro tocó el lunes su nivel más alto en tres meses, consolidando un alza superior al 5% en la semana anterior y marcando su quinta semana consecutiva en positivo; el aumento de agosto apunta a ser el mayor crecimiento mensual desde 1999. Al mismo tiempo, el Índice Dólar cayó a un mínimo de tres meses la semana pasada, sumando su tercer descenso en cuatro semanas.
Sin embargo, hasta el cierre del martes, el oro cayó un 0,9% en el día debido a la toma de ganancias. El mercado espera los datos de inflación de Estados Unidos de esta semana y el discurso del presidente de la Fed, Kevin Walsh, en el simposio anual de Jackson Hole.
Stephen Coltman, jefe macroeconómico de 21Shares, señala que el déficit fiscal y el tamaño de la deuda tal vez sean más relevantes que el volumen de las recompras. La cantidad anunciada por el Departamento del Tesoro actualmente es insignificante en comparación con todo el mercado de bonos, pero la señal que transmite la política es contundente: cuando el gobierno comienza a intervenir activamente en los rendimientos de los bonos a largo plazo, el mercado naturalmente se pregunta qué fuerzas obligan al Tesoro a actuar.
El Tesoro presiona a la baja el rendimiento de los bonos, el mercado apuesta por un dólar bajo presión
La semana pasada, el Tesoro de EE.UU. anunció que el límite superior para las recompras de bonos a largo plazo se elevaría de 2.000 millones de dólares a al menos 4.000 millones. El lunes, dos altos funcionarios del Tesoro revelaron que el Departamento podría utilizar hasta un billón de dólares del saldo de la Cuenta General del Tesoro (TGA) para financiar las recompras.
Este conjunto de medidas coincide con un deterioro adicional de la situación fiscal estadounidense. En julio, el déficit fiscal mensual alcanzó su nivel más alto en cinco años y la deuda total del gobierno federal superó por primera vez los 40 billones. Al mismo tiempo, el rendimiento del bono a 30 años trepó hasta 5,34%, cerca del nivel más alto en dos décadas y muy por encima del 4,82% de fines de junio.
No obstante, las recompras no han resuelto realmente el problema. El rendimiento bajó brevemente tras el anuncio del Tesoro, pero luego volvió a subir. Esto indica que los inversores en bonos no creen que las medidas sean suficientes para modificar las fuerzas que están impulsando al alza los rendimientos a largo plazo.
Nohshad Shah, jefe de ventas de renta fija de Citadel Securities para Europa, Medio Oriente y África, considera que esto tiene cierto tinte de “represión financiera”: el Tesoro puede evitar que caiga el precio de los bonos, pero no puede suprimir las presiones derivadas del déficit, la inflación y la oferta de deuda, trasladando esas presiones a otros mercados.
Si los rendimientos a largo plazo se reducen artificialmente, la atracción por el dólar podría disminuir, afectando los precios de importación y las condiciones financieras, lo que terminaría impulsando la inflación. Shah advierte que, la señal que emite el mercado de bonos es clara: tanto la política fiscal como la monetaria deben endurecerse aún más.
Esto implica que el mercado vuelve a apostar por subas de tasas de la Reserva Federal. Los futuros de los fondos federales muestran que, la probabilidad de un aumento de tasas en la reunión de octubre de la Fed ya subió a alrededor del 56%, más de siete puntos porcentuales por encima de hace una semana.
¿Oro y monedas de mercados emergentes al relevo?
El analista de Deutsche Bank, Michael Hsueh, mencionó el lunes que el oro incluso podría superar el objetivo de 4.800 dólares la onza, ya que el cambio de política del Tesoro refuerza el argumento alcista para el metal precioso.
El inversor multimillonario Ray Dalio también recomienda seguir sobreponderando oro y bitcoin, y advierte que el gasto descontrolado del gobierno estadounidense podría desembocar en una crisis de deuda. Según Dalio, la participación del oro en una cartera modelo podría llegar al 15%.
Sin embargo, el mercado no considera que la “operación de depreciación” sea una tendencia asegurada. Alexander Lis, responsable de inversiones de Social Discovery Ventures, considera que, a menos que quede claro que la Fed está dispuesta a colaborar con el Tesoro, no es suficiente para apostar plenamente a esta lógica en este momento.
Es relevante notar que la relación tradicional entre los bonos del Tesoro estadounidense y las monedas de mercados emergentes está cambiando. Anteriormente, el alza de los rendimientos de los bonos solía fortalecer al dólar y presionar los activos emergentes; ahora, ese vínculo se está resquebrajando. Mientras los bonos a largo plazo estadounidenses están bajo presión, las monedas emergentes muestran fortaleza.
La razón de fondo es que los inversores cada vez temen más que el gobierno de EE.UU. termine aliviando el peso de la deuda recurriendo a la inflación y a políticas más flexibles —incluidas las recompras de bonos—. Si el valor real del dólar sigue cayendo, el oro y los commodities pueden beneficiarse, y mercados emergentes con recursos como Sudáfrica, Colombia y Chile podrían atraer mayores flujos de capital.
Nick Rees, jefe de estudios macroeconómicos de Monex Europe, opina que, si aumentan las preocupaciones sobre la depreciación del dólar, esto creará un entorno más favorable para las monedas vinculadas a commodities.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Mientras aumenta la controversia sobre la IA, los fondos de cobertura compran acciones tecnológicas al ritmo más alto en 15 meses
En los últimos 11 días de negociación, los fondos de cobertura registraron compras netas en acciones TMT de EE.UU. en 10 ocasiones, reconstruyendo posiciones largas en tecnología a la velocidad más rápida en 15 meses. Sin embargo, una tormenta de políticas sobre IA estalló en el "peor momento": el llamado de los gigantes de IA para frenar el desarrollo fue rechazado, y la incertidumbre regulatoria golpeó directamente a Softbank y otras tecnológicas asiáticas. Cuando el entusiasmo alcista se encuentra con la semana de los bancos centrales más importantes, el sector tecnológico enfrenta una prueba difícil.
Seguimiento de la preventa de Apple: señales de demanda débil para la serie iPhone 18 Pro en el extranjero, evaluación positiva de Duo pero rezagada en hardware
Según una investigación de Jefferies, tras el lanzamiento del iPhone 18 Pro, los tiempos de espera para la entrega en los cuatro principales mercados (Estados Unidos, Reino Unido, Alemania y Japón) se acortaron entre 5 y 11 días respecto al año pasado, e incluso en Estados Unidos no hay que esperar. Considerando que la capacidad de producción se mantuvo igual, esto es una clara señal de debilidad en la demanda. Aunque los mercados de China continental y Hong Kong mostraron fortaleza contracorriente, persisten las sospechas de acaparamiento especulativo. El nuevo plegable Duo recibió comentarios positivos sobre su software, pero con un precio de 2.000 dólares, ofrece un cuerpo de 254 gramos y doble cámara, quedando rezagado en hardware frente a los modelos Android de la competencia. Jefferies mantiene su calificación de “rendimiento inferior al mercado”, con un precio objetivo que implica una caída del 21% respecto al precio actual.
Encuesta de bienestar de UBS: Elevance Health (ELV.US) lidera, empleadores estadounidenses se preparan para el aumento de los costos médicos
En la encuesta anual de gestión de beneficios para empleados realizada por UBS, Elevance Health (ELV.US) se convirtió en la compañía de seguros de salud estadounidense mejor calificada.


Precios de las criptos
Más


