
Chainalysis estima que hay $457 mil millones en actividad criptográfica sujeta a impuestos y afirma que CARF no detecta la mayoría.

La actividad cripto onchain potencialmente sujeta a impuestos alcanzó al menos 457 mil millones de dólares globalmente en 2025, mientras que las reglas internacionales de reporte podrían captar solo una fracción de esa cifra, según un nuevo informe de Chainalysis.
Estados Unidos representó un estimado de 112,6 mil millones de dólares del total, mientras que Norteamérica lideró todas las regiones con 134,6 mil millones, seguida por la Unión Europea con 125,1 mil millones.
Las estimaciones incluyen ganancias realizadas, ingresos de actividades como minería, staking y préstamos, y pagos denominados en cripto a través de seis principales blockchains, pero excluyen la compraventa y otras actividades realizadas dentro de exchanges centralizados.
Chainalysis afirmó que las transacciones cubiertas por el Crypto-Asset Reporting Framework (CARF) de la Organización para la Cooperación y el Desarrollo Económicos (OECD) representan solo el 14% de la actividad cripto onchain sujeta a impuestos que identificó. El 86% restante incluye actividad en exchanges descentralizados, transferencias entre pares, flujos de ingresos onchain y pagos.
CARF, desarrollado por la OECD en 2022, exige a los proveedores de servicios cripto cubiertos que informen los datos de las transacciones de sus clientes a las autoridades fiscales.
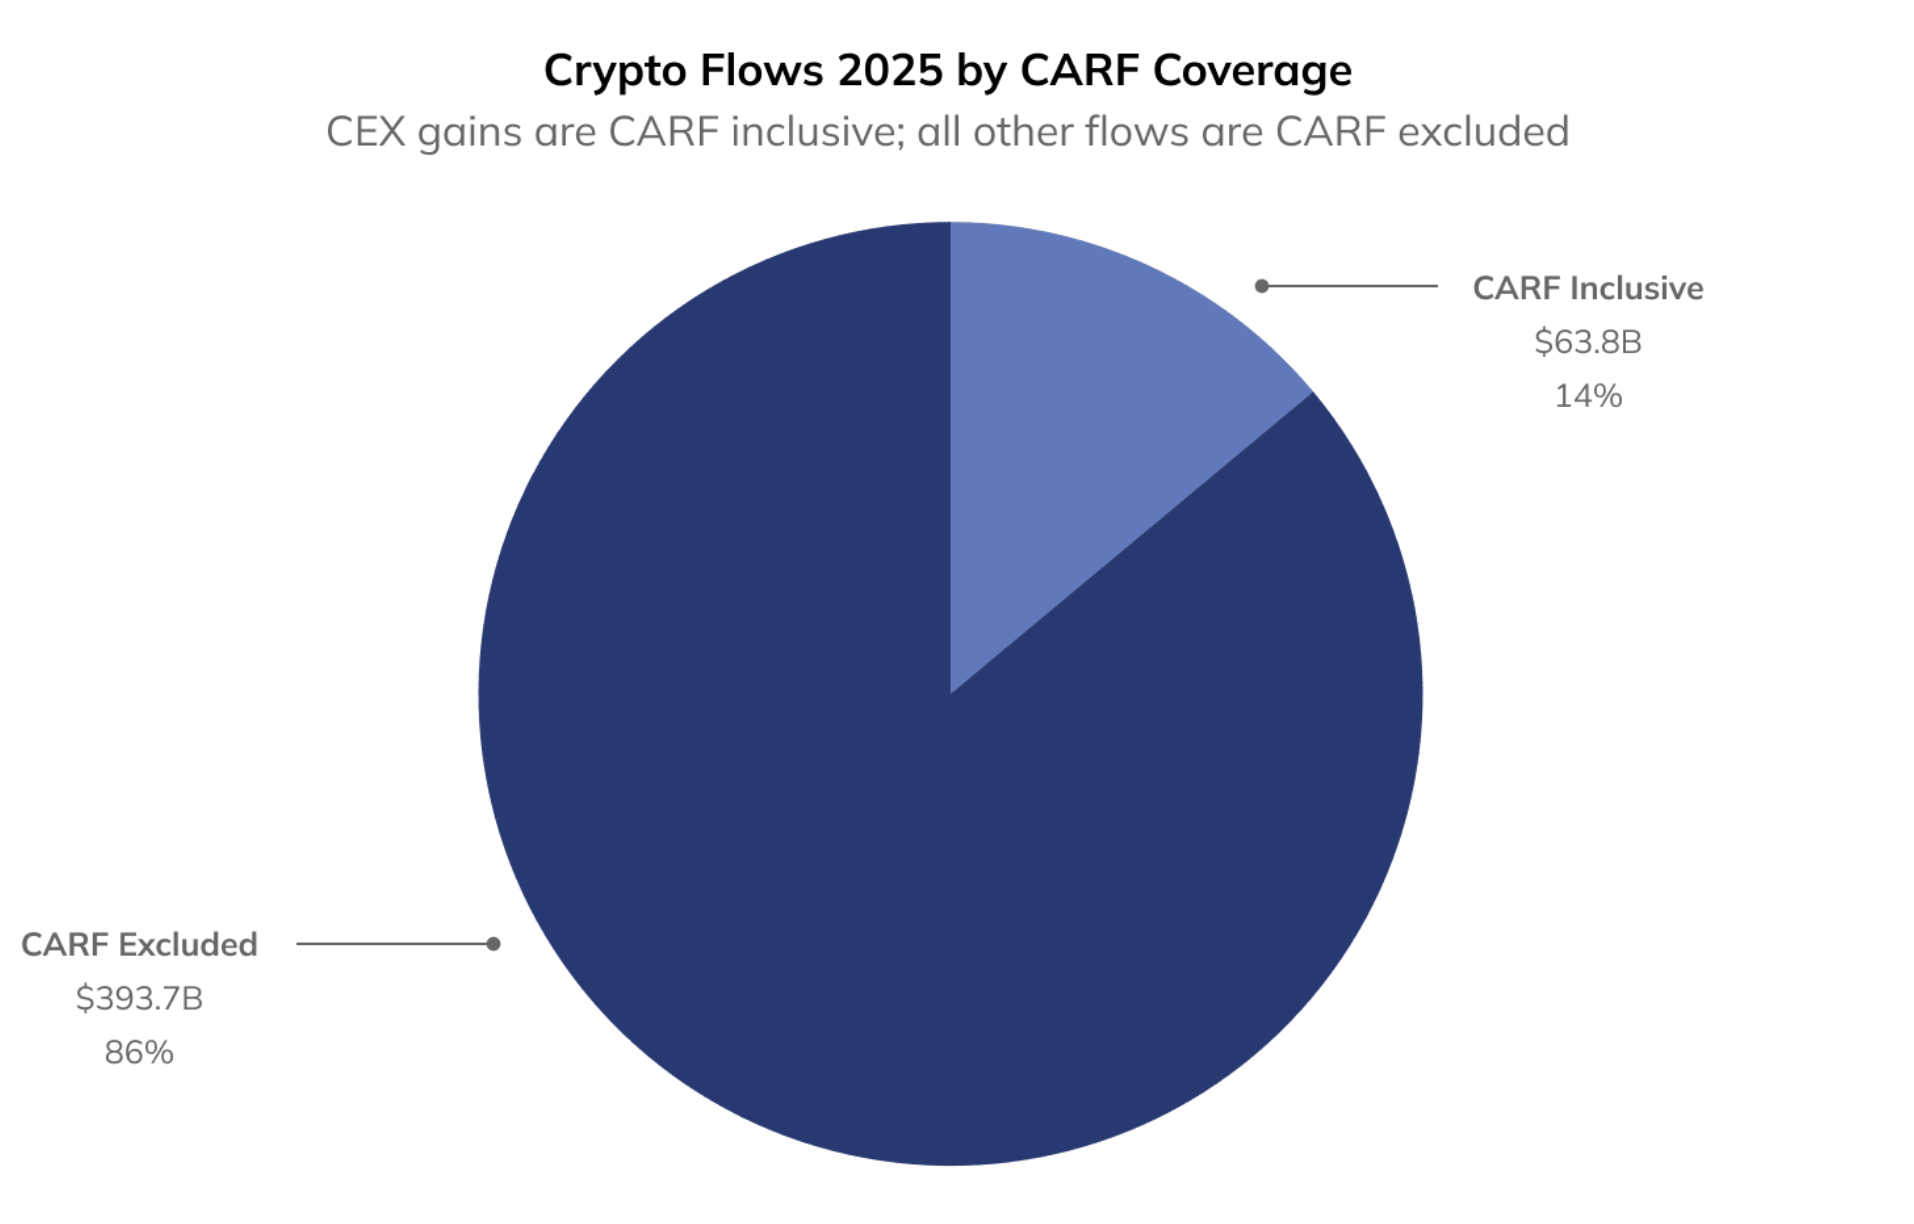
CARF solo cubre el 14% de la actividad cripto onchain potencialmente sujeta a impuestos.
Fuente: Chainalysis
Relacionado: Chainalysis demanda a Estados Unidos por contrato de 95 millones de dólares de ICE con TRM Labs
Los límites de CARF en el reporte fiscal onchain
La recopilación de datos para CARF comenzó el 1 de enero de 2026 en 48 jurisdicciones, incluyendo el Reino Unido y la Unión Europea, exigiendo a las plataformas cripto cubiertas recolectar información adicional de sus clientes y residencia fiscal.
Bajo CARF, los proveedores cripto alcanzados recopilan información de clientes y residencia fiscal y reportan los datos de transacciones a las autoridades fiscales nacionales, que luego pueden compartir esa información a nivel internacional.
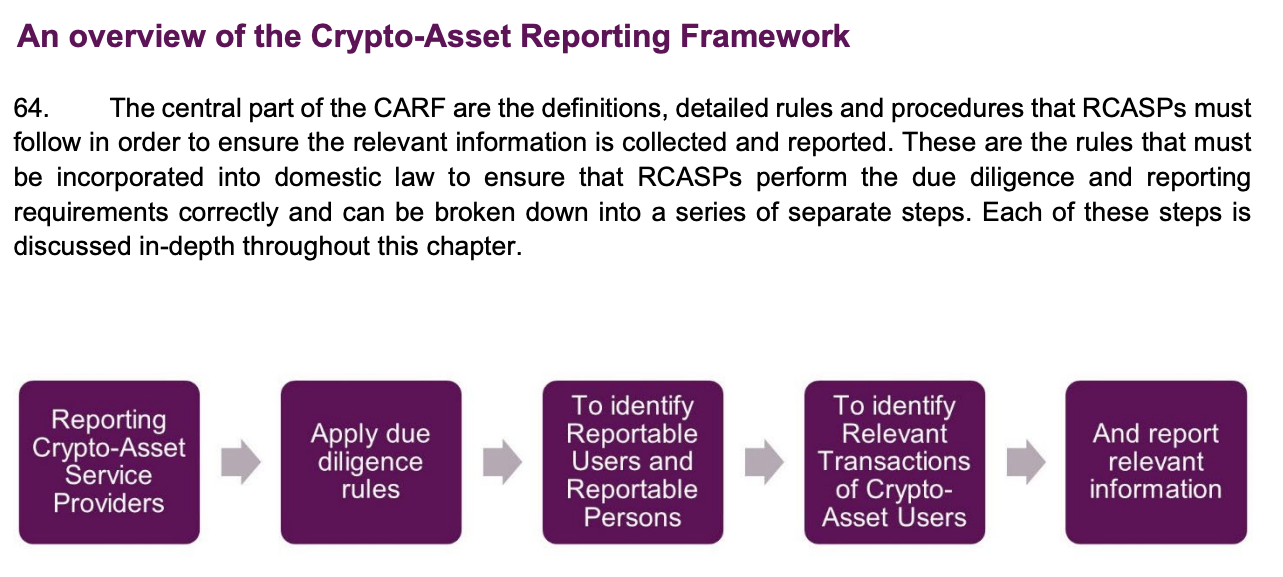
Marco de CARF. Fuente: OECD
El enfoque de CARF en los intermediarios cripto también ayuda a explicar las brechas destacadas por Chainalysis. Colby Mangels, ex asesor de la OECD que trabajó en CARF, declaró a Cointelegraph en enero que el framework fue diseñado en base a intermediarios que facilitan transacciones cripto como empresa.
Gran parte de las finanzas descentralizadas permanece fuera del perímetro de reporte, ya que podría no haber un operador centralizado o una relación de custodia sobre la cual imponer requisitos de reporte.
Eso podría cambiar a medida que los reguladores desarrollen reglas para las plataformas descentralizadas. Mangels dijo que las autoridades fiscales están siguiendo de cerca los avances en la regulación contra el lavado de dinero, incluyendo los esfuerzos para determinar cuándo las plataformas DeFi o sus operadores deberían ser tratadas como proveedores cripto regulados.
Revista: Las normas propuestas por la SEC sobre cripto probablemente no desencadenen un nuevo boom de ICO
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Precios de las criptos
Más


