
Gran reorganización de activos globales en agosto: el oro lidera con un alza del 9,7%, los productos agrícolas se disparan y los bonos a largo plazo son los mayores perdedores.

El oro y los productos agrícolas lideraron el ranking de subas de agosto, mientras que los bonos de largo plazo sufrieron presión alcanzando máximos de varios años y el dólar se debilitó por segundo mes consecutivo.
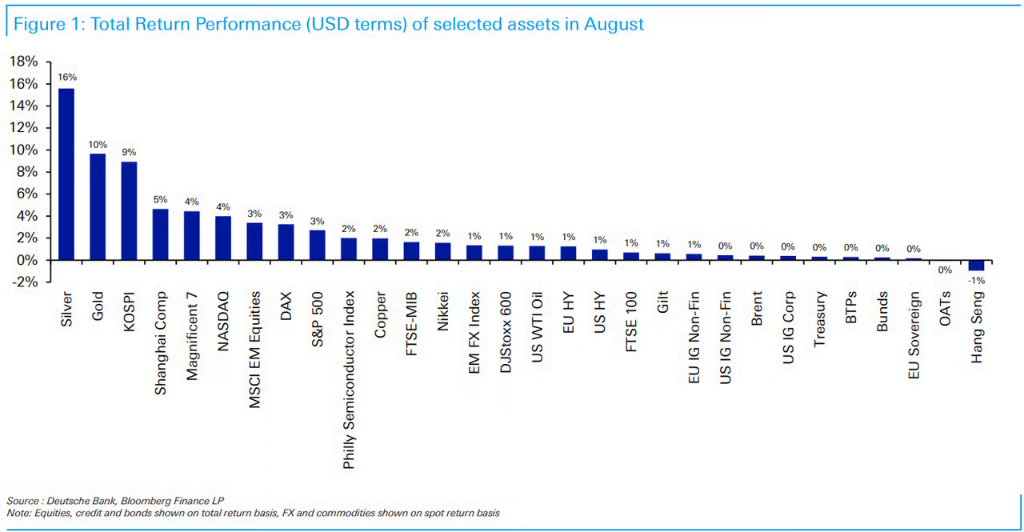
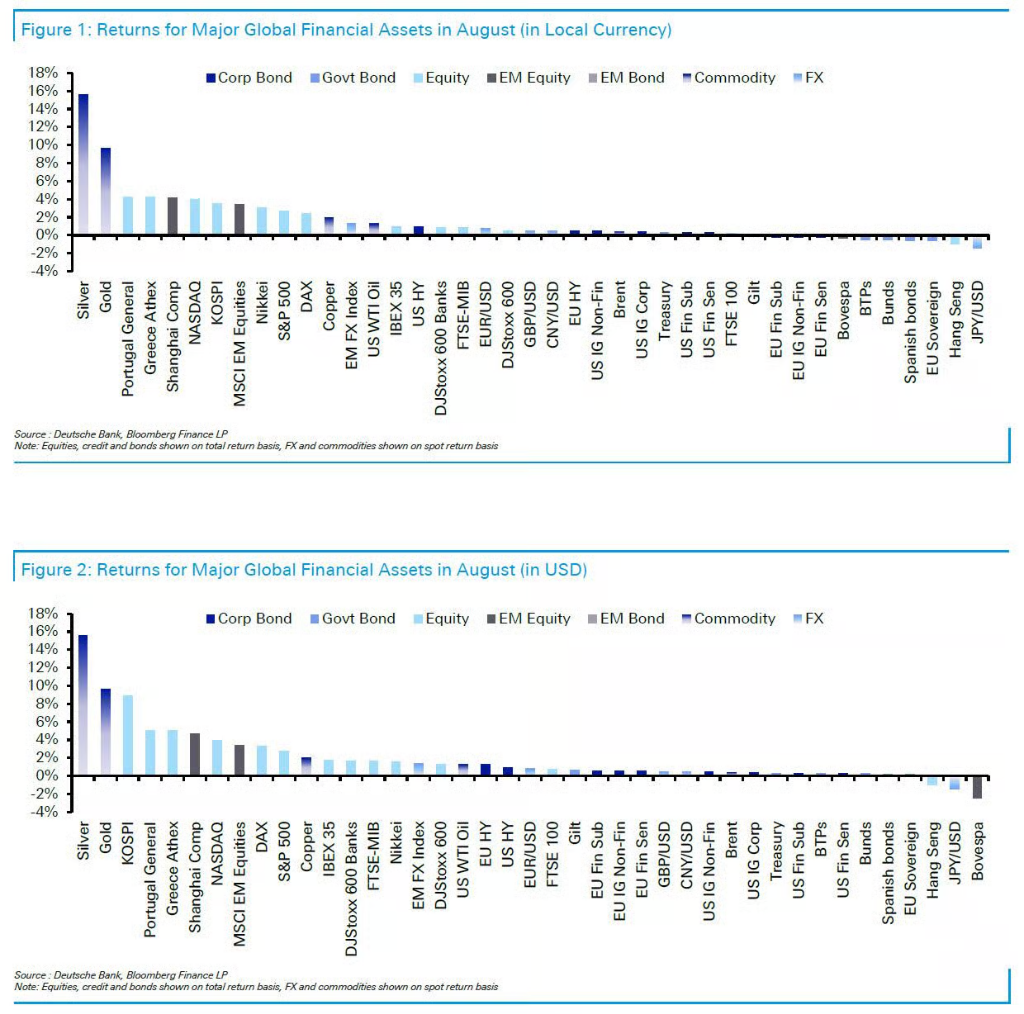
En agosto se observó una marcada divergencia en el rendimiento de los activos globales. Según el último informe de revisión mensual de Deutsche Bank, los metales preciosos y los productos agrícolas encabezaron las subas: el oro aumentó un 9,7% en el mes y la plata ascendió un 15,6%. Paralelamente, la persistente obstrucción del Estrecho de Ormuz y el fenómeno de El Niño se combinaron, lo que llevó a que los futuros de trigo, maíz y azúcar registraran el mayor avance mensual en varios años. Las bolsas, respaldadas por datos económicos sólidos y una temporada de balances positiva, avanzaron de manera estable: el S&P 500 subió un 2,7% en agosto.
Sin embargo, no todos los mercados experimentaron ganancias. Los rendimientos de los bonos de largo plazo de varias de las principales economías globales alcanzaron máximos de varios años. El rendimiento de los bonos del Tesoro estadounidense a 30 años llegó a tocar su nivel más alto desde 2007; los bonos alemanes y japoneses de largo plazo también sufrieron presión bajista. El Departamento del Tesoro de los Estados Unidos sorprendió al anunciar un fuerte aumento en el monto de recompra de bonos de largo plazo, lo que deprimió brevemente los rendimientos de esos bonos pero, al mismo tiempo, desató preocupaciones sobre una “represión financiera”, lo que impulsó aún más el oro y debilitó al dólar.
Rendimientos de largo plazo en máximos de varios años: el mercado de bonos, el gran perdedor
La dinámica más observada en agosto estuvo centrada en el fuerte incremento de los rendimientos de los bonos de largo plazo a nivel global. Según datos de Deutsche Bank, el rendimiento de los bonos del Tesoro estadounidense a 30 años alcanzó el 5,31% el 17 de agosto, el nivel más alto desde 2007; el bono alemán a 30 años llegó al 3,81% el 31 de agosto, máxima desde 2011; mientras que el rendimiento del bono japonés a 30 años tocó el 4,14% el 18 de agosto, el máximo desde la primera emisión de ese plazo en 1999.
Los factores detrás de la suba de tasas de largo plazo son diversos. Primero, las expectativas de crecimiento global son optimistas: el PMI compuesto preliminar de la eurozona para agosto alcanzó 52,1, el máximo en nueve meses; en Estados Unidos, el dato subió a 56,0, su mayor nivel en cuatro años, lo que muestra gran resiliencia en la actividad económica. Segundo, volvió la presión inflacionaria, impulsada por la persistente obstrucción en el Estrecho de Ormuz que elevó considerablemente los precios de los commodities, especialmente los alimentos. Tercero, volvieron al centro de la escena las preocupaciones fiscales.
Al final de mes, los rendimientos de largo plazo retrocedieron de forma puntual. El 19 de agosto, el Tesoro de Estados Unidos anunció inesperadamente que duplicaría al menos el monto de las operaciones de recompra de bonos de largo plazo, subiendo el tope de 2.000 a al menos 4.000 millones de dólares por operación. La medida tomó por sorpresa al mercado, ya que apenas dos semanas antes, el propio Tesoro había revelado en un anuncio ordinario de refinanciamiento su plan temporal de recompra para el trimestre.
En términos de rendimiento por mercado, los bonos europeos fueron los de peor desempeño. Los rendimientos a 10 años de Francia, Italia y Alemania subieron 18, 13 y 12 puntos básicos respectivamente, significativamente más que los de Estados Unidos (+2 puntos básicos) y Reino Unido (+1 punto básico). Por el lado japonés, a medida que crecieron las expectativas de nuevas subas de tasas, los rendimientos de los bonos a 10 y 2 años subieron 15 y 23 puntos básicos respectivamente.
La curva estadounidense se aplanó. El rendimiento a 2 años subió 5 puntos básicos en el mes (saltando 11 puntos tras el discurso de Jackson Hole), pero el de 30 años terminó descendiendo en 3 puntos básicos, con la curva mostrando mayor aplanamiento.
El oro y la plata se disparan, temores de represión financiera encienden compras de refugio
Los metales preciosos fueron el activo más destacado de agosto. El precio del oro subió un 9,7% en el mes, cerrando a 4.437 dólares la onza, mientras que la plata tuvo un repunte aún mayor, subiendo un 15,6% hasta los 66,58 dólares la onza.
Dos factores principales impulsaron la suba de los metales preciosos: primero, el aumento de las expectativas inflacionarias y, segundo, el creciente temor a una represión financiera. La decisión del Tesoro de Estados Unidos de aumentar fuertemente la recompra de bonos a largo plazo fue interpretada por algunos participantes del mercado como una señal de intervención política para forzar a la baja los rendimientos de largo plazo, generando preocupación por una posible erosión del poder adquisitivo de la moneda. Al mismo tiempo, el índice dólar cayó un 0,5% en agosto —segundo mes consecutivo de bajas—, lo que dio aún más impulso a los metales preciosos cotizados en dólares.
Explosión de los productos agrícolas: máximos de varios años en varias subas
El precio de los alimentos fue otro punto focal en agosto. La persistente obstrucción del Estrecho de Ormuz, combinada con el efecto del fenómeno El Niño este año, provocó un fuerte aumento en los futuros agrícolas.
En detalle, los futuros de maíz subieron un 16,8% en agosto, la mayor alza mensual en cinco años; el trigo avanzó un 18,3%, el mejor resultado mensual en cuatro años; y el azúcar se disparó un 21,5%, la mayor suba mensual desde 2018. Este salto de los productos agrícolas refleja tanto perturbaciones reales del lado de la oferta como una precaución anticipada del mercado ante la incertidumbre sobre el suministro alimentario futuro.
Bolsas avanzan de manera estable, semiconductores se estabilizan
Pese a la presión sobre el mercado de bonos, las bolsas mostraron solidez en agosto. El S&P 500 tuvo un retorno total mensual del 2,7%, marcando un nuevo máximo histórico el 13 de agosto. El índice europeo STOXX 600 subió un 0,5%, tocando su récord el 11 de agosto, y el MSCI de mercados emergentes avanzó un 3,4%, mostrando un rendimiento destacado.
A nivel sectorial, las tecnológicas siguieron liderando las subas. El sector de tecnologías de la información del S&P 500 ganó un 6,2% en el mes, mientras que el grupo de los “Magnificent 7” avanzó en conjunto un 4,4%.
Es relevante que el índice de semiconductores de Filadelfia subió solo un 2% en agosto; comparado con los cuatro meses previos de fuertes oscilaciones de dos dígitos en ambas direcciones, el mercado mostró un evidente apaciguamiento.
El petróleo sube levemente, geopolítica sigue en el centro
El mercado del crudo se mantuvo relativamente estable en agosto: el Brent subió un 0,4% hasta los 90,49 dólares el barril, marcando la menor volatilidad mensual de 2024; el WTI avanzó un 1,3% y cerró en 85,76 dólares el barril.
Sin embargo, el movimiento mensual del petróleo no fue lineal. A comienzos de mes, Trump posteó en redes que había aceptado cancelar un ataque a Irán, abriendo margen para un posible reinicio de negociaciones, lo que hizo que el Brent bajara momentáneamente de los 80 dólares. Como las negociaciones finalmente no prosperaron y luego Trump aclaró que “no hay ni hubo ningún diálogo o negociación”, el mes terminó con un nuevo choque militar entre EE.UU. e Irán, y los precios del petróleo rebotaron.
En paralelo, los futuros de gas natural en Europa se dispararon un 18,2% hasta 69,81 euros por MWh, mientras que los futuros de gas natural estadounidense subieron un 6,8%.
La Reserva Federal se muestra más agresiva, el mercado apuesta a suba de tasas en septiembre
El discurso de Powell en el simposio de Jackson Hole influyó aún más en las expectativas de mercado. Su tono fue más duro de lo que el mercado preveía y subrayó que la meta de inflación del 2% de la Reserva Federal es “un objetivo firme y fijo”. También aclaró que, aunque los datos inflacionarios de verano fueron mejores de lo esperado, “eso no me indica que la tendencia de fondo haya mejorado sustancialmente”. Luego de su discurso, la tasa de los bonos estadounidenses a 2 años saltó 11 puntos básicos en un día y la curva de rendimientos se aplanó aún más. Al cierre de agosto, según la cotización de futuros, la probabilidad de una suba de tasas en septiembre era del 65%, reflejando la tendencia del mercado a apostar por una Reserva Federal cada vez más restrictiva.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Hamak, miembro votante de la Reserva Federal este año: Para combatir la inflación se necesitan ajustes de tasas más rápidos y frecuentes, y hay que estar atentos a que las expectativas de inflación no se consoliden.
La presidenta de la Reserva Federal de Cleveland, Loretta Mester, considera que las presiones inflacionarias ya se han extendido más allá del sector energético, y que la inversión en IA y los aranceles están impulsando los costos. Para evitar que la alta inflación se arraigue en la economía, la Reserva Federal debería considerar realizar ajustes en las tasas de interés de manera más rápida y frecuente, aunque sean pequeños, en lugar de esperar a que las presiones inflacionarias se acumulen para tomar medidas más drásticas. Mester no manifestó un apoyo explícito a un aumento de tasas en octubre y enfatizó la importancia de la transparencia en la política: explicar el mecanismo de reacción no equivale a comprometerse con una trayectoria específica de tasas de interés.
¿Estados Unidos va a cancelar los bonos del Tesoro a 20 años? BNP Paribas: podría desencadenar pánico en el mercado. Citi: apostar por los de 20 años para superar a los de 10 años.
Hay rumores en el mercado de que el Departamento del Tesoro de Estados Unidos está considerando reducir o incluso cancelar la emisión de bonos del Tesoro a 20 años, reanudada en 2020. El rendimiento de los bonos a 20 años ha estado consistentemente por encima del de los bonos a 10 y 30 años, formando una "joroba" en la curva y elevando los costos de financiamiento. El mercado está atento al cuestionario rutinario de este viernes y a si en la declaración de refinanciamiento trimestral del 4 de noviembre se enviarán señales claras. Citi aconseja anticipar la estrategia, pero BNP Paribas advierte que esta medida podría interpretarse como una señal de pánico ante el agotamiento de las herramientas de política.
¡Apostando a que los agentes personales superen a la competencia! Meta lanza el nuevo modelo Muse Wonder, Zuckerberg asegura que se posicionan a la vanguardia de la IA
Zuckerberg afirmó que, en comparación con el primer modelo lanzado tras la reestructuración del negocio de IA, Muse Spark, Muse Wonder es más grande y avanzado, representando una actualización significativa. Meta señaló que el nuevo modelo tiene capacidades comparables a ChatGPT de OpenAI y Claude de Anthropic en tareas como programación, finanzas y resolución de cuestiones legales. El jefe de Meta AI afirmó que el nuevo modelo puede competir con los mejores disponibles en el mercado y que alcanza un nivel líder en el sector en términos de agentes inteligentes personales y profesionales. Para usar el nuevo modelo en la aplicación de agentes inteligentes Muse, los usuarios deben suscribirse, con un costo mensual de 20 dólares o 100 dólares anuales.
Marvell lanza el segundo generador de expansores de memoria CXL, con soporte máximo de 9TB de memoria DDR4
Marvell lanzó la segunda generación de expansores de memoria CXL, con un solo controlador que soporta hasta 9TB de memoria DDR4 o 6TB de DDR5, y una tasa de transferencia comprimida de hasta 250GB/s. El objetivo es aliviar el cuello de botella de memoria en la inferencia de grandes modelos y mejorar la eficiencia de la infraestructura de IA. AMD, Arm, Alibaba, Samsung y SK Hynix, entre otros, participan en la colaboración dentro del ecosistema. Se espera que las muestras del nuevo producto estén disponibles en el primer trimestre de 2027.

Precios de las criptos
Más


