1. ¿Por qué debemos prestar atención a GME en este momento? ¿Qué historia está contando el mercado?
GME no es un nombre nuevo, es un
meme antiguo que ha sido revalorizado: de ser un "minorista de venta física de discos de juegos, cerrando locales", a convertirse en una plataforma de asignación de capital con "mucho efectivo, más de la mitad de sus activos en
coleccionables, y aún con una participación en
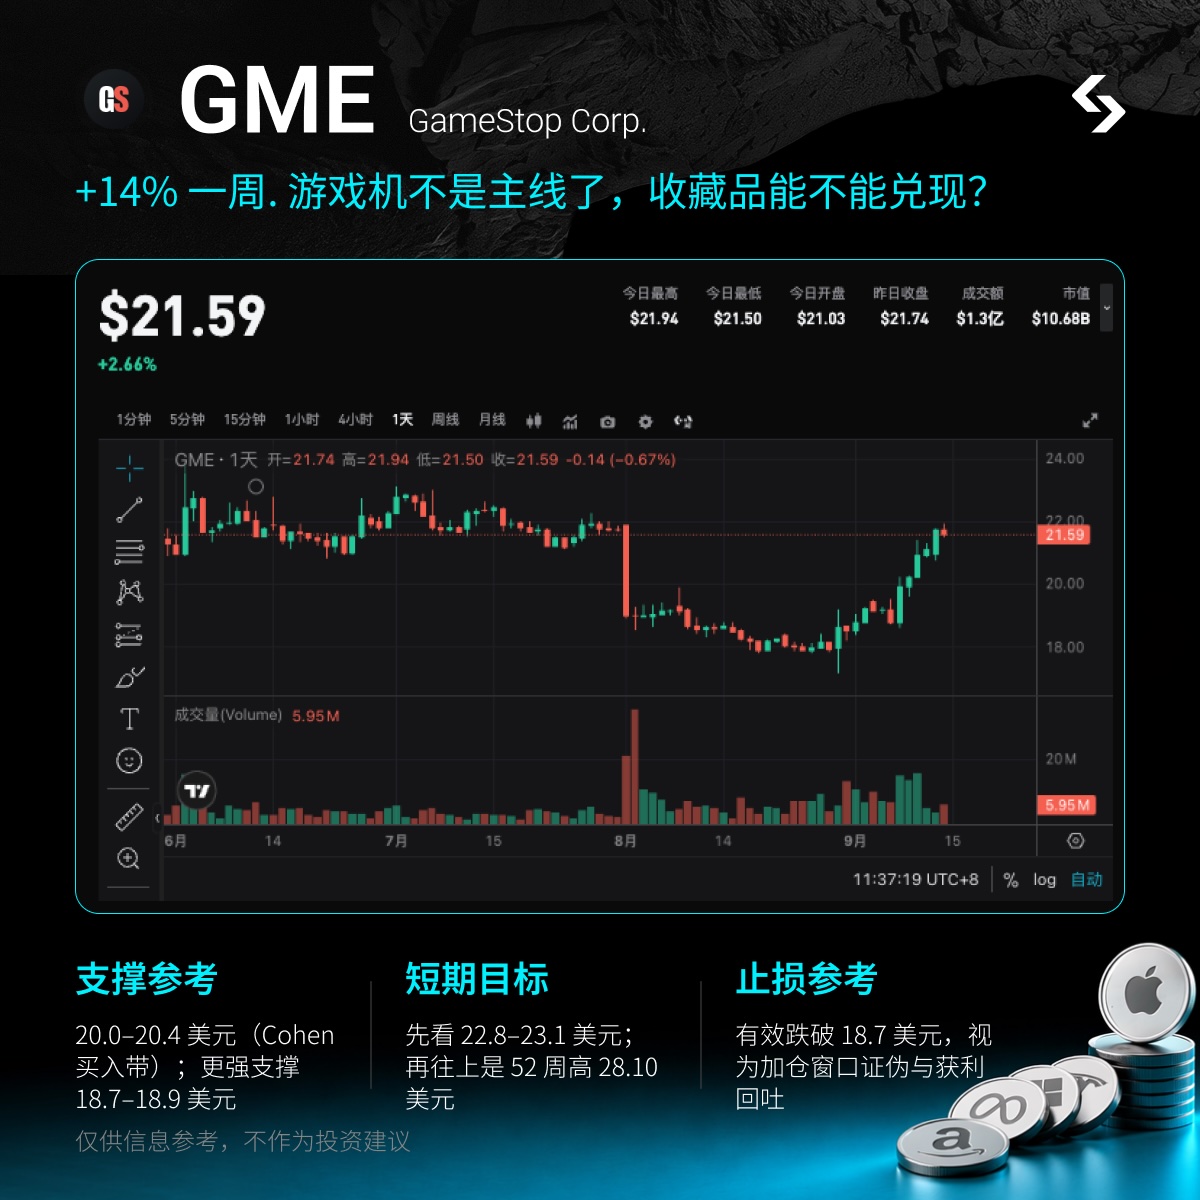
eBay en el balance". El precio actual ronda los 21.6 USD (cierre del 14 de septiembre en 21.62), capitalización de mercado de aproximadamente 10.9 mil millones; en los últimos 7 días subió aprox. +14%, en el último mes cerca de +16%, rango de 52 semanas aprox. 17.79–28.10. En relación al máximo, está un 23% abajo, para volver a ese punto tendría que subir otro 30%. RSI está alrededor de 70, por lo que a corto plazo no está "limpia", pero no en máximos de 52 semanas. Los cortos representan entre un 12% y 13% del flotante (aprox. 57 millones de acciones), con un volumen promedio diario de 6–7.5 millones de acciones, tiempo de cobertura de cortos de 7–10 días.
Beta de aprox. 1.71.
El foco actual está en una sola cosa: los resultados ya fueron, el jefe ya aumentó posición con dinero propio, y el mercado está probando si "el gran crecimiento en coleccionables + cierre de locales como freno de pérdidas" puede transformarse, de un solo trimestre
beat, en una plataforma de lucro sostenible.
El 8 de septiembre se presentaron los resultados Q2 (hasta el 1° de agosto): ingresos de 790,2 millones, por debajo de los 972,2 millones del año anterior, pero por encima del consenso de 757 millones; EPS ajustado de USD 0,27, por encima del esperado de 0,19. Utilidad operativa de 160,2 millones, el mejor segundo trimestre desde la salida a bolsa. EBITDA ajustado de 174 millones, versus 75,7 millones el mismo trimestre anterior. La guía de EBITDA anual ajustado sube de "más de 600 millones" a "más de 650 millones".
El verdadero revalúo no vino por las consolas, sino por los coleccionables: ventas netas del trimestre de 356,3 millones, +57% interanual, representando el 45,1% de los ingresos; los videojuegos cayeron de 494,6 a 263,2 millones.
El 10 de septiembre Ryan Cohen compró 1 millón de acciones en el mercado abierto, promedio de 20,38 USD cada una, por un total de 20,4 millones USD, incrementando su tenencia directa a aprox. 39,35 millones de acciones (7,8%), con derivadas llega a 8,5%.
Ese mismo día, la cuenta oficial anunció que "una selección de locales cerrados reabrirán en todo el país a partir del 11 de septiembre": la comunicación externa fue primero "al menos uno" (en Brooklyn, Ohio). No lo presentaron como una reapertura masiva, sino más bien como una señal de rebote tras tocar fondo en el ciclo de cierres.
Esto no es "revivir el short squeeze de 2021". Se juntaron tres cosas en una misma semana: resultados superando expectativas, el jefe aumentando su posición y los coleccionables representando más de la mitad. Los cortos siguen, pero mucho menos y con menor plazo que en 2021; la volatilidad viene por la ventana de eventos y el calor del community, no por un "short squeeze en dos días".
2. Resumen de fundamentales
Lo que se integra verticalmente no es capacidad de cómputo, sino "puntos de venta físicos + stock de coleccionables + balance". La sede en Grapevine, Texas, no importa: lo que el mercado reconoce es que Cohen, después de recortar todos los gastos, apostó el crecimiento a tarjetas coleccionables, figuras de colección y ropa de alto margen, y utiliza efectivo y acciones para buscar una segunda curva de crecimiento. eBay posee cerca de 43,39 millones de acciones, aproximadamente 9,8%, valoradas al 1° de agosto en USD 4.900 millones - la mayor variable no operativa del balance y el elemento narrativo más fácil de asociar a una "opción de compra por adquisición". Efectivo, equivalentes, valores negociables y activos digitales suman unos 5.400 millones. A principios de septiembre se canjearon 55,5 millones de nuevas acciones y USD 358,4 millones en efectivo por unos 1.400 millones en convertibles, bajando la deuda de largo plazo a alrededor de 2.800 millones. Más acciones, menos interés. Cerrar locales y recortar gastos es fácil de copiar; la cadena de suministro de coleccionables y la reputación de Cohen en asignación de capital, no.
3. Productos y negocios clave
Coleccionables: tarjetas coleccionables, figuras de colección, ropa, merchandising de cultura pop. En Q2, ya es el principal rubro, llevando el margen de ganancia global al 43,7% aprox. El espacio y estanterías en tiendas se están volcando hacia ese tipo de bienes.
Hardware / software de juegos / reacondicionados: todavía figuran en los balances, pero la gerencia ya declaró que el software "ya no es el foco de la empresa". En Q2, las ventas de juegos se redujeron casi a la mitad, principalmente porque el año pasado hubo lanzamiento de
Switch 2 y, además, por cierre de locales y reducción de operaciones en Francia.
Red de tiendas: los locales en EE.UU. bajaron de más de 2.900 a principios de 2024 a menos de 1.600. Desde el 11 de septiembre, selección de locales cerrados reabren; no se informó la cantidad. Considerarlo estabilización de la huella, no inicio de una nueva ola de aperturas.
Participación en eBay: aprox. 9,8% / USD 4.900 millones. En mayo hubo una oferta no vinculante de USD 125/acción, totalizando unos USD 56.000 millones, rechazada por el directorio. Lo más realista es cooperar (autenticación en tiendas, cumplimiento, inventario de coleccionables), no una adquisición de corto plazo. En la utilidad neta GAAP de Q2 de USD 298,7 millones, incluye ganancias de derivados relacionados con eBay por unos USD 166,3 millones, ganancias no realizadas por tenencia de acciones por USD 72,1 millones, y pérdidas asociadas a activos digitales por USD 75 millones — hay que ver por separado la operación del negocio y los retornos por inversiones.
Estructura de capital: Ingresos TTM de unos 3.550 millones, utilidad neta TTM de 893 millones, EPS de 1,52-1,53, PER de aprox. 14. Mucho efectivo en caja, EV cerca de 10.200 millones, parece un "cascarón de retail + sociedad de inversiones".
4. Datos clave financieros y operativos (ya divulgados)
Ingresos Q2 de 790,2 millones (972,2 millones el año anterior, -18,7%; estimaciones en 757 millones); utilidad operativa de 160,2 millones (66,4 millones el año pasado); EBITDA ajustado de 174 millones (75,7 millones el año pasado); EPS ajustado de 0,27; utilidad neta GAAP de 298,7 millones, EPS diluido de 0,51.
Coleccionables 356,3 millones, +57% interanual, 45,1% de los ingresos (23,4% año anterior); videojuegos 263,2 millones; reacondicionados 170,7 millones. SG&A 187,1 millones, sigue bajando.
EBITDA ajustado de los primeros seis meses: 339,7 millones, flujo de caja libre aprox. 393,6 millones. Guía de EBITDA ajustado anual revisada al alza a más de 650 millones.
Efectivo + valores negociables + activos digitales: aprox. 5.400 millones; participación en eBay: aprox. 4.900 millones; deuda total: aprox. 4.300 millones (tras el canje de convertibles, deuda de largo plazo de unos 2.800 millones). Acciones en circulación: 504,5 millones, +25% interanual, la dilución es el costo del canje de deuda.
Cohen compró el 10/9 un millón de acciones / unos 20,4 millones de dólares; los directores Cheng, Grube y Attal también compraron pequeñas cantidades en ese período. Es una de las mayores compras internas del año; la última de similar tamaño fue en enero.
5. Análisis de diferencia de expectativas
Percepción general del mercado: los ingresos siguen cayendo, las utilidades vienen de plusvalías de eBay y gastos únicos, la reapertura de tiendas es solo PR, la compra de Cohen no convence a Wall Street (Barron’s tituló directamente "Wall Street ni se inmutó"). Los analistas casi no cubren la acción; no hay consenso de precio objetivo. El precio actual ya descontó un "retail shrink + dilución".
Pero la situación real puede ser diferente: la utilidad operativa marcó récord para un segundo trimestre, gracias al cambio de rubro y control de gastos, no solo a resultados de inversiones. Con coleccionables superando el 50%, la estructura de ingresos es más predecible que simplemente "esperar la próxima consola". La narrativa pasa de "meme y short squeeze" a "¿se sostienen los coleccionables y el EBITDA?". La dilución ya ocurrió a principios de septiembre, así que el riesgo de nuevas emisiones repentinas baja; el verdadero quiebre sería si cae el crecimiento de coleccionables, no se reabren más locales o cae un 20% el valor en libros de eBay. Los cortos en 12% no son un barril de pólvora como en 2021, pero la comunidad (Superstonk /
WSB) volvió a entusiasmarse tras el balance y los informes de insiders, así que la volatilidad de los eventos se amplificará, no es una recuperación lineal.
6. Catalizadores
Ya sucedió: superó Q2 + revisión al alza de EBITDA a más de 650 millones; Cohen compró 1 millón de acciones el 10/9; seleccionados locales cerrados reabren desde 11/9; canje de convertibles de unos 1.400 millones cerrado; confirmada participación de eBay de 9,8%.
Ventana actual (mediados de septiembre): 16/9 FOMC (la mayor variable macro de la semana; beta de GME ≈ 1,7, y luego de resolución de tasas de interés, el riesgo lleva la batuta antes de que vuelva la narrativa); si se actualizan datos sobre reapertura de tiendas; ventas y precios en temporada alta de coleccionables y tarjetas; si hay avance concreto con eBay sobre cooperación o autenticación; el próximo balance, Q3, a principios de diciembre (cierre de trimestre: 31/10). Ahí se sabrá si "el 45% en coleccionables es tendencia o solo fue un salto puntual".
En el sector, AMC es otro símbolo meme, y CIFR / IREN es una línea diferente relacionada al cálculo en IA, no debería sobreponerse. rIREN fue el foco la semana pasada, esta es rGME, y rIREN como alternativa, no conviene duplicar posiciones grandes.
7. Niveles clave de trading (solo como referencia, no recomendación)
Lógica clara: insiders comprando fuerte + recuperación posbalance + vuelta del entusiasmo comunitario, ideal para trades impulsados por eventos. En la última semana subió de la zona 18,7–19 a 21,6, la especulación es por "recuperación tras resultados y validación por compras del CEO", no por un "rebote del doble y directo a 28".
Soportes de referencia: 20,0–20,4 USD (la zona de compra de Cohen, 20,02–20,47 / cierre del 10/9 en 20,39); soporte más fuerte en 18,7–18,9 USD (mínimo y cierre en balance del 8/9: 18,72 / 18,89), y por debajo 17,79 USD (mínimo de 52 semanas del 20/8).
Objetivo a corto plazo: si consolida encima, buscar 22,8–23,1 USD (cerca de los máximos de últimos 3 meses), más arriba 26,9–28,1 (máximos de 52 semanas); eso requiere otro trimestre fuerte en coleccionables o un catalizador más sólido que las reaperturas selectas.
Stop loss de referencia: ruptura confirmada por debajo de 18,7 USD, señal de toma de ganancia y que la narrativa de "ventana para aumentar tenencia" no se validó, no forzar la historia de una fusión con eBay. Tras el FOMC hasta el cierre de Wall Street al día siguiente, margen para caídas mayores; hay que manejar la posición más que el nivel técnico.
8. Advertencias de riesgo
El mayor riesgo es mezclar utilidad operativa e ingresos por inversiones en la valuación. Si se descuenta la ganancia de eBay y derivados, GME sigue siendo un minorista con ingresos en descenso; si la tasa de crecimiento de los coleccionables +57% se desacelera, el +14% de la última semana podría borrarse de golpe. Además ya ocurrió dilución: se emitieron unos 55,5 millones de acciones en el canje de deuda, el flotante es de 504,5 millones, y
ATM y warrants siguen siendo oferta potencial.
A futuro: si el precio de eBay cae, disminuye directo el valor en libros de 4.900 millones; si el directorio descarta la narrativa de fusión, la valuación vuelve a "retail + caja"; si la reapertura de tiendas se queda mucho tiempo en "al menos una", el mercado lo tomará como puro PR. Cortos al 12%, cobertura 7–10 días, expande la volatilidad en ambas direcciones pero no es un short squeeze clásico como 2021. Beta ≈ 1,7.
Finalmente, la volatilidad de esta semana estará en torno a la FOMC, controlen el tamaño de su posición~

 2026/09/15 06:34