
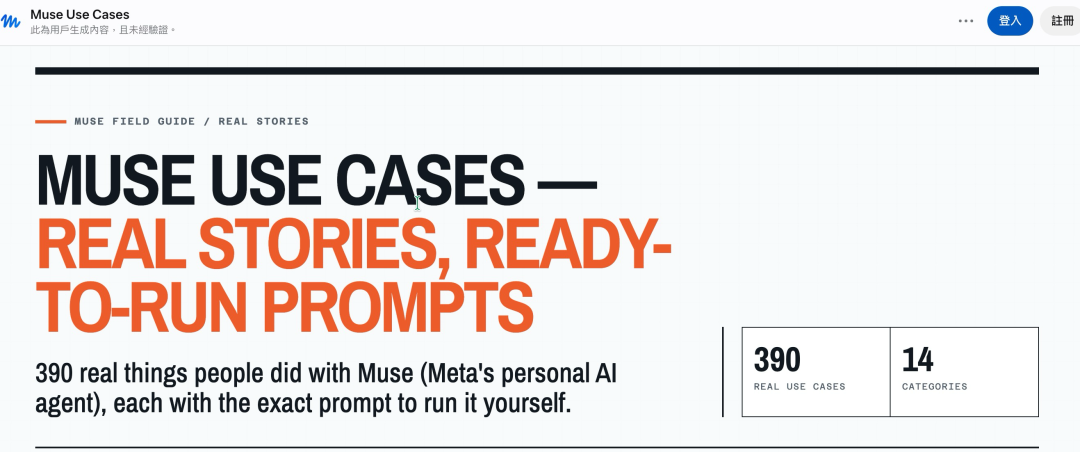
He terminado de revisar 390 casos reales de uso de Meta Muse y descubrí un hecho importante.

De estos 390 casos, el primer puesto lo ocupan el ahorro, reembolsos y gestión financiera, con 77 casos, representando el 19.7%.
Algunos hacen que Muse y el soporte de Amazon les ayuden a recuperar un reembolso; otros le piden que compare nuevamente seguros de auto, ahorrando 800 dólares al año; otros más solicitan que revise la factura de AT&T, proyectando un ahorro de 1.050 dólares en dos años; incluso alguien le pidió escanear seis meses de correos y así encontró una suscripción olvidada de Claude Max por 100 dólares mensuales.
El segundo lugar es trabajo y pequeños negocios, con 51 casos, representando el 13.1%.
La gente lo usa para ordenar la casilla de emprendedores, analizar datos de Instagram, crear media kits, generar calendarios de contenido o buscar leads locales. Incluso algunos ya pusieron a Muse de project manager y asignaron tareas de desarrollo a Devin.
El tercer puesto lo tienen las tareas administrativas, 48 casos, equivalentes al 12.3%.
Llenar formularios de visa, renovar pasaporte, pedir turnos en el DMV, limpiar decenas de miles de e-mails, contactar aseguradoras, llamar a soporte, pagar multas de tránsito.
Estas tareas no son complejas, pero son justo las que más gente desea sacarse de encima incluso pagando.
El resto se reparte entre viajes (45 casos), compras (44), entretenimiento (39), comida y pedidos (25), gestión familiar (24).
Un chatbot común te dice qué deberías hacer.
Muse, en cambio, abre los sitios web, inicia sesión, compara precios, rellena formularios, contacta comercios, espera respuestas y solo vuelve a consultarte para confirmar antes de pagar, enviar algún correo o modificar la cuenta.
El primero da respuestas; el segundo resuelve y entrega resultados.
Por eso, luego del lanzamiento de Muse, el mercado empezó a escuchar nuevamente a Zuckerberg cuando habla de “superinteligencia personal”.
Muse salió el 8 de septiembre. En ese momento, META subió de unos 613 dólares a cerca de 670 dólares, un alza acumulada cercana al 9%; el 9 de septiembre subió un 6,55% en un solo día. Calculando por capitalización de mercado, en una semana sumó más de 100 mil millones de dólares.
Meta estima que el gasto de capital llegará a 130.000 a 145.000 millones de dólares en 2026, casi el doble que en 2025. Los inversores ya no quieren saber cuánto más puede gastar la IA, sino si realmente se transformará en usuarios, ingresos y ganancias.
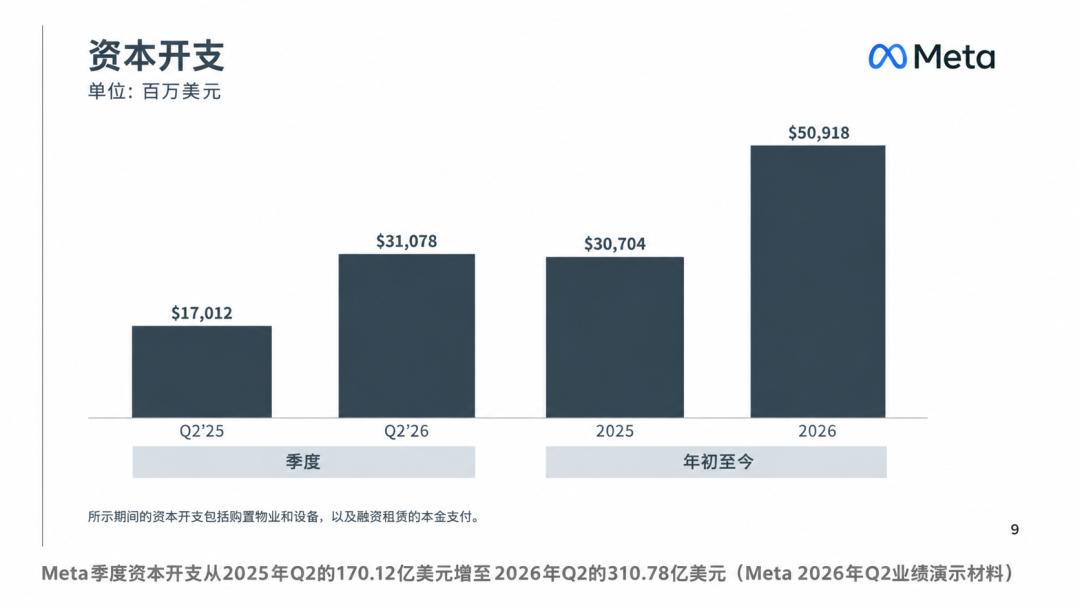
La enorme inversión en IA de Meta puede hacerse cargo de tus problemas diarios.
Zuckerberg define Muse como “el agente de IA personal para todos” y asegura que Meta quiere llevar la “superinteligencia personal” a miles de millones de personas.
La frase no es poca cosa.
El set de casos fue recolectado en su mayoría de X, Threads, Instagram y Hacker News, lo que implica que reúne más fácilmente a usuarios pioneros dispuestos a compartir éxitos. También hay registros de fracasos: elegir mal un restaurante, fallas en la monitorización del backend, inventar números de impuestos y tareas que aseguran estar resueltas aunque no sea así.
Cuanto más útil es Muse, más visibles son los problemas de confianza.
Para ser realmente efectiva, Muse necesita leer tu mail, calendario, registros financieros, datos de salud y acceso a cuentas de pago. Meta asegura que los datos de Muse no irán al sistema de anuncios y que crearon una Secure VM, autorizaciones y registro de operaciones especial para la app.
Pero si los consumidores están listos para entregar toda su vida digital a Meta, eso aún no se sabe.
Por eso, la valoración de la web de inversiones en acciones estadounidenses sobre Muse es:
Todavía no es la “superinteligencia personal” de la que habla Zuckerberg, pero puede ser el primer producto de consumo masivo que logre que todos entiendan el valor de los AI Agents.
ChatGPT nos enseñó a preguntarle cosas a una IA.
Lo que Muse busca validar es si la gente está dispuesta a darle sus cuentas y tareas reales para que la IA las haga de verdad.
No te enfoques solo en las descargas; hay tres métricas que deciden el valor de Muse: retención, tasa de conversión a pago y cuántas tareas reales le delegan los usuarios cada semana.
Si esos tres números no despegan, Muse solo será una operación de marketing bien lograda.
Si logra crecer consistentemente, el mercado debería repensar si esos miles de millones gastados por Meta son costo o el ticket de entrada a la próxima generación de consumo digital.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
¡El desarrollo de centros de datos de IA genera interés entre los inversores! Las acciones de Qualcomm (QCOM.US) alcanzan el nivel más alto en dos meses.
A medida que los inversores muestran mayor confianza en la estrategia de Qualcomm para incursionar en la infraestructura de centros de datos de inteligencia artificial (IA), el fabricante de chips está recibiendo más atención.

Llega la era del 5% en bonos estadounidenses: a corto plazo no necesariamente habrá una “crisis”, pero dentro de 12 a 18 meses podría haber presión.
El verdadero impacto de las altas tasas de interés radica en su duración. Una gran cantidad de deuda emitida entre 2020 y 2021 con tasas del 2%-3% ahora enfrenta la presión de renovarse a un costo del 6%-8%, y el golpe se sentirá concentradamente dentro de 12 a 18 meses. El mercado de viviendas en Estados Unidos será el primero en verse afectado; los bienes raíces comerciales, las empresas con alto apalancamiento y las compañías respaldadas por capital privado también están en una situación precaria. Si las tasas altas se mantienen por más de seis meses, la capacidad de tolerancia del mercado se agotará completamente.

¡Se avecina la tormenta del rendimiento del bono estadounidense al 5%! Comienza la cuenta regresiva para la bomba de refinanciación, ¿quién será la primera víctima?
El rendimiento de los bonos del Tesoro estadounidense a 10 años supera el 5%, alcanzando un nuevo máximo desde 2007. Cuanto más tiempo se mantengan las tasas de interés altas, mayor será la presión de refinanciación para las empresas inmobiliarias, el sector de bienes raíces comerciales y las compañías con altos niveles de deuda, y el riesgo sistémico podría acelerarse y hacerse evidente en un plazo de 12 a 18 meses.

Precios de las criptos
Más


