
Un marco para entender el mercado de repos de bonos del Tesoro de EE.UU., por la Reserva Federal de Nueva York

Explicación: Este es un artículo publicado en la web oficial del Banco de la Reserva Federal de Nueva York el 1 de septiembre de 2026, con el título “A Framework for Understanding the U.S. Treasury Repo Market” (“Un marco para entender el mercado de repos de bonos del Tesoro de EE.UU.”). Los autores son Rubi Renovato, jefa del equipo de mercados de la Fed de Nueva York; y Sophia Lansell, analista del mismo equipo.
El mercado de repos de bonos del Tesoro estadounidense overnight ha experimentado un crecimiento significativo, con el volumen base de operaciones de la Secured Overnight Financing Rate (SOFR) aumentando de aproximadamente 1 billón de dólares a principios de 2022 a 3 billones de dólares en la actualidad. A la vez, este componente crucial del sistema financiero se ha vuelto cada vez más complejo, a medida que los participantes del mercado adoptan la compensación central y se introducen nuevos segmentos. Este artículo discute un marco simplificado para comprender la mecánica y los flujos de fondos complejos de un mercado en constante evolución. Este concepto, denominado el “Client Segments Framework” (Marco de Segmentos de Clientes), ayuda a la Mesa de Operaciones de Mercado Abierto (the Desk, en adelante “la Mesa”) de la Reserva Federal de Nueva York a monitorear el mercado de repos —fundamental para la transmisión de la política monetaria— y reportar las condiciones del mercado a las partes interesadas clave.
Contexto
El mercado de repos facilita la liquidez y la transformación de plazos en el mercado de financiamiento en dólares, y al mismo tiempo es un canal clave para la implementación de la política monetaria de la Reserva Federal. El repo es similar a un préstamo garantizado: una parte vende valores a una contraparte y acuerda recomprarlos en una fecha posterior. Aunque este concepto básico parece sencillo, el funcionamiento práctico del mercado implica diversos mecanismos de liquidación y diferentes tipos de participantes, lo que puede ocultar las dinámicas subyacentes.
El marco de segmentos de clientes utiliza la dirección de los flujos de efectivo para ilustrar los roles de los participantes del mercado, al tiempo que pone de relieve la posición central de los dealers como intermediarios clave del mercado. El término “cliente” se utiliza desde la perspectiva del dealer y abarca contrapartes que no pueden negociar directamente entre sí, como los fondos del mercado monetario y los fondos de cobertura. Estas relaciones pueden visualizarse con un enfoque de análisis de redes, como se muestra en la Figura 1. Dicha figura expone que la estructura del mercado de repos es una red tipo rueda con los dealers como eje, resaltando la fuerte dependencia del mercado de estos intermediarios. Dada esta estructura, el mercado de repos se puede dividir en tres segmentos: clientes a dealers (C2D), entre dealers y dealers a clientes (D2C).
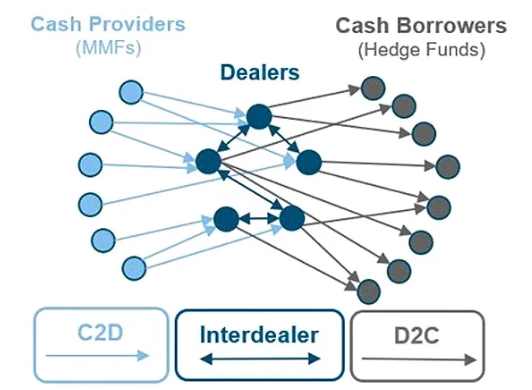
Figura 1: Esquema de la red del mercado de repos de bonos del Tesoro de EE.UU.
Nota: Las flechas indican la dirección del flujo de efectivo en la liquidación; en el vencimiento, el flujo se invierte.
Fuente: Reserva Federal de Nueva York
El marco
El segmento de clientes a dealers (C2D) refleja la financiación que los dealers solicitan de los clientes (la mayoría de los cuales son fondos del mercado monetario, MMFs), representando una fuente clave de suministro de efectivo en el mercado. Como estos prestamistas priorizan la seguridad y la liquidez, los dealers con mejor calificación crediticia predominan en el lado tomador. Por eso, los tipos de interés en este segmento suelen ser relativamente bajos y tienden a acercarse a la Tri-Party General Collateral Rate (TGCR). Esta actividad se lleva a cabo principalmente en la plataforma tripartita y en los servicios de compensación de clientes de la Fixed Income Clearing Corporation (FICC).
El segmento entre dealers (the Interdealer segment) representa la redistribución de liquidez entre dealers, siendo la principal fuente de fondos para los dealers con menor calificación, que no pueden negociar con fondos del mercado monetario. Los dealers con mejor calificación, como los primary dealers, también recurren a este segmento para cubrir necesidades imprevistas de financiación. Por estas razones, los tipos de interés entre dealers pueden mostrar mayor volatilidad intradía y tienden a situarse por encima del C2D. Es el menor de los tres segmentos y se liquida íntegramente en la FICC.
El segmento de dealers a clientes (D2C) representa los préstamos de dealers a cuentas apalancadas, siendo la mayoría hedge funds que aplican estrategias de valor relativo en bonos del Tesoro. Debido a que los hedge funds tienen un perfil de riesgo más alto, el coste de financiación en este segmento es el mayor de los tres y los participantes suelen utilizar el percentil 75 de la SOFR como referencia de la tasa D2C. Para financiar estos préstamos, los dealers se endeudan en los otros dos segmentos, obteniendo un spread de intermediación. Este segmento incluye tanto transacciones bilaterales fuera de compensación centralizada1 como actividades de repo en servicios de compensación de clientes de la FICC.2
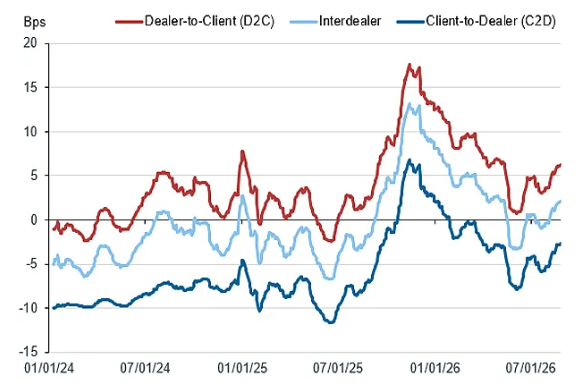
Figura 2: Tasa mediana ponderada por volumen de los segmentos de clientes
Calculada según la diferencia móvil de 20 días respecto del IORB
Fuente: Oficina de Investigación Financiera del Tesoro de EE.UU. (OFR), Banco de Nueva York (BNY), cálculos de la Mesa
Aplicación
Mediante el marco de segmentos de clientes, la Mesa puede comunicar de forma más efectiva a los interesados clave los desarrollos del mercado y monitorizar la transmisión de la política monetaria. Estos segmentos permiten a la Mesa comprender el rango de precios del repo al que se enfrentan los diferentes participantes del mercado.
Una aplicación clave de esta visión ampliada es evaluar la efectividad de los instrumentos de la Mesa para implementar la política monetaria. Por ejemplo, cuando la dinámica del mercado de repos lleva a que la TGCR supere el rango objetivo de los fondos federales3, este marco permite identificar qué segmentos de participantes operan dentro de los niveles más altos de tasas.
El marco de segmentos de clientes también enriquece la monitorización del mercado por parte de la Mesa, especialmente cuando la volatilidad de las tasas de repo aumenta. Por ejemplo, durante los días de reporte4, cuando los dealers reducen actividad de intermediación para gestionar sus balances, las tasas suben en todos los segmentos pero en diferente magnitud, tal como indica la Figura 3. Coincidiendo con otros indicadores del mercado, el marco muestra que los spreads entre segmentos (indicadores del margen de intermediación) se amplían durante esos días debido al aumento de costos de capital. Esto ayuda a entender de dónde proviene la presión de tasas y cómo se propaga por el mercado. Aunque los participantes suelen medir este diferencial con la diferencia entre el percentil 75 y 25 de la SOFR disponible públicamente, el spread D2C-C2D ofrece una perspectiva más precisa, ya que la distinción entre prestatarios es más clara.
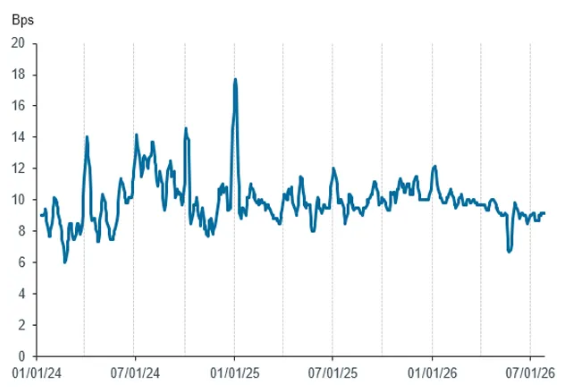
Figura 3: Margen de intermediación de repos (D2C-C2D), media móvil de 5 días
Nota: Las líneas marcadas indican fechas de fin de trimestre.
Fuente: Oficina de Investigación Financiera del Tesoro de EE.UU. (OFR), Banco de Nueva York (BNY), cálculos de la Mesa
Resiliencia ante el futuro desarrollo
El valor fundamental del marco de segmentos de clientes radica en analizar el mercado de repos según su verdadera estructura —como un conjunto diverso de segmentos con distintas clases de participantes— y no simplemente observando indicadores agregados como la SOFR, que buscan actuar como referencias representativas. Esta visión más granular permite a la Mesa comprender e interpretar más exactamente la dinámica del mercado de repos, promoviendo mejores debates sobre el control de tasas y la eficacia de la transmisión de la política monetaria. El marco también ayuda a la Mesa a determinar la efectividad de las herramientas actuales de política monetaria, a proponer ajustes de ser necesarios y a coordinar la comunicación acerca de la evolución estructural del mercado. De cara al futuro, el marco de segmentos de clientes será capaz de adaptarse a los importantes cambios estructurales derivados de la obligatoriedad de la compensación centralizada de repos sobre bonos del Tesoro de EE.UU. A medida que nuevos productos y contrapartes centrales ingresen, este marco será cada vez más valioso para monitorear el mercado en un entorno aceleradamente cambiante.
Notas:
1. Aunque la abrumadora mayoría del volumen de Non-Centrally Cleared Bilateral Repo (NCCBR) pertenece al segmento D2C, los otros segmentos también incluyen una pequeña parte de operaciones NCCBR.
2. Las Figuras 2 y 3 reflejan la actividad de repo overnight y liquidación al día en los segmentos de repos tripartito no centralizado y centralizado. No consideran el segmento bilateral no centralizado, del cual no se dispone de datos y que podría representar una parte significativa de las operaciones de D2C.
3. La tasa política de la Reserva Federal es la Effective Federal Funds Rate (EFFR), pero la Mesa monitorea las tasas de repos más amplias, ya que estas influyen en el mercado de fondos federales, cuya fuente clave de crédito —las Federal Home Loan Banks (FHLBs)— participa en ambos mercados.
4. Los días de reporte coinciden con fines de mes fiscal o trimestre, cuando los bancos reportan indicadores financieros y regulatorios clave y gestionan activamente sus balances.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
El informe financiero de Delta Air Lines (DAL.US) revela cómo la industria aérea "consume ganancias con energía". Los ingresos del tercer trimestre alcanzaron un récord, pero los altos precios del combustible reducen las perspectivas de ganancias.
Delta Air Lines tuvo un aumento del 62% interanual en los gastos de combustible ajustados durante el tercer trimestre, y su margen operativo ajustado cayó del 11,1% al 9,4%. Por lo tanto, estos resultados y las perspectivas futuras muestran la resiliencia operativa de este gigante aéreo frente a los precios altos del petróleo, pero todavía no hay señales de que el margen de ganancia vuelva a expandirse.
Morgan Stanley es optimista sobre SpaceX: el potencial de “Tera’Merica” está subestimado; la expansión de la IA empresarial y la capacidad de cómputo abren espacio para el crecimiento.
Morgan Stanley considera que la lógica de crecimiento de SpaceX se está expandiendo desde la industria aeroespacial y las comunicaciones satelitales hacia la inteligencia artificial empresarial y la infraestructura de cómputo, y que la reconstrucción de la manufactura avanzada en Estados Unidos podría abrir aún más oportunidades a largo plazo. La comercialización de la inteligencia artificial empresarial y la expansión del poder de cómputo constituyen un respaldo de crecimiento más directo, mientras que las oportunidades de manufactura representadas por “Tera’Merica” ofrecen a la empresa un potencial adicional de crecimiento a largo plazo.
Delta Airlines reduce sus expectativas de ganancias debido a que el aumento en el costo del combustible supera el incremento en los precios de los boletos
Delta Airlines reduce su previsión de ganancias anuales debido al aumento de costos de combustible por 6 mil millones de dólares; el alza significativa en los precios de los pasajes pone a prueba la tolerancia de los viajeros. Se espera que el negocio de refinación genere 700 millones de dólares de ganancias, lo que amortigua el impacto de los altos costos del combustible. Rajesh Kumar Singh, Reuters Chicago 9 de octubre – Delta Airlines (DAL.N) redujo el viernes el punto medio de su previsión de ganancias anuales cerca de un cuarto, debido a que el aumento en el costo del combustible contrarresta el efecto positivo de la fuerte demanda de viajes y los precios más altos de los pasajes. Esta reducción muestra los crecientes desafíos que enfrentan las aerolíneas estadounidenses: si los precios de combustibles siguen elevados, ¿los pasajeros estarán dispuestos a soportar aumentos adicionales en el precio de los boletos? Las aerolíneas ya han incrementado significativamente los precios este año y los analistas advierten que más aumentos podrían poner a prueba la voluntad de los viajeros de seguir consumiendo. La compañía, con sede en Atlanta, estima que su gasto anual en combustible aumentará unos 6 mil millones de dólares respecto al año pasado. Durante el tercer trimestre, el gasto en combustible aumentó un 62% interanual a 4.1 mil millones de dólares, más de 500 millones por encima de lo previsto en julio. Al ser consultado sobre el motivo de la revisión de la previsión, el director financiero de Delta, Erik Snell, dijo a los periodistas: “Esto es completamente un tema de combustible”, destacando que tanto el precio del crudo como del combustible refinado para aviones aumentaron desde el verano. Delta ahora espera una ganancia ajustada por acción anual de entre 5.10 y 5.60 dólares, por debajo de la previsión de julio de 6.50 a 7.50 dólares. Según datos del London Stock Exchange Group (LSEG), la nueva mediana de 5.35 dólares está por debajo de la estimación promedio de los analistas de 5.46 dólares. La compañía prevé una ganancia ajustada antes de impuestos de 4.5 mil millones de dólares para 2026. Según LSEG, las ganancias ajustadas por acción en el tercer trimestre fueron de 1.72 dólares, apenas por debajo de la previsión promedio de 1.76 dólares. El margen operativo ajustado cayó de 11.1% a 9.4%. Delta es la primera gran aerolínea estadounidense en reportar resultados del tercer trimestre; sus competidores United Airlines (UAL.O), American Airlines (AAL.O) y Southwest Airlines (LUV.N) presentarán resultados más adelante este mes. Alza en los precios de los pasajes Según la Oficina de Estadísticas de Transporte de EE.UU., durante los primeros ocho meses de 2026, el gasto en combustible de las aerolíneas estadounidenses para vuelos regulares fue de 42.9 mil millones de dólares, casi 13.2 mil millones más que el año anterior, aunque el consumo de combustible bajó ligeramente. La fuerte demanda y el limitado aumento de asientos ayudaron a las aerolíneas a trasladar el mayor costo del combustible a los pasajeros. De acuerdo al Índice de Precios al Consumidor de la Oficina de Estadísticas Laborales de EE.UU., los precios de los boletos de avión aumentaron aproximadamente un 25% en promedio en los cinco meses previos a agosto en comparación con el año anterior. Dado que los precios del combustible siguen elevados y los planes de crecimiento de capacidad de la industria se acelerarán en el cuarto trimestre, los analistas observan de cerca si aerolíneas como Delta podrán aumentar aún más los precios sin afectar la demanda de viajes. Los analistas de Deutsche Bank estiman que en el cuarto trimestre la proporción de costos de combustible recuperada por medidas de ingresos disminuirá y no se recuperará totalmente hasta principios de 2027. Delta afirma que la demanda sigue robusta. Snell señala que, dado que las reservas de pasajes para el cuarto trimestre ya están cerca del 60%, esperan que los ingresos crezcan un 20% interanual. Según LSEG, Delta prevé ganancias ajustadas por acción de entre 1.15 y 1.65 dólares para el cuarto trimestre, con una mediana de 1.40 dólares, alineada con la estimación promedio de los analistas de 1.39 dólares. Ventaja de la refinería Delta tiene una ventaja respecto a otras grandes aerolíneas estadounidenses: posee una refinería en las afueras de Filadelfia (link), de la que Snell espera que genere 700 millones de dólares de ganancias este año. “Tenemos una refinería, lo que nos da una cobertura—parcial—contra los precios del combustible, que ninguna otra compañía tiene”, afirmó. La refinería Monroe, adquirida en 2012, convierte crudo en combustible de avión y otros productos. Aunque Delta debe pagar el combustible a su división de operaciones a precios de mercado, las ganancias de la refinería quedan dentro de la empresa. Cuando la diferencia entre el precio del crudo y el de los productos refinados aumenta, esto ayuda a aliviar la presión de los costos que enfrentan las ae
¿Se acabó la teoría del “apocalipsis SaaS”? Autodesk (ADSK.US) y Intuit (INTU.US) lideran después de la tendencia negativa, Wall Street redefine la narrativa de “IA devorando software”.
Esta semana, Autodesk y Intuit podrían registrar el mayor aumento semanal en varios meses, destacándose en un contexto de presión sobre el sector tecnológico. Esto envía una señal de renovado optimismo del mercado respecto al crecimiento del sector SaaS (Software como Servicio).
Precios de las criptos
Más


