
La correlación negativa entre la tasa de interés real y el precio del oro se debilita, instituciones afirman que el oro recibe un apoyo estructural.

Resumen Financiero, 22 de septiembre—— Suki Cooper, directora global de investigación de commodities de Standard Chartered Bank, señala que la tradicional correlación negativa entre el oro y las tasas de interés reales se está debilitando. A pesar de las subas de tasas de la Reserva Federal y el incremento en los rendimientos de bonos del Tesoro estadounidense, los flujos hacia los ETFs de oro continúan, y las posiciones especulativas no están excesivamente sobrecargadas. El fortalecimiento del dólar estadounidense en el corto plazo es el principal riesgo bajista, pero el respaldo estructural proveniente de las compras de oro por parte de bancos centrales y la desdolarización es sólido. El banco prevé que el precio promedio del oro en el cuarto trimestre podría alcanzar los 4650 dólares por onza, y existe espacio para una recuperación hacia fin de año.
Durante mucho tiempo, las tasas de interés reales han sido vistas como la variable central que influye en el precio del oro, mostrando tradicionalmente una marcada correlación negativa. Pero
Se debilita la lógica tradicional; menor sensibilidad del oro a los rendimientos reales
Suki Cooper señala que, luego de la reciente suba de 25 puntos básicos de la Reserva Federal, el precio del oro ya ha absorbido el impacto negativo y se ha recuperado, buscando soporte técnico en la media móvil de 50 días. El foco del mercado está pasando de la política monetaria de corto plazo a cuestiones más grandes de largo plazo, como la desdolarización, el riesgo de devaluación monetaria y la posibilidad de intervención en el mercado. Se espera que la volatilidad en el precio del oro continúe, pero la demanda oficial proveniente de las compras constantes de oro por parte de bancos centrales sigue brindando soporte, y los distintos factores estructurales aún existen, aunque el ritmo de subida podría desacelerarse.
Los datos reflejan claramente el cambio en la correlación. Cooper dice: “La correlación del oro con los rendimientos de los bonos del Tesoro a 10 y 30 años ya está cerca de niveles neutros, en -20% y -10% respectivamente. También se ha debilitado la correlación negativa del oro con los rendimientos reales a 2 y 5 años, pasando de -30% y -38% hace un mes, a -16% y -22% actualmente, aunque ambos conjuntos de correlaciones siguen siendo relevantes”.
En 2026, las expectativas del mercado respecto a la política monetaria han experimentado un vuelco importante y este cambio merece todavía más atención. A principios de año, el mercado apostaba a dos recortes de tasas por parte de la Reserva Federal y entonces el oro cotizaba alrededor de 4500 dólares la onza. Ahora,
Flujos de inversión se revierten; posiciones especulativas no están saturadas
Aun cuando los rendimientos de los bonos estadounidenses permanecen elevados, la demanda de inversión en oro está repuntando.
En cuanto a las posiciones especulativas, actualmente no se observa una situación de sobrecalentamiento. En la previa de la reunión de la Reserva Federal de septiembre, los inversores de corto plazo principalmente redujeron su exposición mediante toma de ganancias; en las dos semanas previas a la reunión, las posiciones netas largas de los fondos cayeron en 11.800 contratos, siendo este el mayor descenso desde marzo de este año, con una reducción total de posiciones largas de 14.000 contratos.
Cooper señala: “El capital de corto plazo tiende a anticipar las expectativas de suba de tasas, reaccionando más rápidamente que frente a expectativas de recorte, por lo que, una vez concretada la suba, el margen de baja para el oro se comprime.” Actualmente, la proporción de posiciones largas netas de fondos sobre el total sigue siendo elevada, en 34%, por lo que la posición es generalmente positiva, pero Standard Chartered considera que dicha posición aún no puede considerarse como excesivamente saturada ni existe un gran riesgo de liquidación masiva.
El dólar sigue siendo el principal riesgo de corto plazo y surgen las expectativas de precio para el cuarto trimestre
Los economistas de Standard Chartered prevén que la Reserva Federal subirá las tasas una vez más en diciembre y luego mantendrá las tasas sin cambios durante todo el 2027. Tras elevar en 50 puntos básicos su estimación de la tasa terminal de la Fed, el banco ajustó al alza su pronóstico de curva para los bonos estadounidenses. Si bien la perspectiva alcista de recuperación del oro hacia fin de año se mantiene, aún enfrenta factores negativos.
Suki Cooper considera que,
La suba de tasas en septiembre alivió en parte la preocupación del mercado respecto a una devaluación del dólar, aumentando la ventaja relativa del billete estadounidense; por lo tanto, si el dólar continúa fortaleciéndose, podría ejercer presión temporal sobre el precio del oro. Sin embargo, los inversores ya habían descontado en gran medida la probabilidad de suba de tasas antes de la reunión, por lo que la toma de ganancias posterior fue de corta duración. Standard Chartered prevé que, durante el cuarto trimestre de este año, el precio promedio del oro sea de aproximadamente 4650 dólares la onza, mientras que el promedio actual del oro al contado en el tercer trimestre es de cerca de 4350 dólares, lo que lleva a la institución a tener buenas expectativas para la recuperación del precio hacia fin de año.
Conclusión
El esquema de formación de precios del oro está cambiando: la influencia de las tasas reales, que antes dominaba el mercado, está disminuyendo, mientras que factores estructurales de largo plazo como la desdolarización y las compras de oro por parte de bancos centrales están cobrando más relevancia. En el corto plazo, el fortalecimiento del dólar y las expectativas de nuevas subas de tasas por parte de la Fed generan volatilidad y limitan el ritmo de subida, pero las posiciones especulativas no están saturadas y los flujos hacia los ETFs se mantienen, brindando respaldo al precio.
El análisis de Standard Chartered indica que,
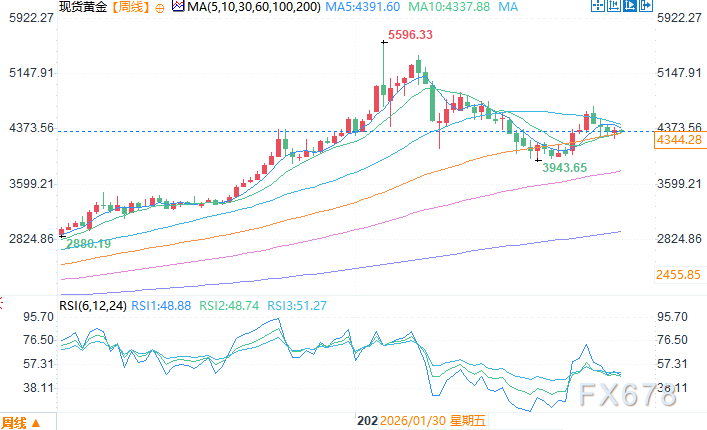
Gráfico semanal del oro al contado. Fuente: Yihuichong
Hora de Buenos Aires, 22 de septiembre, 11:15. Oro al contado cotiza en 4346,28 dólares por onza.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
El informe financiero de Delta Air Lines (DAL.US) revela cómo la industria aérea "consume ganancias con energía". Los ingresos del tercer trimestre alcanzaron un récord, pero los altos precios del combustible reducen las perspectivas de ganancias.
Delta Air Lines tuvo un aumento del 62% interanual en los gastos de combustible ajustados durante el tercer trimestre, y su margen operativo ajustado cayó del 11,1% al 9,4%. Por lo tanto, estos resultados y las perspectivas futuras muestran la resiliencia operativa de este gigante aéreo frente a los precios altos del petróleo, pero todavía no hay señales de que el margen de ganancia vuelva a expandirse.
Morgan Stanley es optimista sobre SpaceX: el potencial de “Tera’Merica” está subestimado; la expansión de la IA empresarial y la capacidad de cómputo abren espacio para el crecimiento.
Morgan Stanley considera que la lógica de crecimiento de SpaceX se está expandiendo desde la industria aeroespacial y las comunicaciones satelitales hacia la inteligencia artificial empresarial y la infraestructura de cómputo, y que la reconstrucción de la manufactura avanzada en Estados Unidos podría abrir aún más oportunidades a largo plazo. La comercialización de la inteligencia artificial empresarial y la expansión del poder de cómputo constituyen un respaldo de crecimiento más directo, mientras que las oportunidades de manufactura representadas por “Tera’Merica” ofrecen a la empresa un potencial adicional de crecimiento a largo plazo.
Delta Airlines reduce sus expectativas de ganancias debido a que el aumento en el costo del combustible supera el incremento en los precios de los boletos
Delta Airlines reduce su previsión de ganancias anuales debido al aumento de costos de combustible por 6 mil millones de dólares; el alza significativa en los precios de los pasajes pone a prueba la tolerancia de los viajeros. Se espera que el negocio de refinación genere 700 millones de dólares de ganancias, lo que amortigua el impacto de los altos costos del combustible. Rajesh Kumar Singh, Reuters Chicago 9 de octubre – Delta Airlines (DAL.N) redujo el viernes el punto medio de su previsión de ganancias anuales cerca de un cuarto, debido a que el aumento en el costo del combustible contrarresta el efecto positivo de la fuerte demanda de viajes y los precios más altos de los pasajes. Esta reducción muestra los crecientes desafíos que enfrentan las aerolíneas estadounidenses: si los precios de combustibles siguen elevados, ¿los pasajeros estarán dispuestos a soportar aumentos adicionales en el precio de los boletos? Las aerolíneas ya han incrementado significativamente los precios este año y los analistas advierten que más aumentos podrían poner a prueba la voluntad de los viajeros de seguir consumiendo. La compañía, con sede en Atlanta, estima que su gasto anual en combustible aumentará unos 6 mil millones de dólares respecto al año pasado. Durante el tercer trimestre, el gasto en combustible aumentó un 62% interanual a 4.1 mil millones de dólares, más de 500 millones por encima de lo previsto en julio. Al ser consultado sobre el motivo de la revisión de la previsión, el director financiero de Delta, Erik Snell, dijo a los periodistas: “Esto es completamente un tema de combustible”, destacando que tanto el precio del crudo como del combustible refinado para aviones aumentaron desde el verano. Delta ahora espera una ganancia ajustada por acción anual de entre 5.10 y 5.60 dólares, por debajo de la previsión de julio de 6.50 a 7.50 dólares. Según datos del London Stock Exchange Group (LSEG), la nueva mediana de 5.35 dólares está por debajo de la estimación promedio de los analistas de 5.46 dólares. La compañía prevé una ganancia ajustada antes de impuestos de 4.5 mil millones de dólares para 2026. Según LSEG, las ganancias ajustadas por acción en el tercer trimestre fueron de 1.72 dólares, apenas por debajo de la previsión promedio de 1.76 dólares. El margen operativo ajustado cayó de 11.1% a 9.4%. Delta es la primera gran aerolínea estadounidense en reportar resultados del tercer trimestre; sus competidores United Airlines (UAL.O), American Airlines (AAL.O) y Southwest Airlines (LUV.N) presentarán resultados más adelante este mes. Alza en los precios de los pasajes Según la Oficina de Estadísticas de Transporte de EE.UU., durante los primeros ocho meses de 2026, el gasto en combustible de las aerolíneas estadounidenses para vuelos regulares fue de 42.9 mil millones de dólares, casi 13.2 mil millones más que el año anterior, aunque el consumo de combustible bajó ligeramente. La fuerte demanda y el limitado aumento de asientos ayudaron a las aerolíneas a trasladar el mayor costo del combustible a los pasajeros. De acuerdo al Índice de Precios al Consumidor de la Oficina de Estadísticas Laborales de EE.UU., los precios de los boletos de avión aumentaron aproximadamente un 25% en promedio en los cinco meses previos a agosto en comparación con el año anterior. Dado que los precios del combustible siguen elevados y los planes de crecimiento de capacidad de la industria se acelerarán en el cuarto trimestre, los analistas observan de cerca si aerolíneas como Delta podrán aumentar aún más los precios sin afectar la demanda de viajes. Los analistas de Deutsche Bank estiman que en el cuarto trimestre la proporción de costos de combustible recuperada por medidas de ingresos disminuirá y no se recuperará totalmente hasta principios de 2027. Delta afirma que la demanda sigue robusta. Snell señala que, dado que las reservas de pasajes para el cuarto trimestre ya están cerca del 60%, esperan que los ingresos crezcan un 20% interanual. Según LSEG, Delta prevé ganancias ajustadas por acción de entre 1.15 y 1.65 dólares para el cuarto trimestre, con una mediana de 1.40 dólares, alineada con la estimación promedio de los analistas de 1.39 dólares. Ventaja de la refinería Delta tiene una ventaja respecto a otras grandes aerolíneas estadounidenses: posee una refinería en las afueras de Filadelfia (link), de la que Snell espera que genere 700 millones de dólares de ganancias este año. “Tenemos una refinería, lo que nos da una cobertura—parcial—contra los precios del combustible, que ninguna otra compañía tiene”, afirmó. La refinería Monroe, adquirida en 2012, convierte crudo en combustible de avión y otros productos. Aunque Delta debe pagar el combustible a su división de operaciones a precios de mercado, las ganancias de la refinería quedan dentro de la empresa. Cuando la diferencia entre el precio del crudo y el de los productos refinados aumenta, esto ayuda a aliviar la presión de los costos que enfrentan las ae
¿Se acabó la teoría del “apocalipsis SaaS”? Autodesk (ADSK.US) y Intuit (INTU.US) lideran después de la tendencia negativa, Wall Street redefine la narrativa de “IA devorando software”.
Esta semana, Autodesk y Intuit podrían registrar el mayor aumento semanal en varios meses, destacándose en un contexto de presión sobre el sector tecnológico. Esto envía una señal de renovado optimismo del mercado respecto al crecimiento del sector SaaS (Software como Servicio).
Precios de las criptos
Más


