
¿El mercado ya no confía en los bonos del Tesoro de EE. UU. como antes?

👆Hacé clic en las letras azules para seguirnos
Prima por plazo
Si hablamos del riesgo que más preocupa actualmente en la bolsa de EE.UU., el rendimiento de los bonos estadounidenses definitivamente ocupa un lugar destacado. En el último tiempo, el rendimiento de los bonos a 10 años se ha vuelto incontrolable; hoy durante la jornada se acercó al 5,16%, mientras que el rendimiento a 30 años subió al 5,45%, alcanzando el nivel más alto desde 2004. ¿Cuál es entonces la razón fundamental detrás de este incremento en el rendimiento? ¿Cómo afectará finalmente al mercado bursátil? Hoy, un artículo interno de Bloomberg realizó un análisis muy valioso de este tema, vamos a verlo juntos.
El analista macroeconómico de Bloomberg, Simon White, considera que, últimamente, las razones para el aumento sostenido en el rendimiento de los bonos estadounidenses han empezado a cambiar. Anteriormente, la suba en los rendimientos respondía principalmente a la percepción del mercado de que la Reserva Federal seguiría subiendo las tasas; White opina que ese tipo de suba era positiva, porque la Reserva Federal podía controlarla: se podía prever hasta dónde llegaría y cuándo se frenaría.
Pero en el aumento de ayer del rendimiento a 30 años, aproximadamente la mitad no provino de la expectativa de suba de tasas, sino de la prima por plazo. La prima por plazo es la compensación adicional que los inversores exigen por prestar dinero al gobierno durante varios años. Cuanto mayor es el plazo, mayor la incertidumbre (por eso se dice que “a la noche larga, más sueños extraños”), así que los inversores exigen mayor interés para aceptar el trato. Esto es lo que se conoce como prima por plazo. White sostiene que, si este aumento reciente en el rendimiento de los bonos se debe a la prima por plazo, eso indica que los inversores empiezan a preocuparse por las incertidumbres de largo plazo y a desconfiar de mantener bonos estadounidenses a largo plazo. Eso es algo que la Reserva Federal no puede controlar directamente.
Pueden ver este gráfico: la línea superior es la prima por plazo calculada por el modelo de Bloomberg, y la inferior es el rendimiento del bono a 30 años. Tras la recompra de bonos a largo plazo por parte del Tesoro en agosto y la suba de tasas de la Reserva Federal en septiembre, la prima por plazo bajó, lo que ayudó a frenar parcialmente la suba del rendimiento. Pero después de la publicación del PMI, la prima por plazo empezó a subir, y el rendimiento a 30 años alcanzó un máximo desde 2004.
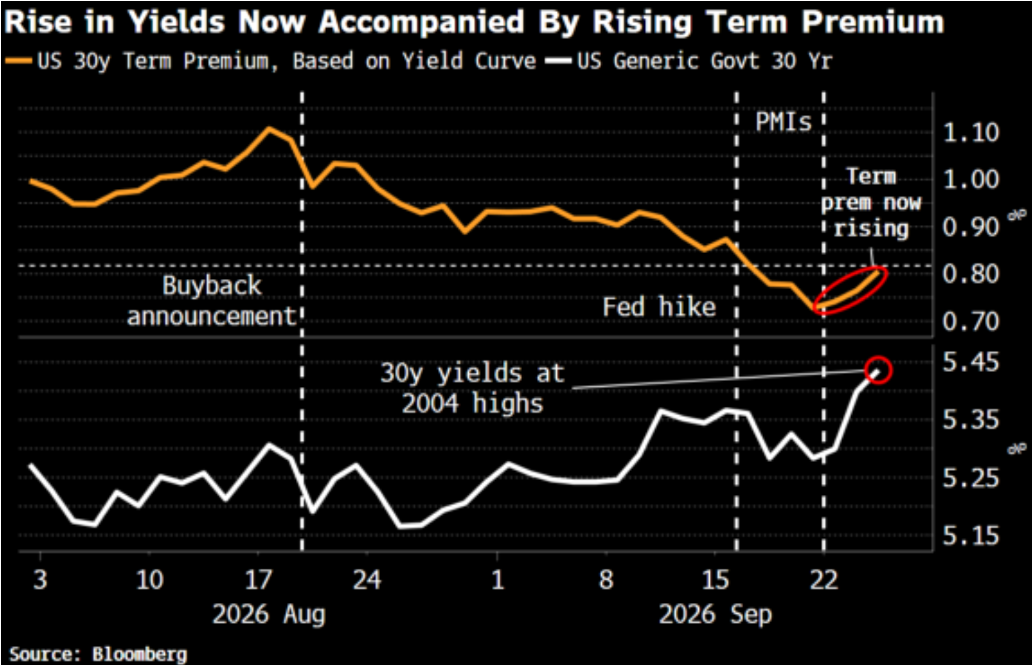
¿Por qué, entonces, un mejor dato de PMI vuelve más riesgoso al bono estadounidense? White responde que un buen PMI indica que el gobierno sigue gastando mucho, lo que agrava los problemas fiscales. Este crecimiento económico se basa en gran medida en el gasto fiscal. Desde 2020 hasta hoy, el déficit fiscal estadounidense suma casi 15 billones de dólares, pero la tasa de desempleo promedio solo es del 4,8%. A pesar de que la economía no está mal, el gobierno sigue gastando fuertemente, algo muy poco razonable. Estos enormes déficits han incrementado las ganancias corporativas y han sostenido la enorme inversión de capital en infraestructura de IA y endeudamiento. Así que, datos positivos en el PMI pueden implicar que el gobierno está despilfarrando, lo que lleva a más ventas de bonos y provoca un aumento de la prima por plazo.
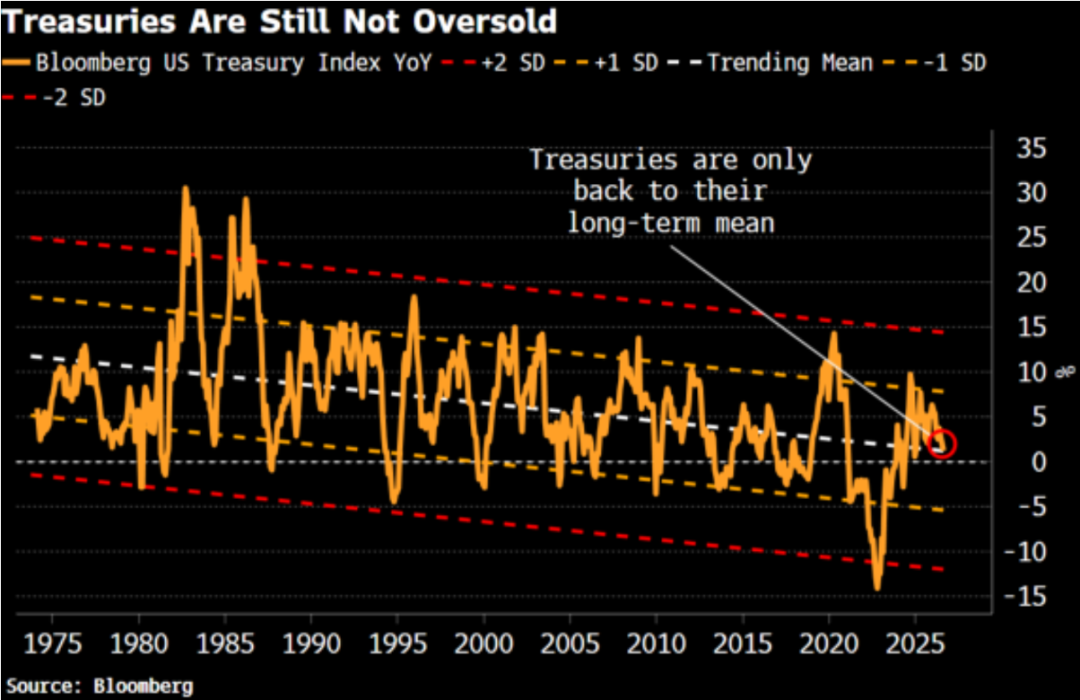
White también indica que, aunque los bonos estadounidenses ya han caído considerablemente, desde una perspectiva histórica, todavía no puede hablarse de sobreventa. El índice de bonos estadounidenses que sigue Bloomberg apenas ha vuelto al nivel promedio de su tendencia de largo plazo, sin llegar a una desviación estándar. Por eso White cree que, si la presión vendedora continúa, los precios de los bonos seguirán teniendo margen para caer y los rendimientos podrían seguir subiendo.
Además, White observó que, siempre que el rendimiento del bono a 10 años supera el 5,25%, casi nunca ocurre que uno de estos activos (acciones o bonos) caiga y el otro suba. Traducido: tanto la bolsa como los bonos caen juntos. Normalmente, estos activos se mueven en sentido opuesto y ayudan a diversificar el riesgo de una cartera, pero si ambos bajan al mismo tiempo, los inversores venden aún más bonos, llevando los rendimientos aún más arriba y creando un círculo vicioso.
Bien, hasta aquí el análisis de White. Ahora veamos la opinión de Justin, el analista del equipo de inversión de EE.UU. que más conoce sobre bonos estadounidenses.
Según Justin, para bajar los rendimientos de largo plazo se necesitan dos condiciones: que la Reserva Federal pase a una política monetaria más flexible, y que el gobierno de EE.UU. ajuste significativamente su política fiscal. Pero hoy ninguna de estas dos condiciones se da, y tampoco se ven signos de que vayan a cambiar en el corto plazo.
Veamos primero la Reserva Federal: hoy la demanda económica sigue fuerte, el precio del petróleo se mantiene alto, las empresas tienen capacidad para trasladar los mayores costos a los consumidores, y bajar la inflación así es mucho más difícil. En ese contexto, a la Reserva Federal le costará adoptar una postura más flexible solo porque suban los rendimientos de largo plazo. Mientras la inflación, el empleo y el consumo no caigan sensiblemente, la prioridad seguirá siendo controlar la inflación.
Respecto a los temas fiscales, ya nadie ignora la gravedad del problema de los bonos estadounidenses. Según estimaciones de la Oficina de Presupuesto del Congreso de EE.UU., este año el gobierno federal gastará más de 1 billón de dólares solo en intereses netos, y para 2036 esa cifra se duplicará hasta 2,1 billones. Esto hará que endeudarse sea cada vez más caro y difícil, llevando a una carga de intereses más pesada y a una preocupación creciente del mercado sobre la sostenibilidad fiscal de EE.UU. a largo plazo.
Por eso Justin considera que los rendimientos largos siguen bajo enorme presión. Aunque la Reserva Federal deje de subir tasas, los problemas fiscales seguirán haciendo que los rendimientos permanezcan elevados. Por eso, creo que ver rendimientos largos por encima del 5% podría convertirse en la nueva normalidad.
¿Qué implica esto para la bolsa? Primero, irá empujando el dinero de acciones de alto crecimiento hacia aquellas con ganancias más seguras, algo que ya mencioné ayer. Pero más importante todavía es lo que dice White: la caída simultánea de acciones y bonos que puede provocarse por la nueva suba de los rendimientos. Si eso ocurre, ya no será solo un cambio de sectores. Como los niveles de apalancamiento en el mercado no son bajos, según datos de FINRA (la Autoridad Reguladora de la Industria Financiera de EE.UU.), en agosto los inversores pidieron prestados a los brokers unos 1,45 billones de dólares para comprar acciones, un aumento del 37% respecto al año anterior. Esto significa que, si caen ambos mercados, el valor de las garantías también baja, y algunos inversores se verán obligados a cubrir márgenes o incluso a vender activos, generando un efecto dominó en la bolsa. Así que, si los rendimientos de los bonos estadounidenses siguen subiendo sin control, conviene prepararse para una corrección bursátil; no hay que asumir que la bolsa es inmune: atención aquí.
Contactanos
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Delta Airlines reduce sus expectativas de ganancias debido a que el aumento en el costo del combustible supera el incremento en los precios de los boletos
Delta Airlines reduce su previsión de ganancias anuales debido al aumento de costos de combustible por 6 mil millones de dólares; el alza significativa en los precios de los pasajes pone a prueba la tolerancia de los viajeros. Se espera que el negocio de refinación genere 700 millones de dólares de ganancias, lo que amortigua el impacto de los altos costos del combustible. Rajesh Kumar Singh, Reuters Chicago 9 de octubre – Delta Airlines (DAL.N) redujo el viernes el punto medio de su previsión de ganancias anuales cerca de un cuarto, debido a que el aumento en el costo del combustible contrarresta el efecto positivo de la fuerte demanda de viajes y los precios más altos de los pasajes. Esta reducción muestra los crecientes desafíos que enfrentan las aerolíneas estadounidenses: si los precios de combustibles siguen elevados, ¿los pasajeros estarán dispuestos a soportar aumentos adicionales en el precio de los boletos? Las aerolíneas ya han incrementado significativamente los precios este año y los analistas advierten que más aumentos podrían poner a prueba la voluntad de los viajeros de seguir consumiendo. La compañía, con sede en Atlanta, estima que su gasto anual en combustible aumentará unos 6 mil millones de dólares respecto al año pasado. Durante el tercer trimestre, el gasto en combustible aumentó un 62% interanual a 4.1 mil millones de dólares, más de 500 millones por encima de lo previsto en julio. Al ser consultado sobre el motivo de la revisión de la previsión, el director financiero de Delta, Erik Snell, dijo a los periodistas: “Esto es completamente un tema de combustible”, destacando que tanto el precio del crudo como del combustible refinado para aviones aumentaron desde el verano. Delta ahora espera una ganancia ajustada por acción anual de entre 5.10 y 5.60 dólares, por debajo de la previsión de julio de 6.50 a 7.50 dólares. Según datos del London Stock Exchange Group (LSEG), la nueva mediana de 5.35 dólares está por debajo de la estimación promedio de los analistas de 5.46 dólares. La compañía prevé una ganancia ajustada antes de impuestos de 4.5 mil millones de dólares para 2026. Según LSEG, las ganancias ajustadas por acción en el tercer trimestre fueron de 1.72 dólares, apenas por debajo de la previsión promedio de 1.76 dólares. El margen operativo ajustado cayó de 11.1% a 9.4%. Delta es la primera gran aerolínea estadounidense en reportar resultados del tercer trimestre; sus competidores United Airlines (UAL.O), American Airlines (AAL.O) y Southwest Airlines (LUV.N) presentarán resultados más adelante este mes. Alza en los precios de los pasajes Según la Oficina de Estadísticas de Transporte de EE.UU., durante los primeros ocho meses de 2026, el gasto en combustible de las aerolíneas estadounidenses para vuelos regulares fue de 42.9 mil millones de dólares, casi 13.2 mil millones más que el año anterior, aunque el consumo de combustible bajó ligeramente. La fuerte demanda y el limitado aumento de asientos ayudaron a las aerolíneas a trasladar el mayor costo del combustible a los pasajeros. De acuerdo al Índice de Precios al Consumidor de la Oficina de Estadísticas Laborales de EE.UU., los precios de los boletos de avión aumentaron aproximadamente un 25% en promedio en los cinco meses previos a agosto en comparación con el año anterior. Dado que los precios del combustible siguen elevados y los planes de crecimiento de capacidad de la industria se acelerarán en el cuarto trimestre, los analistas observan de cerca si aerolíneas como Delta podrán aumentar aún más los precios sin afectar la demanda de viajes. Los analistas de Deutsche Bank estiman que en el cuarto trimestre la proporción de costos de combustible recuperada por medidas de ingresos disminuirá y no se recuperará totalmente hasta principios de 2027. Delta afirma que la demanda sigue robusta. Snell señala que, dado que las reservas de pasajes para el cuarto trimestre ya están cerca del 60%, esperan que los ingresos crezcan un 20% interanual. Según LSEG, Delta prevé ganancias ajustadas por acción de entre 1.15 y 1.65 dólares para el cuarto trimestre, con una mediana de 1.40 dólares, alineada con la estimación promedio de los analistas de 1.39 dólares. Ventaja de la refinería Delta tiene una ventaja respecto a otras grandes aerolíneas estadounidenses: posee una refinería en las afueras de Filadelfia (link), de la que Snell espera que genere 700 millones de dólares de ganancias este año. “Tenemos una refinería, lo que nos da una cobertura—parcial—contra los precios del combustible, que ninguna otra compañía tiene”, afirmó. La refinería Monroe, adquirida en 2012, convierte crudo en combustible de avión y otros productos. Aunque Delta debe pagar el combustible a su división de operaciones a precios de mercado, las ganancias de la refinería quedan dentro de la empresa. Cuando la diferencia entre el precio del crudo y el de los productos refinados aumenta, esto ayuda a aliviar la presión de los costos que enfrentan las ae
¿Se acabó la teoría del “apocalipsis SaaS”? Autodesk (ADSK.US) y Intuit (INTU.US) lideran después de la tendencia negativa, Wall Street redefine la narrativa de “IA devorando software”.
Esta semana, Autodesk y Intuit podrían registrar el mayor aumento semanal en varios meses, destacándose en un contexto de presión sobre el sector tecnológico. Esto envía una señal de renovado optimismo del mercado respecto al crecimiento del sector SaaS (Software como Servicio).
Starlink apunta al mercado de telecomunicaciones móviles de Estados Unidos, SpaceX (SPCX.US) abre nuevas oportunidades de crecimiento: Wall Street se enfoca en la reconfiguración del sector de telecomunicaciones
Combinando la capacidad satelital existente, SpaceX está completando la transición necesaria para pasar de una “conexión de emergencia ocasional” a un “servicio móvil de uso diario.” La red satelital ofrece una cobertura amplia y complementa las zonas sin acceso terrestre; la red terrestre de baja frecuencia mejora la conexión dentro de edificios y en entornos con obstáculos complejos, formando así una solución complementaria.

Precios de las criptos
Más


