
JPMorgan: El periodo de "asesinar valoraciones" por parte de los siete gigantes tecnológicos de EE.UU. está llegando a su fin, pero será difícil que vuelvan a estar "en solitario".

Tras varios meses de compresión de valuaciones en el sector tecnológico de las acciones estadounidenses, JPMorgan considera que la etapa más difícil ya podría haber quedado atrás, aunque la era donde “la tecnología lideraba en solitario” no volverá a repetirse.
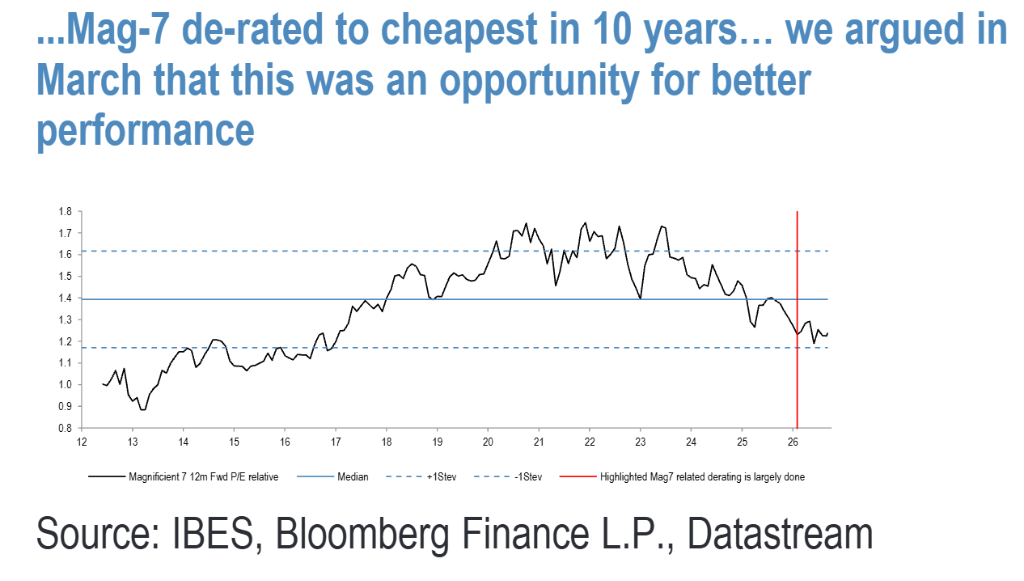
Según Puesto de Trading Chasing Wind, el estratega de JPMorgan, Mislav Matejka, señaló en un reporte publicado el 28 de septiembre que las valuaciones de las grandes tecnológicas representadas por el “Mag-7” (los “Siete Magníficos” de la tecnología) han caído a su nivel más bajo en 10 años, mientras que la prima del PER de los Hyperscalers sobre el S&P 500 también se ha reducido a más de una desviación estándar por debajo de su media, y el proceso de recorte de valuaciones se encuentra en gran medida llegando a su final. El informe mantiene a la vez una posición de sobreponderación en semiconductores y recomienda retomar la estrategia de “ir en largo en semiconductores y corto en software”.
Sin embargo, JPMorgan deja en claro que es poco probable que el sector tecnológico vuelva a la configuración extremadamente dominante que supo tener en el pasado. La entidad considera que el ciclo de inversión en AI seguirá impulsando el sector, el potencial de ganancias se mantiene sólido, y la monetización cada vez es más visible, lo que sostiene el renovado interés del mercado en el sector tech—pero la época en la cual las tecnológicas conducían de forma hegemónica los retornos del mercado ha quedado atrás.
Mag-7 y Hyperscalers: La compresión de valuación está llegando a su fin
El Mag-7 viene rindiendo por debajo del índice desde principios de este año, y su PER a 12 meses proyectado en relación al S&P 500 ha caído a cerca de una desviación estándar por debajo del promedio, alcanzando el nivel más barato en 10 años. Desde marzo de este año, JPMorgan ya venía advirtiendo que esta reducción de valuaciones podría haber sido excesiva.
El índice de Hyperscalers—which abarca Amazon, Google, Microsoft, Meta y Oracle—ha rendido desde comienzos de año 8% menos que el S&P 500. Con el aumento acelerado en el gasto de capital impulsado por la AI, el flujo de caja libre de estas compañías está pasando a terreno negativo: de acuerdo a datos de Bloomberg, el flujo de caja libre combinado de estas cinco empresas se estima disminuirá de unos US$ 233.400 millones en 2024 hasta unos US$ 10.600 millones en 2026, volviéndose negativo para 2027. Al mismo tiempo, ha aumentado tanto la deuda como la financiación vía equity.
JPMorgan reconoce que la transición del modelo de negocio desde activos livianos hacia activos pesados explica en parte la compresión de valuación, pero sostiene que el PER relativo se encuentra ya más de una desviación estándar por debajo de la media, lo que sugiere cierta sobrerreacción. El banco considera que el desempeño bursátil de los Hyperscalers recibirá el apoyo del crecimiento de las ganancias—aunque una mayor compresión de valuaciones podría limar parte de ese rendimiento, no lo neutralizaría completamente.
Otra preocupación usual es la capacidad de monetización. Si bien los precios de los tokens LLM han caído fuertemente en los últimos meses, JPMorgan señala que el volumen de consumo ha crecido lo suficiente como para compensar esa baja de precios, por lo que el gasto total sigue creciendo y se acumulan más ejemplos de monetización.
Semiconductores: Ganancias en alza, oportunidad en el trade de pares
JPMorgan mantiene su postura de sobreponderar el sector semiconductores, recomendando volver a la estrategia de “largo en semiconductores y corto en software”.
Durante el cierre de posiciones por momentum entre junio y julio de este año, el índice de semiconductores de Filadelfia (SOX) llegó a caer hasta un 28%, mientras que el KOSPI coreano se desplomó un 39%, potenciado por temores sobre recortes en HBM, mejoras en la eficiencia de algoritmos y menor demanda de memoria RAM. Sin embargo, a finales de julio JPMorgan llamó a volver a una postura alcista en semiconductores, citando el fortalecimiento de las ganancias.
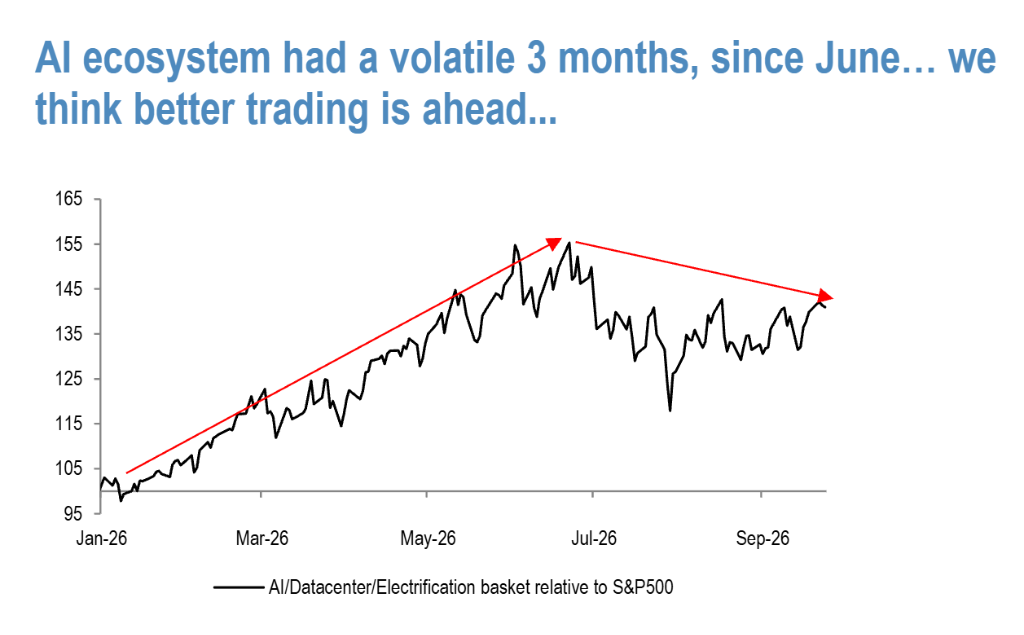
Los datos confirman este criterio: desde que en junio el precio relativo de semiconductores frente a software tocó techo, las ganancias por acción proyectadas a 12 meses para semiconductores se han revisado al alza en un 30%; mientras tanto, las expectativas de ganancias en el sector software no muestran casi mejoras. JPMorgan considera que esta marcada divergencia entre valuaciones y resultados crea una buena oportunidad de compra.
En cuanto a los fundamentos del sector, el equipo de research en semiconductores de JPMorgan subraya que el equilibrio entre oferta y demanda posiblemente no se logre antes de 2028, y los precios podrían seguir aumentando hasta 2027. Los comentarios de varias empresas en sus presentaciones trimestrales refuerzan la idea de una demanda en aceleración: los directivos de Broadcom dicen que la demanda por inferencia está impulsando la adopción de XPU personalizados; Applied Materials dio un guidance muy por encima de las expectativas y describió una inusual visibilidad sólida por ocho trimestres de su mayor cliente; Arm Holdings por su lado indicó que su pipeline cloud/AI está creciendo al doble año tras año.
Las proyecciones de gasto de capital de los Hyperscalers apoyan esta visión. JPMorgan estima que el capex combinado de los Hyperscalers pasará de US$ 950.000 millones estimados en 2026 a US$ 1,4 billones en 2027, y alcanzará los US$ 3 billones en 2030, con una tasa de crecimiento anual compuesta de alrededor del 28% entre 2027 y 2030.
Dentro de la cadena de suministro de semiconductores, JPMorgan destaca particularmente el subsegmento de equipos para semiconductores (SPE), con ASML como su compañía clave europea. El mercado apuesta a una baja en las ganancias de ASML, lo que mantiene bajo su ratio PEG, pero JPMorgan ve esto como una oportunidad de compra: sus analistas creen que los fundamentales de la empresa demostrarán ser sólidos.
Software: Valuaciones en mínimos históricos, pero falta soporte de fundamentals
El sector software viene rezagado frente al mercado desde mediados del año pasado, en un contexto de temor de los inversores de que la irrupción de AI vuelva obsoleto su modelo de negocio y fuente de ingresos. En este momento, el AI Vulnerable basket de Estados Unidos y las acciones europeas en riesgo por AI cotizan cerca de mínimos históricos en valuación.
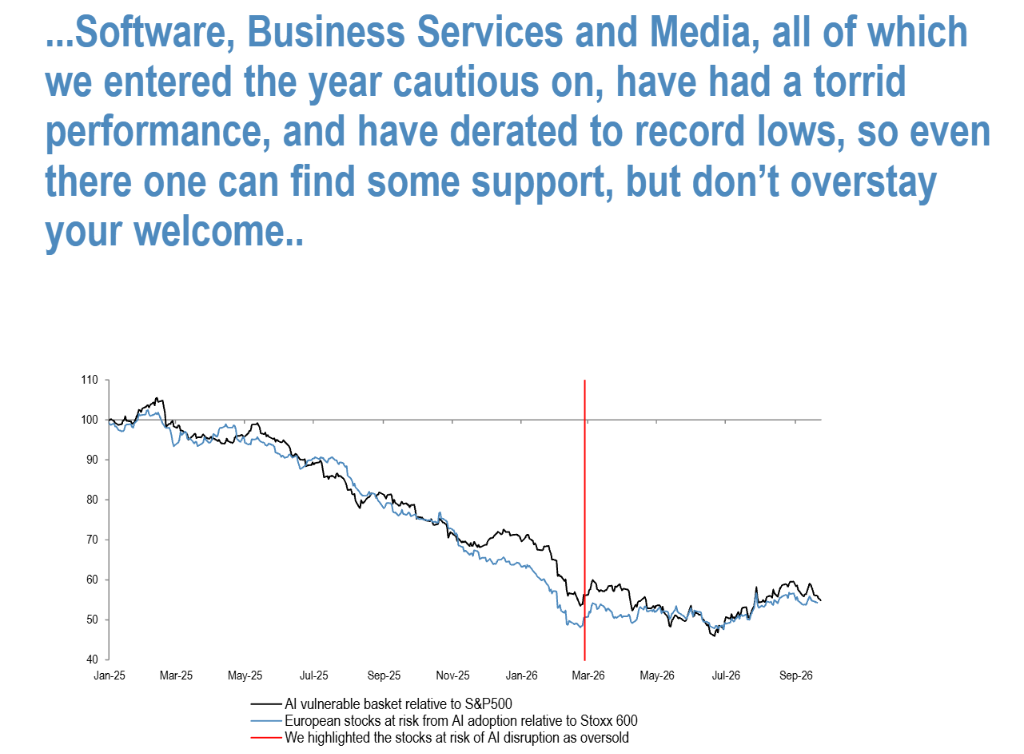
A fines de junio de este año, comentarios de Dario Amodei, CEO de Anthropic, respecto a la necesidad de “ralentizar el desarrollo de AI de vanguardia”, impulsaron una suba en un solo día de 12,2% en software respecto a semiconductores—una de las mayores alzas diarias de la historia. JPMorgan se muestra escéptico, opinando que la carrera por la AI es fundamentalmente una “lucha existencial, en la que el ganador se lo lleva todo”, y ve poco probable una desaceleración marcada.
En marzo de este año JPMorgan ya había mencionado que, dado el fuerte retroceso en software, había espacio para rebotes tácticos a corto plazo, recomendando no sobreapostar en corto. No obstante, el banco remarcó que el sector seguirá bajo cuestionamientos en torno a su rentabilidad y que podría estar años por detrás respecto a otras áreas del ecosistema AI.
La ciberseguridad es la excepción dentro del software. JPMorgan indica que las amenazas emergentes asociadas a modelos AI han impulsado en estos meses las cotizaciones de empresas de ciberseguridad, y espera que la tendencia de AI Security siga vigente.
Mercado en general: repunte esperado si se estabilizan petróleo y tasas
JPMorgan cree que, si el precio del petróleo y la volatilidad de tasas se moderan, sumado al fin de factores estacionales adversos en septiembre, el mercado accionario podría retomar la senda alcista, con los sólidos resultados del tercer trimestre funcionando como un catalizador clave.
El mercado enfrenta actualmente dos principales focos de volatilidad: por un lado, el rendimiento del bono a 10 años en EE.UU. superó la semana pasada el umbral del 5% por primera vez en casi dos décadas, estimulado por subas en el precio de la energía, solidez de subíndices PMI, flojo interés en la licitación a 5 años y comentarios hawkish de miembros de la Reserva Federal; por otro lado, la escalada de tensiones entre Irán y EE.UU elevó el precio del petróleo. A pesar de esto, tanto el S&P 500 como el Euro Stoxx 600 han retrocedido apenas entre un 1% y un 3% desde sus picos, mostrando una resiliencia notable ante la volatilidad.
JPMorgan destaca que la mejora del sector tecnológico beneficia al mercado en su conjunto—la tecnología representa el 39% y el 44% de los índices de EE.UU. y mercados emergentes, respectivamente—pero el outperformance del sector tech no es condición necesaria para que suba el mercado. Durante el cierre de posiciones de momentum entre junio y julio, tanto KOSPI como SOX se desplomaron, pero el mercado general se mantuvo firme y alcanzó nuevos máximos en agosto, perdiendo fuerza recién tras el reciente rebote en tasas y petróleo.
Respecto a la asignación de carteras, JPMorgan mantiene la sobreponderación en semiconductores, infrapondera software y medios, y ve con buenos ojos a Corea y mercados emergentes por sus oportunidades indirectas ligadas a la recuperación del sector semiconductores.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
¡Starship de SpaceX (SPCX.US) entra en órbita por primera vez! Lleva a bordo 26 satélites Starlink V3 y comienza su misión de "ganar dinero"
El nuevo cohete de carga pesada de la próxima generación de SpaceX, “Starship”, logró entrar exitosamente en la órbita terrestre por primera vez en la mañana del lunes, marcando un hito clave para este costoso proyecto de cohetes.
Ellison añade 67 millones de acciones de Oracle (ORCL.US) como garantía de préstamo para respaldar la oferta de Paramount (PSKY.US) por la adquisición de Warner por 100 mil millones de dólares.
Como una de las figuras clave impulsando la adquisición de Warner Bros. Discovery por Paramount Global, Lawrence Ellison, presidente ejecutivo y director técnico de Oracle, ha aumentado en 67 millones de acciones la cantidad de acciones de Oracle utilizadas como garantía para préstamos personales en comparación con el año pasado.
¿Qué señal es esta? La empresa del hijo de Trump invierte 10 millones de dólares en el proveedor de servicios de defensa con drones Draganfly (DPRO.US)
Unusual Machines, respaldada por Donald Trump Jr., junto con una empresa estadounidense de gestión de activos, realizó una inversión de 10 millones de dólares en Draganfly, una compañía canadiense.
Precios de las criptos
Más


