
🚀 ¡La doble cumbre de IA estalla esta noche! La Casa Blanca invita, OpenAI entrega: ¿A quién llegará el dinero primero? Lista de 12 beneficiarios y análisis del ritmo de negociación
 2026/09/29 07:22
🔥 ¡Radar de tendencias de acciones estadounidenses ya disponible! 3 principales líneas de acciones de EEUU + 6 acciones seleccionadas + calendario de 7 eventos clave, ¿dónde está la oportunidad esta semana en Wall Street? Hacé clic para ver de un vistazo las 22 direcciones de trading→
I. Contexto de mercado: Bajo presión de tasas, las "dos conferencias" surgen como nuevos catalizadores
II. Desglose de los eventos: uno define la dirección, otro lanza novedades
- Reunión en la Casa Blanca (línea de políticas)Trump y el presidente de la Cámara Johnson se reunieron en el Salón Este con líderes tecnológicos como Jensen Huang, Elon Musk, Mark Zuckerberg, Sundar Pichai, Karp, Amodei, Brockman, entre otros.
- Acción clave: Lanzamiento del portal federal impulsado por IA America.gov, integrando servicios gubernamentales dispersos en un único ingreso basado en IA.
- Mensaje político: Oposición a detener el desarrollo de la IA, rechazo a la regulación excesiva, subraya el “equilibrio entre innovación y seguridad”, y evitar ceder terreno a China. Si la política se torna laxa, el gobierno pasará de ser un espectador a ser "gran cliente", lo que favorece el gasto en cómputo y software gubernamental-empresarial.
-
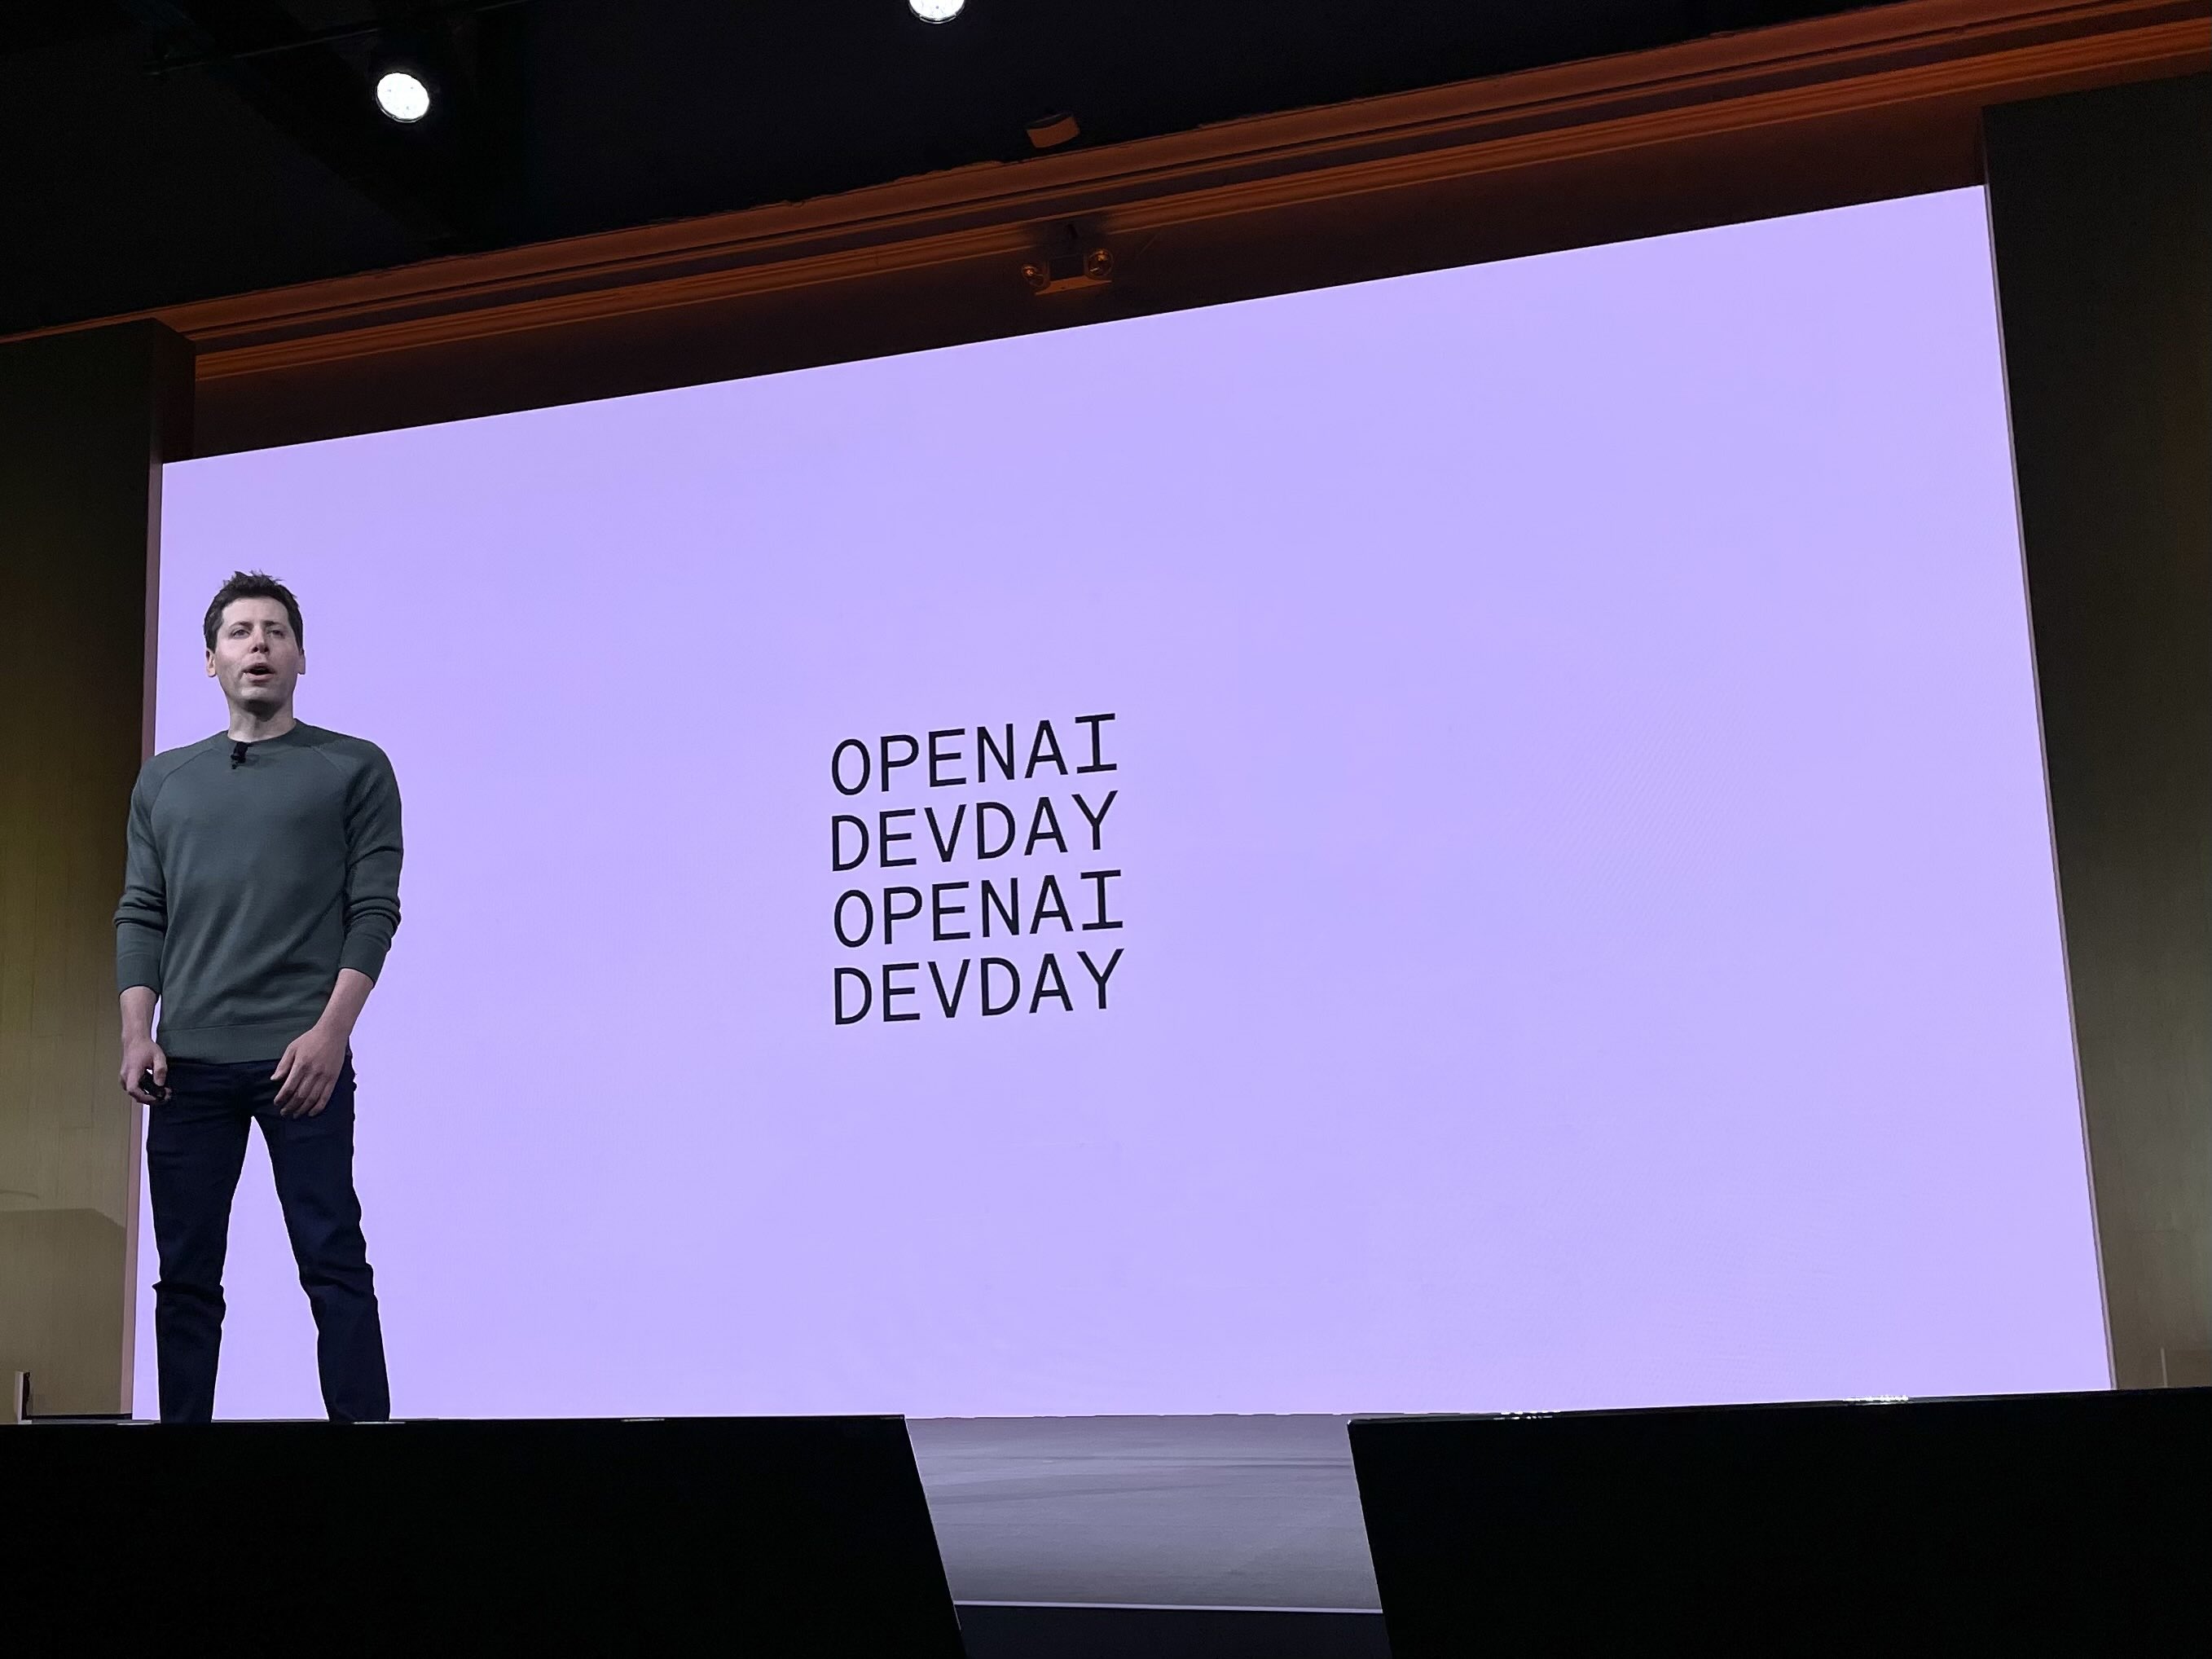
- OpenAI DevDay (línea de productos)Altman pronunció el discurso principal a las 10 AM hora del Pacífico (miércoles a la 1 AM en China).
- Novedades esperadas: Vista previa de GPT-6 Cyber (el cuarto modelo dedicado a seguridad, solo para uso del equipo de verificación del canal Daybreak Red); lanzamiento de un “agente inteligente de programación ininterrumpida”; uso de los últimos modelos de red para detectar vulnerabilidades de código y verificación de parches.
- Lógica comercial: Las capacidades de IA avanzan de “escribir textos” a “programar, encontrar vulnerabilidades y aplicar parches”, lo que revalorizará tanto el consumo de tokens como la integración con plataformas de seguridad.
-
III. Lista de beneficiarios: ordenados por “quién cobra primero”
- Primer nivel: base de cómputo (mayor certidumbre)
- Nvidia (NVDA): Invitado de honor en la Casa Blanca + fuerte recompra como respaldo + lanzamiento del Open Agent Safety Platform.
- Segundo nivel: plataformas en la nube y distribución (la vía obligatoria para aterrizaje empresarial)
- Microsoft (MSFT): Socio cloud y de distribución más estrecho de OpenAI, cualquier solución empresarial en DevDay se implementará principalmente vía Azure.
-
- Tercer nivel: capa de aplicaciones gubernamentales (los más directos beneficiarios de gasto público)
- Cuarto nivel: Ciberseguridad (incremento subestimado)
- CrowdStrike (CRWD) / Palo Alto (PANW) / Cisco (CSCO): Todos socios de Daybreak; si GPT-6 Cyber se convierte en un producto implementable, serán los primeros en integrarlo a los flujos de SOC existentes.
-
- Línea de resiliencia: ecosistema Musk
| Nivel | Referencia | Código | Lógica de beneficio | ¿Qué observar hoy? |
| Base de cómputo | Nvidia | NVDA | Invitado de honor en la Casa Blanca + recompra por 235 mil millones + plataforma de seguridad de agentes | ¿Regulación se torna más laxa? ¿La recompra sostiene la valuación? |
| Base de cómputo | AMD / Broadcom / TSMC | AMD / AVGO / TSM | Segundo suministro y manufactura para expansión de entrenamiento e inferencia | ¿DevDay fortalece la compra multi-nube y multi-chip? |
| Nube y distribución | Microsoft | MSFT | Socio cloud más profundo de OpenAI. Implementación empresarial suele pasar por Azure. | ¿Los agentes de programación y productos empresariales se atan a Azure? |
| Nube y distribución | Google / Amazon | GOOGL / AMZN | Nube pública, TPU/Trainium y modelos propios | ¿America.gov abre el imaginario para licitaciones de nubes federales? |
| Aplicaciones gubernamentales | Palantir | PLTR | Karp asistió a la Casa Blanca, entrada de datos federales similar a AIP | ¿La IA pública pasa de demo a compras reales? |
| Ciberseguridad | CrowdStrike / Palo Alto / Cisco | CRWD / PANW / CSCO | Ya son socios de Daybreak, GPT-6 Cyber se puede integrar a los SOCs actuales | ¿El preview de Cyber aporta producto concreto y cronograma? |
| Satélite de resiliencia | Tesla | TSLA | Musk participó + narrativa de robots y poder de cómputo xAI | Tan amigable con políticas, pero menos vinculado a las órdenes de DevDay |
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Recreando el "momento semiconductor": la versión de IA farmacéutica de la "bottleneck trading" está tomando forma, ¿quién será el próximo "vendedor de palas"?
La inversora Freda Duan señaló en un artículo que la industria farmacéutica impulsada por la inteligencia artificial está generando oportunidades estructurales similares a las "jugadas de cuello de botella" en el sector de los semiconductores. La lógica central radica en que la inteligencia artificial convierte los experimentos fallidos en datos de entrenamiento valiosos; así, los laboratorios húmedos están pasando de "fabricar medicamentos" a "producir datos". Por lo tanto, la síntesis de ADN, la producción de proteínas y las CRO podrían ser los primeros "vendedores de palas" en beneficiarse.
Deutsche Bank: El oro está sobrevendido y subasignado, el entorno será mejor en 2027
Si los rendimientos de los bonos del Tesoro de Estados Unidos siguen subiendo, ¿qué medidas tomará Washington a continuación?
El Ministerio de Finanzas ha mantenido la liquidez incrementando la emisión de bonos del Tesoro a corto plazo y realizando pequeñas recompras. Algunos proponen reducir el gasto público para abordar la carga de la deuda. Los límites políticos hacen que el riesgo favorezca la inflación, perjudicando así a los tenedores de bonos. Karen Brettell, Reuters, 5 de octubre – El costo de endeudamiento del gobierno de Estados Unidos está aumentando, y ya casi ha agotado las herramientas simples para controlar ese costo. Los rendimientos de los bonos a largo plazo están cerca de máximos de veinte años, y sus causas parecen no ser transitorias. Washington está emitiendo grandes cantidades de deuda para cubrir un déficit fiscal persistente. La desaceleración de la inflación es lenta. Además, aunque los sectores inmobiliario y automotriz enfrentan dificultades, el auge de la inversión en inteligencia artificial mantiene la economía lo suficientemente fuerte como para impedir la caída de las tasas de interés. Como resultado, entre los más de 40 billones de dólares de deuda, el pago anual solo de intereses asciende a alrededor de un billón de dólares. Washington tiene opciones, desde depender más de créditos a corto plazo hasta, en casos extremos, que la Reserva Federal ponga límites a los rendimientos a largo plazo. Pero cuanto más recurre a estas medidas, mayor es el riesgo de alimentar la inflación, lo que podría significar más sufrimiento para los tenedores de bonos en el futuro. Torsten Slok, economista jefe de Apollo Global Management, señala que por cada 5 dólares que recibe el gobierno en impuestos, 1 se destina a pagar deuda. "Es un número muy, muy alto, y sigue aumentando". El presidente Donald Trump dijo en una entrevista con Time el 28 de septiembre que la deuda puede pagarse mediante crecimiento económico o la inflación. Pero si estos métodos fallan, el Ministerio de Finanzas tiene otras opciones que van de suaves a agresivas. Actualmente, depende más de la emisión de bonos del Tesoro a corto plazo y de pequeñas recompras para ayudar a mantener la liquidez del mercado. En un escenario más negativo, el próximo paso requeriría la intervención de la Reserva Federal. Una opción sería comprar una gran cantidad de bonos a largo plazo, similar a la "Operación Twist" de 1961; otra sería fijar un límite para los rendimientos a largo plazo, una medida que no se ha tomado desde la Segunda Guerra Mundial. Cuanto más agresivas sean las políticas, más se pueden reducir las tasas de interés, pero también aumenta el riesgo de inflación. "Estamos llegando a un punto en que el gobierno claramente se siente incómodo con los niveles actuales de tasas de interés", dijo Jeffrey Gundlach, CEO de DoubleLine Capital, en un reciente evento de inversión. Operación Twist Según la experiencia pasada, el primer paso probablemente será reiniciar completamente la "Operación Twist", una estrategia lanzada en 1961 que consistía en vender deuda a corto plazo y comprar deuda a largo plazo para aplanar la curva de rendimiento. Para que una "Operación Twist" tenga un efecto significativo, la asistencia de la Reserva Federal es necesaria, pero a menos que haya una emergencia financiera clara, la Fed podría no intervenir. Slok señala que, sin el balance de la Reserva Federal, el Ministerio de Finanzas "tiene recursos muy limitados para bajar las tasas de interés". Sin embargo, el presidente de la Fed, Kevin Warsh, ha criticado que la Reserva Federal sostiene grandes cantidades de bonos y otros valores, argumentando que las compras masivas de bonos confunden la gestión de la política monetaria y la deuda gubernamental. Pidió un nuevo acuerdo entre el Ministerio de Finanzas y la Reserva Federal, en el cual el presidente de la Fed y el ministro de Finanzas comunicarían abiertamente los objetivos de la emisión de bonos y el balance de la Fed. Control de la curva de rendimiento Si la compra al estilo "Operación Twist" no funciona, el próximo paso sería el control explícito de la curva de rendimiento. En este caso, el banco central promete comprar deuda gubernamental sin límite para mantener los rendimientos a largo plazo bajo un tope. Entre 1942 y 1951, la Reserva Federal fijó el rendimiento máximo de los bonos a largo plazo en 2,5% para ayudar a financiar la Segunda Guerra Mundial y la recuperación económica. El Banco de Japón aplicó una variante de esta política entre 2016 y 2024. Al bajar artificialmente las tasas de interés, el control de la curva de rendimiento reduce la presión política generada por el déficit fiscal. Sin embargo, esta política solo funciona si los inversionistas no temen recibir dólares depreciados por la inflación al final. Si la confianza se debilita, la compra de bonos destinada a bajar tasas podría, de hecho, alimentar la inflación que pretende ocultar. Veronique de Rugy, investigadora principal del Mercatus Center de la Universidad George Mason, señala que, al final, la única forma de solucionar el problema
Precios de las criptos
Más


