
Perspectivas del oro: el oro al contado enfrenta un alto riesgo de rebote tras una fuerte caída

Informe de FXStreet, 29 de septiembre—— El oro experimentó una fuerte caída anteriormente debido a sólidos factores fundamentales, pero la historia muestra que un estado de sobreventa extrema en el gráfico de cuatro horas podría desencadenar un potente rebote contra la tendencia.
El mercado de metales preciosos abrió esta semana con movimientos dramáticos, con grandes caídas en varios metales preciosos, situándose entre las mayores en la historia. 
El oro cayó más de un 4%, la plata perdió más de un 5%, el platino y el paladio bajaron cerca de un 3,5% y 5% respectivamente. En cuanto al oro, esta fue la 88.ª mayor caída diaria desde que existen registros en 1968, y las caídas de los demás metales preciosos le siguieron de cerca.
Tal como se mencionó en artículos previos, el actual entorno macroeconómico es sumamente desfavorable para los metales preciosos: estos activos no generan intereses y su tenencia física conlleva costos de almacenamiento, además de cotizar principalmente en dólares estadounidenses.
La evolución del rendimiento real de EE. UU. lo deja claro. Aunque a corto plazo no existe una correlación fuerte entre el rendimiento real y el oro, a largo plazo ambos muestran una clara divergencia.
El rendimiento real a 10 años de Estados Unidos, que representa la ganancia real esperada para los inversionistas tras descontar la inflación promedio prevista para la próxima década, ha subido hasta el 2,85%, alcanzando su nivel más alto desde noviembre de 2008, siendo también el 22.º mayor cierre diario desde 2003. La velocidad de este ascenso también ha sido impresionante: en los últimos 20 días, el rendimiento real ha aumentado otros 51 puntos básicos desde niveles históricamente elevados.
Aunque la señal de los bonos protegidos contra la inflación de EE. UU. (TIPS) se ve alterada en cierta medida por los efectos residuales de la expansión cuantitativa de la Fed, ante un rendimiento real libre de riesgo tan alto es difícil obtener una perspectiva alcista sobre los metales preciosos (y los activos de riesgo más amplios) desde los fundamentales.
Para el oro el problema es simple: cuando los inversionistas pueden obtener un rendimiento real cercano al 3% en bonos del Tesoro estadounidense, el oro, como activo tradicional de refugio, no paga intereses y está denominado en dólares. ¿Cómo puede competir?
Comprender esto permite ver por qué el oro tiene tantas dificultades en el entorno actual.
La fuerte venta del oro tiene, de hecho, sólidos fundamentos. Sin embargo, los fundamentos macroconstituyen una cosa y el hecho de que el precio entre en una situación de sobreventa extrema es otra.
Aún no hay señales que puedan aliviar la presión bajista en el mercado de metales preciosos, pero la experiencia histórica indica que no es imposible que se produzca un fuerte rebote contra la tendencia.
En el gráfico de cuatro horas del oro, el RSI de 14 períodos ha alcanzado lecturas de sobreventa extrema; el indicador de expansión ATR-50 también está en zona extrema, y el último cierre está por debajo de la banda inferior de Bollinger.
El repaso de gráficos históricos muestra que, tras entrar en condiciones técnicas similares, el precio del oro suele experimentar rebotes considerables.
Para evitar juicios subjetivos, este artículo ha retrocedido en los datos históricos para realizar un backtest del comportamiento del precio tras estos episodios de sobreventa.
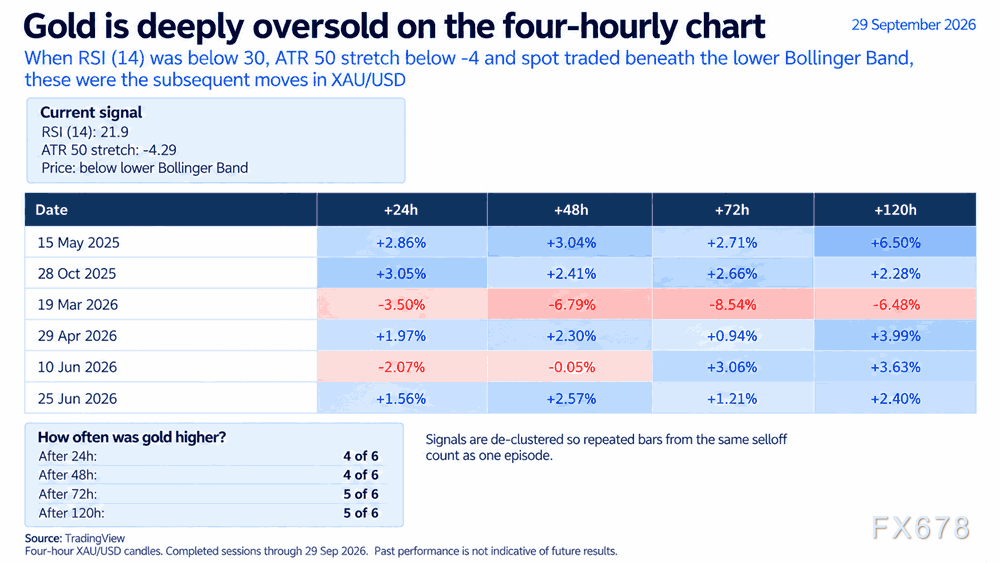
El backtest utiliza condiciones de filtro fijas y sencillas: en el gráfico de cuatro horas, RSI de 14 períodos por debajo de 30, el indicador de expansión ATR-50 por debajo de -4, y el precio del oro por debajo de la banda inferior de Bollinger.
De acuerdo a estos criterios, históricamente han ocurrido seis episodios independientes semejantes.
En cuatro de ellos, el oro subió 24 horas después; en cuatro, también hubo alzas a las 48 horas;
y a las 72 y 120 horas, en cinco de los seis casos el oro subió.
La única excepción notable fue en marzo de este año: la presión vendedora continuó, llevando el oro aún más abajo. Cada gran liquidación tiene su propio trasfondo único, y en ese episodio el oro venía de una ola especulativa extremadamente loca, alcanzando un máximo de 5.500 dólares/onza, tras lo cual estalló la burbuja y empezó la caída.
Este caso también advierte que la historia no siempre se replica exactamente igual. Sin embargo, en general, mientras la tendencia principal sea bajista, existe la posibilidad de rebotes de corto plazo.
4.115 dólares, primera línea clave entre alcistas y bajistas
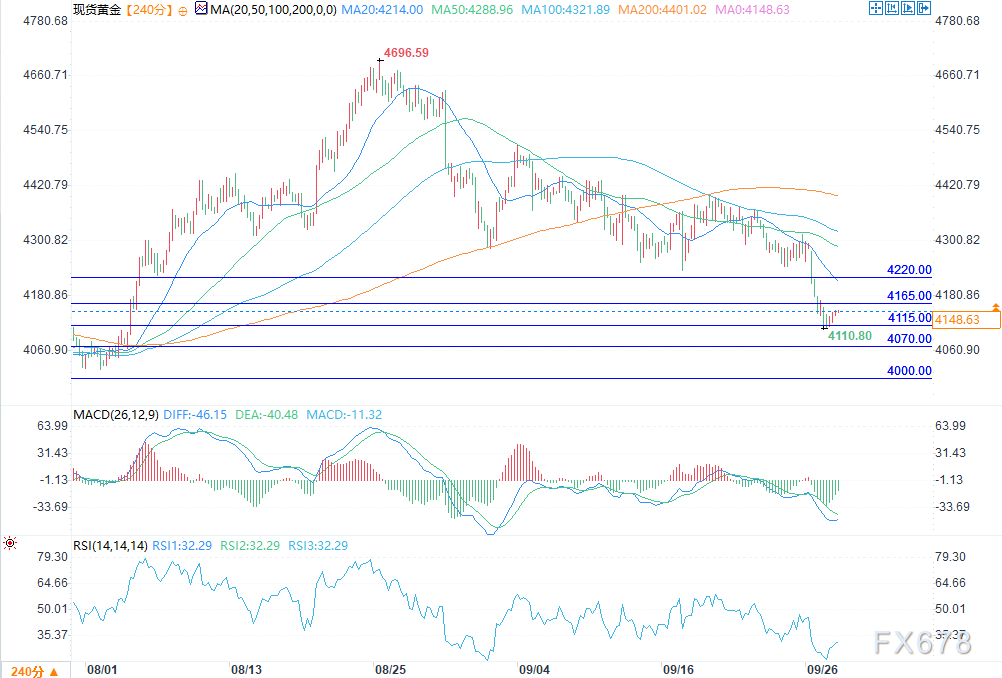
La caída del lunes fue especialmente fuerte, perforando varios soportes, y el oro ahora lucha por mantenerse encima del nivel de soporte de 4.115 dólares/onza.
(Oro al contado 4h, fuente: FXStreet)
Este nivel es actualmente el principal foco de atención para los traders de oro.
Si la tendencia bajista continúa, el siguiente objetivo bajista clave será 4.070 dólares/onza, nivel que actuó tanto como resistencia como soporte entre finales de julio y principios de agosto de este año;
por debajo de ese nivel, la zona de soporte más fuerte se ubica debajo de 4.000 dólares: el mínimo de 3.996 dólares registrado a fines de julio marca el límite superior de esa zona, y el límite inferior es el mínimo de 3.943 dólares alcanzado a principios de este año.
En cambio, si el oro rebota desde 4.115 dólares, el primer objetivo sería el máximo de 4.165 dólares alcanzado a fines de julio, y la siguiente resistencia está en 4.220 dólares.
Para que el rebote se consolide cerca de los 4.220 dólares normalmente se necesita una noticia macroeconómica relevante, que al menos contrarreste parcialmente la presión bajista que genera el aumento de los rendimientos de los bonos estadounidenses y la fortaleza del dólar frente a los metales preciosos.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Las vacantes laborales JOLTS de agosto en Estados Unidos caen al nivel más bajo en 5 meses, quedando por debajo de las expectativas por tercer mes consecutivo.
En agosto, las vacantes de empleo en Estados Unidos bajaron a 7.079 millones, por debajo de las expectativas de los economistas de 7.228 millones. El sector inmobiliario y de alquileres registró solo 50 mil vacantes, casi la mitad respecto al mes anterior. La tasa de renuncias se mantuvo en 1,9%, igualando el nivel más bajo desde 2020. La proporción de vacantes respecto a la población desempleada cayó a 1.0 veces. Según el análisis, el número neto de empleados implícito en el informe JOLTS lleva tres meses consecutivos por debajo del reporte de empleo no agrícola, lo que implica un riesgo significativo de descenso en los datos de empleo no agrícola este viernes.

El “gran bajista” Burry apunta nuevamente a Nvidia (NVDA.US): critica a Jensen Huang como el CEO de Palantir, Karp; la recompra de acciones por 150 mil millones de dólares genera dudas
Michael Burry, un conocido escéptico de la fiebre por la infraestructura de IA que rodea a Nvidia (NVDA.US) y al sector en general, volvió a criticar a este fabricante de chips, comparando al CEO Jensen Huang con Alex Karp, CEO de Palantir.
 VIPEstrategia semanal VOO

Precios de las criptos
Más


