
Goldman Sachs: La IA primero requiere esfuerzo antes de dar resultados positivos

👆Hacé clic en el texto azul para seguirnos
Informe de Goldman Sachs
Ya todos hemos visto la velocidad a la que los gigantes tecnológicos están gastando para construir IA. Goldman Sachs también publicó un informe para responder a las tres preguntas sobre IA que más hacen sus clientes últimamente: cómo evolucionará el gasto de capital en IA, cuánto ingreso se necesita para sostener esas inversiones y cómo el mercado está valorando a la IA actualmente. Hay que decirlo, cualquiera de estas preguntas vale millones por sí sola, así que sigamos el informe para repasar estos temas.
Sobre la primera pregunta: ¿cómo evolucionará el gasto de capital en IA? Goldman Sachs señala que el gasto de capital de los cinco grandes de la nube se estima que alcanzará los 800 mil millones de dólares este año, y se espera que el próximo año llegue a 1,1 billones, principalmente porque la capacidad de cómputo no puede cubrir la demanda actual y hay una gran cantidad de pedidos pendientes de entrega.
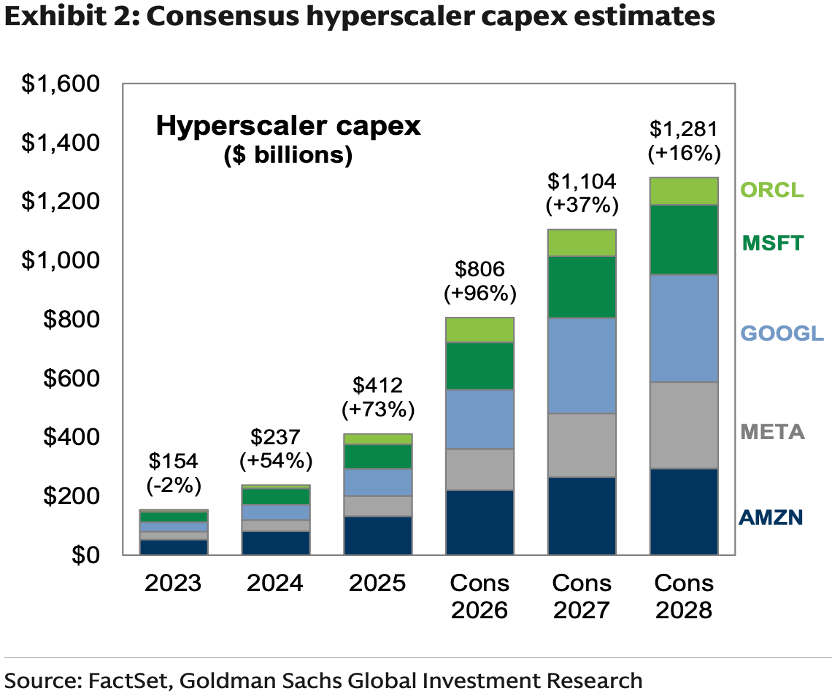
La propia previsión de Goldman Sachs es aún mayor, estimando que el año próximo estará cerca de 1,2 billones de dólares, aunque el crecimiento se desacelerará gradualmente desde el casi 100% de este año. Una de las razones de esta desaceleración es el tema del dinero: el gasto de capital de los cinco grandes de la nube este año ya ha superado el flujo de caja procedente de sus operaciones. Para seguir elevando la inversión, tendrán que tomar préstamos o emitir acciones. Goldman Sachs considera que la cobertura de intereses de los cinco grandes sigue siendo muy saludable y pueden pagar estos gastos, aunque la capacidad para seguir financiando será una cuestión a resolver. Además, las limitaciones gubernamentales a la construcción de centros de datos y la intención de demorar el lanzamiento de modelos avanzados también restringen el ritmo de construcción.
A pesar de esto, la demanda de capacidad de cómputo y los pedidos acumulados siguen impulsando a los cinco grandes de la nube a aumentar su inversión. Con la competencia de modelos open-source en aumento y las tarifas por tokens de IA cada vez más bajas, el uso debe crecer más rápido para sostener ingresos y futuras inversiones. Por eso, Goldman Sachs sigue esperando que el gasto de capital siga aumentando, aunque a un ritmo cada vez menor.
Pasando a la segunda pregunta: ¿qué nivel de ingresos se necesita para sostener semejante inversión? Según el promedio del gasto de capital en IA de este y el próximo año, Goldman Sachs calcula que los principales proveedores de cómputo necesitarán alrededor de 300 mil millones de dólares al año en ingresos de IA durante los próximos años, solo para cubrir depreciación y gastos operativos. Si además se quieren rendimientos de inversión del 10% al 20%, los ingresos anuales necesarios aumentan a entre 400 y 500 mil millones de dólares aproximadamente.
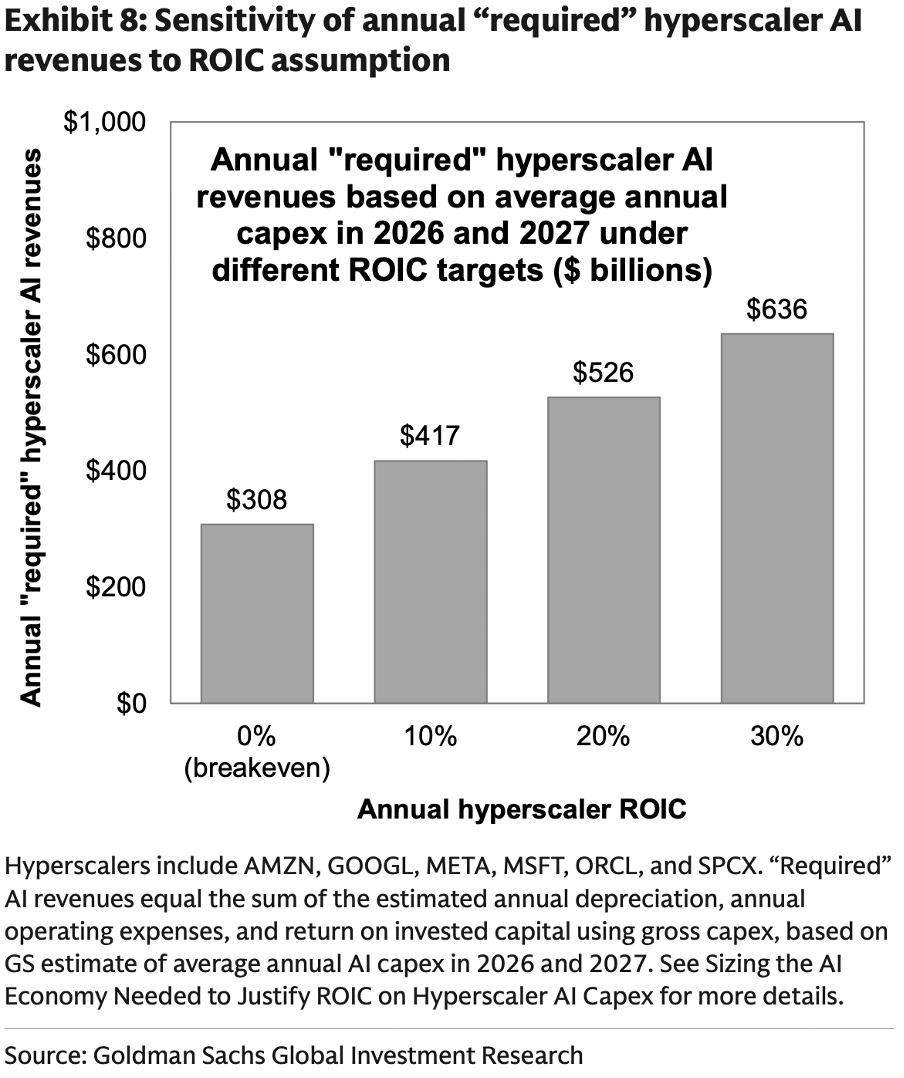
Actualmente, los ingresos de IA de las empresas de la nube todavía no alcanzan ese umbral, pero el crecimiento se está acelerando. Amazon, Google y Microsoft tienen pedidos pendientes de cumplimiento por un total de 1,7 billones de dólares. Si bien esto incluye negocios generales de la nube y no todo es ingresos por IA, refuerza el crecimiento esperado.
Ahora bien, las empresas de aplicaciones de IA compran capacidad de cómputo a los proveedores de la nube y después venden sus productos. Lo que los usuarios pagan no sólo cubre a los proveedores de nube, sino que también tiene que pagar el entrenamiento, la inferencia y otros costos, y aún así dejar un margen de beneficio. Así que Goldman Sachs calcula que si las empresas de aplicaciones mantienen un margen operativo del 30% y los proveedores de nube logran retornos del 10% al 20% sobre la inversión, esas empresas de aplicaciones de IA necesitarán ingresos anuales de aproximadamente 1 billón de dólares. Se pueden ver los supuestos específicos de márgenes y retornos en el gráfico.
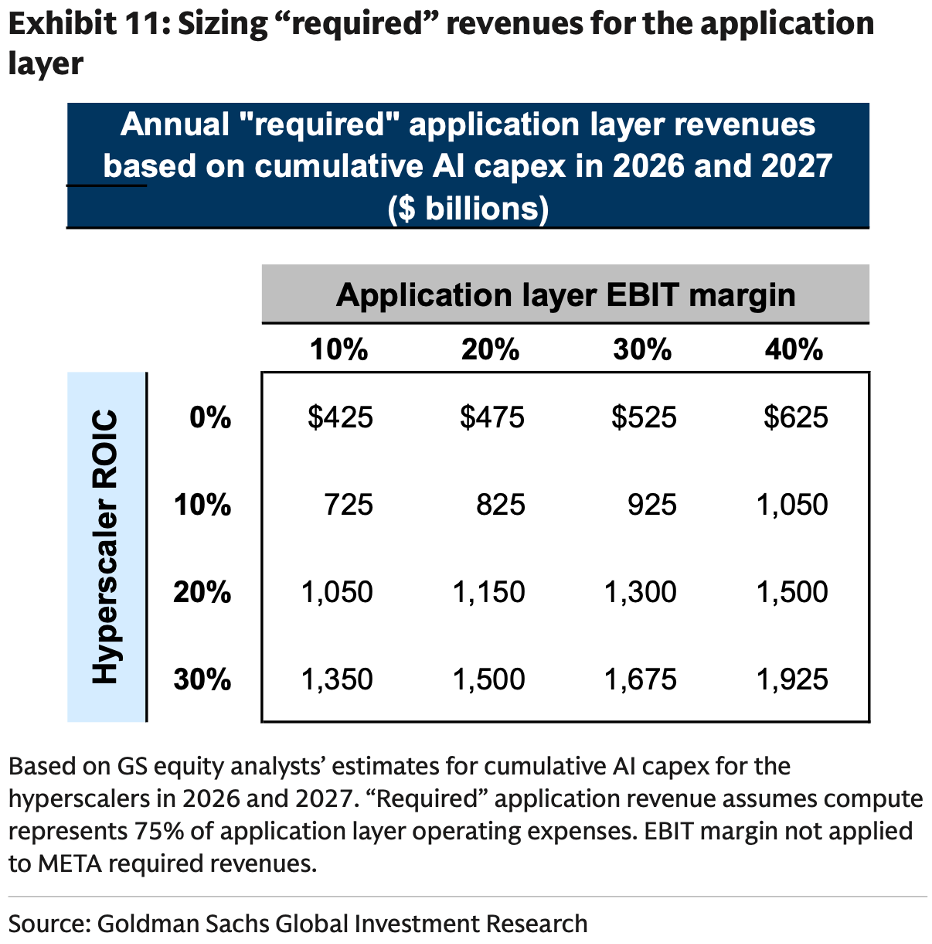
Si bien la cifra es muy grande, Goldman Sachs cree que la probabilidad de que la IA alcance dicho nivel no es baja. Para comparar, este año el gasto mundial en publicidad y en software fue de unos 1,5 billones de dólares cada uno. Como la IA ayuda a las empresas a reducir costos y mejorar la eficiencia, estos beneficios tangibles también impulsarán a las empresas a seguir pagando, sosteniendo así el crecimiento de los ingresos por IA.
Por último, pasemos a la tercera pregunta: ¿cuánto están valorando las bolsas a la IA? Según Goldman Sachs, las preocupaciones sobre si las ganancias de la IA se pueden sostener ya están parcialmente reflejadas en los precios de las acciones. El ratio precio-beneficio a futuro de las acciones de infraestructura de IA cayó de 32 veces en abril a 22 veces, lo que indica una rebaja en la valuación de estas compañías.
También miremos el sector de semiconductores. Las acciones de almacenamiento tienen un margen bruto más del doble de la media histórica. Pero al ser un segmento cíclico, el mercado no cree que ese nivel de beneficio se pueda sostener y sólo les asigna valuaciones bajas: actualmente el PER de las acciones de almacenamiento ronda las 4 veces, alrededor de la mitad de su media de los últimos 15 años. En cambio, las empresas de diseño de chips no se han desviado tanto de los niveles históricos de rentabilidad, así que si los beneficios disminuyen en el futuro, será en una escala relativamente menor.
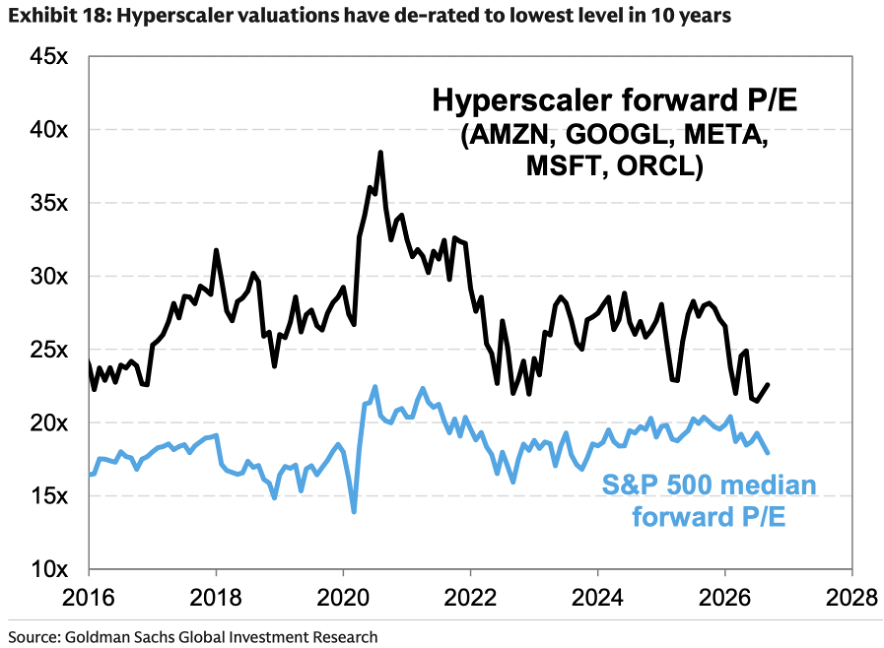
Miremos ahora a los cinco grandes de la nube. Goldman Sachs cree que para que vuelvan a liderar el rally hacen falta tres condiciones: desaceleración del crecimiento económico, que las inversiones en IA empiecen a generar beneficios y que el ritmo de crecimiento del gasto de capital disminuya. Estas tres condiciones se están alineando poco a poco. Al mismo tiempo, el ratio precio-beneficio a futuro de los cinco grandes de la nube ha caído a mínimos de más de una década. Según Goldman Sachs, a medida que crezcan los ingresos y disminuya el ritmo del gasto, se mejorará el flujo de caja, lo que será un factor positivo para el precio de las acciones.
En el ámbito de las aplicaciones, Goldman Sachs prevé una marcada diferenciación: tras algunos trimestres de aplicación y adopción, recién ahí se podrá ver claramente quién es ganador y quién pierde. Por ahora, los balances de las empresas de software aún no reflejan un impacto considerable de la IA, e incluso las acciones del sector han repuntado recientemente, sobre todo en infraestructura IT y software de ciberseguridad. Pero empresas que dependen de la inercia del usuario para mantener a sus clientes, como los sectores de seguros, telecomunicaciones, turismo y suscripciones, podrían verse desafiadas por los AI Agents. Desde el lanzamiento de Muse en septiembre, la cartera de empresas cuya clientela depende de la inercia que rastrea Goldman Sachs quedó rezagada en unos 5 puntos respecto al mercado.
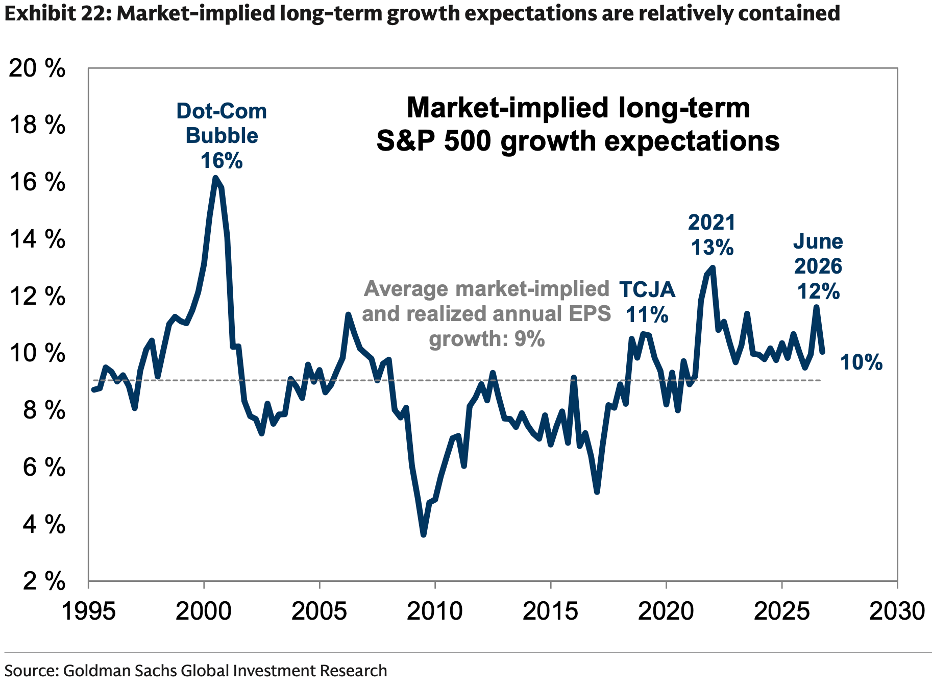
Por último, mirando el mercado en general, la mayoría de las empresas pueden apalancarse en la IA para mejorar la eficiencia y aumentar sus beneficios, pero las expectativas de crecimiento de largo plazo implícitas en los precios de las acciones son de solo un 10%, apenas por encima del promedio histórico y muy lejos del 16% que se vio en la burbuja de internet. Por eso, Goldman Sachs piensa que el valor que puede aportar la IA aún no se refleja plenamente en el mercado.
Bien, habiendo repasado la visión de Goldman Sachs, el equipo de inversión estadounidense tiene una postura simple sobre el desarrollo de la IA: son optimistas. Aunque el gasto de capital es elevado, también lo es el retorno. En nuestro equipo de Inversión Pro ya armamos un modelo financiero para analizar el retorno de la inversión en centros de datos de Google, y calculamos que dicho retorno ronda el 30%. Este dato es muy cercano a las declaraciones previas de Amazon, que hablaban de "recuperar la inversión en tres años". Así que no nos preocupa la rentabilidad de estas inversiones.
Lo más importante es que la IA aún está en una etapa inicial: las empresas están empezando a usarlas en sus operaciones y herramientas como los AI Agents son aún recientes. A medida que aumente la aceptación del mercado, su uso también crecerá. Ni hablar si sumamos la creciente gama de aplicaciones, el fortalecimiento progresivo de la infraestructura, y los efectos de escala que se irán manifestando, lo que mejorará aún más el retorno de la inversión total.
Por eso, comprendemos cierta lógica de precaución en el mercado, pero de fondo no nos preocupa. Confiamos en que, a medida que los ingresos sigan creciendo, el mercado irá reconociendo que las inversiones pasadas valieron la pena y eso dará más sostén al auge de la IA.
Recomendaciones anteriores
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
¡La divergencia en la valuación de la IA se intensifica! IPO de Anthropic: Silicon Valley entusiasta la valora en 2 billones de dólares, mientras que Wall Street, más cautelosa, reconoce solo 1,5 billones.
La discusión sobre la valoración de la IPO de Anthropic está abriendo una brecha de precios entre Silicon Valley y Wall Street. Los inversores de riesgo en Silicon Valley siguen apostando a precios altos por el crecimiento de la IA, con algunos bancos de inversión discutiendo una valoración inicial de aproximadamente 2 billones de dólares; mientras tanto, las instituciones públicas de Wall Street se centran en las altas tasas de interés, el gasto de capital en capacidad computacional y la presión de financiación continua, inclinándose hacia una valoración de 1,5 billones de dólares.
Conferencia telefónica del cuarto trimestre de Micron (MU.US): la gerencia destaca que "no se ve un punto de equilibrio entre oferta y demanda"; el 75% de los envíos del próximo año ya está asegurado; 2028 será más ajustado que 2027.
La gerencia de Micron Technology (MU.US) expresó señales de optimismo en la conferencia telefónica del cuarto trimestre, afirmando que la demanda de memoria impulsada por la IA sigue siendo fuerte y que la oferta y demanda se mantendrán ajustadas en 2027 y 2028.
Después de probar Muse, liquidé todas mis acciones de Airbnb.
Un analista experimentado, que tenía una gran inversión en Airbnb, decidió vender todas sus acciones de Airbnb tras probar la aplicación Muse de Meta AI durante solo 10 días. Según él, Muse no solo entiende sus preferencias, sino que también le permitió reservar alojamiento directamente, evitando así Airbnb y ahorrando un 60% en el precio. Cuando los agentes de IA comienzan a comparar precios, cancelar y volver a reservar por vos, las plataformas de internet ven amenazada su “fosa de tráfico” que era su principal ventaja. Así, puede estar comenzando una nueva era de “comercio electrónico proactivo”.
¿Qué significa la “autorregulación de IA” de Trump? El gran triunfo de Huang en el trasfondo, liderando el cuestionamiento a Anthropic Amodei.
Trump impulsa la “autorregulación” de la IA, que parece enfocarse en la seguridad pero en realidad allana el camino para la expansión del poder de cómputo: requisitos de “seguridad y cumplimiento” como pruebas, auditorías y monitoreo generarán nuevas demandas de inferencia y conexiones ópticas, lo que podría convertir a Nvidia en el mayor beneficiario. Jensen Huang se alió con Zuckerberg para rechazar una fuerte regulación y cuestionó públicamente al dirigente de Anthropic, Amodei, por difundir excesivamente declaraciones sobre los riesgos de la IA en lugares públicos.
Precios de las criptos
Más


