
El PMI manufacturero de la eurozona alcanzó en septiembre su máximo en 52 meses, y el repunte de la demanda provocó el resurgimiento de presiones inflacionarias.

La recuperación del sector manufacturero de la eurozona sigue tomando fuerza, pero la presión de los precios que la acompaña está haciendo que el mercado tenga una visión más compleja sobre la futura política monetaria del Banco Central Europeo.
Este jueves, S&P Global publicó que el índice de gestores de compras (PMI) manufacturero de la eurozona subió en septiembre a 52,9, el nivel más alto desde mayo de 2022, marcando el tercer mes consecutivo de incremento y superando el valor preliminar de 52,7.
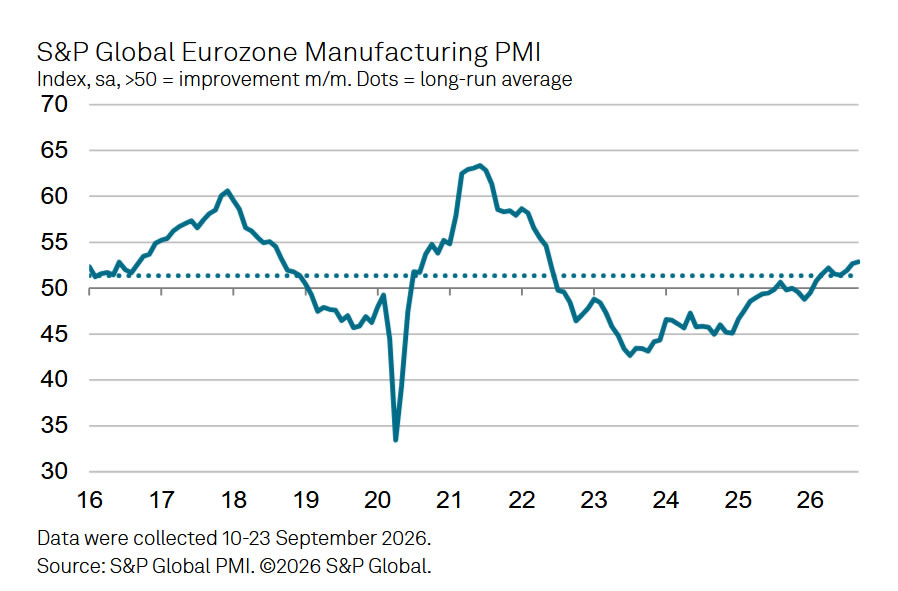
El crecimiento de los nuevos pedidos fue el más rápido desde marzo de 2022, y los pedidos de exportación aumentaron por segundo mes consecutivo, lo que indica que la demanda externa experimenta una recuperación sostenida por primera vez en más de cuatro años y medio. A la vez, tanto los costes de los insumos como los precios de fábrica aceleraron su inflación por primera vez desde mayo. Según datos oficiales, se prevé que la tasa de inflación de la eurozona suba en septiembre al 3,6%, el nivel más alto desde septiembre de 2023.
El renovado resurgimiento de la presión de los precios ya ha dejado una marca evidente en las expectativas de tasas de interés. Actualmente, los precios de mercado muestran que el Banco Central Europeo realizará tres subas de tasas antes de mediados de 2027. Chris Williamson, economista jefe de negocios de S&P Global, señaló que la demanda de bienes de consumo sigue cayendo y que el aumento del coste de vida continúa golpeando el gasto doméstico: “En este contexto, el nuevo repunte de los costos de los insumos y los precios de fábrica es preocupante, ya que podría aumentar aún más la especulación de que el Banco Central Europeo suba las tasas nuevamente.”
La recuperación se acelera por completo, el índice de producción alcanza su máximo en 55 meses
En septiembre, el subíndice de producción del PMI manufacturero subió de 53,3 a 53,6, alcanzando el máximo en 55 meses y mostrando que la fuerza de la expansión productiva sigue aumentando.
El alcance geográfico de esta fase de recuperación también se amplió significativamente. Los ocho países de la eurozona incluidos en la encuesta registraron lecturas superiores a 50, lo que representa la primera expansión total en más de cuatro años. Países Bajos lideró la subida, seguido de cerca por Irlanda y Austria; Alemania y Grecia también registraron expansiones sólidas; mientras tanto, España, Francia e Italia mostraron un crecimiento relativamente moderado.
La confianza empresarial también se fortaleció, con el índice de confianza comercial alcanzando el máximo en siete meses. Los pedidos atrasados aumentaron por primera vez desde abril, las actividades de compras se aceleraron, los plazos de entrega de los proveedores se alargaron, aunque el grado de demora fue el más bajo desde febrero.
Demanda de bienes de inversión domina, el gasto en IA y defensa como motores clave
Chris Williamson señaló que el motor principal de esta expansión manufacturera es la demanda de bienes de inversión, especialmente maquinaria y equipos, con el crecimiento de la producción de bienes de capital alcanzando su nivel más alto desde el rebote pospandemia.
Indicó que esta tendencia refleja, sobre todo, el aumento de la demanda de inteligencia artificial y equipos relacionados con defensa. En contraste, la demanda de bienes de consumo sigue débil, y el alto coste de vida continúa reprimiendo la disposición al consumo de los hogares.
También se ha observado un cambio positivo en el mercado laboral. El empleo en el sector manufacturero retomó el crecimiento en agosto, tras más de tres años de recortes de personal, y se expandió ligeramente en septiembre, demostrando que la recuperación se extiende desde la producción hacia la contratación y la ampliación de la capacidad.
Presión inflacionaria reaparece, expectativas de suba de tasas del BCE al alza
A pesar de un panorama de recuperación cada vez más completo, el resurgimiento del riesgo inflacionario se ha convertido en una variable central para el mercado. En septiembre, tanto los costes de insumos como la inflación de los precios de fábrica se aceleraron por primera vez desde mayo, aunque los incrementos siguen por debajo de los picos de principios de año.
Está previsto que los datos oficiales de inflación se publiquen el viernes, y el mercado espera que la tasa de inflación de la eurozona suba al 3,6% en septiembre desde el 3,2% de agosto, lo que marcaría el nivel más alto desde septiembre de 2023.
Las expectativas del mercado sobre la política del Banco Central Europeo ya se han ajustado en consecuencia, previendo ahora tres subas de tasas antes de mediados de 2027. La combinación de la recuperación manufacturera y la presión inflacionaria enfrenta al Banco Central Europeo con decisiones de política cada vez más complejas.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
¡La industria manufacturera de Estados Unidos se expande por noveno mes consecutivo! El ISM PMI de septiembre baja ligeramente a 54.5, los nuevos pedidos aumentan pero la presión de los costos vuelve a intensificarse.
La manufactura estadounidense continuó expandiéndose en septiembre, aunque el ritmo de crecimiento fue ligeramente más lento. Sin embargo, la fuerte demanda y el aumento sostenido de pedidos siguen respaldando al sector manufacturero.
Precios de las criptos
Más


