
La restauración del suministro en el Golfo reduce la prima geopolítica y el precio internacional del petróleo baja levemente.

Noticias de Huitong, 6 de octubre—— La caída en el precio del petróleo ha reducido recientemente de forma directa el dólar y el rendimiento de los bonos del Tesoro estadounidense, lo que beneficia directamente a los activos denominados en dólares.
El martes (6 de octubre), el precio internacional del petróleo siguió bajando. A pesar de que continúan las fricciones geopolíticas en el Mar Rojo y el Golfo Pérsico, varios oleoductos de exportación de los países productores del Golfo están retomando gradualmente su funcionamiento, generando buenas noticias en el lado de la oferta para el mercado.
El avance ofensivo del ejército gubernamental de Yemen en el puerto de Mocha, la rápida reparación del oleoducto este-oeste de Arabia Saudita, el aumento de la producción de Kuwait y el esfuerzo de Irak por alquilar más buques para transportar petróleo han disminuido conjuntamente la prima de riesgo previa por interrupciones abruptas en la oferta.
Las instituciones advierten que la recuperación de la oferta es una mejora marginal y que el riesgo de conflictos regionales sigue siendo alto, por lo que el nivel central de los precios del petróleo sigue estando sólidamente respaldado.
Esta ronda de caídas de precios no se debe principalmente a la eliminación del conflicto geopolítico, sino a que el mercado ha ido invalidando gradualmente la expectativa extrema de “una interrupción masiva del suministro de petróleo de Medio Oriente”. Parte de la prima de riesgo geopolítica previamente incorporada en el precio del crudo se ha eliminado.
Rápida reparación del oleoducto este-oeste de Arabia Saudita, el corredor alternativo de exportación en el Mar Rojo vuelve a niveles altos
El ministro de Energía saudí, Abdulaziz, reveló en un evento en Bahréin que el oleoducto este-oeste de Arabia Saudita actualmente está transportando 5,8 millones de barriles diarios.
Este oleoducto, que cruza la península arábiga, fue obligado a cerrar el 10 de septiembre tras un ataque con drones proveniente de Irak, lo que provocó temores en el mercado de que el canal clave de exportación saudí que evita el Estrecho de Ormuz quedara inhabilitado.
Pero Arabia Saudita logró completar la reparación y reanudar la producción en solo cinco o seis días, y el volumen actual de transporte de crudo equivale ya a más del 80% de la capacidad total del oleoducto, de 7 millones de barriles diarios, permitiendo que alrededor de 4,5 millones de barriles por día lleguen directamente al puerto de Yanbu en el Mar Rojo para su exportación.
El oleoducto este-oeste es la “solución alternativa al Estrecho de Ormuz” más importante de Arabia Saudita. Cuando la navegación del Golfo Pérsico se ve amenazada por conflictos geopolíticos, esta tubería permite llevar directamente el petróleo de los yacimientos orientales al puerto de Yanbu en el Mar Rojo, evitando los riesgos asociados a navegar por el Estrecho de Ormuz.
La rápida recuperación de la capacidad del oleoducto alivia directamente la preocupación del mercado por una posible interrupción en las exportaciones de crudo saudí, convirtiéndose en una variable clave de oferta que presiona los precios del petróleo a la baja.
Relajamiento marginal en el frente de Yemen, disminuye el temor a riesgos en el corredor del Mar Rojo
El ejército del gobierno yemení lanzó un contraataque a gran escala y afirmó haber recuperado del movimiento hutí, apoyado por Irán, el estratégico puerto de Mocha en el Mar Rojo.
El puerto de Mocha, ubicado aproximadamente a 75 kilómetros al norte del estrecho de Bab el-Mandeb, es un punto clave para controlar la vital ruta marítima del petróleo en el Mar Rojo.
Previamente, los hutíes ocuparon Mocha a comienzos de septiembre, lo que hizo temer al mercado que controlarían completamente el estrecho, poniendo en riesgo el paso de petroleros por la zona.
Al mismo tiempo, Arabia Saudita, Turquía y Pakistán alcanzaron un consenso para desplegar fuerzas y comenzar acciones de disuasión contra los hutíes.
Aunque los hutíes negaron haber perdido Mocha y en la noche del lunes también fueron atacados los aeropuertos de Jizan y Najran dentro de Arabia Saudita, dejando heridos, el conflicto todavía no se ha resuelto;
Sin embargo, los progresos del ejército gubernamental en la costa del Mar Rojo han reducido la expectativa extrema de un cierre total del estrecho de Bab el-Mandeb, lo que ha hecho que la prima de riesgo al final de la cadena marítima en el Mar Rojo disminuya parcialmente.
Los países del Golfo recuperan al mismo tiempo la producción y la capacidad de exportación, el flujo por el Estrecho de Ormuz vuelve a crecer
Además de la reparación del oleoducto saudí, la oferta de crudo de otros países productores del Golfo también se está recuperando de forma gradual y constante.
Kuwait afirmó que su producción de crudo ya se ha recuperado al 75% del nivel previo al estallido de la guerra con Irán; Irak está alquilando activamente más buques petroleros para aumentar su volumen de exportación de crudo a través del Estrecho de Ormuz.
La mejora simultánea de la producción y capacidad marítima en varios países ha impulsado el aumento continuo de las exportaciones de petróleo desde el Golfo Pérsico.
El equipo de estrategia energética de ING señaló en su informe más reciente que se multiplican las señales de recuperación del flujo de crudo en el Golfo Pérsico y que el mercado está reevaluando la probabilidad de una interrupción del suministro en Medio Oriente. Sin embargo, la institución recalca que esta recuperación es solo una mejora marginal, no la desaparición completa del riesgo.
La caída en la prima de riesgo ≠ resolución de la crisis, el soporte por debajo del precio del petróleo sigue sólido
La caída actual del precio del petróleo obedece esencialmente a la devolución de la prima de riesgo, no a un giro en los fundamentos hacia un mercado bajista.
Por un lado, si bien hubo avances en la disputa por el puerto de Mocha y se reparó el oleoducto saudí, los hutíes siguen teniendo capacidad de ataque a larga distancia. El reciente ataque a instalaciones civiles saudíes demuestra que el conflicto regional sigue siendo volátil y cualquier nuevo ataque a infraestructuras podría disparar rápidamente los precios del petróleo.
Por otro lado, la seguridad de la navegación en el Estrecho de Ormuz, como canal clave para el tráfico mundial de crudo, sigue siendo incierta.
ING considera que el nerviosismo del mercado solo desaparecerá significativamente si se producen avances tangibles en un acuerdo entre Estados Unidos e Irán, pero el riesgo de una nueva escalada sigue siendo muy real.
Alivio de la inflación energética reduce las tasas de interés del mercado y el índice del dólar
Curiosamente, como los fundamentos económicos de Europa son muy sensibles al precio del petróleo, la caída del petróleo también fortalece al euro. De este modo, se observa una debilidad simultánea del dólar y de los rendimientos de los bonos estadounidenses, lo que resulta directamente beneficioso para el euro, el oro y las acciones tecnológicas.
Resumen:
A corto plazo, la recuperación de los canales de exportación de los países del Golfo y la mejora parcial en el frente de Yemen han contribuido conjuntamente a que la prima de riesgo geopolítico disminuya, provocando una ligera corrección en el precio del petróleo.
Sin embargo, los conflictos geopolíticos en Medio Oriente son extremadamente volátiles y la recuperación de la oferta sigue siendo frágil, por lo que el precio del crudo permanecerá inestable en un rango alto.
En el plano operativo, el mercado seguirá de cerca dos factores principales: el mantenimiento y estabilidad operativa del oleoducto este-oeste saudí y del puerto de Yanbu, y si se producen nuevos ataques contra infraestructuras energéticas en Yemen o el Golfo Pérsico.
Al mismo tiempo, el precio del petróleo afecta tanto al dólar como a la deuda estadounidense, y la caída del crudo beneficia directamente a los activos denominados en dólares.
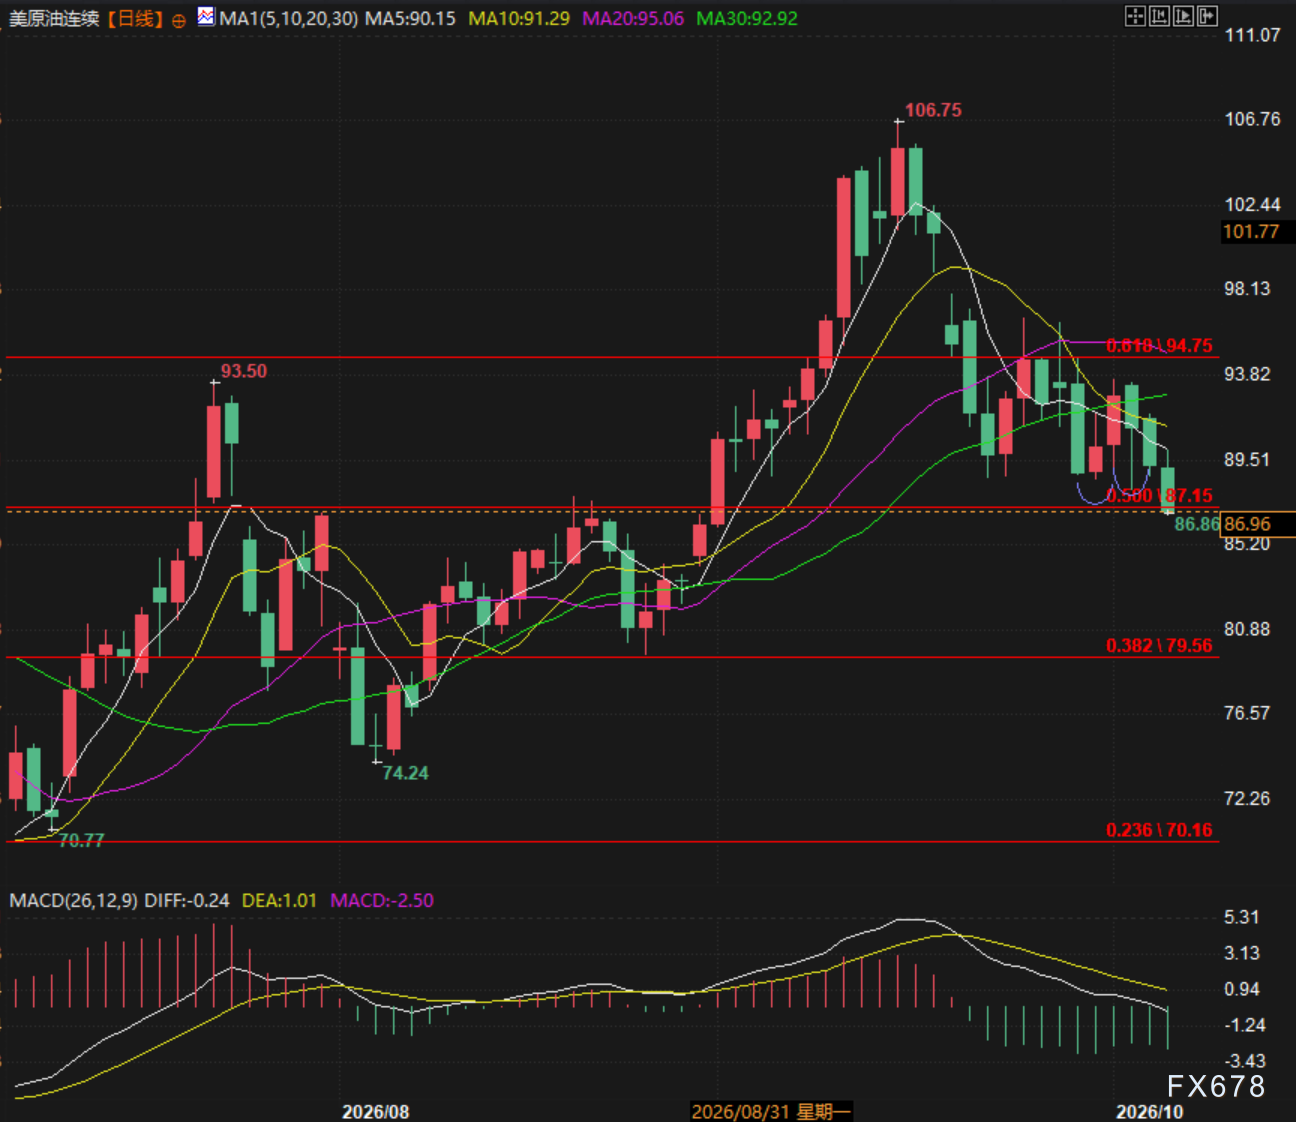
(Gráfico diario continuo del futuro principal del crudo WTI, fuente: Yihuitong)
El futuro principal del crudo WTI cotiza actualmente a 87,14 dólares por barril.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar

Apple (AAPL.US) se asocia con LG para entrar en el mercado de hogares inteligentes: timbres, termostatos, cámaras y otros accesorios llevarán la marca LG.
Según personas familiarizadas con el tema, Apple está a punto de ampliar su presencia en el mercado de dispositivos para el hogar inteligente, incluyendo timbres, termostatos y otros accesorios, y estos productos serán desarrollados en conjunto por Apple y LG Electronics a través de una forma de colaboración poco habitual.
Revisión de ROI: para el Tesoro liderado por Trump, la "cola" de la subasta es la parte más complicada, según McKeever
Repetido, el contenido del texto no se modificó. Jamie McGeever, Reuters, Orlando, Florida, 6 de octubre – Las subastas de bonos del Tesoro estadounidense deberían ser rutinarias, predecibles y carentes de valor informativo. Pero estos tiempos no son ordinarios: el gobierno de Trump se enfrenta ahora al riesgo de que una débil venta de bonos del Tesoro se convierta en noticia principal. El Departamento del Tesoro planea emitir cerca de 120 mil millones de dólares en bonos esta semana, siendo la primera emisión en dos semanas que incluye algo más que letras a corto plazo: el martes, 58 mil millones de dólares en bonos a tres años; el miércoles, 39 mil millones en bonos a diez años; y el jueves, 22 mil millones en bonos a treinta años. Normalmente, estas subastas serían insignificantes, pero tras una debilidad inusual en las subastas del 22 al 24 de septiembre, han aumentado la atención, especialmente la subasta del 23 de septiembre de bonos a cinco años, la cual provocó el mayor aumento en los rendimientos de bonos desde abril del año pasado. Desde entonces, los rendimientos no sólo no se han calmado, sino que han escalado a máximos de décadas en la mayoría de los plazos. Vale aclarar que la posibilidad de “fracaso” en una subasta de bonos del Tesoro de EE.UU. es prácticamente nula. Los operadores primarios —las 26 entidades y bancos aprobados actualmente por la Reserva Federal de Nueva York para operar mercado de bonos en Wall Street— participan siempre, cumpliendo el rol de aseguradores de venta y garantizando el funcionamiento estable de un mercado de bonos del Tesoro valorado en 30 billones de dólares, el más líquido del mundo. Esto, a su vez, permite la continuidad de todo el sistema financiero global. Miles de millones de dólares en deuda, activos y productos derivados toman como referencia los bonos del Tesoro, que además sirven como colateral para lubricar los mercados financieros de EE.UU. y el mundo, incluyendo repos, préstamos interbancarios y financiamiento. En resumen, mientras los bonos del Tesoro sigan siendo el pilar del sistema financiero global, siempre habrá compradores en las subastas. El interrogante, como siempre, es a qué precio. Actualmente, el costo de endeudamiento en el mercado secundario está en niveles máximos desde mediados de los 2000, por lo que es razonable pensar que el Tesoro pagará tasas igualmente elevadas en el mercado primario. Pero como mostraron las últimas subastas, siempre existe la posibilidad de sorpresas negativas. ¿Demasiado grande para que el mercado lo absorba? La subasta de bonos a cinco años por 70 mil millones de dólares del 23 de septiembre fue la más inquietante en años. La demanda —medida en "relación de cobertura de la puja"— fue la más baja en nueve años. El Tesoro los vendió finalmente con un rendimiento de 5,033%, 3 puntos básicos por encima del rendimiento del mercado al cierre de ofertas. Tres puntos básicos pueden no sonar mucho, pero en una subasta de bonos a cinco años es sumamente inusual. Es el mayor “tail” desde junio de 2022. Analistas de JP Morgan señalan que para ver otro “tail” de 3 puntos básicos en bonos a cinco años hay que remontarse a 2011, cuando la crisis del techo de deuda llevó a una rebaja de la calificación de EE.UU. en agosto de ese año. Hoy, preocupaciones por la difícil situación fiscal americana elevan los costos de endeudamiento a largo plazo. Así, el mercado anticipa que el gobierno de Trump trasladará el enfoque de financiamiento del Tesoro hacia el corto y mediano plazo de la curva de rendimientos, donde el costo es menor. Por eso la subasta de bonos a cinco años de hace dos semanas provocó tanto temor. Un “tail” de tres puntos básicos es común en bonos a largo plazo, pero inusual en el “medio” de la curva de rendimientos. Si el Tesoro debe pagar más para vender esos bonos, entonces Houston, tenemos un problema. Una “cola” alta en la subasta puede deberse a diversos factores, incluyendo volatilidad del mercado ese día o preocupaciones más profundas —que con el tiempo pueden erosionar la demanda— y suele ser difícil distinguir entre esas dinámicas porque no son excluyentes. Desde una perspectiva más optimista, esa inquietud aún no se ha trasladado a la parte corta de la curva de rendimientos. Al menos por ahora. Los rendimientos de deuda a 3 y 10 años subieron unos 50 puntos básicos desde la última subasta hace un mes, situándose en 4,96% y 5,32% respectivamente. Los bonos a 30 años subieron unos 35 puntos básicos, a 5,65%. Ese nivel debería ser suficientemente alto para atraer demanda vigorosa y asegurar ventas exitosas, ¿verdad? Probablemente sí. Pero si surgen sorpresas, la volatilidad e incertidumbre pueden contagiar todo el mercado. Los inversores estarán observando el desarrollo como… águilas. (La opinión expresada es del autor y columnista de Reuters.) ¿Te gustó esta columna? Visitá "Reuters Open Interest", tu nueva fuente indispensable de comentarios sobre finanzas globales. Seguinos en LinkedI
¿Cancelar los bonos del Tesoro estadounidense a 20 años puede resultar contraproducente? BNP Paribas advierte sobre el riesgo de ventas masivas en el mercado y mantiene la previsión de que el rendimiento de los bonos a 30 años aumente al 5,8%.
BNP Paribas advirtió que la secretaria del Tesoro de Estados Unidos, Janet Yellen, debería resistirse a los llamados para cancelar la emisión de bonos del Tesoro a 20 años, ya que esta medida, que aparentemente busca reducir el costo de financiamiento a largo plazo, podría resultar contraproducente: no solo sería difícil mantener bajos los rendimientos de los bonos del Tesoro, sino que también podría aumentar los costos de endeudamiento y debilitar la liquidez del mercado.
Precios de las criptos
Más


