
El precio del oro rebota significativamente pero el margen es limitado; los resultados de la IA afectan las expectativas de crecimiento económico de Estados Unidos.

Informe de HuiTongWeb, 9 de octubre—— El desempeño de OpenAI no cumplió las expectativas, lo que generó preocupaciones en el mercado sobre el crecimiento económico de Estados Unidos. Junto a la relajación de la situación en Medio Oriente, el precio del oro experimentó un fuerte repunte. ¡Pero el espacio para la recuperación sigue siendo limitado!
El viernes (9 de octubre), durante las sesiones asiática y europea, el precio del oro rebotó fuertemente, principalmente por la caída de las acciones estadounidenses y el impacto de que Trump no atacará Irán este mes. En artículos anteriores se sugirió repetidamente la oportunidad en el oro; no sabemos si los lectores supieron aprovecharla. Actualmente, el precio del oro se comercia cerca de 4186.
Esto se refleja con características claras en los movimientos: el rendimiento de los bonos del Tesoro estadounidense a 10 años cayó notablemente, y el precio del oro repuntó; pero el rendimiento de los bonos a 2 años apenas cambió.
En resumen: el mercado no ha cambiado su opinión sobre la economía o las políticas de la Fed para los próximos uno o dos años. Solo se ha reducido la expectativa de crecimiento económico a largo plazo para EEUU, un impacto mayormente ajeno a la inflación.
Línea principal: Enfriamiento de expectativas para la IA, menor fantasía de crecimiento económico a largo plazo
La chispa inicial proviene de OpenAI.
Hay preocupaciones de que la adopción comercial de la IA y la expansión de la demanda de capacidad de cómputo no avancen tan rápido como se imaginaba antes.
El mercado siempre había confiado en que la IA incrementaría considerablemente el ritmo de crecimiento económico a largo plazo en EEUU; ahora esa expectativa se enfría.
Ante la rebaja de las expectativas de crecimiento a largo plazo, los rendimientos de los bonos del Tesoro a 10 años tienden a bajar.
En cambio, la situación económica a corto plazo cambia poco, y los planes de suba o baja de tasas de la Fed tampoco cambian. Por eso, el rendimiento de los bonos del Tesoro a 2 años, que representa la política a corto plazo, fluctúa muy poco.
Factores auxiliares: relajación en Medio Oriente, cambio synchronizado en el petróleo y el dólar
La reducción de la presión sobre el petróleo sustentó las expectativas para la economía europea, fortaleció al euro y llevó a una caída en el índice del dólar.
La debilidad del dólar ofreció también un respiro para el oro.
Atención: la relajación en Medio Oriente es solo un factor auxiliar y no la cuerda central detrás de la caída de la deuda estadounidense a largo plazo. Solo un mes de tranquilidad difícilmente cambiará la inflación en un horizonte de diez años.
El oro en sí mismo no genera intereses; el mayor costo de oportunidad de mantener oro es el rendimiento real de los bonos TIPS estadounidenses a 10 años.
Cuando caen los rendimientos reales a largo plazo, disminuye el costo de oportunidad de tener oro; sumado a la debilidad del dólar, ambos factores impulsan el repunte del precio del oro.
Dos variables clave a monitorear para el oro en el futuro
Expectativas de crecimiento del sector de IA: esto corresponde a la evaluación del mercado sobre el crecimiento económico a largo plazo de EEUU.
Si las expectativas de comercialización de la IA y de inversión en capacidad de cómputo continúan enfriándose, el rendimiento de los bonos del Tesoro a largo plazo probablemente seguirá presionado, lo que beneficia al oro; pero si los datos de la IA superan lo esperado, el entusiasmo por el crecimiento a largo plazo se recupera, el rendimiento de los bonos sube y el oro sufre presión.
Precio del petróleo: la relajación en Medio Oriente es solo temporal, el riesgo de conflicto no ha desaparecido.
Si la situación vuelve a tensarse y el petróleo se dispara, el mercado retomará la lógica de la estanflación y el planteo cambiaría; si el precio del petróleo se mantiene estable, el dólar y el oro seguirán principalmente la evolución de las tasas reales de largo plazo.
Resumen y análisis técnico:
La línea central es el enfriamiento de expectativas sobre la IA, menor crecimiento esperado a largo plazo y rendimientos de bonos estadounidenses a largo plazo a la baja;
La distensión en Medio Oriente limita el riesgo de suba brusca del petróleo, el euro se fortalece y el dólar retrocede, ayudando aún más al oro.
De cara al futuro, el desarrollo del oro dependerá fundamentalmente de si surgen nuevas noticias negativas para la industria de IA. Hay que seguir de cerca los cambios en las expectativas de crecimiento económico de EEUU y de la IA, así como las variaciones en el precio del petróleo.
Actualmente, las acciones estadounidenses ya han rebotado con fuerza. El impacto de la IA en la economía y la demanda de fondos a corto plazo aún es difícil de desmentir, por lo que las tasas podrían seguir altas y el espacio para un repunte del oro sigue limitado.
En el análisis técnico: el oro spot tiene soporte en la parte baja del rango, mientras que la media móvil de 5 días apunta hacia arriba, pero en la parte superior la línea de cuello del Hombro-Cabeza-Hombro y las medias móviles de 10 y 20 días siguen en configuración bajista, lo que supone resistencia para el precio del oro. El margen de subas podría no ser grande.
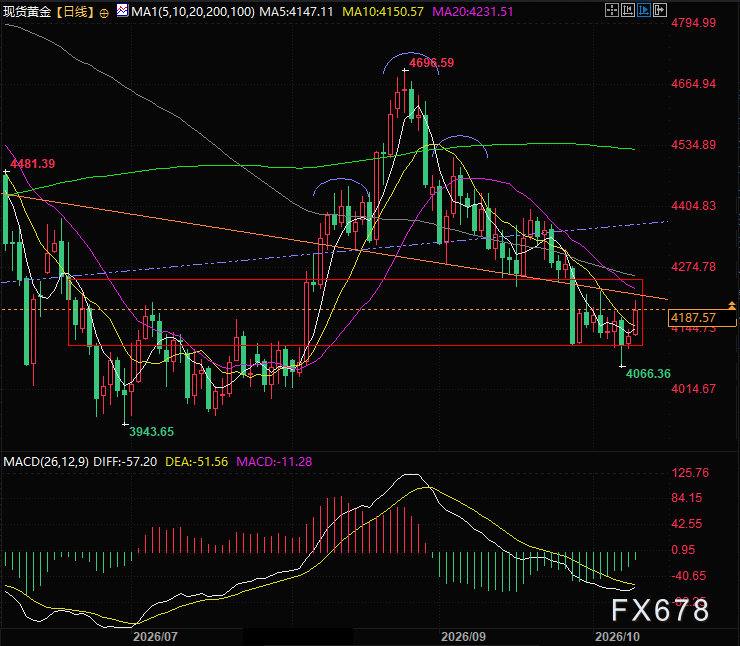
(Gráfico diario del oro spot, fuente: YiHuiTong)
Zona horaria UTC+8, 17:28, el oro spot cotiza actualmente a 4187 USD por onza.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Los grandes bancos de Wall Street revelarán sus resultados financieros la próxima semana: los ingresos por operaciones bursátiles podrían acercarse a 19.000 millones de dólares, y el "todos ganan" podría ser cosa del pasado.
Las expectativas compiladas por Bloomberg muestran que los ingresos por operaciones de acciones de los cinco principales bancos estadounidenses para el tercer trimestre se acercarán a los 19 mil millones de dólares, pero se espera que los ingresos de operaciones de renta fija caigan a su punto más bajo del año y que la actividad de fusiones y adquisiciones también se enfríe. Al mismo tiempo, las herramientas de optimización de efectivo impulsadas por IA podrían provocar la fuga de depósitos, generando preocupación en el mercado por las acciones bancarias. Los analistas consideran que, aunque la rentabilidad de cada banco podría diferenciarse aún más, la preocupación del mercado por el impacto de la IA podría estar siendo exagerada.
El informe financiero de Delta Air Lines (DAL.US) revela cómo la industria aérea "consume ganancias con energía". Los ingresos del tercer trimestre alcanzaron un récord, pero los altos precios del combustible reducen las perspectivas de ganancias.
Delta Air Lines tuvo un aumento del 62% interanual en los gastos de combustible ajustados durante el tercer trimestre, y su margen operativo ajustado cayó del 11,1% al 9,4%. Por lo tanto, estos resultados y las perspectivas futuras muestran la resiliencia operativa de este gigante aéreo frente a los precios altos del petróleo, pero todavía no hay señales de que el margen de ganancia vuelva a expandirse.
Morgan Stanley es optimista sobre SpaceX: el potencial de “Tera’Merica” está subestimado; la expansión de la IA empresarial y la capacidad de cómputo abren espacio para el crecimiento.
Morgan Stanley considera que la lógica de crecimiento de SpaceX se está expandiendo desde la industria aeroespacial y las comunicaciones satelitales hacia la inteligencia artificial empresarial y la infraestructura de cómputo, y que la reconstrucción de la manufactura avanzada en Estados Unidos podría abrir aún más oportunidades a largo plazo. La comercialización de la inteligencia artificial empresarial y la expansión del poder de cómputo constituyen un respaldo de crecimiento más directo, mientras que las oportunidades de manufactura representadas por “Tera’Merica” ofrecen a la empresa un potencial adicional de crecimiento a largo plazo.
Delta Airlines reduce sus expectativas de ganancias debido a que el aumento en el costo del combustible supera el incremento en los precios de los boletos
Delta Airlines reduce su previsión de ganancias anuales debido al aumento de costos de combustible por 6 mil millones de dólares; el alza significativa en los precios de los pasajes pone a prueba la tolerancia de los viajeros. Se espera que el negocio de refinación genere 700 millones de dólares de ganancias, lo que amortigua el impacto de los altos costos del combustible. Rajesh Kumar Singh, Reuters Chicago 9 de octubre – Delta Airlines (DAL.N) redujo el viernes el punto medio de su previsión de ganancias anuales cerca de un cuarto, debido a que el aumento en el costo del combustible contrarresta el efecto positivo de la fuerte demanda de viajes y los precios más altos de los pasajes. Esta reducción muestra los crecientes desafíos que enfrentan las aerolíneas estadounidenses: si los precios de combustibles siguen elevados, ¿los pasajeros estarán dispuestos a soportar aumentos adicionales en el precio de los boletos? Las aerolíneas ya han incrementado significativamente los precios este año y los analistas advierten que más aumentos podrían poner a prueba la voluntad de los viajeros de seguir consumiendo. La compañía, con sede en Atlanta, estima que su gasto anual en combustible aumentará unos 6 mil millones de dólares respecto al año pasado. Durante el tercer trimestre, el gasto en combustible aumentó un 62% interanual a 4.1 mil millones de dólares, más de 500 millones por encima de lo previsto en julio. Al ser consultado sobre el motivo de la revisión de la previsión, el director financiero de Delta, Erik Snell, dijo a los periodistas: “Esto es completamente un tema de combustible”, destacando que tanto el precio del crudo como del combustible refinado para aviones aumentaron desde el verano. Delta ahora espera una ganancia ajustada por acción anual de entre 5.10 y 5.60 dólares, por debajo de la previsión de julio de 6.50 a 7.50 dólares. Según datos del London Stock Exchange Group (LSEG), la nueva mediana de 5.35 dólares está por debajo de la estimación promedio de los analistas de 5.46 dólares. La compañía prevé una ganancia ajustada antes de impuestos de 4.5 mil millones de dólares para 2026. Según LSEG, las ganancias ajustadas por acción en el tercer trimestre fueron de 1.72 dólares, apenas por debajo de la previsión promedio de 1.76 dólares. El margen operativo ajustado cayó de 11.1% a 9.4%. Delta es la primera gran aerolínea estadounidense en reportar resultados del tercer trimestre; sus competidores United Airlines (UAL.O), American Airlines (AAL.O) y Southwest Airlines (LUV.N) presentarán resultados más adelante este mes. Alza en los precios de los pasajes Según la Oficina de Estadísticas de Transporte de EE.UU., durante los primeros ocho meses de 2026, el gasto en combustible de las aerolíneas estadounidenses para vuelos regulares fue de 42.9 mil millones de dólares, casi 13.2 mil millones más que el año anterior, aunque el consumo de combustible bajó ligeramente. La fuerte demanda y el limitado aumento de asientos ayudaron a las aerolíneas a trasladar el mayor costo del combustible a los pasajeros. De acuerdo al Índice de Precios al Consumidor de la Oficina de Estadísticas Laborales de EE.UU., los precios de los boletos de avión aumentaron aproximadamente un 25% en promedio en los cinco meses previos a agosto en comparación con el año anterior. Dado que los precios del combustible siguen elevados y los planes de crecimiento de capacidad de la industria se acelerarán en el cuarto trimestre, los analistas observan de cerca si aerolíneas como Delta podrán aumentar aún más los precios sin afectar la demanda de viajes. Los analistas de Deutsche Bank estiman que en el cuarto trimestre la proporción de costos de combustible recuperada por medidas de ingresos disminuirá y no se recuperará totalmente hasta principios de 2027. Delta afirma que la demanda sigue robusta. Snell señala que, dado que las reservas de pasajes para el cuarto trimestre ya están cerca del 60%, esperan que los ingresos crezcan un 20% interanual. Según LSEG, Delta prevé ganancias ajustadas por acción de entre 1.15 y 1.65 dólares para el cuarto trimestre, con una mediana de 1.40 dólares, alineada con la estimación promedio de los analistas de 1.39 dólares. Ventaja de la refinería Delta tiene una ventaja respecto a otras grandes aerolíneas estadounidenses: posee una refinería en las afueras de Filadelfia (link), de la que Snell espera que genere 700 millones de dólares de ganancias este año. “Tenemos una refinería, lo que nos da una cobertura—parcial—contra los precios del combustible, que ninguna otra compañía tiene”, afirmó. La refinería Monroe, adquirida en 2012, convierte crudo en combustible de avión y otros productos. Aunque Delta debe pagar el combustible a su división de operaciones a precios de mercado, las ganancias de la refinería quedan dentro de la empresa. Cuando la diferencia entre el precio del crudo y el de los productos refinados aumenta, esto ayuda a aliviar la presión de los costos que enfrentan las ae
Precios de las criptos
Más


