
Informe de investigación de Morgan Stanley: El ciclo HDD no ha terminado, pero el mercado lo está valorando como si ya hubiera alcanzado su pico.

Escrito por: Rita
El mercado valora a los discos duros (HDD) a 8 veces su PER, lo que implica que el ciclo alcanzaría su ápice en el año fiscal 2028. Según el informe de Morgan Stanley del 20 de octubre de 2026, la visión es opuesta: el ciclo no ha terminado y esta valoración es excesivamente punitiva.
La demanda está acelerándose. El precio spot de los HDD nearline es de 4 a 7 centavos/GB, mientras que el precio mixto de contratos nearline ronda 1,5 centavos/GB. Se prevé un déficit de oferta de aproximadamente 400 EB en la industria para CY27/CY28 y de 300 EB para CY26. La clientela se ha ampliado de los principales proveedores de servicios en la nube (CSP) a laboratorios de IA, estos últimos quieren adquirir el 100% de los EB disponibles.
Morgan Stanley reitera su recomendación de sobreponderar Seagate Technology (STX) y Western Digital (WDC), devolviendo a STX a la posición de hardware IT preferido. Precio objetivo: STX 1.200 dólares, WDC 643 dólares. Las expectativas de los compradores para WDC son menores y la estrategia de presentación de resultados es más efectiva.
PER de 8 veces implica pico de ciclo
Morgan Stanley partió de las ganancias estimadas para FY28 y asumió una caída del 80% en el precio de los SSD para retrotraer la valoración: el PER de 8 veces indica que la rentabilidad de los HDD alcanzaría su máximo en FY28, y que los SSD bajarían un 80% desde el nivel de C2Q26. Consideran que esa hipótesis es demasiado rigurosa.
La demanda de HDD está acelerando, el déficit de oferta se amplía y el precio spot supera ampliamente el precio de los contratos. El precio de los HDD no-nearline subió entre un 15% y un 30% respecto al trimestre anterior. La valoración presenta una asimetría positiva.
Morgan Stanley recorta el múltiplo objetivo de 20 a 15 veces (STX) y 14 veces (WDC), reflejando la estructura de mercado y la incertidumbre respecto al financiamiento en IA. Precio objetivo: STX 1.200 dólares (15x FY28 EPS 80,10), WDC 643 dólares (14x FY28 EPS 45,95). Precio actual de STX: 660,81 dólares; WDC: 352,21 dólares.
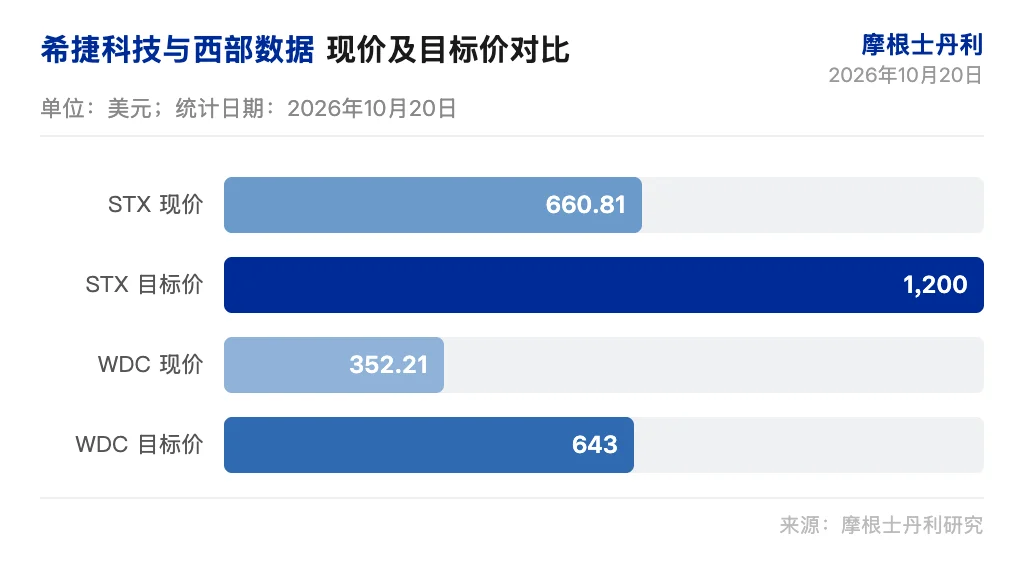
El precio spot supera ampliamente el precio de contratos
El precio spot de los HDD nearline es de 4 a 7 centavos/GB, mientras el contrato mixto de nearline ronda 1,5 centavos/GB. La intención de compra de los clientes es del 100% de los EB disponibles, pero el déficit de oferta restringe el volumen adquirido. La escasez de capacidad de almacenamiento impulsa el precio spot.
Los precios de los HDD no-nearline subieron entre un 15% y un 30% respecto al trimestre anterior. Seagate es más agresiva que Western Digital en capturar el precio spot. La demanda se extiende de los CSP principales a laboratorios de IA. Toshiba está limitada por sus medios y equipos, con la capacidad de CY27 ya vendida, por lo que su política de precios es aún más agresiva. Morgan Stanley se siente cómodo con el riesgo de Toshiba.
EPS trimestral de diciembre supera el consenso
Para el trimestre de septiembre, STX prevé un beneficio por acción (EPS) de 7,50 dólares, mientras el consenso del mercado es de 7,41 dólares. Para WDC, el EPS sería de 4,13 dólares, frente a los 4,09 dólares previstos por el mercado. En el trimestre de diciembre, se estima que el EPS de Seagate alcance los 9,54 dólares, un 12% por encima del consenso. Si se asume una postura más agresiva en el precio spot, el EPS de diciembre podría crecer otro 5%.
Para Western Digital, el EPS estimado en diciembre es de 5,25 dólares, un 10% por encima del consenso de mercado. Si se adopta una estrategia más agresiva en el precio spot, el EPS podría llegar a 5,67 dólares. Las estimaciones de compradores de WDC apuntan a 4.750 - 4.950 millones de dólares de ingresos, un margen bruto de 59,5% a 61,0% y un EPS de 5,20 a 5,60 dólares. Las previsiones de WDC suelen ser conservadoras.
Morgan Stanley considera que la estrategia de presentación de resultados de WDC es mejor, ya que el umbral para los compradores es más bajo. STX sigue estando un 10% por encima del nivel de valoración “para comprar sin mirar” (10x EPS CY27 = 595 dólares), mientras que WDC está sólo un 3% por encima (343 dólares).
El ciclo no ha terminado, pero el rumbo es más incierto
Morgan Stanley reconoce que la hoja de ruta de los catalizadores para los HDD es más difusa que hace un mes. El mercado es incierto respecto al comportamiento de los proveedores y a las fuentes de financiación de la IA, factores que no se resolverán sólo con los resultados financieros. El múltiplo objetivo se recorta entre 5 y 6 veces.
La revisión de la demanda respalda resultados superiores a las previsiones y subidas en las guías. Morgan Stanley observa cuatro cuestiones clave: si STX/WDC ajustarán sus planes de capacidad para responder al objetivo de Toshiba; si priorizarán el beneficio sobre la cuota de mercado; si la diferencia entre oferta y demanda se ampliará; y si se observa un enfoque de precios más agresivo. Las respuestas a estas cuestiones quizás no lleven a que las acciones recuperen la narrativa de hace 4 meses, pero ayudan a que los inversores reconozcan que parte del riesgo ya está reflejado en los precios.
Morgan Stanley reitera la recomendación de sobreponderar STX y WDC, y STX vuelve a ser Top Pick. El mercado descuenta un ciclo finalizado, pero Morgan Stanley estima que el ciclo continúa.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Piper Sandler redujo el precio objetivo de Netflix a 78 dólares.
Citigroup aumentó el precio objetivo de SpaceX de 200 dólares a 240 dólares.
Precios de las criptos
Más


