
Perspectivas del informe financiero Q3 de Google: alto crecimiento del negocio en la nube y fisuras en el gasto de capital
 2026/10/27 04:38
🔥 Radar de Tendencias de Acciones Estadounidenses Lanzado! 3 grandes líneas temáticas de acciones estadounidenses + 6 acciones seleccionadas + 7 eventos destacados en calendario, ¿dónde están las oportunidades de esta semana en el mercado estadounidense? Haz clic para ver de un vistazo 22 direcciones de inversión→
1. Resumen de puntos clave de inversión
Alphabet (GOOGL.US) publicará sus resultados del tercer trimestre fiscal de 2026 después del cierre del mercado estadounidense el 28 de octubre de 2026 (junto con Microsoft). Wall Street proyecta ingresos totales de 127.000-130.000 millones de dólares (aprox. +25% interanual), y ganancias netas de 37.000-38.000 millones de dólares (caída significativa secuencialmente, ya que las ganancias por inversiones accionarias grandes ya no se contabilizan según GAAP). Los ingresos de Google Cloud se estiman en 29.000-30.500 millones (aprox. +90%-100% interanual), con margen operativo entre 35.5%-37%; el gasto de capital se prevé en 50.000-52.000 millones (+110% interanual), y el flujo de caja libre podría volverse negativo hasta **-15.000 millones de dólares o menos. El precio de la acción ha oscilado recientemente cerca de los 320 dólares**, aproximándose al coste de Berkshire. El foco clave de este informe son los negocios de cloud (incluido TPU) y si su rápido crecimiento compensa la desaceleración en publicidad y la presión por el flujo de caja.
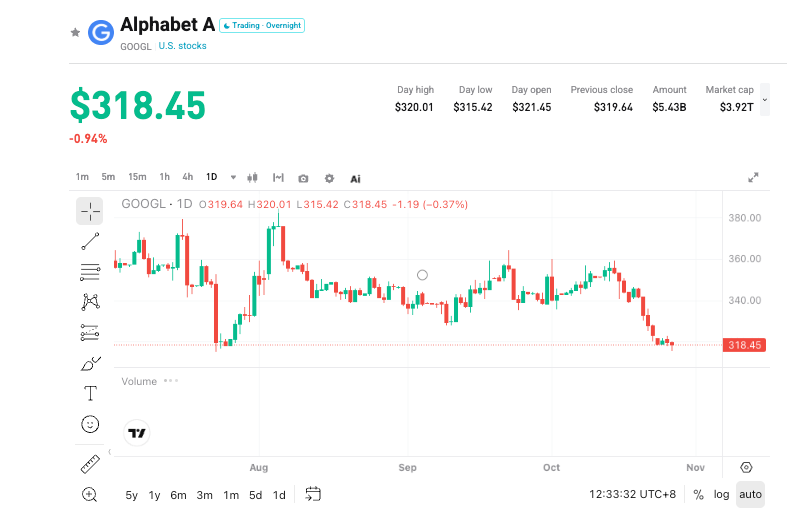
2. Cuatro focos de atención
Foco 1: Resiliencia del negocio principal de publicidad y segmentación de AI
La publicidad representa aún entre el 75%-77% del ingreso, constituyendo la base del negocio. Se espera que los ingresos por publicidad alcancen los 83.200-84.400 millones de dólares (+12.5%-13% interanual), de los cuales el buscador generará unos 65.000 millones (el crecimiento se ralentiza a +15%), y YouTube aportará 11.200-11.600 millones (+10%-11%). La cuota del buscador se mantiene estable en 89.3% y la de navegadores entre 73%-75%, sin impactos visibles a corto plazo. Sin embargo, Gemini va algo a la zaga (apodado por el mercado como “豆包 norteamericano”), la base comparativa alta y la segmentación por competidores siguen siendo riesgos; es clave observar la variación intertrimestral del tráfico y la captación de usuarios.
Foco 2: Crecimiento sostenido en Google Cloud y hardware TPU
El segmento de cloud es el motor de crecimiento más rápido actual, abarcando tanto Google Cloud como ingresos por hardware propio TPU. Se espera que los ingresos superen los 29.000 millones, algunas firmas los ven por encima de los 30.000 millones; ganancias operativas arriba de 10.000 millones (potencialmente hasta un récord de 11.000 millones). Los compromisos pendientes (RPO) ya alcanzaron 514.000 millones (sobrepasando las expectativas del mercado de 480.000 millones), con más de la mitad convertible a ingresos en el próximo año, es decir, más de 250.000 millones en potencial. El lanzamiento del TPU V9 fue bien recibido, las entregas crecerían sobre el 80%, y las ventas anuales podrían superar los 6 millones de unidades. Romper por primera vez los 30.000 millones en cloud será una fuerte señal validante.
Foco 3: Guía de gasto de capital y grietas en el flujo de caja
La guía de gasto de capital para 2026 ronda los 200.000 millones, y este trimestre sería de 50.000 millones; el cuarto trimestre podría llegar a la magnitud de 70.000 millones. El mercado proyecta para el próximo año una aceleración continua hacia los 300.000-350.000 millones. El gasto de sus pares suele quedarse corto respecto a lo esperado, siendo probable que Google ajuste a la baja o mantenga una guía conservadora para el próximo año (bueno para la capa de aplicación, negativo para hardware). El flujo operativo ya no cubre el gasto de capital, se requerirá recurrir a reservas o a emisión de deuda, y el flujo de caja libre podría deteriorarse hasta **-15.000 a -18.000 millones de dólares**. Las preocupaciones por deuda y apalancamiento de AI están en el foco del mercado.
Foco 4: Caída secuencial de utilidades netas bajo GAAP y presión de valuación
Al ya no aportar las ganancias de inversiones accionarias, la utilidad neta bajo GAAP podría desplomarse cerca del 60% frente al trimestre anterior. Aunque el mercado entiende la causa, podría verse forzado a impulsar las valuaciones, lo que podría detonar ventas. Será un punto de inflexión el discurso de los directivos respecto a la rentabilidad ajustada, la actualización de RPO cloud, la guía anual y del próximo año, y las perspectivas para publicidad.
3. Riesgos y oportunidades en equilibrio
Catalizadores al alza:
- Ingresos cloud superando los 30.000 millones, RPO revisado al alza sobre 550.000 millones y margen operativo superior a lo estimado.
- Ingresos totales cercanos o por encima de 130.000 millones, demostrando resiliencia en el negocio de publicidad, y solidez en rentabilidad ajustada.
- Gasto de capital levemente por debajo de lo previsto o guía conservadora para el próximo año, aliviando preocupaciones sobre flujo de caja y deuda.
Riesgos a la baja:
- Crecimiento de publicidad por debajo de lo esperado, caída en cuota de buscadores o aceleración de la segmentación vía AI.
- Gasto de capital excediendo expectativas o guía agresiva para el próximo año, con mayor deterioro del flujo de caja libre.
- Utilidad neta bajo GAAP muy inferior a lo proyectado, sumado a sobrevaluación y volatilidad en el sector tecnológico.
4. Sugerencias de estrategia de trading
Lógica alcista: Si el negocio cloud (incluyendo TPU) supera claramente expectativas y el RPO es revisado al alza, la publicidad se mantiene firme y el gasto bajo control, esto fortalecería la confianza del mercado en Google como líder de infraestructura AI y respaldaría una recuperación de valuación.
Riesgos bajistas: Si los datos clave solo cumplen o quedan levemente por debajo de lo previsto, o la publicidad y el gasto/flujo de caja registran presiones mayores a las anticipadas, podría desatarse toma de ganancias.
Datos clave:
- Ingresos totales y tasa de crecimiento interanual
- Ingresos, margen y RPO de Google Cloud
- Desempeño y cuota de publicidad (búsquedas/YouTube)
- Gasto de capital y flujo de caja libre
- Guía anual/para el próximo año y comparación de utilidad GAAP frente a la ajustada
Recomendación operacional: Si los resultados superan expectativas y la guía de cloud es positiva, se puede considerar aprovechar oportunidades de compra tras una corrección; ante datos mediocres o presión marcada de gastos, conviene ser cauteloso respecto a la volatilidad a corto plazo, evitando compras impulsivas. El tamaño de posición y stop loss deben ajustarse con base en la tolerancia individual al riesgo.
Descargo de responsabilidad: El contenido anterior es solo para referencia y no constituye consejo de inversión.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
J.P. Morgan mantiene la calificación “neutral” para BioNTech (BNTX.US): confía en el potencial del pumitamig combinado con el B7-H3 ADC, pero los datos clave se esperan recién después de 2028.
JPMorgan mantiene la calificación "neutral" para BioNTech, con un precio objetivo de 92 dólares.
La preferencia por el riesgo cae por debajo de cero, ¿se abre finalmente la ventana para aumentar posiciones en acciones? Bajo la tendencia de recuperación de los semiconductores, Goldman Sachs mantiene su recomendación de "sobreponderar" activos de acciones.
El flujo global de capitales muestra una marcada tensión de “las acciones buscando recuperación, mientras el crédito sigue fragmentándose”. El indicador de apetito de riesgo de Goldman Sachs bajó a -0.5, aún no llega a los niveles históricos donde predomina la compra contraria, pero las expectativas de ganancias en tecnología siguen siendo sólidas, las valoraciones retroceden y la concentración de posiciones disminuye, lo cual ya mejora el retorno esperado de las acciones.
Los mercados bursátiles asiáticos rebotan al alza, las acciones coreanas cierran con una subida del 3,1%, SK Hynix sube más del 5%, los precios del petróleo siguen cayendo y el precio del oro vuelve a romper los 4000.
Anthropic presentó la solicitud para salir a bolsa, lo que provocó un rebote generalizado de las acciones tecnológicas en Asia-Pacífico. El índice Nikkei 225 cerró con una suba del 1,7%, en 63.268,37 puntos. El índice TOPIX de Japón subió un 0,6%, a 3.997,37 puntos. El índice Kospi de Seúl, Corea del Sur, cerró con una suba del 3,1%, en 5.638,35 puntos. El precio de referencia global del petróleo Brent cayó alrededor del 1%, acercándose a 114,70 dólares por barril. El oro spot cayó por debajo de los 4.000 dólares por onza, una baja del 0,4% en el día.
A medida que se acerca la decisión de la Reserva Federal, los alcistas y bajistas del oro compiten por el umbral de 4000 dólares.
Triple presión simultánea: las liquidaciones por trading de IA provocan ventas de liquidez, el alivio diplomático entre EE.UU. e Irán arrastra a la baja los precios del petróleo debilitando la lógica antiinflacionaria, y los elevados costos energéticos refuerzan las expectativas de un nuevo aumento de tasas este año. Standard Chartered Bank advierte que los 3.886 dólares son un soporte técnico clave, y que si se pierde, el espacio para la caída se abrirá rápidamente.
Precios de las criptos
Más


