
Opinión: ¿El oro será primero hundido a 3500 y luego impulsado por políticas hasta 7500?

Portal de Cambio 27 de octubre—— Algunos analistas del mercado creen que, en una auténtica ola de desapalancamiento, el oro sería vendido inicialmente junto con otros activos de riesgo, y que las acciones de mineras auríferas podrían sufrir caídas aún mayores; esta opinión toma los precios de 3500 y 7500 dólares por onza como escenarios extremos de referencia, remarcando la segunda etapa, que dependería de la respuesta de políticas.
Algunos analistas del mercado sostienen que, durante una verdadera sacudida de desapalancamiento, el oro sería inicialmente vendido junto con otros activos de riesgo, y que las mineras auríferas podrían experimentar descensos aún más pronunciados; utilizan los valores de 3500 y 7500 dólares por onza como referencias para escenarios extremos, enfatizando la segunda etapa tras la respuesta de políticas.
Perspectiva de mercado: cae antes de subir, no es una visión unilateralmente alcista
Recientemente los activos de riesgo han mostrado gran volatilidad, las acciones tecnológicas y activos especulativos están bajo presión, cayendo junto al oro y a las mineras. Algunos comentarios en mercados internacionales sostienen que esto no implica el fracaso de la lógica alcista de largo plazo, sino que corresponde a la primera etapa de un shock de liquidez por desapalancamiento. Este análisis divide el proceso en dos fases: primero caída, luego rebote; la caída es condicional, el aumento posterior dependerá de la respuesta de políticas. Al mencionar escenarios de derrumbe extremo, se refieren a los valores de 3500 y 7500 dólares por onza como referencias para el desarrollo de estas dos etapas, no como recomendaciones de operación.
Primera etapa: se vende lo que se puede, las mineras auríferas son más vulnerables
Según este análisis, ante un desapalancamiento real los inversores no venden lo que quieren sino lo que pueden; la necesidad de cubrir márgenes, disminuir apalancamiento o conseguir liquidez fuerza la venta indiscriminada, incluso de activos de buena calidad. El oro no es inmune, y las acciones mineras, que llevan apalancamiento operativo, pueden ser más propensas a la venta y registrar caídas porcentuales mayores que el oro físico. Incluso consideran posible ver retrocesos del 20%, 30% o más en mineras durante una liquidación generalizada, sin que esto implique la desaparición de la lógica alcista a largo plazo.
Segunda etapa: la respuesta de políticas es la variable clave
Según el análisis, la venta inicial no es el punto clave, sino lo que sucede después. El sistema financiero depende profundamente del crédito barato y abundante liquidez; la presión de la deuda federal, déficit y pago de intereses hace que, frente a eventos crediticios, desorden en el mercado de bonos, caídas bursátiles o crisis de liquidez, los responsables de política económica tiendan a intervenir en vez de seguir endureciendo condiciones. Si la Reserva Federal responde bajando tasas, comprando bonos o usando herramientas de liquidez, el oro podría dispararse rápidamente desde el piso marcado por el desapalancamiento, llegando a 7500 dólares por onza o incluso más; las acciones mineras, gracias a su apalancamiento operacional, mostrarían un mayor rebote, siempre y cuando mantengan balances sólidos, bajos costos de producción y una base de negocios robusta. Reconocen no saber dónde estará el piso, la magnitud de la caída ni el momento del cambio de tendencia, por lo que no recomiendan comprar apresuradamente en el descenso.
Aspecto técnico: tendencia débil y lateral, presión bajista de mediano plazo continúa
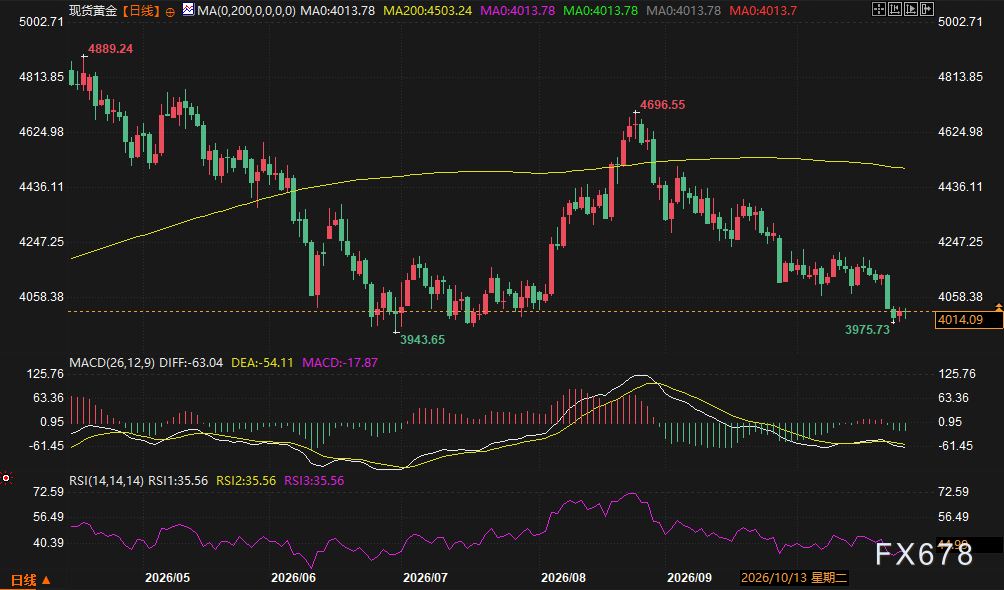
El gráfico diario muestra que tras alcanzar máximos, el oro retrocedió, el rebote no logró superar el anterior máximo y volvió a debilitarse, situándose ahora cerca de un nivel psicológico redondo y de mínimos previos, en un movimiento lateral y débil. El precio oscila cerca de la media móvil de 20 días, aún muy por debajo de la de 200 días, que actuó como clara resistencia durante el rebote previo. La tendencia de mediano plazo sigue siendo bajista. El MACD permanece bajo la línea cero, el histograma verde se acorta, lo que indica debilidad aunque con menor impulso bajista; el RSI es neutral tirando a débil, sin llegar a sobreventa. No hay una dirección clara en el corto plazo; la discusión del mercado se centra en si los niveles psicológicos y mínimos recientes brindarán soporte. Si rebota, se observarán la media de 20 días y zonas superiores; desde el análisis técnico, una caída conjunta reciente no implica necesariamente un cambio en la lógica de largo plazo.
Preguntas y respuestas
Pregunta: ¿3500 y 7500 son una predicción de referencia?
Respuesta: No. Estos valores se mencionan solo como escenarios extremos de referencia: 3500 corresponde a la discusión de una caída intensa por desapalancamiento, 7500 al rebote tras una política extremadamente expansiva; aclaran que no saben dónde estará el fondo ni cuándo se dará el cambio.
Pregunta: ¿Por qué las acciones mineras podrían caer más al principio?
Respuesta: Las mineras llevan apalancamiento operativo y son más líquidas que el oro físico, por lo que es más fácil venderlas durante el desapalancamiento. Pero en la fase de respuesta de políticas, ese apalancamiento puede amplificar el rebote, siempre y cuando tengan balances y costos sólidos.
Pregunta: ¿Cuál es la condición clave para que se cumpla la secuencia caída-rebote?
Respuesta: Lo esencial no es la venta en sí, sino si genera una respuesta de políticas lo suficientemente fuerte. Si la Reserva Federal mantiene condiciones restrictivas más tiempo, o una caída daña los fundamentales de las mineras, el rebote podría demorarse o incluso no llegar.
Pregunta: ¿El análisis técnico actual apoya alguna de las posturas?
Respuesta: El gráfico diario sigue mostrando lateralización débil tras la baja desde máximos, con precios cerca de la media móvil de 20 días y muy por debajo de la anual, MACD negativo (histograma verde acortándose), RSI neutral a bajista pero sin sobreventa; no hay dirección clara a corto plazo y la presión bajista de mediano plazo persiste.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar

Cuando la narrativa de la IA empieza a tambalearse, esos riesgos que el mercado ignoró durante mucho tiempo están emergiendo silenciosamente.
Citadel Securities advierte que la venta masiva en el mercado de valores muestra que la paciencia de los inversores ante los rendimientos de la inteligencia artificial está disminuyendo, y que las altas tasas de interés hacen que los problemas de retorno en infraestructura sean aún más urgentes. El gasto de capital en inteligencia artificial se ha convertido en un arma de doble filo. Las presiones fiscales, arancelarias, energéticas y geopolíticas se suman, dejando a la Reserva Federal en una posición complicada. El informe señala que los riesgos han sido ocultados por la narrativa de inteligencia artificial y crecimiento durante mucho tiempo, y que el margen de error del mercado es ahora extremadamente limitado.

¡Hemos visto este tipo de esquema antes! Un importante operador bajista explica en detalle por qué apuesta en corto contra la nueva estrella de la IA, CoreWeave
Seawolf Capital, fundada por tres operadores que inspiraron "La Gran Apuesta", ha tomado una posición corta contra CoreWeave. Según la firma, el modelo de negocios de CoreWeave enfrenta riesgos debido al alto consumo de capital, la vida útil incierta de los GPUs y la expansión competitiva del suministro de chips. Más importante aún, CoreWeave necesitará recaudar cientos de miles de millones de dólares en el futuro, y si los costos de financiamiento aumentan o el acceso al capital se dificulta, el negocio podría volverse insostenible. Esta apuesta no es en contra de la industria de la inteligencia artificial, sino sobre la capacidad de CoreWeave para financiarse y los costos de capital asociados.

Precios de las criptos
Más


