
Aspectos destacados del informe financiero de SK Hynix para el tercer trimestre de 2026: los ingresos superan por primera vez los 100 billones de won surcoreanos, el beneficio operativo crece un 632% interanual y marca un récord, y se anuncia un retorno épico para los accionistas de aproximadamente 100 billones de won surcoreanos.
 2026/10/28 06:19
🔥 Radar de tendencias de acciones estadounidenses ya disponible! 3 grandes líneas principales de acciones de Estados Unidos + 6 acciones seleccionadas + 7 eventos importantes en el calendario. ¿Dónde están las oportunidades del mercado accionario estadounidense esta semana? Haz clic en el enlace para ver de un vistazo 22 direcciones de negociación→
Puntos clave
SK hynix (SK hynix) presentó en el tercer trimestre de 2026 (3Q26) resultados récord: los ingresos superaron por primera vez el billón de won, la ganancia operativa creció aproximadamente siete veces interanualmente y también alcanzó un nuevo máximo histórico, con un margen operativo de aproximadamente 80%, impulsado principalmente por la demanda de HBM y almacenamiento para servidores motivada por IA, así como el aumento de los precios de productos. Sin embargo, la utilidad neta estuvo significativamente por debajo de lo esperado, principalmente debido a factores no operativos como pérdidas por diferencias de cambio. La empresa anunció simultáneamente un plan de retorno a accionistas de aproximadamente un billón de won (alrededor de 75 mil millones de dólares) para el año fiscal 2026. El mercado reaccionó positivamente a los resultados y retornos, con un fuerte aumento en el precio de las acciones. La compañía mantiene un optimismo respecto a la escasez de oferta y perspectivas de demanda a largo plazo, previendo que la escasez continuará hasta 2030 y que la capacidad de DRAM/HBM ya está prácticamente vendida hasta 2029.
Análisis detallado
1. Desempeño general de ingresos y utilidades
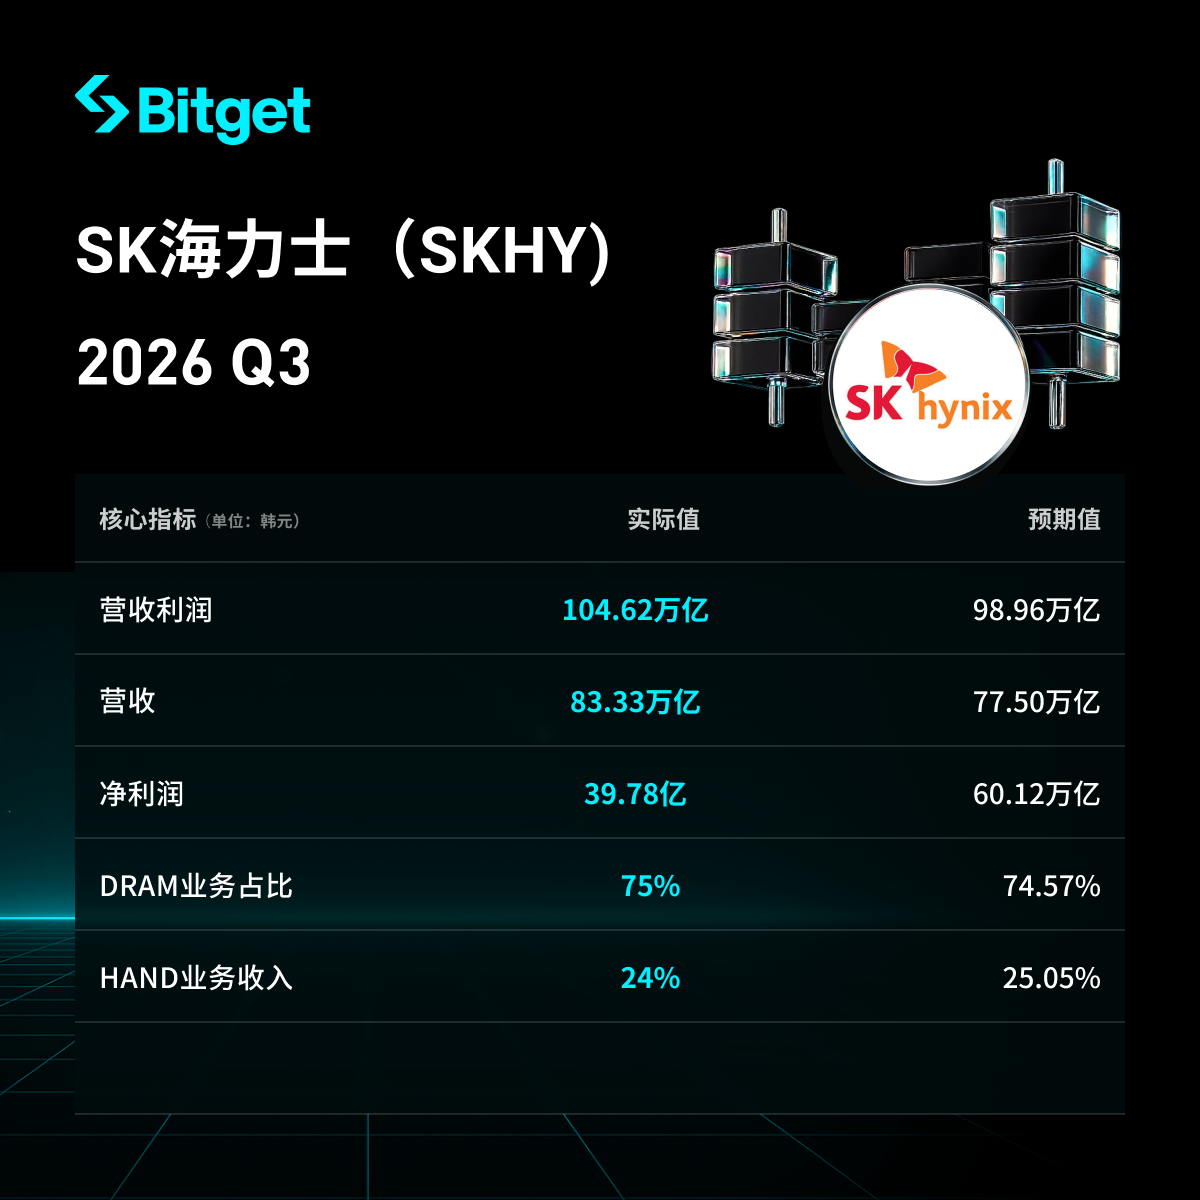
- Ingresos: 104,615.5 miles de millones de won, +32% trimestralmente (Q2: 79,318.7 miles de millones de won), +328% interanualmente (Q3 2025: 24,448.9 miles de millones de won), superando por primera vez en la historia el billón de won en un trimestre. Superó las expectativas del mercado (Futu cita cerca de 97,34 miles de millones de won, superando alrededor del 7%; otros consensos como FnGuide aprox. 98,23 miles de millones de won).
- Ganancia operativa: 83,333.8 miles de millones de won, +38% trimestralmente (Q2: 60,542.6 miles de millones de won), +632% interanualmente (Q3 2025: 11,383.4 miles de millones de won), nuevo récord. Superó las expectativas del mercado (Futu cita aprox. 76,27 miles de millones de won, superando en torno al 9%; LSEG SmartEstimate cerca de 76,7 miles de millones de won). El margen operativo es cerca del 80% (subió 3-4 puntos porcentuales trimestralmente y se incrementó significativamente desde aproximadamente 47% interanual).
- Utilidad neta: 39,775.6 miles de millones de won, +216% interanualmente (Q3 2025: 12,597.5 miles de millones de won), -58% trimestralmente (Q2: 93,922.6 miles de millones de won), margen neto del 38%. Marcadamente por debajo de las expectativas del mercado (Futu cita cerca de 60,73 miles de millones de won, con una diferencia de aproximadamente 35%).
- Otros: Efectivo y equivalentes de efectivo al final del periodo: 114,5 miles de millones de won (aumentó 26,5 miles de millones de won respecto al trimestre anterior), deuda de 15,8 miles de millones de won (disminuyó en 2,8 miles de millones de won), efectivo neto de 98,7 miles de millones de won. El tercer trimestre registró una pérdida por tipo de cambio de aproximadamente entre 11,6 y 11,63 miles de millones de won (debido a una caída de cerca del 12% en el tipo de cambio dólar/won, apreciación del won) y pérdidas de valoración de inversiones y otros factores no operativos (las pérdidas no operativas sumaron aproximadamente 32,6 miles de millones de won). Ingresos y utilidad operativa batieron récords por sexto trimestre consecutivo.
2. Desempeño de DRAM y HBM (negocio central de almacenamiento IA)
- Los resultados de DRAM fueron impulsados por un aumento significativo en las ventas de DDR5 para servidores y el inicio del envío en escala de HBM4.
- HBM4 comenzó oficialmente sus envíos y se espera que a partir del cuarto trimestre se convierta en el producto principal, superando a HBM3E tanto en volumen como en ingresos. La empresa planea llevar al máximo la capacidad de producción de M15X antes de fin de año para aumentar la producción de HBM4.
- El precio promedio de DRAM subió trimestralmente alrededor del 20% (parte superior del rango).
- La empresa afirma que la capacidad de DRAM y HBM está prácticamente vendida hasta 2029 (los próximos tres años). La demanda de HBM es aproximadamente el doble de la oferta disponible. Acuerdos a largo plazo (LTA) ya fueron firmados con 14 clientes principales (incluyendo proveedores globales de servicios en la nube), cubriendo más del 50% de la capacidad planeada para 2027-2028. Los contratos suelen ser de cinco años y cuentan con mecanismos de precios que reflejan las condiciones del mercado.
3. Desempeño de otras unidades de negocio (NAND)
- En NAND, aumentaron las ventas de SSD empresariales TLC de 321 capas y los productos de alto valor agregado dirigidos a centros de datos experimentaron un crecimiento general.
- El precio promedio de NAND subió un 20% aproximadamente intertrimestral (parte media del rango).
- Se planea aumentar la participación del proceso de 321 capas a más de la mitad de la capacidad nacional en el cuarto trimestre para incrementar la oferta de eSSD de alto rendimiento y gran capacidad. A mediano y largo plazo, se desarrollará NAND como solución central para servicios de IA basada en HBF y optimización de sistemas.
4. Plan de retorno a accionistas y perspectivas de gastos de capital
- El retorno a accionistas para el año fiscal 2026 será de aproximadamente un billón de won: más de 300 mil millones de won en dividendos en efectivo + más de 600 mil millones de won en recompra y cancelación de acciones (incluyendo la recompra de 400 mil millones de won anunciada en agosto, ya completada la semana pasada y a cancelar). Compromiso de devolver el 50% o más del flujo de efectivo libre.
- Específicos del tercer trimestre: 140 mil millones de won en dividendos en efectivo (20.000 won por acción, de los cuales 10.000 won reflejan la mejora trimestral y 10.000 won corresponden a dividendos especiales provenientes de inversiones en Kioxia); nueva recompra de 200 mil millones de won (cerca de 100 mil millones de won para retorno a accionistas y cancelación total, y unos 100 mil millones de won para compensaciones a empleados, no incluidas en el total destinado a accionistas). La mayoría de las ganancias realizadas de la inversión en Kioxia serán devueltas a los accionistas como dividendos especiales.
- Capex: La inversión del próximo año aumentará considerablemente (con plena operación de la primera fase de Yongin e infraestructura nacional y en el extranjero), pero el tamaño y el momento se ajustarán de manera flexible según la demanda de clientes, competitividad de productos, rentabilidad y eficiencia de la inversión. La compañía enfatiza acelerar la expansión para mantener el ritmo de crecimiento. Anteriormente se suspendió la salida a bolsa en EE. UU. de Solidigm debido a la oposición de accionistas y la revisión regulatoria.
5. Perspectivas futuras y guía de demanda
- La escasez de chips de almacenamiento persistirá hasta 2030 (debido a la dificultad en tecnologías de proceso avanzadas y los largos ciclos de construcción de nueva capacidad), manteniéndose el desequilibrio oferta-demanda. Las utilidades trimestrales aún no han tocado techo y la tendencia de crecimiento se mantendrá al menos hasta 2027.
- Se estima que la demanda del mercado de DRAM crecerá en torno a un 20% interanual en 2027, mientras que el crecimiento de la demanda de NAND se mantendrá en el rango de dos dígitos altos. El mercado de infraestructura de centros de datos para IA aumentará de manera constante, con impulso a corto plazo por parte de AI corporativa y personal y con AI física (conducción autónoma, robótica, etc.) como soporte a largo plazo.
- HBM4 será el principal producto en el cuarto trimestre. Con el alza de precios y agravamiento de la escasez de memoria, se espera que los envíos de PC y smartphones disminuyan. La empresa confía plenamente en su rentabilidad a largo plazo y acelerará tanto la expansión de capacidad como la mejora de competitividad de sus productos.
6. Contexto de mercado y preocupaciones de los inversores
- Contradicción principal: el superciclo de IA impulsa fuertemente la demanda y los precios de HBM y almacenamiento de alto valor agregado, pero existe una gran diferencia entre las utilidades netas y operativas, principalmente debido a pérdidas por diferencias de cambio, tratamiento fiscal/inversiones en Kioxia, factores no operativos únicos, y el impacto contable de retornos masivos a accionistas. Los inversores deben diferenciar entre calidad operativa y utilidad neta.
- Reacción del mercado: los resultados superaron expectativas y el retorno a los accionistas fue "épico", llevando el precio de la acción a subir aproximadamente un 9,4% (o más de 8%) durante la sesión, superando al KOSPI (que subió aproximadamente un 6% ese día). Tras Q2 el precio había estado bajo presión, pero este informe alivió parte de las preocupaciones sobre el final del ciclo.
- Puntos de atención de los inversores: sostenibilidad de la escasez, competencia en HBM (con Samsung y otros), sostenibilidad del retorno de capital, impacto de la volatilidad cambiaria en la calidad de las ganancias, así como la posible caída de la demanda de PCs y smartphones por el aumento de precios. Según el análisis, las recientes cuentas del sector AI han superado expectativas pero no despertaron el mismo entusiasmo previo, aunque la compañía ofrece visibilidad al asegurar clientes y tener capacidad vendida a largo plazo.
Aviso legal: El contenido de este artículo es solo a título informativo y no constituye una recomendación de inversión.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Conferencia telefónica del tercer trimestre de SK Hynix (SKHY.US): La capacidad de producción de DRAM y HBM casi agotada hasta 2029, la inversión en IA se expande hacia entidades soberanas y corporativas.
SK海力士 anunció los resultados del tercer trimestre de 2026 y realizó una conferencia telefónica sobre los resultados.

Llamada de resultados del tercer trimestre de Boeing (BA.US): el objetivo de entregar 500 aviones este año no se cumplirá, el flujo de caja apunta a 10 mil millones de dólares para 2029.
Boeing (BA.US) publicó el martes los resultados del tercer trimestre de 2026 y realizó una conferencia telefónica.
SK Hynix (SKHY.US) obtuvo un beneficio neto de 28,6 mil millones en el Q3, producción en masa de HBM4, se espera que la escasez continúe hasta 2030
SK Hynix reportó ingresos de 75,3 mil millones de dólares en el tercer trimestre, superando por primera vez el billón de won coreano. Su beneficio operativo alcanzó un nuevo máximo y la utilidad neta fue de 28,6 mil millones de dólares, un aumento interanual del 216% pero una caída en comparación con el trimestre anterior del 58%, muy por debajo de lo esperado. La empresa anunció dividendos por 10,1 mil millones y recompra de acciones por 14,4 mil millones. Se espera que la escasez de almacenamiento continúe hasta 2030.

Los ingresos de SK Hynix (SKHY.US) superan por primera vez los 100 billones de won en el tercer trimestre, ¿por qué se redujo a la mitad la utilidad neta en comparación con el trimestre anterior?
SK Hynix tuvo ingresos en el tercer trimestre por primera vez superiores a 100 billones de won, y su ganancia operativa alcanzó un nuevo récord, pero la ganancia neta cayó un 58% en comparación con el trimestre anterior. La razón principal es que en el segundo trimestre la base de beneficio de la inversión en Kioxia era alta y en este trimestre no hubo ese ingreso único, aunque en términos operativos la empresa sigue siendo fuerte.
Precios de las criptos
Más


