
Tom Lee s’exclame : « La juste valeur d’ETH est de 60 000 $ », Andre Kang réplique en le traitant « d’idiot ».

Andrew Kang estime que Tom Lee ne fait que tracer des lignes sous couvert d'analyse technique pour soutenir ses propres préjugés.
Titre original : La thèse ETH de Tom Lee est retardée
Auteur original : Andrew Kang, associé chez Mechanism Capital
Traduction originale : Azuma, Odaily
Note de l'éditeur : Depuis que Tom Lee est devenu président de BitMine et a plaidé pour l'accumulation continue d'ETH via DAT, Tom Lee est devenu le plus grand bull ETH de l'industrie. Lors de diverses apparitions publiques récentes, Tom Lee a constamment mis en avant les perspectives de croissance d'ETH avec divers raisonnements, allant même jusqu'à affirmer audacieusement que la juste valeur d'ETH devrait être de 60 000 $.
Cependant, tout le monde n'est pas d'accord avec la logique de Tom Lee. Andrew Kang, associé chez Mechanism Capital, a publié hier soir un long article réfutant les points de vue de Tom Lee, le ridiculisant ouvertement comme étant "retardé".
De plus, Andrew Kang avait prédit en avril de cette année, lors d'une correction générale du marché, qu'ETH tomberait sous les 1 000 $. Il a également exprimé des opinions baissières lors de la hausse suivante d'ETH... Les positions façonnent les esprits, donc sa position peut être à l'extrême opposé de celle de Tom Lee. Il est recommandé à chacun d'adopter une vision dialectique.
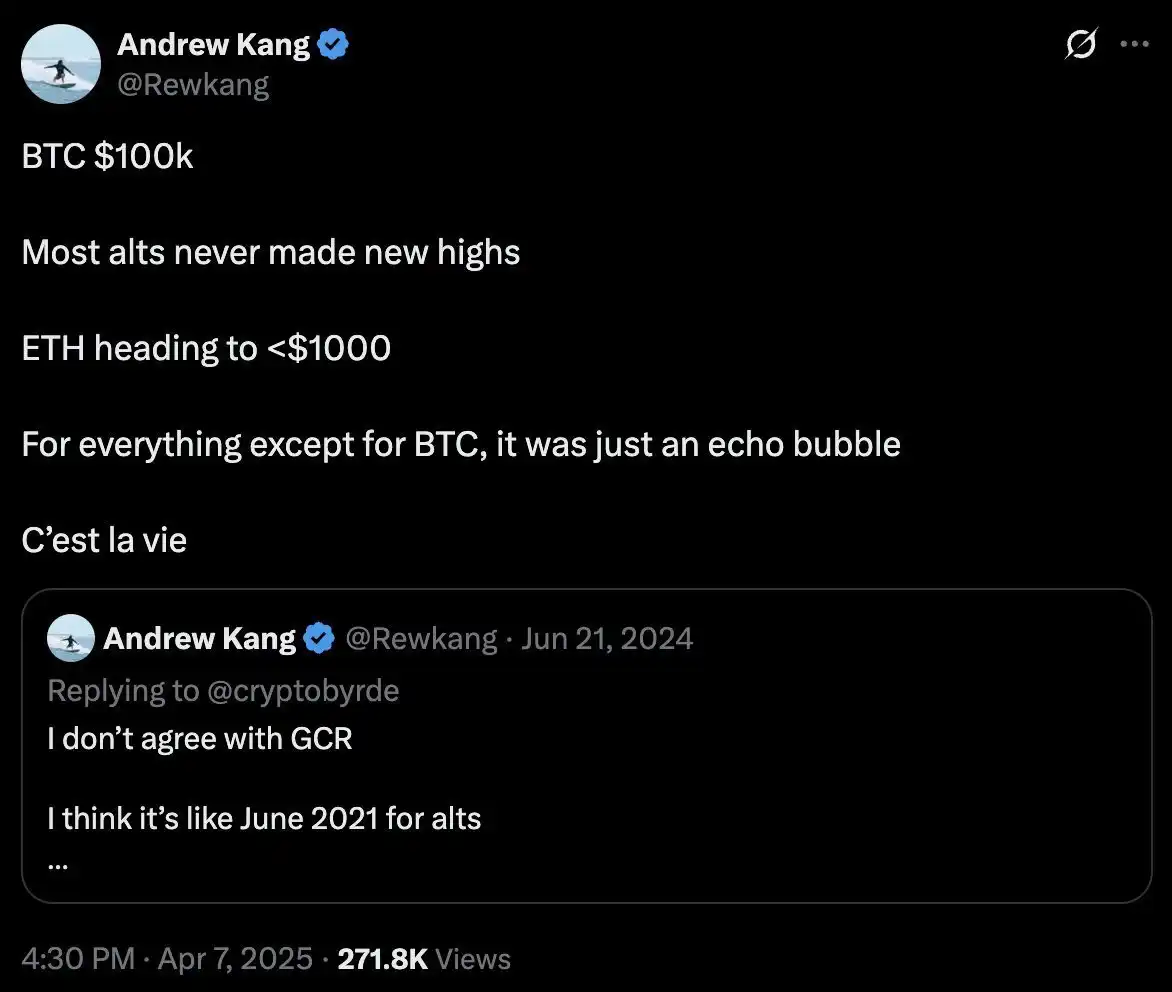
Vous trouverez ci-dessous le contenu original d'Andrew Kang, traduit par Odaily.
Dans un récent article d'un analyste financier que j'ai lu, la théorie ETH de Tom Lee peut être qualifiée de "l'une des plus stupides". Analysons ses points un par un. La théorie de Tom Lee repose principalement sur les points clés suivants.
· Adoption des stablecoins et des RWA (Real World Asset) ;
· Analogie du "pétrole numérique" ;
· Les institutions achèteront et stakeront de l'ETH, fournissant la sécurité au réseau de tokenisation des actifs et l'utiliseront comme capital opérationnel ;
· ETH sera équivalent à la valeur totale de toutes les entreprises d'infrastructure financière ;
· Analyse technique ;
I. Adoption des stablecoins et des RWA
L'argument de Tom Lee affirme que les activités de stablecoins et de tokenisation d'actifs vont augmenter, stimulant le volume des transactions et augmentant ainsi les revenus de frais d'ETH. À première vue, cela peut sembler raisonnable, mais une vérification rapide des données révèle une réalité différente.
Depuis 2020, la valeur des actifs tokenisés et le volume des transactions de stablecoins ont augmenté de 100 à 1 000 fois. Cependant, l'argument de Tom Lee méconnaît fondamentalement le mécanisme d'accumulation de valeur d'Ethereum — il laisse croire que les frais de transaction du réseau augmenteront proportionnellement, alors qu'en réalité, les revenus de frais d'Ethereum restent au niveau de 2020.
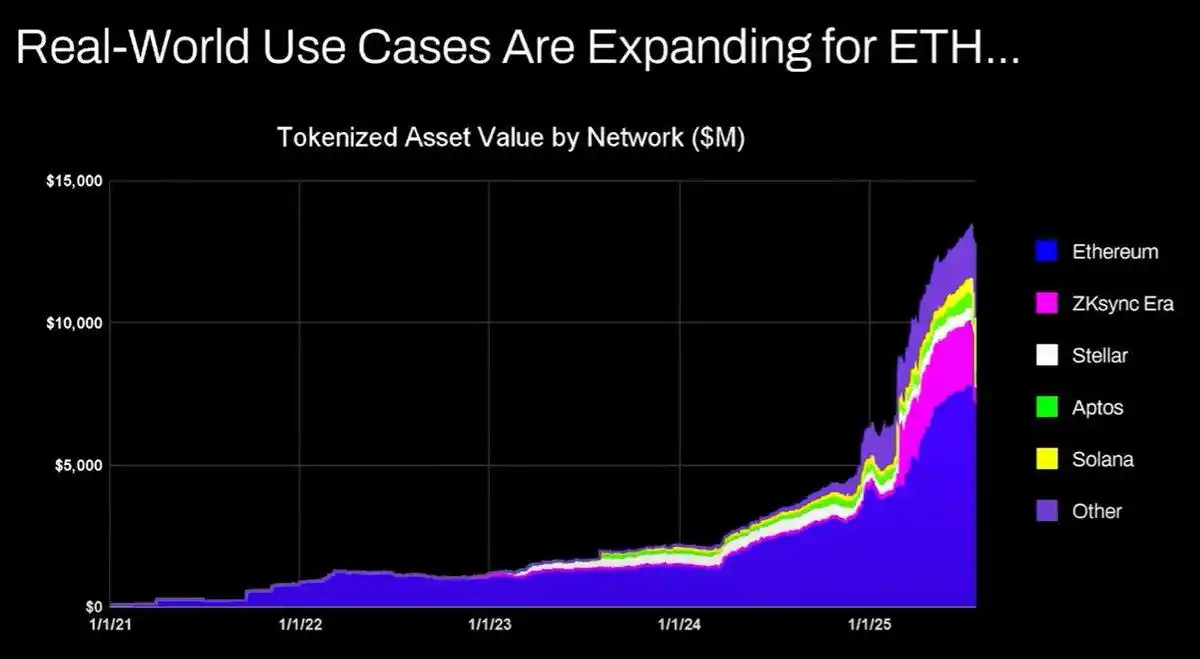
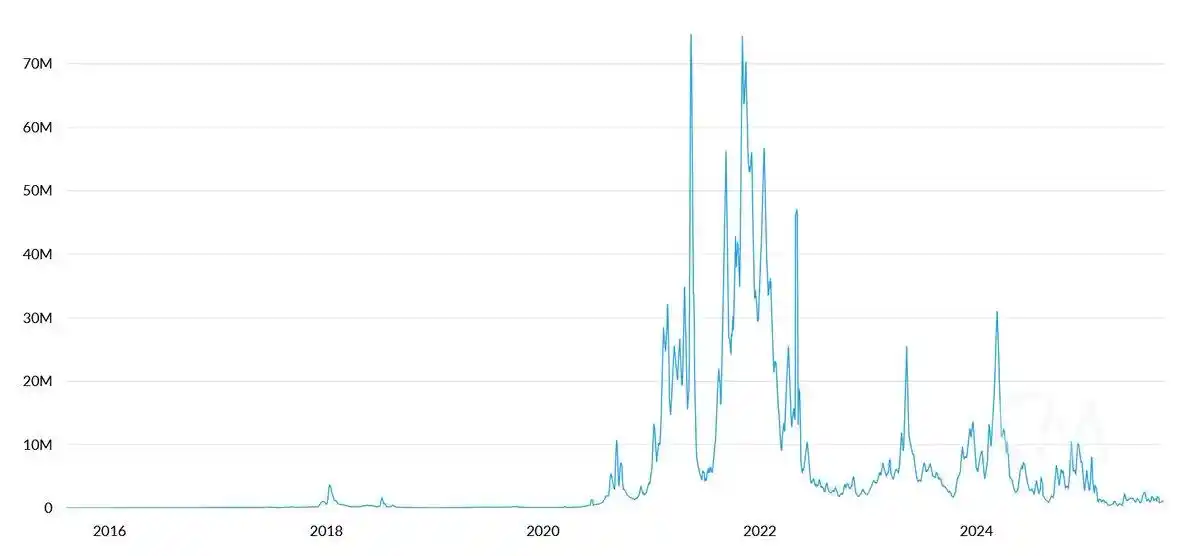
Les raisons de ce résultat sont les suivantes :
· Le réseau Ethereum augmente l'efficacité des transactions grâce à des mises à jour ;
· Les activités de stablecoins et de tokenisation d'actifs migrent vers d'autres blockchains ;
· Les frais générés par la tokenisation d'actifs à faible liquidité sont minimes — la relation entre la valeur tokenisée et les revenus d'ETH n'est pas directement proportionnelle. On peut tokeniser une obligation de 100 millions de dollars, mais si elle n'est échangée que tous les deux ans, combien de frais cela génère-t-il pour ETH ? Peut-être seulement 0,1 $, alors que les frais générés par une seule transaction USDT dépassent largement ce montant.
Vous pouvez tokeniser des actifs d'une valeur de plusieurs trillions de dollars, mais si ces actifs ne sont pas fréquemment échangés, cela n'ajoutera peut-être que 100 000 $ de valeur à ETH.
Le volume des transactions et les frais sur la blockchain vont-ils croître ? Oui.
Cependant, la plupart des frais seront capturés par d'autres blockchains disposant d'équipes de développement commercial plus performantes. Dans le processus de migration des transactions financières traditionnelles vers la blockchain, d'autres projets ont vu cette opportunité et captent activement le marché. Solana, Arbitrum et Tempo ont tous obtenu certains succès précoces, et même Tether soutient deux nouvelles blockchains de stablecoins (Plasma et Stable), espérant transférer le volume de transactions de l’USDT vers leurs propres chaînes.
II. Analogie du "pétrole numérique"
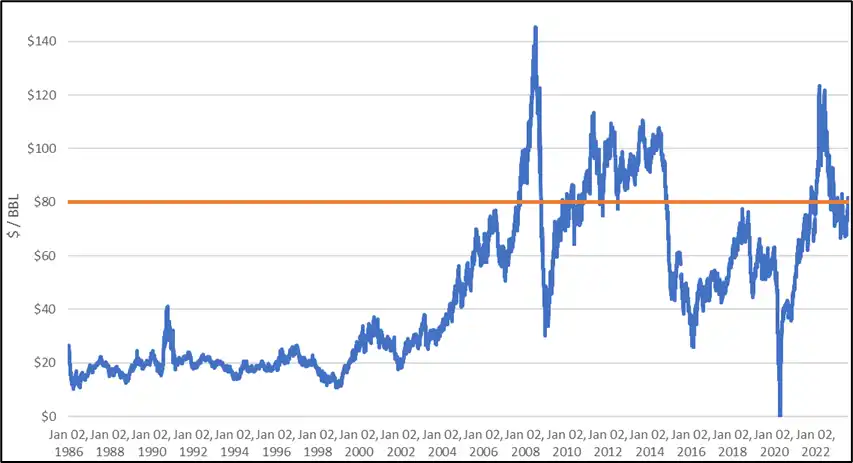
Le pétrole est essentiellement une marchandise. Le prix réel du pétrole, ajusté à l'inflation, est resté dans la même fourchette depuis un siècle, fluctuant occasionnellement avant de revenir à sa position d'origine.
Je suis partiellement d'accord avec le point de Tom Lee selon lequel ETH peut être considéré comme une marchandise, mais cela ne signifie pas nécessairement une vision haussière. Je ne suis pas tout à fait sûr de ce que Tom Lee essaie de transmettre ici.
III. Les institutions achèteront et stakeront de l'ETH, fournissant à la fois la sécurité du réseau et le capital opérationnel
Les grandes banques et autres institutions financières ont-elles déjà acheté de l'ETH pour leurs bilans ? Non.
Ont-elles annoncé des plans pour acheter de l'ETH ? Non.
Les banques stockeront-elles des barils de gaz parce qu'elles paient constamment des frais d'énergie ? Non, les frais ne sont pas assez importants ; elles ne paieront que lorsque cela sera nécessaire.
Les banques achèteront-elles des actions des fournisseurs de garde d'actifs qu'elles utilisent ? Non.
IV. ETH sera équivalent à la valeur totale de toutes les entreprises d'infrastructure financière
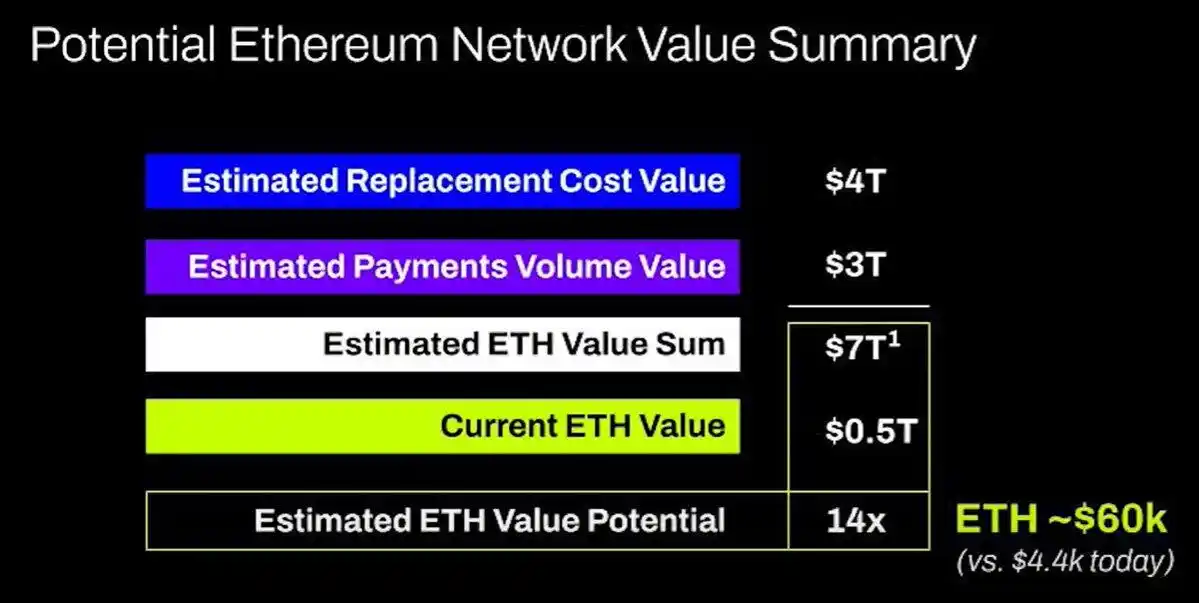
Je suis vraiment sans voix. C'est encore une fois une incompréhension fondamentale de l'accumulation de valeur, purement un fantasme, même pas digne d'être débattu.
V. Analyse technique
Personnellement, j'apprécie beaucoup l'analyse technique et je pense que, lorsqu'elle est abordée objectivement, elle peut effectivement fournir beaucoup d'informations précieuses. Malheureusement, Tom Lee semble utiliser l'analyse technique comme prétexte pour tracer aveuglément des lignes afin de soutenir ses préjugés.
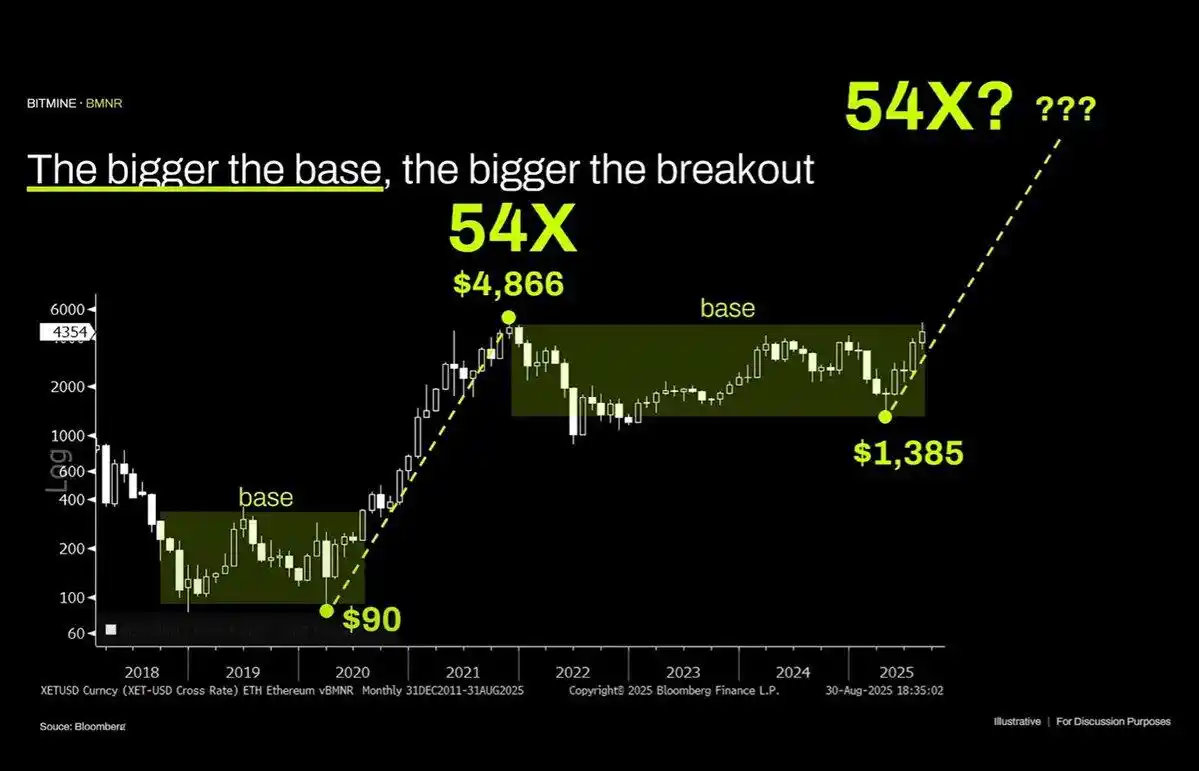
Avec une vision objective de ce graphique, la caractéristique la plus évidente est qu'ETH se trouve dans une fourchette de consolidation pluriannuelle soutenue — rappelant le schéma de large amplitude des prix du pétrole au cours des trois dernières décennies — simplement dans une phase de range et a récemment échoué à franchir la résistance après avoir testé la limite supérieure de la fourchette. D'un point de vue technique, ETH affiche un signal baissier, et la possibilité d'une oscillation à long terme dans la fourchette 1 000 $ - 4 800 $ ne peut être exclue.
Ce n'est pas parce qu'un actif a connu une hausse parabolique dans le passé que cette tendance se poursuivra indéfiniment.
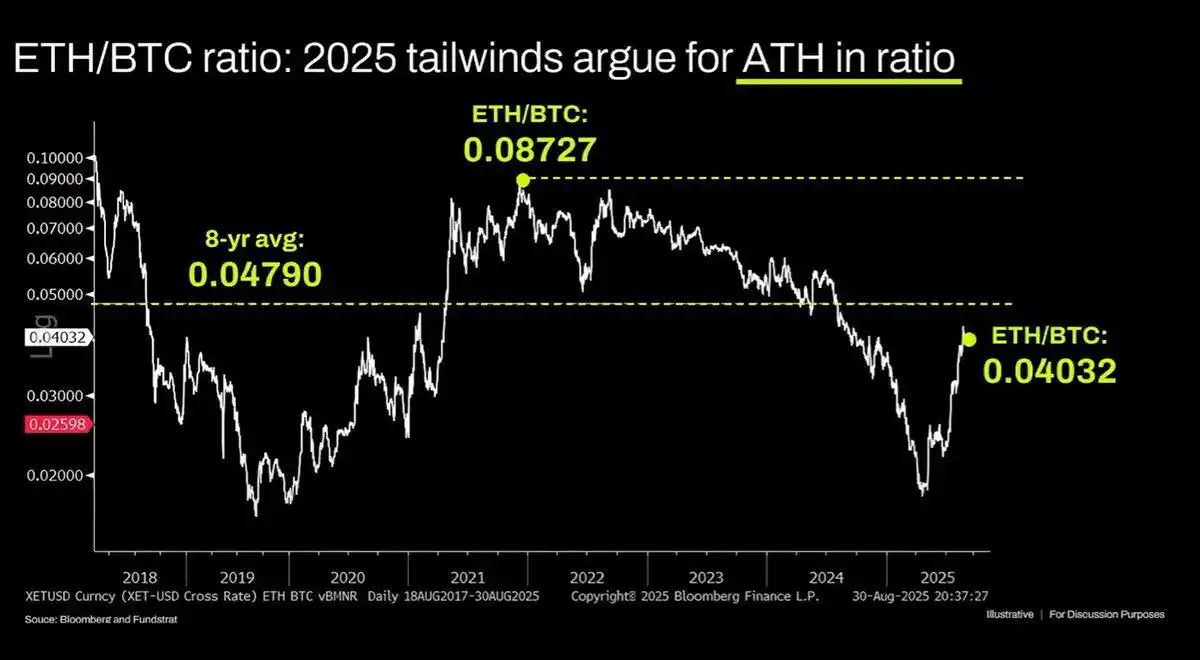
Le graphique ETH/BTC à long terme est également mal interprété. Bien qu'il soit effectivement dans une fourchette de consolidation pluriannuelle, il est globalement contraint par une tendance baissière depuis trois ans, le récent rebond n'ayant touché qu'un niveau de support à long terme. Cette tendance baissière trouve son origine dans la saturation du récit autour d'Ethereum, les fondamentaux ne pouvant plus soutenir la croissance de la valorisation, et ces facteurs fondamentaux n'ont pas substantiellement changé à ce jour.
La valorisation d'Ethereum est essentiellement le produit d'une dissonance cognitive financière. À vrai dire, ce biais cognitif peut effectivement soutenir une capitalisation boursière considérable (voir XRP), mais son soutien n'est pas illimité. La liquidité macroéconomique a temporairement maintenu le niveau de valorisation d'ETH, mais à moins qu'un changement structurel majeur ne se produise, il est probable qu'il reste dans une période prolongée de sous-performance.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Les entreprises japonaises critiquent rarement la faiblesse du yen ! Les fluctuations du taux de change sont « nuisibles », la dépréciation du yen pourrait provoquer le chaos sur les marchés financiers.
Les dirigeants d'entreprises japonaises appellent unanimement à un renforcement du yen, y compris ceux dont les sociétés bénéficient actuellement de la faiblesse du yen.

Goldman Sachs revoit ses prévisions après le signal faucon de la Fed : une nouvelle hausse de 25 points de base attendue en octobre
La logique centrale de Goldman Sachs pour inclure une hausse des taux en octobre dans son scénario de référence repose sur le fait que la Fed a qualifié cette hausse comme une mesure visant à soutenir un "retour plus rapide" à l'objectif de 2 %, et qu’il est plus naturel de procéder à des hausses lors de réunions consécutives plutôt que par intermittence. Cependant, Goldman Sachs estime que des hausses supplémentaires au-delà de deux ne constituent pas le scénario de base, principalement parce que ses propres prévisions d’inflation sont inférieures à la médiane des membres de la Fed.
Morgan Stanley : L’emballage avancé chinois atteindra 100 milliards en 2029, les fabricants d’équipements surpassent les usines d'emballage et de test, première recommandation : ACM Research (ACMR.US)
Morgan Stanley a publié un rapport indiquant que l'emballage avancé en Chine reste une voie de croissance à long terme stimulée par l'IA, mais qu'il existe une divergence entre la croissance du secteur et celle des bénéfices des entreprises de test et d'emballage.

La « Renaissance du CPU » est en cours ! Arm (ARM.US) est plus confiante dans la réalisation de sa prévision de 2 milliards de dollars, les agents d’IA déclenchent une vague massive de demande pour les CPUs
Le PDG d’Arm Holdings a déclaré mercredi qu’il est de plus en plus confiant que la société de conception de puces pourra garantir un approvisionnement suffisant pour répondre à une demande client de 2 milliards de dollars, voire davantage.

Prix des cryptos
Plus


