
Le cycle de quatre ans du bitcoin est-il terminé ? De la réduction de moitié à un tournant vers un cycle macroéconomique de cinq ans

Dans le marché des cryptomonnaies, le « cycle de quatre ans » est une règle presque universellement connue des investisseurs : d’un halving à l’autre, le prix traverse des phases de lancement, d’euphorie, de krach et d’accumulation. Cependant, les dernières données du marché et les changements structurels montrent que ce modèle est en train d’être complètement remodelé.
Après une étude approfondie du mécanisme de halving du bitcoin, des tendances de liquidité mondiale et des politiques macroéconomiques, on constate que le marché est progressivement passé à un « cycle de cinq ans », dont la raison sous-jacente réside dans l’intervention des forces de la finance traditionnelle et la domination des variables macroéconomiques.
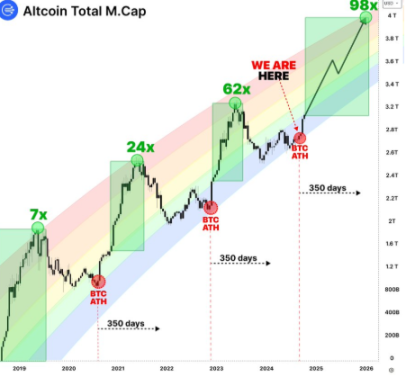
1. L’échec du modèle de quatre ans
Selon la vision traditionnelle, le cycle du bitcoin est fortement corrélé au halving. Après chaque réduction de production, le déséquilibre entre l’offre et la demande provoque une hausse des prix. Cependant, depuis l’arrivée des ETF et des capitaux institutionnels, la tendance du marché s’est clairement éloignée du modèle « dominé par le halving ». Désormais, l’économie macroéconomique et les flux de capitaux sont les véritables moteurs de la volatilité des prix.
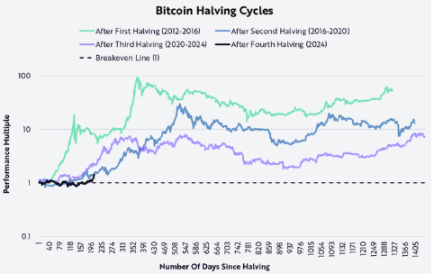
2. Les variables macroéconomiques dominent le marché
Contrairement au passé, le marché est aujourd’hui davantage influencé par les indicateurs suivants :
La politique de taux d’intérêt de la Fed
Les données sur l’inflation et l’emploi
L’offre monétaire large M2
Le halving joue toujours un rôle, mais il n’est plus le seul déclencheur. L’expansion ou la contraction de la liquidité macroéconomique détermine directement la tendance du bitcoin.
3. Les ETF changent les règles du jeu
L’apparition des ETF marque un tournant dans ce cycle.
Au début, le marché s’est emballé en raison des attentes de nouvelle liquidité.
Ensuite, les flux de capitaux des ETF ont montré une forte dépendance à l’environnement macroéconomique, gelant ainsi une dynamique auparavant dominée par l’émotion.
Ce changement dans la structure des capitaux a transformé le rythme du marché, passant d’un « cycle rapide de quatre ans » à un « cycle stable et plus long de cinq ans ».
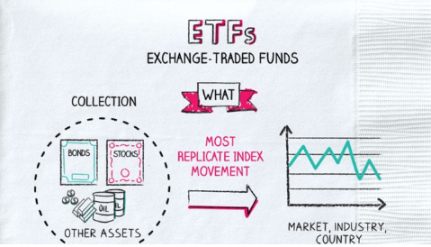
4. La logique du cycle de cinq ans
Cette transformation trouve sa logique dans la finance traditionnelle : la durée moyenne d’échéance des bons du Trésor américain est d’environ cinq ans, ce qui allonge le cycle d’allocation des capitaux. Les capitaux issus de la finance traditionnelle sont plus stables et plus lents, ce qui prolonge le rythme de hausse et de correction du marché crypto.
5. Une forte corrélation avec la finance traditionnelle
De nombreux indicateurs confirment l’étroite liaison entre le marché crypto et la finance traditionnelle :
Corrélation élevée entre M2 et BTC : M2 anticipe la tendance du bitcoin et constitue une référence pertinente pour le trading à moyen terme.
Corrélation négative entre l’indice du dollar américain (DXY) et BTC : lorsque le DXY baisse, le BTC monte ; la logique étant que la dépréciation du dollar rend les actifs risqués plus attractifs.
6. L’impact sur les altcoins
Actuellement, le marché des altcoins reste dans une phase de déprime prolongée. La préférence des ETF pour le BTC a absorbé la majeure partie de la liquidité, retardant ainsi le cycle des altcoins.
Cependant, l’expérience historique montre que dès que le marché entre dans une phase de rotation tardive, la dynamique des altcoins ne sera pas absente, mais simplement différée dans le temps.
Conclusion
Le « cycle de quatre ans » du bitcoin n’est plus une loi immuable du marché. Avec l’implication profonde des ETF et des capitaux macroéconomiques, le cycle s’allonge progressivement pour devenir un cycle de cinq ans, étroitement lié aux fluctuations du système financier mondial.
À l’avenir, les investisseurs devront s’adapter à cette nouvelle réalité :
Ne plus se fier uniquement au halving comme guide de marché ;
Accorder plus d’attention aux indicateurs macroéconomiques tels que les taux d’intérêt, l’inflation et la liquidité ;
Anticiper et se positionner sur la dynamique différée des altcoins.
Ce changement, bien qu’il rende l’analyse plus complexe, annonce également un potentiel de bull run plus vaste et plus durable.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
L'aigle-faucon de Walsh brille, le marché obligataire y croit : la courbe des taux des bons du Trésor américain s’aplanit, les paris sur une hausse des taux montent en flèche
Le marché obligataire manifeste une confiance de plus en plus forte, estimant que le président de la Réserve fédérale, Kevin Walsh, tiendra sa promesse de maîtriser l'inflation — actuellement, le taux d'inflation dépasse depuis cinq années consécutives le niveau ciblé par les décideurs.

"Augmentation des taux d'intérêt hawkish" ! Walsh "changement majeur"
La Réserve fédérale a augmenté les taux d'intérêt de 25 points de base en septembre par un vote unanime ; Wosh a tenu sa promesse de fermeté en adoptant une approche hawkish et a clairement indiqué que les conditions financières actuelles ne sont pas restrictives, cette hausse de taux ne supprime qu'une « partie de la détente », avec un ton ferme. UBS estime que la fonction de réaction politique de Wosh diffère substantiellement de celle de son prédécesseur, étant plus sensible à l'inflation et aux chocs d'offre, tout en accordant une attention nettement moindre au marché du travail et en fixant un seuil plus élevé pour les politiques restrictives. Les risques sont clairement orientés vers des taux d'intérêt élevés maintenus plus longtemps.
China Securities : L'augmentation des taux de la Fed en septembre est conforme aux attentes ; le prix du pétrole devient un facteur clé ; une nouvelle hausse de 25 points de base est possible cette année.
Le rythme et l’ampleur des prochaines hausses de taux de la Réserve fédérale américaine dépendront en grande partie du prix du pétrole. China International Capital Corporation prévoit que la Fed relèvera à nouveau ses taux de 25 points de base cette année, mais pourrait maintenir ses taux inchangés l’année prochaine.

La Réserve fédérale a relevé les taux d'intérêt « comme prévu », mais le marché s'interroge : « Combien de hausses restent encore à venir ? »
Les analystes estiment que Walsh souligne qu'il suivra de près les tendances de l'inflation, mais qu'il n'y a qu'un mois de données avant la réunion d'octobre, ce qui n'est pas suffisant pour établir une « tendance » permettant de juger. Il est probable qu'une nouvelle action soit prise en décembre. Le graphique en points montre que 16 responsables prévoient une nouvelle hausse des taux cette année, mais avec le rendement des obligations américaines à 10 ans franchissant 5 %, le parcours de resserrement misé par les traders est désormais plus agressif que celui du graphique officiel.
Prix des cryptos
Plus


