
Derrière les 2 milliards de liquidations : que devons-nous savoir ?

Lorsque la brutalité de l'effet de levier se manifeste sans équivoque, chaque participant doit se rappeler que la gestion des risques est toujours plus importante que la quête de rendement.
Lorsque la brutalité de l'effet de levier se manifeste sans équivoque, chaque participant doit se rappeler : le contrôle des risques est toujours plus important que la poursuite du rendement.
Source : cryptoslate
Traduction : Blockchain Knight
Le 10 octobre 2025, le marché des cryptomonnaies a connu une tempête de deleveraging d'une ampleur épique.
Alors que les traders haussiers frénétiques ont été contraints d'affronter la dure loi du marché, plus de 20 milliards de dollars de positions à effet de levier ont été liquidées en une heure, le bitcoin a chuté de 15 % en une seule journée, la liquidité des altcoins s'est presque tarie, et même les vétérans du secteur ont été pris au dépourvu face à ce bain de sang.
Ce massacre a été déclenché par de multiples facteurs macroéconomiques négatifs : l'escalade des tensions commerciales a provoqué une vente panique des actifs à risque.
Le bitcoin a plongé de 13 % en une heure, la situation des altcoins a été encore plus dramatique. Des tokens comme ATOM ont failli atteindre zéro sur certaines plateformes manquant de liquidité ; bien qu'une partie des pertes ait été récupérée par la suite, le marché a été gravement touché.
Le montant total des liquidations sur les plateformes centralisées et décentralisées a dépassé 20 milliards de dollars, établissant un record historique de liquidation en une seule journée dans le secteur des cryptomonnaies.
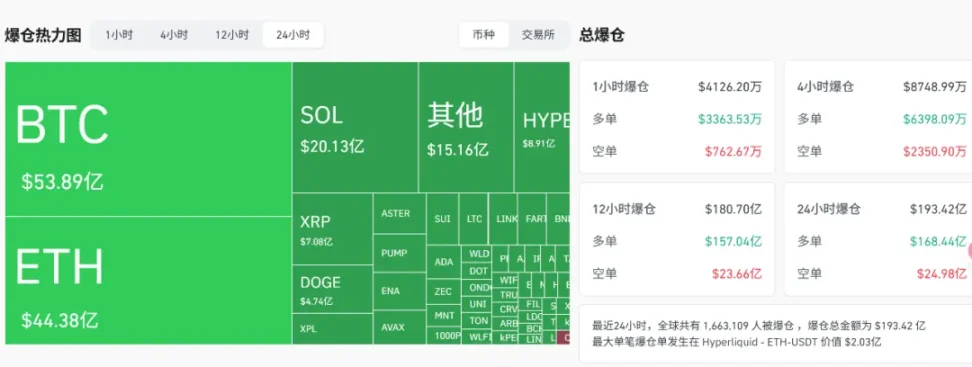
Ce n'était pas une lente baisse — des semaines d'optimisme haussier et de positions ouvertes élevées se sont évaporées du jour au lendemain, 65 milliards de dollars de positions ouvertes ont disparu du système, ramenant la structure du marché à son niveau d'il y a plusieurs mois.
En apparence, il s'agit d'une « déroute des investisseurs particuliers », mais Scott Melker, le « Loup de Wall Street », et plusieurs analystes ont révélé la vérité : « Les liquidés ne sont pas les particuliers, mais les traders natifs crypto utilisant l'effet de levier sur les plateformes décentralisées ; c'est un nettoyage de l'effet de levier parmi les détenteurs les plus convaincus. »
Les données le confirment : les nouveaux capitaux entrants sont principalement alloués aux ETF spot ou aux actifs majeurs, évitant ainsi l'impact du levier DeFi. Les véritables perdants sont les joueurs de contrats perpétuels à fort effet de levier, principalement des vétérans crypto et non des débutants.
Selon l'analyse rétrospective du gestionnaire de fonds Bitwise, Jonathan, la racine du problème réside dans les défauts structurels du marché : les contrats perpétuels sont un jeu à somme nulle, et lorsque la capacité de paiement du côté perdant s'effondre, cela déclenche un risque systémique.
L'explosion de la volatilité a poussé les fournisseurs de liquidité à se retirer, la faiblesse des carnets d'ordres des altcoins a provoqué des effondrements de prix, et les mécanismes de réduction automatique des positions ont même touché des positions bénéficiaires par erreur.
Des plateformes comme Hyperliquid ont profité de pools de liquidité on-chain pour réaliser des gains inversés, rachetant des actifs à prix cassés lors des liquidations forcées. À la clôture, même les stratégies neutres du marché les plus sophistiquées ont été prises au dépourvu en raison de retards opérationnels et de problèmes de liquidation des collatéraux.
Les plateformes centralisées, en particulier celles listant des tokens à faible capitalisation, ont été les plus touchées, tandis que la DeFi a fait preuve de résilience grâce à des normes de collatéral strictes et des mécanismes de prix codés en dur.
Par exemple, des protocoles comme Aave exigent des collatéraux de haute qualité, évitant ainsi la spirale de mort causée par le décrochage du prix des stablecoins. Mais des points faibles subsistent : sur certaines plateformes, le USDe est tombé à 0,65 dollar, entraînant la disparition instantanée des positions sur marge associées.
Des écarts de prix allant jusqu'à 300 dollars entre les plateformes ont créé des opportunités d'arbitrage, mais il est encore plus important de noter que, tandis que 20 milliards de dollars s'évaporaient, les achats spot sont restés stables.
Les prix ont rebondi depuis les extrêmes, l'effet de levier excédentaire a été purgé de force du marché. Comme l'a souligné Jonathan, la clé de la survie ne réside pas seulement dans la capacité à anticiper la direction du marché, mais aussi dans l'art de la gestion opérationnelle et de la liquidité.
Le PDG de Bitwise, Hunter Horsley, a commenté : « La plus grande journée de liquidation de l'histoire du bitcoin n'a entraîné qu'une baisse de 15 %, ce qui démontre sa force intrinsèque ; ce train est inarrêtable. »
L'interconnexion croissante entre les cryptomonnaies et l'environnement macroéconomique signifie que ce type de deleveraging est à la fois un mécanisme inévitable d'ajustement du marché et une étape douloureuse mais nécessaire pour refaçonner un écosystème sain.
Lorsque la brutalité de l'effet de levier se manifeste sans équivoque, chaque participant doit se rappeler : le contrôle des risques est toujours plus important que la poursuite du rendement.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
L'aigle-faucon de Walsh brille, le marché obligataire y croit : la courbe des taux des bons du Trésor américain s’aplanit, les paris sur une hausse des taux montent en flèche
Le marché obligataire manifeste une confiance de plus en plus forte, estimant que le président de la Réserve fédérale, Kevin Walsh, tiendra sa promesse de maîtriser l'inflation — actuellement, le taux d'inflation dépasse depuis cinq années consécutives le niveau ciblé par les décideurs.

"Augmentation des taux d'intérêt hawkish" ! Walsh "changement majeur"
La Réserve fédérale a augmenté les taux d'intérêt de 25 points de base en septembre par un vote unanime ; Wosh a tenu sa promesse de fermeté en adoptant une approche hawkish et a clairement indiqué que les conditions financières actuelles ne sont pas restrictives, cette hausse de taux ne supprime qu'une « partie de la détente », avec un ton ferme. UBS estime que la fonction de réaction politique de Wosh diffère substantiellement de celle de son prédécesseur, étant plus sensible à l'inflation et aux chocs d'offre, tout en accordant une attention nettement moindre au marché du travail et en fixant un seuil plus élevé pour les politiques restrictives. Les risques sont clairement orientés vers des taux d'intérêt élevés maintenus plus longtemps.
China Securities : L'augmentation des taux de la Fed en septembre est conforme aux attentes ; le prix du pétrole devient un facteur clé ; une nouvelle hausse de 25 points de base est possible cette année.
Le rythme et l’ampleur des prochaines hausses de taux de la Réserve fédérale américaine dépendront en grande partie du prix du pétrole. China International Capital Corporation prévoit que la Fed relèvera à nouveau ses taux de 25 points de base cette année, mais pourrait maintenir ses taux inchangés l’année prochaine.

La Réserve fédérale a relevé les taux d'intérêt « comme prévu », mais le marché s'interroge : « Combien de hausses restent encore à venir ? »
Les analystes estiment que Walsh souligne qu'il suivra de près les tendances de l'inflation, mais qu'il n'y a qu'un mois de données avant la réunion d'octobre, ce qui n'est pas suffisant pour établir une « tendance » permettant de juger. Il est probable qu'une nouvelle action soit prise en décembre. Le graphique en points montre que 16 responsables prévoient une nouvelle hausse des taux cette année, mais avec le rendement des obligations américaines à 10 ans franchissant 5 %, le parcours de resserrement misé par les traders est désormais plus agressif que celui du graphique officiel.
Prix des cryptos
Plus


