
Analyse des données : la liquidité mondiale est-elle en train de s’épuiser ?

Auteur : Michael Nadeau
Traduction : BAIHUA Blockchain
L’ère post-pandémique a été définie par une domination fiscale — une économie stimulée par les déficits publics et l’émission d’obligations d’État à court terme, où la liquidité reste élevée même si la Fed maintient des taux d’intérêt élevés.
Aujourd’hui, nous entrons dans une phase dominée par le secteur privé. Par rapport à l’administration précédente, le Trésor retire désormais de la liquidité via des droits de douane et des restrictions de dépenses.
C’est pourquoi les taux d’intérêt doivent baisser.
Nous analysons le cycle actuel à travers le prisme de la liquidité mondiale afin de souligner pourquoi la présente vague de « dévaluation trade » touche à sa fin.
La domination fiscale touche-t-elle à sa fin ?
Nous voulons toujours « acheter au plus bas » lorsque tout le monde « poursuit la hausse ».
C’est pourquoi toutes les discussions récentes sur le « dévaluation trade » ont attiré notre attention.
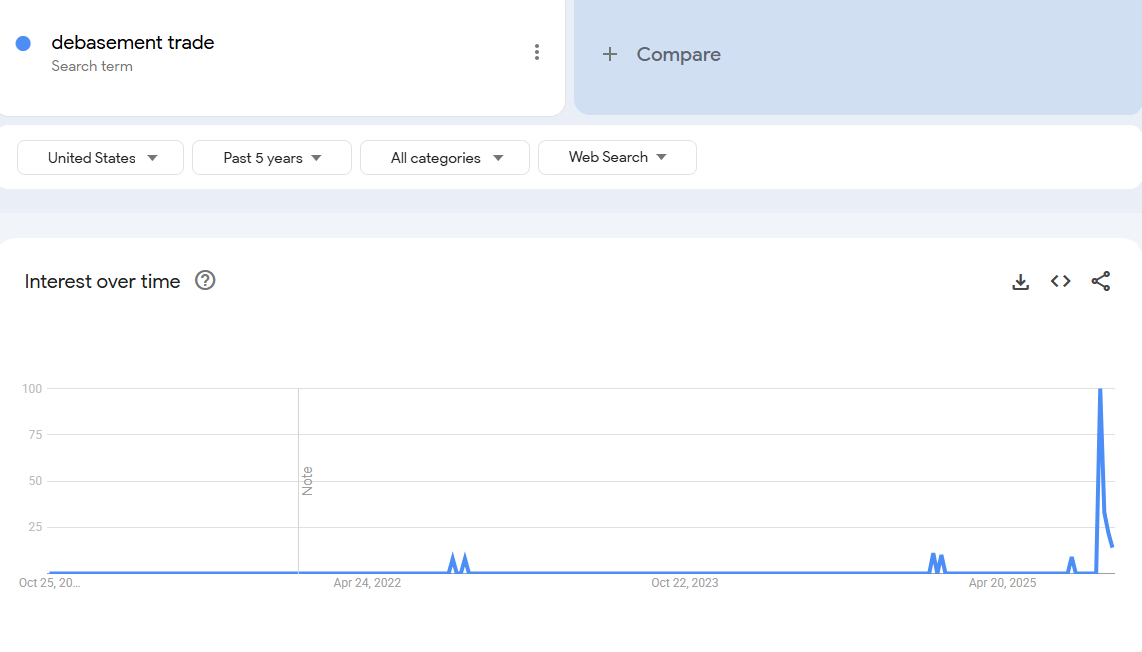
Selon nous, le bon moment pour s’intéresser au « dévaluation trade » était il y a quelques années. À cette époque, le prix du bitcoin était de 25 000 dollars, celui de l’or de 2 000 dollars. À part les analystes crypto et macro, personne n’en parlait.
À notre avis, cette « trade » est désormais quasiment terminée.
Notre travail consiste donc à comprendre les conditions qui l’ont créée, et si ces conditions vont perdurer.
Qu’est-ce qui a alimenté cette trade ? Selon nous, deux facteurs principaux.
1. Les dépenses du Trésor. Sous l’administration Biden, nous avons connu d’énormes déficits budgétaires.
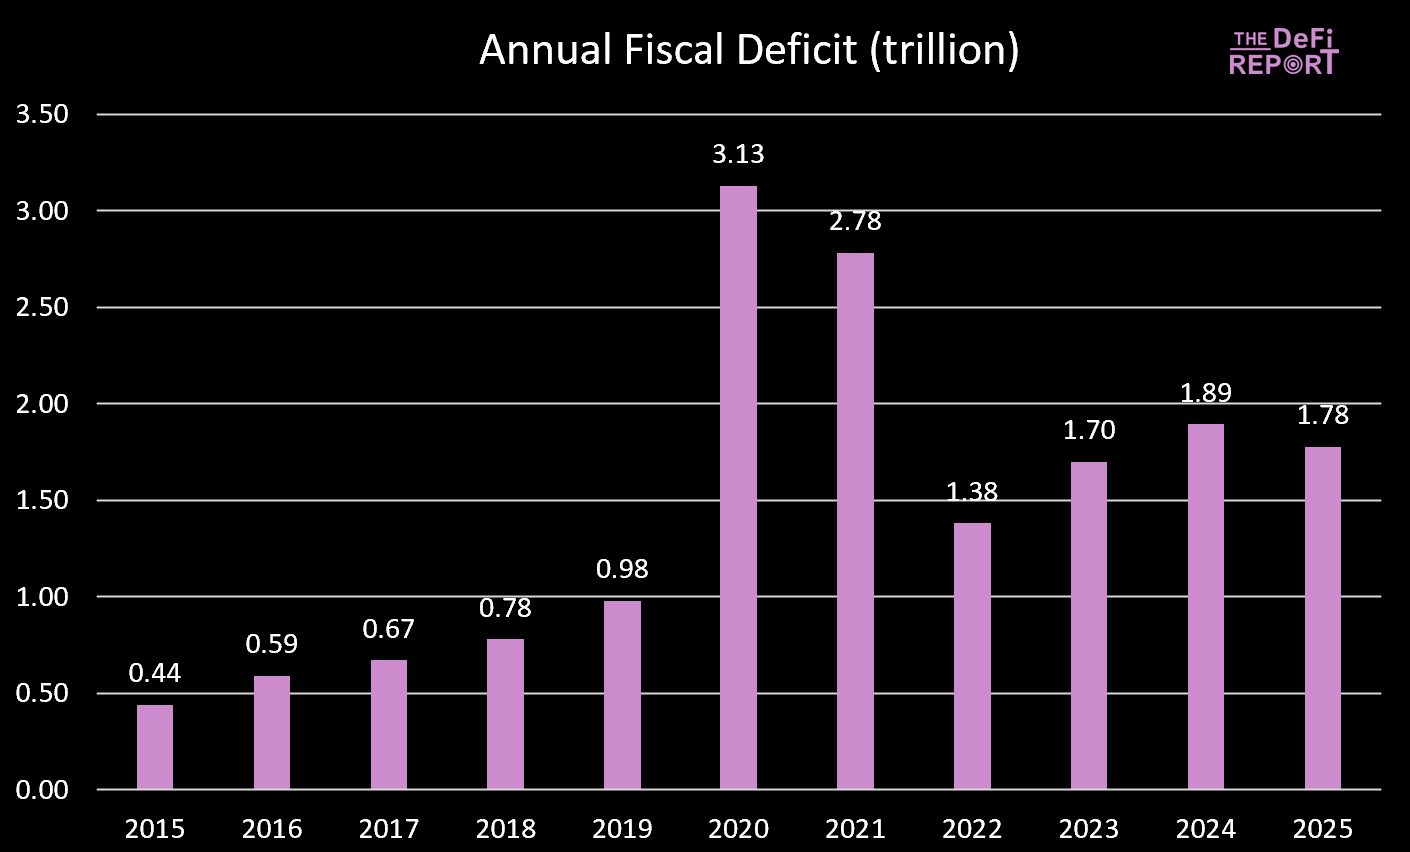
L’exercice fiscal 2025 vient de se terminer, le déficit a légèrement diminué — principalement en raison d’une augmentation des recettes fiscales (droits de douane) plutôt que d’une réduction des dépenses. Cependant, il est prévu que le « Big Beautiful Bill » réduise les dépenses en diminuant les prestations Medicaid et SNAP.
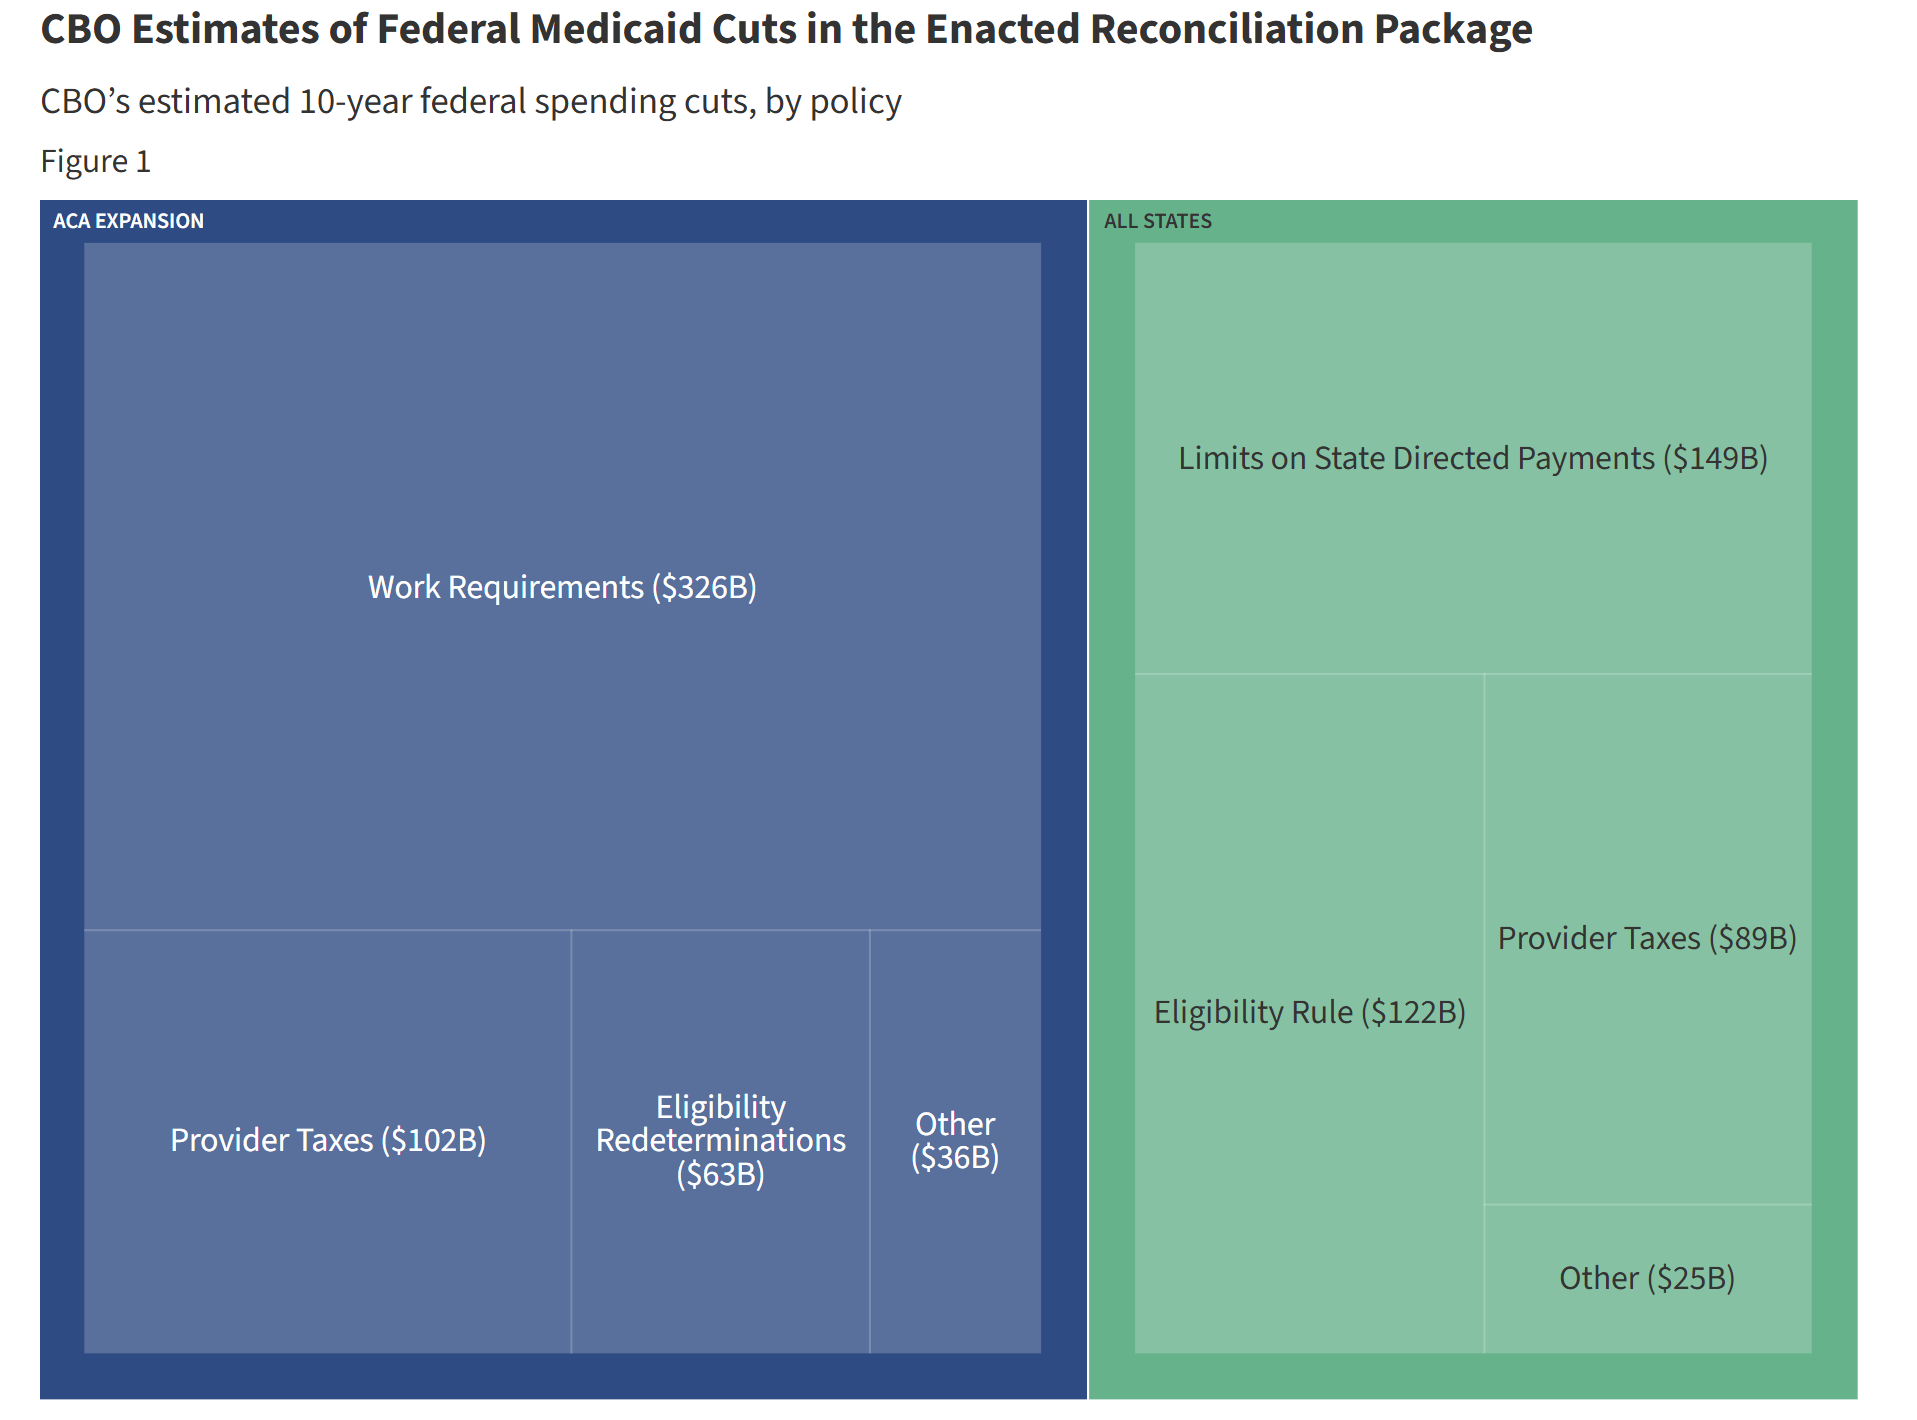
Sous Biden, les dépenses publiques et les transferts ont continuellement injecté de la liquidité dans l’économie. Mais sous le « Big Beautiful Bill », la croissance des dépenses ralentit.
Cela signifie que les fonds injectés par le gouvernement dans l’économie diminuent.
De plus, le gouvernement retire des fonds de l’économie via les droits de douane.
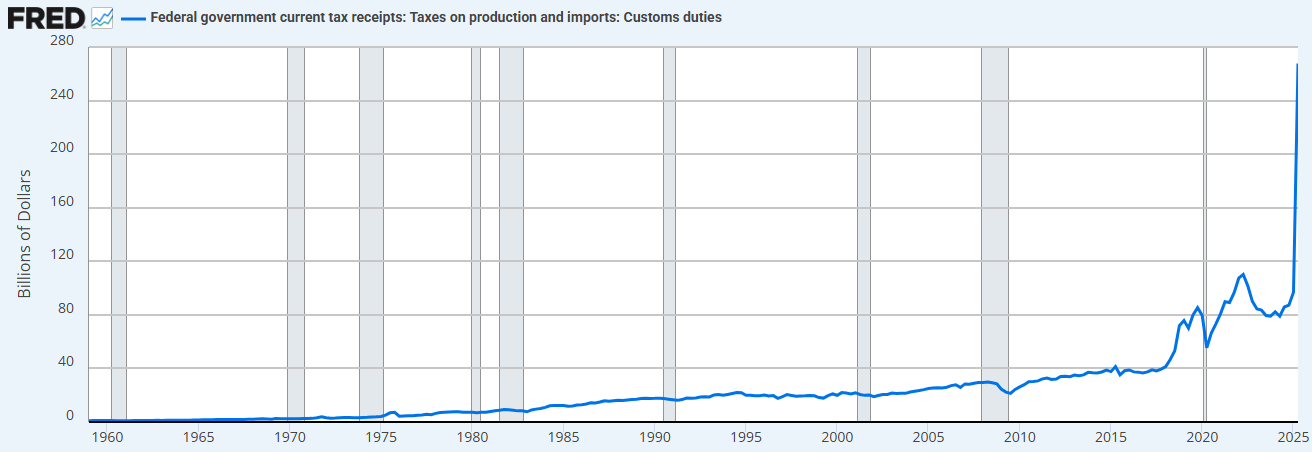
La combinaison de restrictions de dépenses (par rapport à l’administration précédente) et d’augmentation des droits de douane signifie que le Trésor absorbe désormais la liquidité, au lieu de l’alimenter.
C’est pourquoi nous avons besoin d’une baisse des taux.
« Nous allons reprivatiser l’économie, revitaliser le secteur privé et réduire la taille du secteur public. » - Scott Bessent
2. « Quantitative Easing du Trésor » (Treasury QE). Pour financer les dépenses excessives du Trésor sous Biden, nous avons également assisté à une nouvelle forme de « quantitative easing » (QE). On peut l’observer ci-dessous (ligne noire). Le « Treasury QE » finance les dépenses publiques via des bons à court terme plutôt que des obligations à long terme, soutenant ainsi le marché.
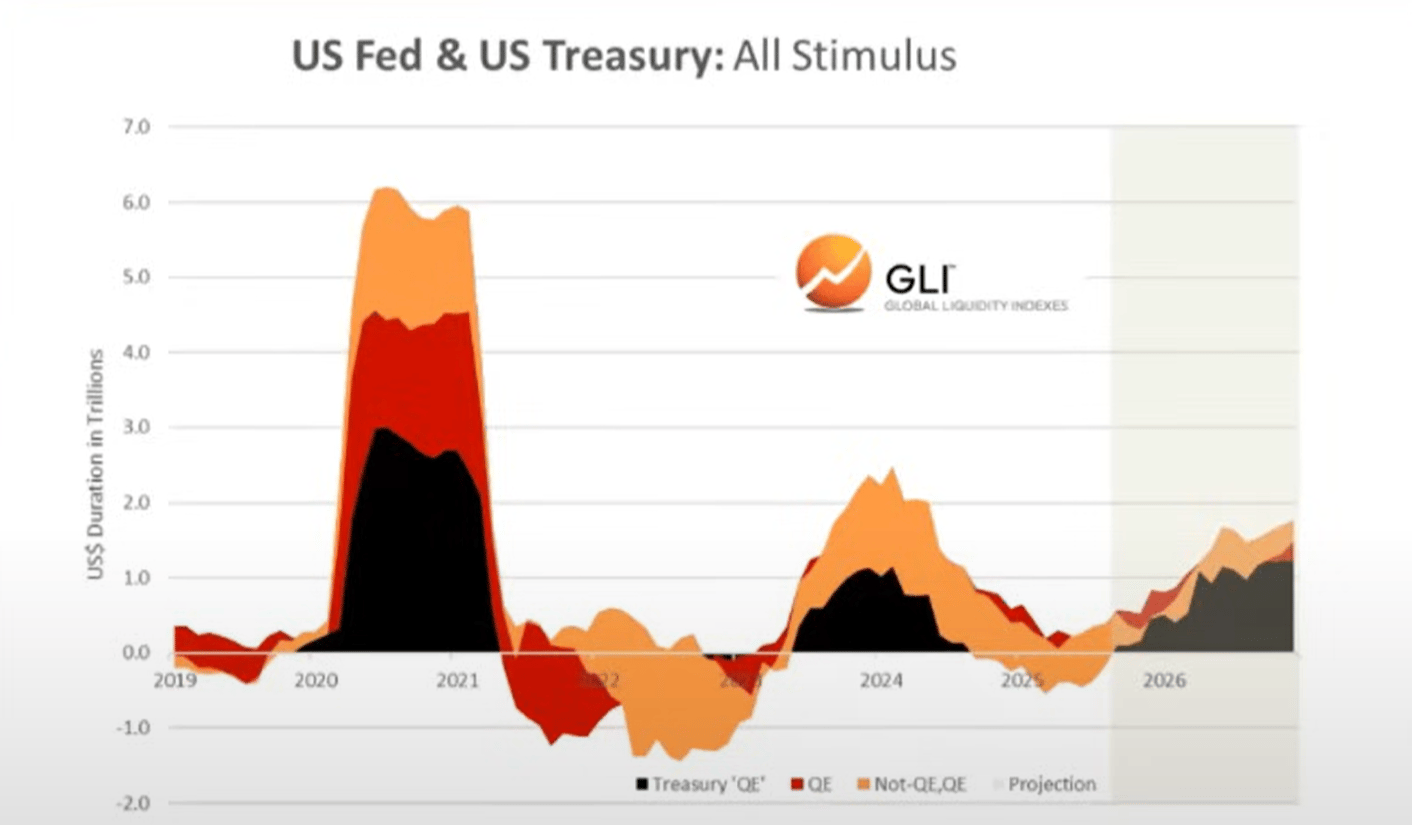
Nous pensons que ce sont les dépenses publiques et le Treasury QE qui ont alimenté le « dévaluation trade » et la « everything bubble » observés ces dernières années.
Mais nous passons maintenant à une « économie Trump », où le secteur privé prend le relais du Trésor.
Là encore, c’est pourquoi ils ont besoin de baisser les taux. Pour relancer le secteur privé via les prêts bancaires.
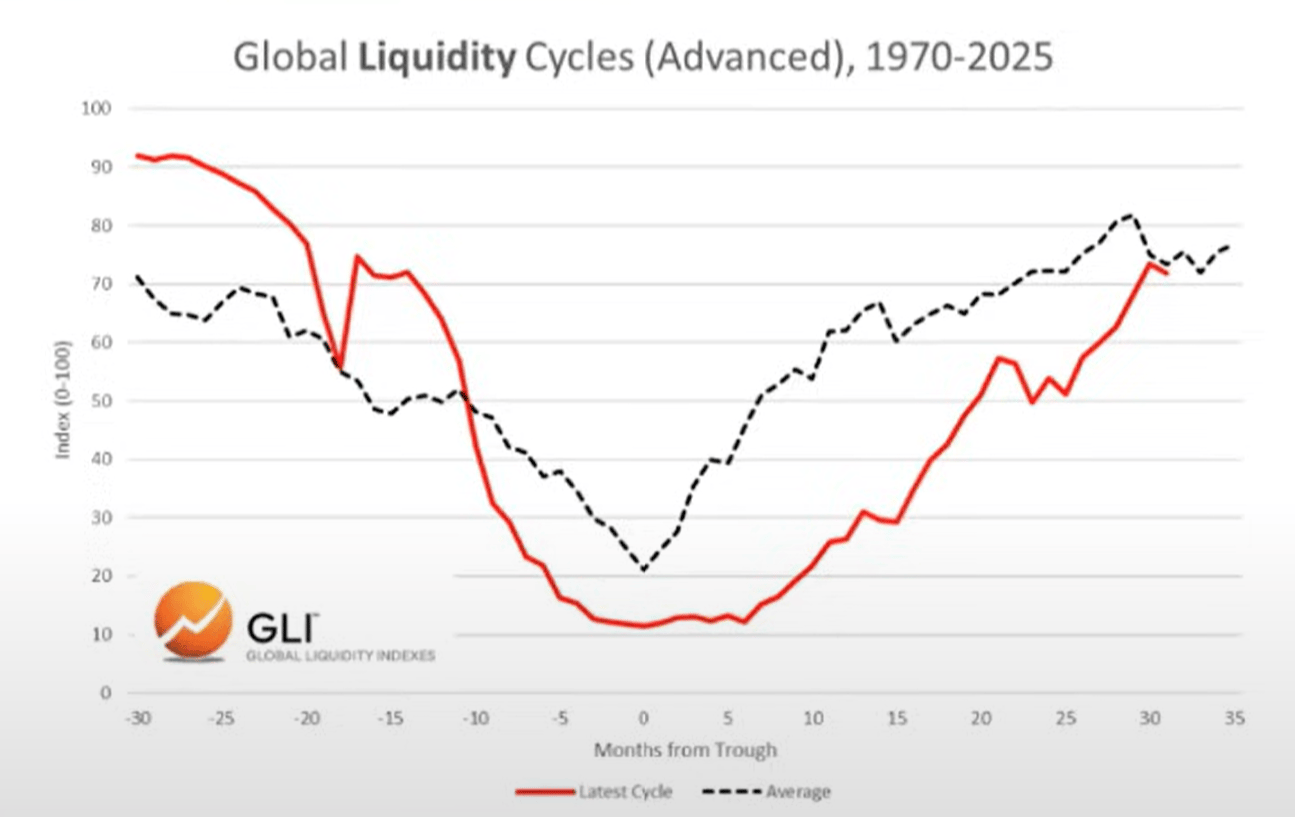
Alors que nous entrons dans cette période de transition, le cycle de liquidité mondiale semble atteindre son sommet…
Le cycle de liquidité mondiale atteint son sommet et commence à décliner
Cycle actuel vs cycle moyen
Ci-dessous, nous pouvons observer la comparaison entre le cycle actuel (ligne rouge) et le cycle moyen historique depuis 1970 (ligne grise).
Allocation d’actifs
Sur la base des travaux de M. Howell sur le Global Liquidity Index, nous pouvons observer le cycle typique de liquidité et sa corrélation avec l’allocation d’actifs.
Les matières premières sont généralement les derniers actifs à baisser, ce que nous observons aujourd’hui (or, argent, cuivre, palladium).
De ce point de vue, le cycle actuel semble très typique.
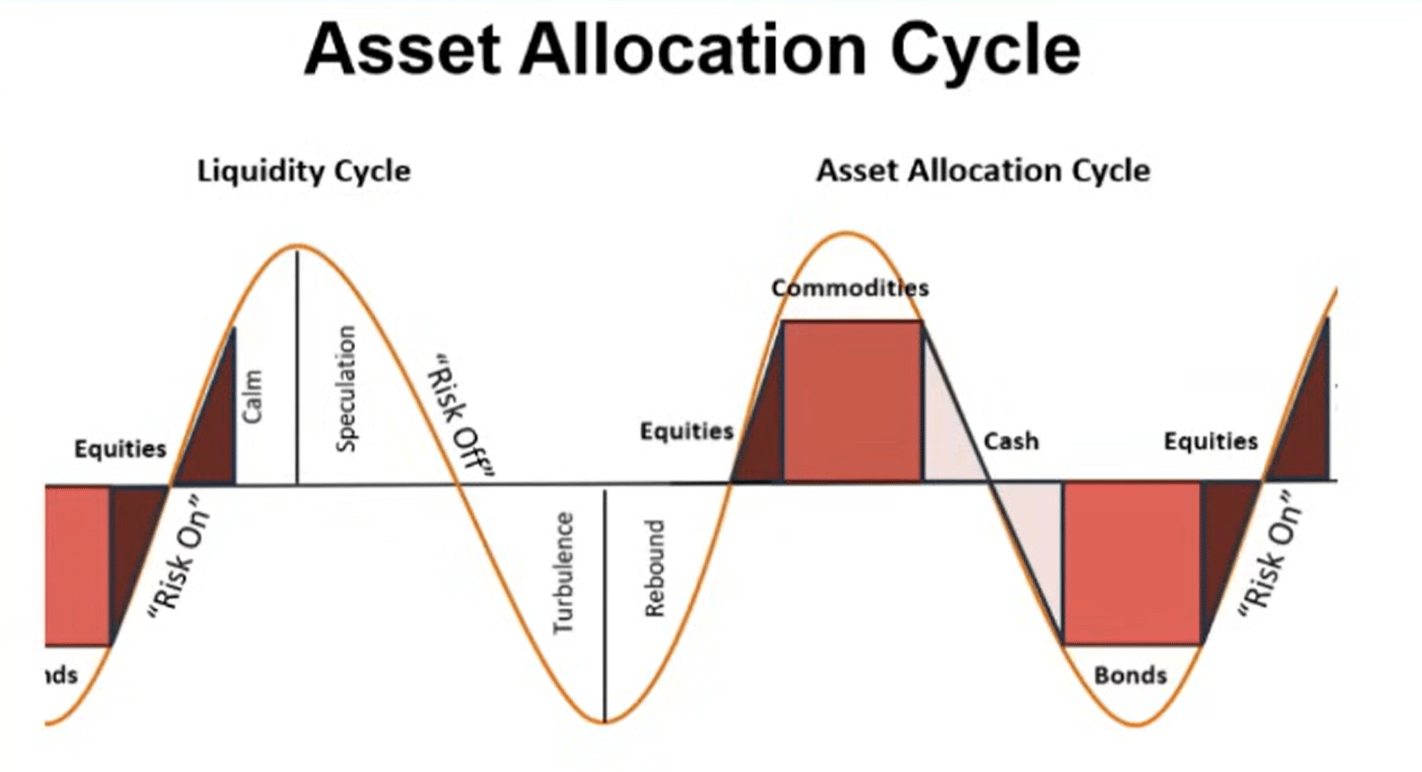
Donc. Si la liquidité atteint effectivement un sommet, nous nous attendons à ce que les investisseurs se tournent vers la trésorerie et les obligations à mesure que l’environnement évolue. Il est important de noter que ce processus n’a pas encore commencé (le marché reste « risk-on »).
Dette et liquidité
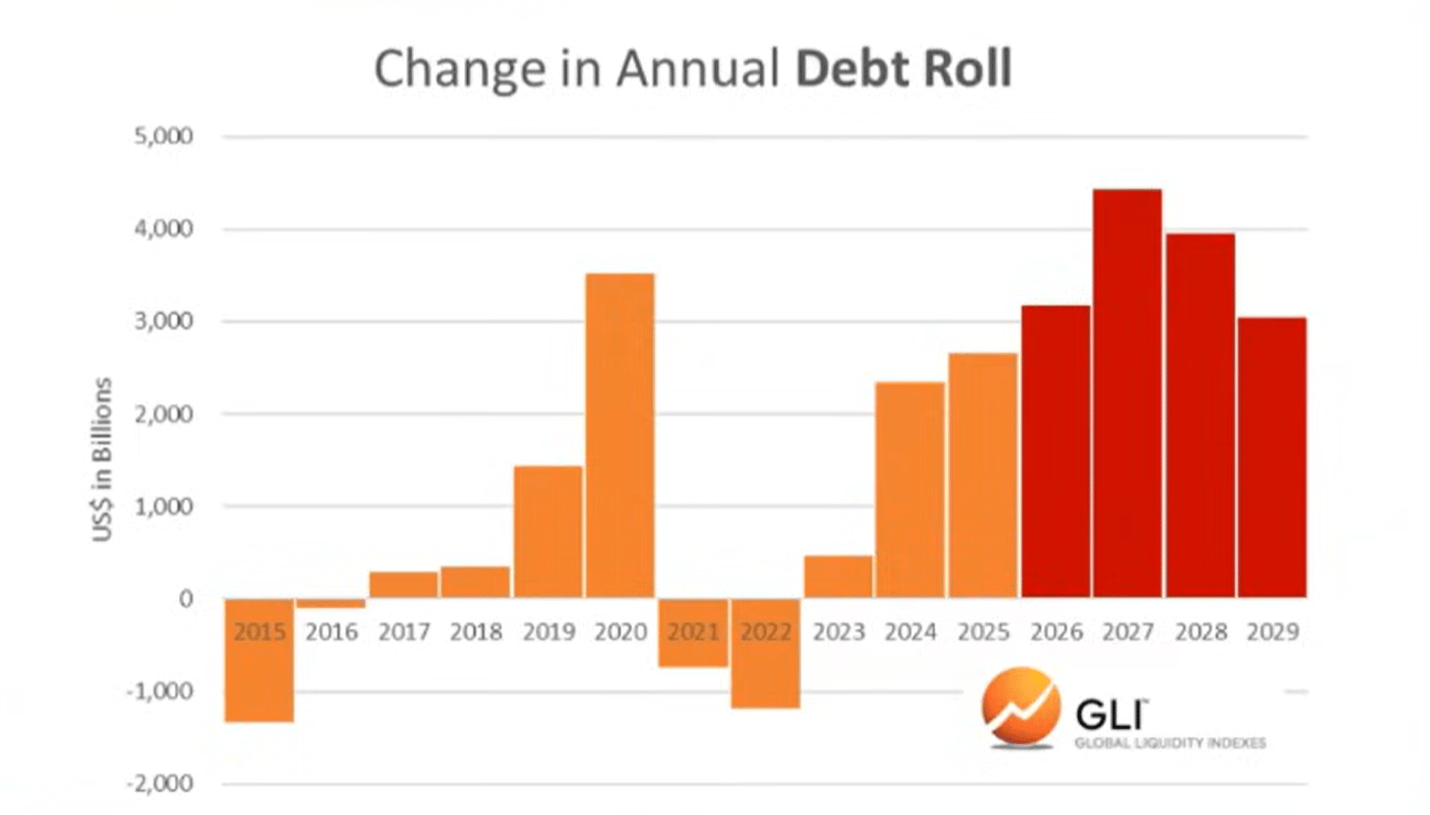
Selon le Global Liquidity Index, le ratio dette/liquidité des principales économies a atteint fin 2023 son plus bas niveau depuis 1980. Il est maintenant en hausse et devrait continuer à augmenter jusqu’en 2026.
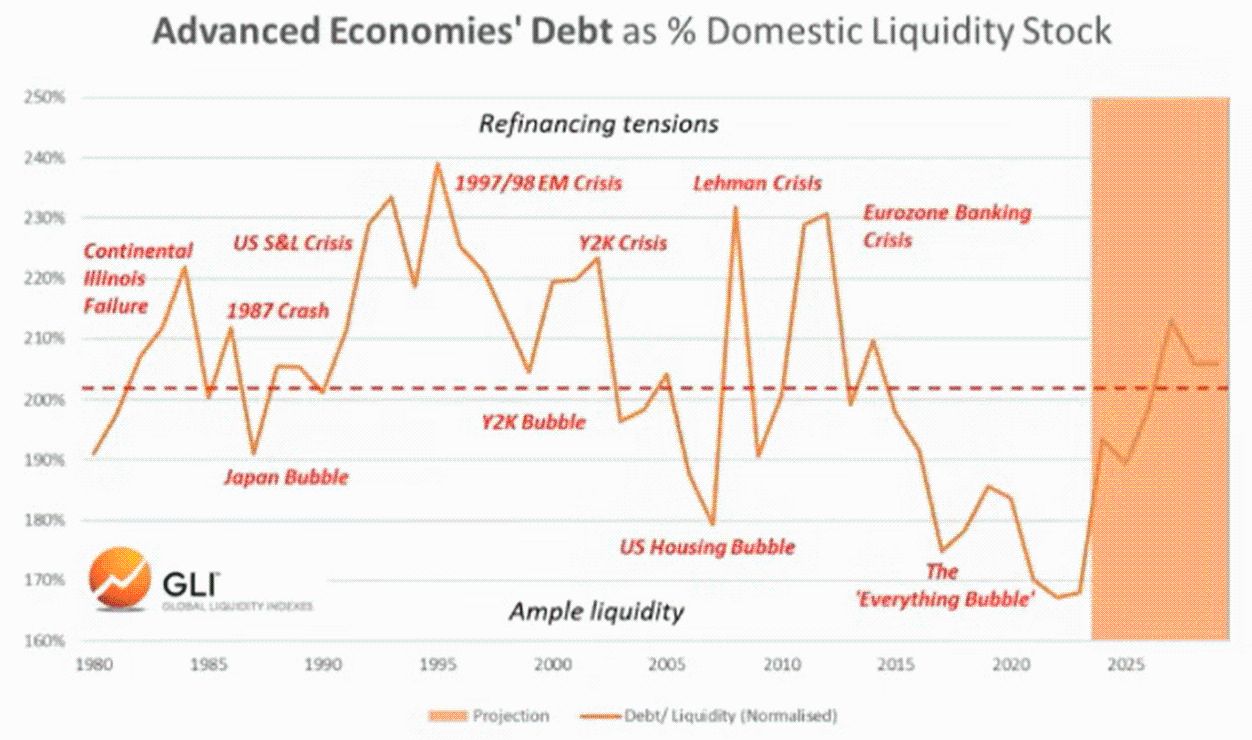
L’augmentation du ratio dette/liquidité rend plus difficile le service de la dette impayée de plusieurs milliers de milliards de dollars devant être refinancée.
Bitcoin et la liquidité mondiale
Bien sûr, le bitcoin a « anticipé » le sommet de la liquidité mondiale lors des deux derniers cycles. En d’autres termes, le bitcoin a atteint son sommet quelques mois avant que la liquidité ne commence à décliner, semblant anticiper la baisse à venir.
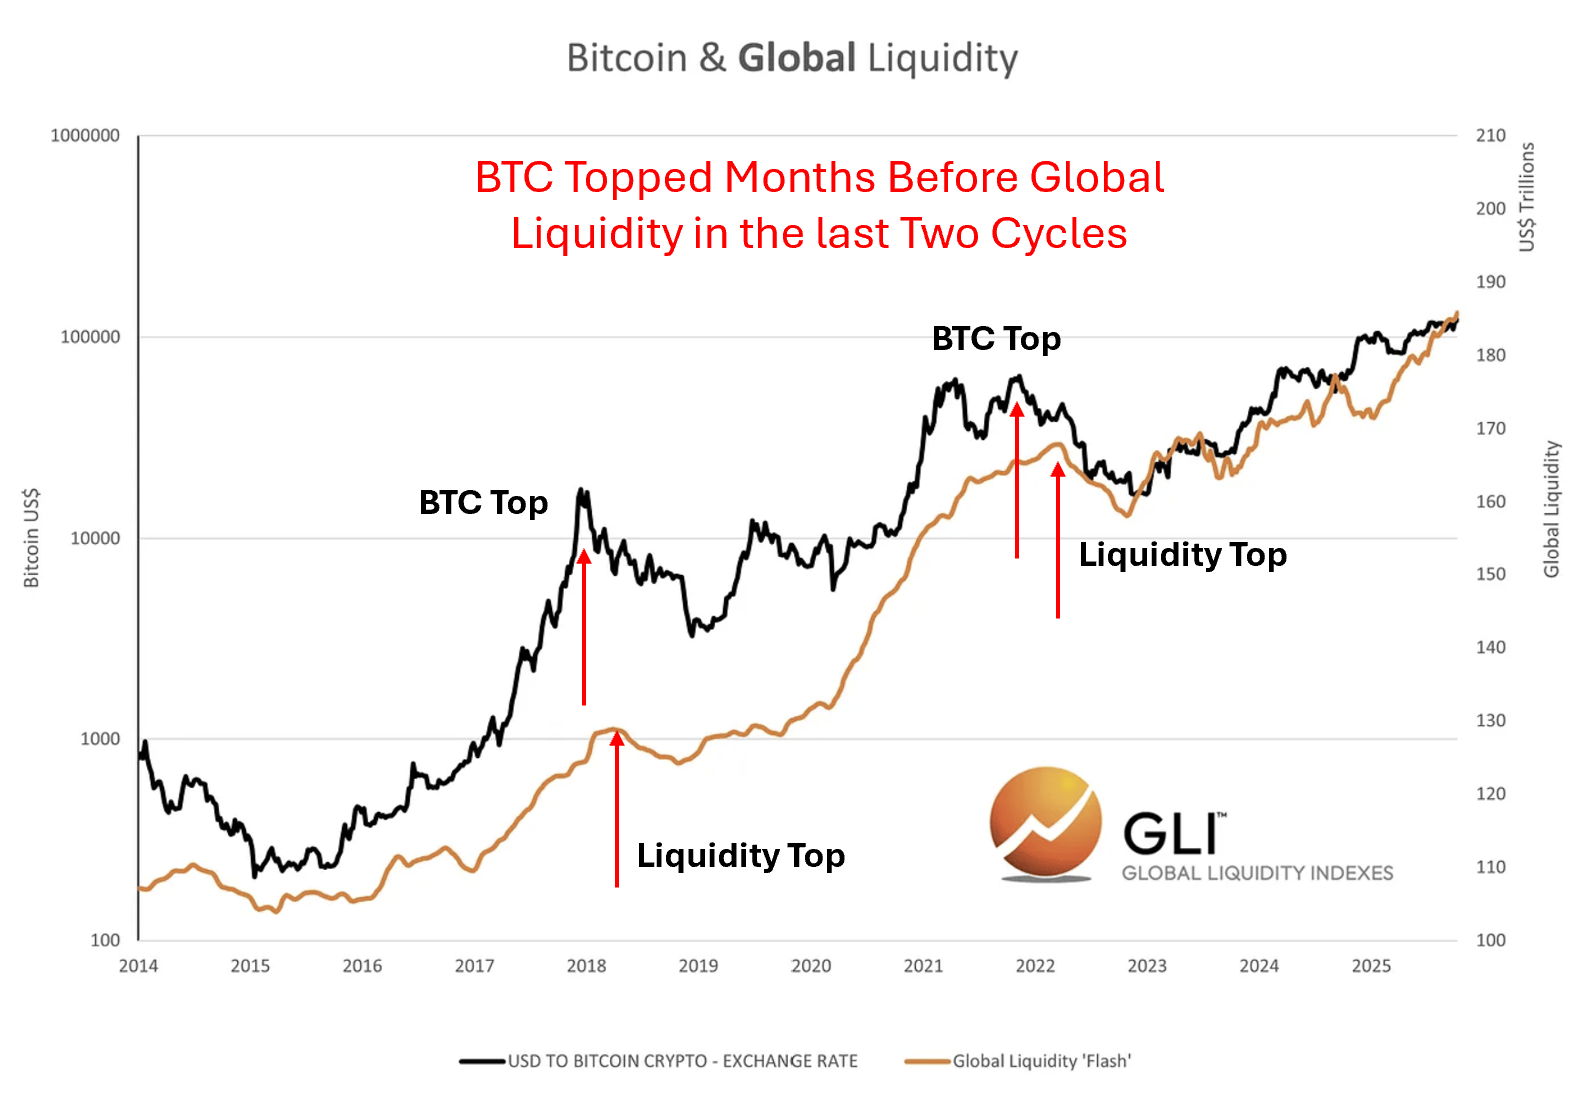
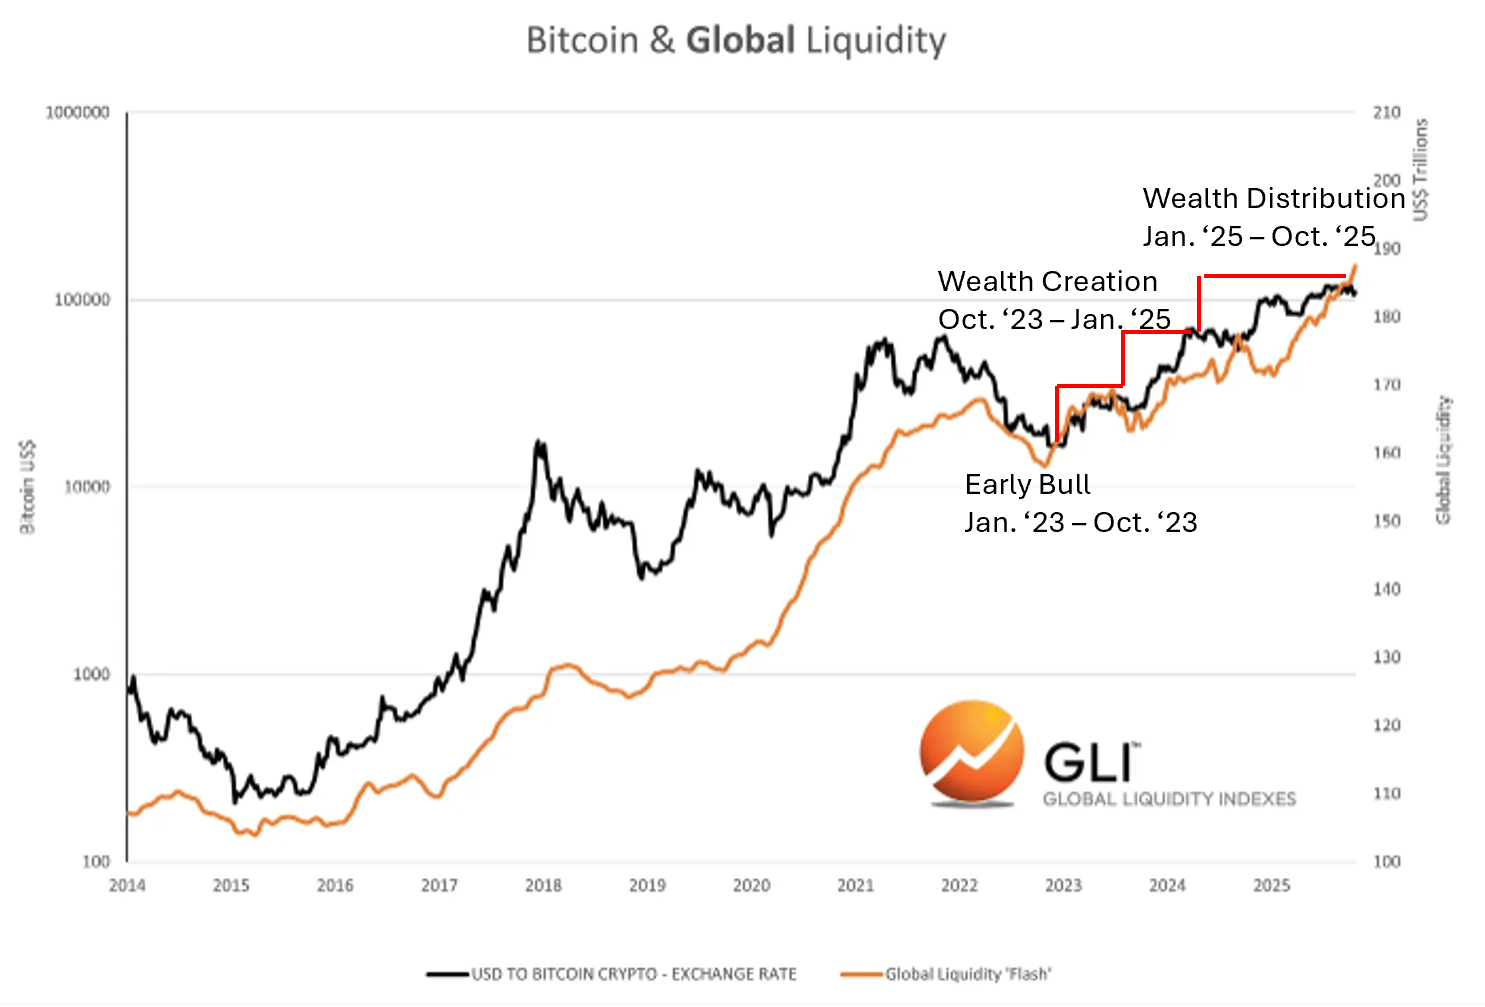
Nous ne savons pas si cela se produit actuellement. Mais nous savons que les cycles crypto suivent toujours de près les cycles de liquidité.
Corrélation avec les cycles crypto
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer

La lutte pour la présidence de la Banque centrale européenne se concentre sur la capacité à gérer les crises : le risque de la dette française devient une pierre de touche.
La lutte pour le poste de président de la Banque centrale européenne se concentre de plus en plus sur une question centrale : quel candidat est le mieux placé pour faire face aux "vigilantes" du marché obligataire. Alors que les problèmes de dette de la France ravivent le souvenir des turbulences dans la zone euro et que la présidente sortante Christine Lagarde prévoit de quitter son poste plus tôt que prévu, le Néerlandais Klaas Knot et l’Espagnol Pablo Hernández de Cos pourraient rapidement prendre la relève en pleine instabilité financière.

Il y a deux semaines, Deutsche Bank qui avait "précisément annoncé le sommet" : les actions technologiques doivent encore "baisser de 5 % avant d'atteindre le creux de la tendance à long terme".
Il y a deux semaines, Deutsche Bank a abaissé la note des actions technologiques américaines et des grandes valeurs de croissance, entraînant une sous-performance de ces actions de 12 points de pourcentage par rapport aux autres composants du S&P 500. Cependant, Deutsche Bank indique qu'il reste encore environ 5 points de pourcentage à la baisse avant d’atteindre le bas du canal de tendance à long terme pour les actions technologiques. Les positions institutionnelles se refroidissent rapidement, et on observe des signes de sortie pour les 30 milliards de dollars de capitaux mobilisés lors des récents rachats à bon compte. À l’avenir, les résultats des rapports financiers, les flux de capitaux et les risques externes détermineront si la phase d’ajustement peut s’arrêter à une simple rotation structurelle.

Goldman Sachs avertit : que la Fed relève ou non les taux en décembre, le marché pourrait ne pas être prêt.
Goldman Sachs considère toujours une hausse des taux en décembre comme scénario de base, mais le marché l'évalue à environ 90 %, et il devient de plus en plus difficile de réintégrer entièrement une hausse de 25 points de base. Parallèlement, les dépenses en capital liées à l’IA devraient atteindre 1 600 milliards de dollars en 2027, les besoins de financement par la dette et les risques d’inflation énergétique demeurent, et l'écart de crédit lié à l’IA s’est élargi jusqu’à son niveau le plus important de l’année. Les perspectives sur le rendement des Treasuries américains restent soumises à une forte pression entre les forces haussières et baissières.

Prix des cryptos
Plus


