
Effet de cascade du piratage de Balancer : pourquoi le XUSD a-t-il perdu son ancrage ?

Les problèmes persistants concernant l'effet de levier, la construction d'oracles et la transparence de la preuve de réserves (PoR) sont de nouveau au premier plan.
Auteur de l'article original : Omer Goldberg, Chaos Labs
Traduction de l'article original : DeepTech TechFlow
Résumé
Quelques heures après que l'écosystème DeFi ait connu une incertitude généralisée en raison d'une attaque par vulnérabilité sur la plateforme multi-chaînes @Balancer, @berachain a effectué un hard fork d'urgence, et @SonicLabs a gelé le portefeuille de l'attaquant.
Par la suite, le prix du stablecoin xUSD de Stream Finance s'est significativement écarté de sa fourchette cible, affichant un événement clair de perte d'ancrage.
Résurgence de problèmes de longue date
Les controverses de longue date concernant l'effet de levier, la dépendance aux oracles et la transparence du Proof of Reserves (PoR) sont revenues sur le devant de la scène.
C'est précisément le cas d'un "événement de stress de réflexivité" typique décrit dans notre article "DeFi's Black Box/Treasury" publié vendredi dernier.
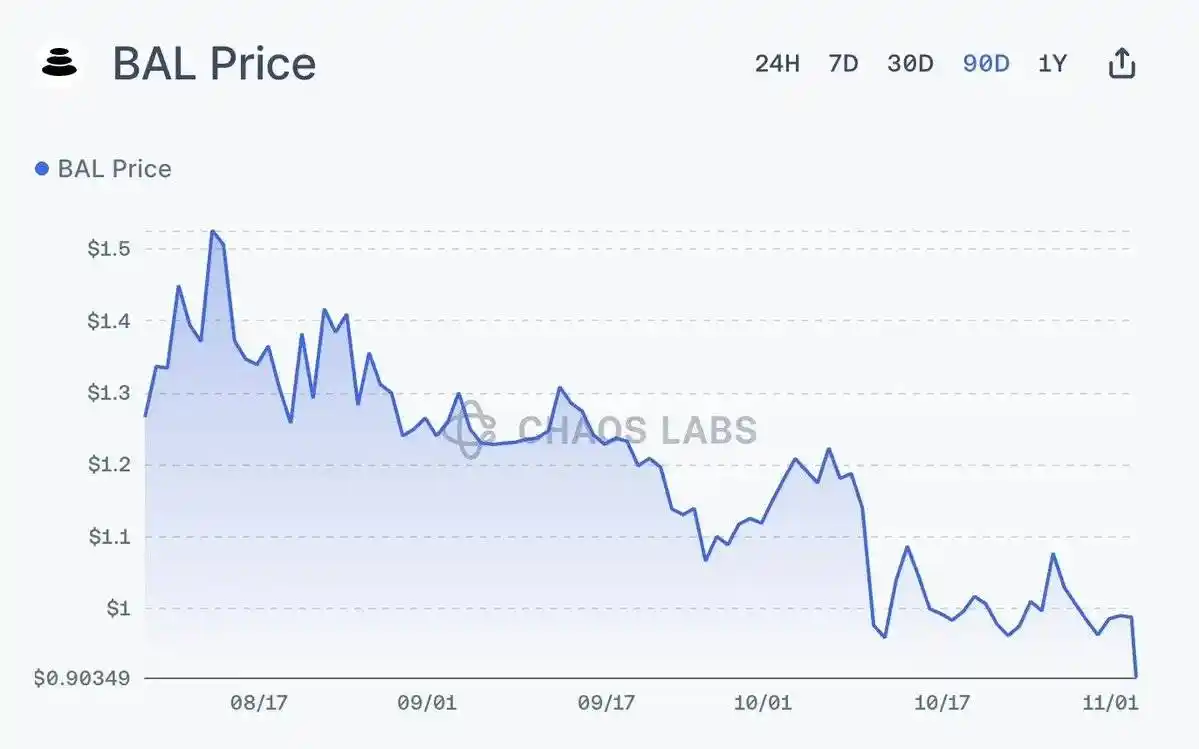
Que s'est-il passé ? / Contexte
La vulnérabilité de Balancer v2 est apparue sur plusieurs chaînes, et pendant un certain temps, il n'était pas clair quels pools étaient affectés, quels réseaux ou protocoles intégrés étaient directement exposés au risque.
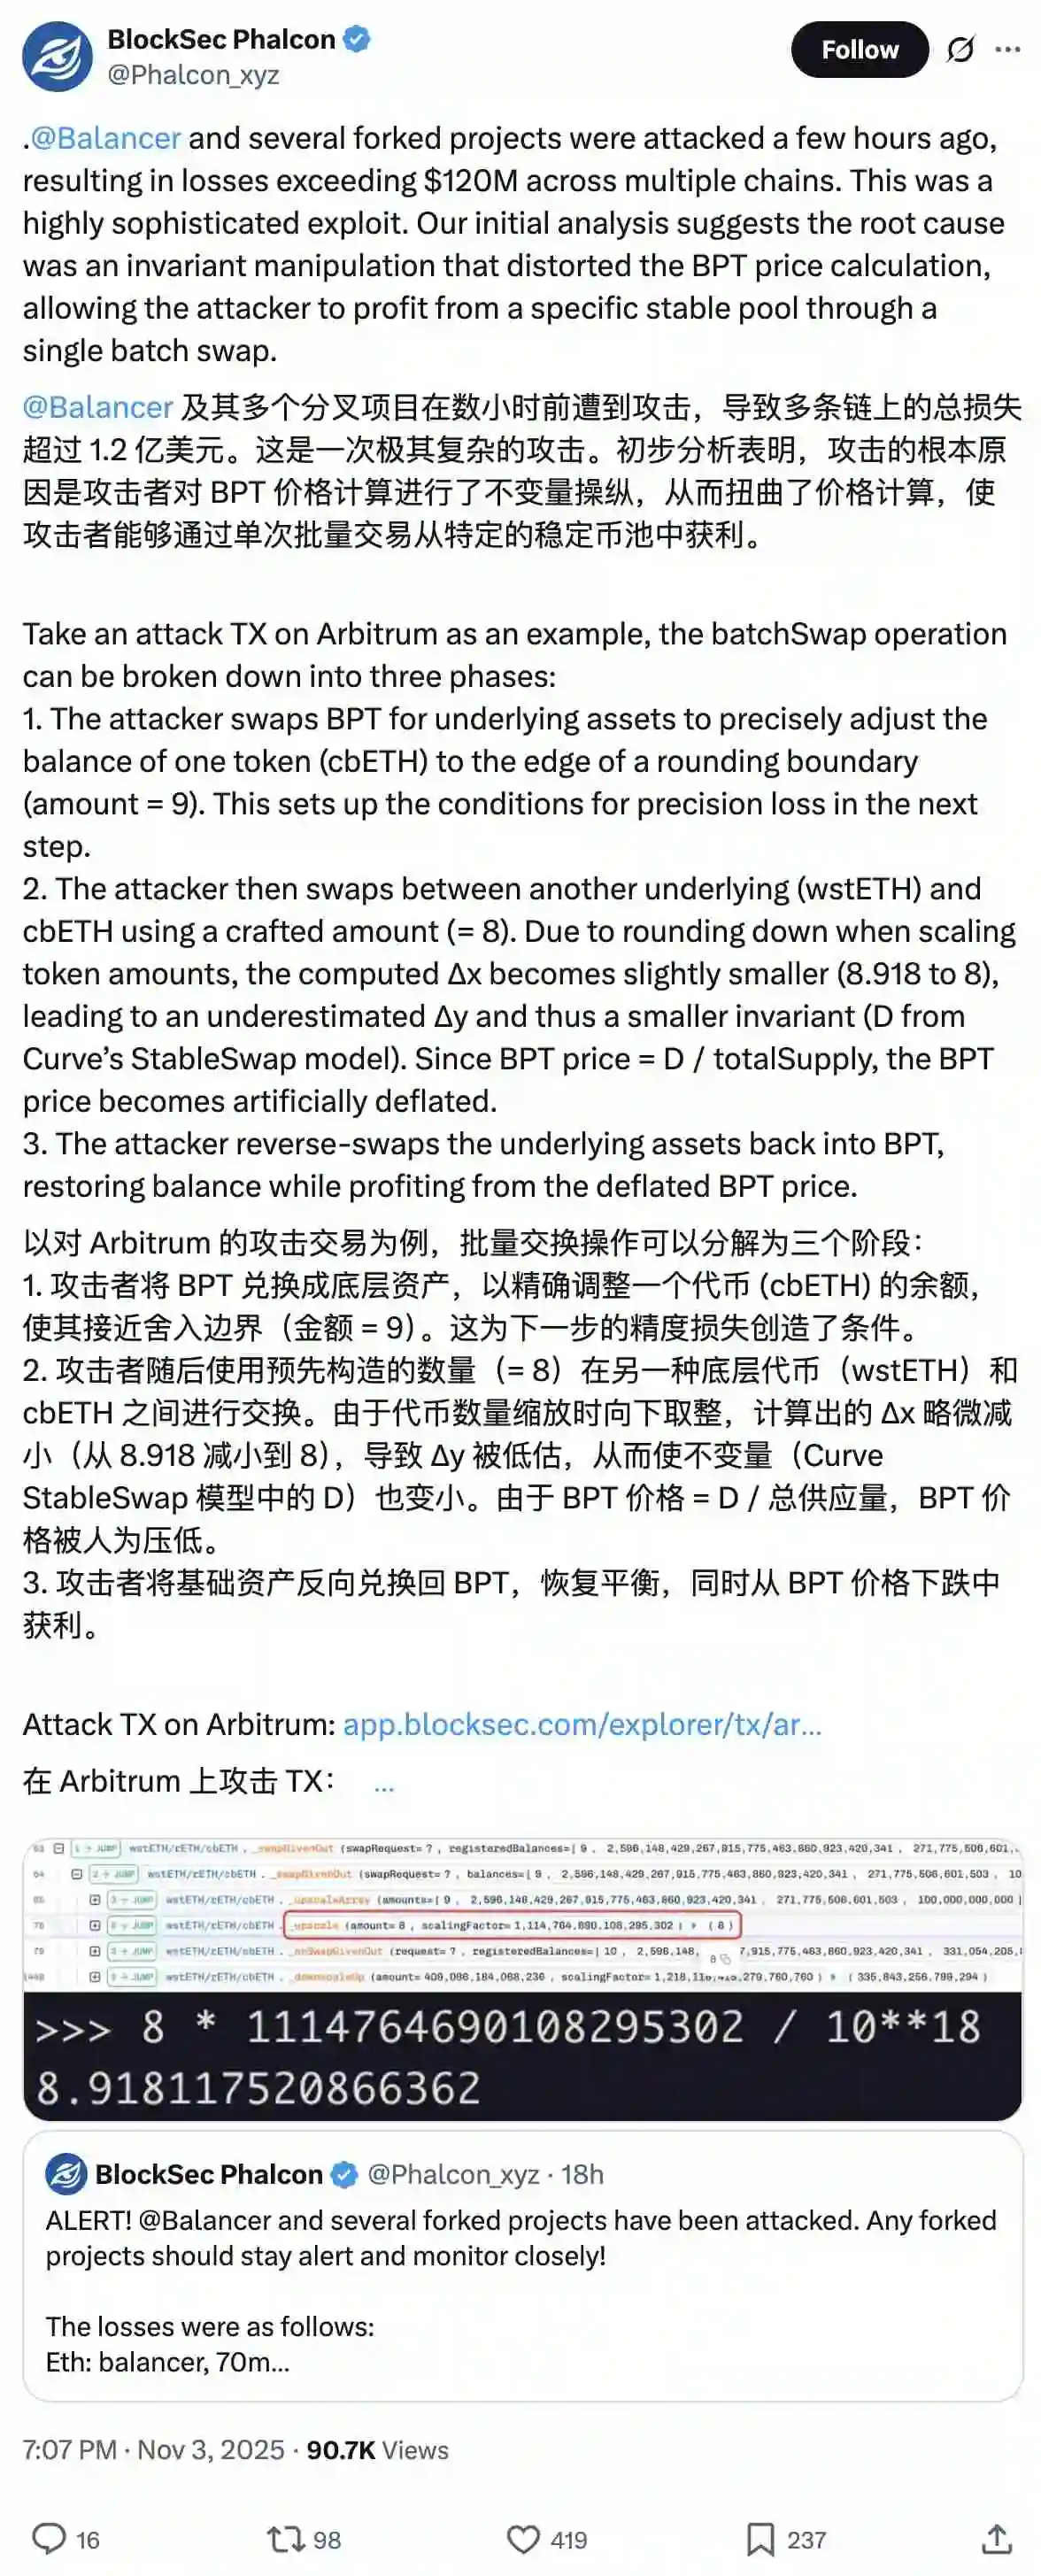
Panique des capitaux dans un vide informationnel
Dans ce vide informationnel, la réaction des capitaux a été prévisible : les déposants se sont précipités pour retirer leur liquidité de partout où ils percevaient un impact potentiel direct ou indirect, y compris chez Stream Finance.
Débat sur la transparence
Stream Finance ne maintient actuellement pas de tableau de bord de transparence complet ni de Proof of Reserve ; cependant, il fournit un lien vers le Debank Bundle pour afficher ses positions on-chain.
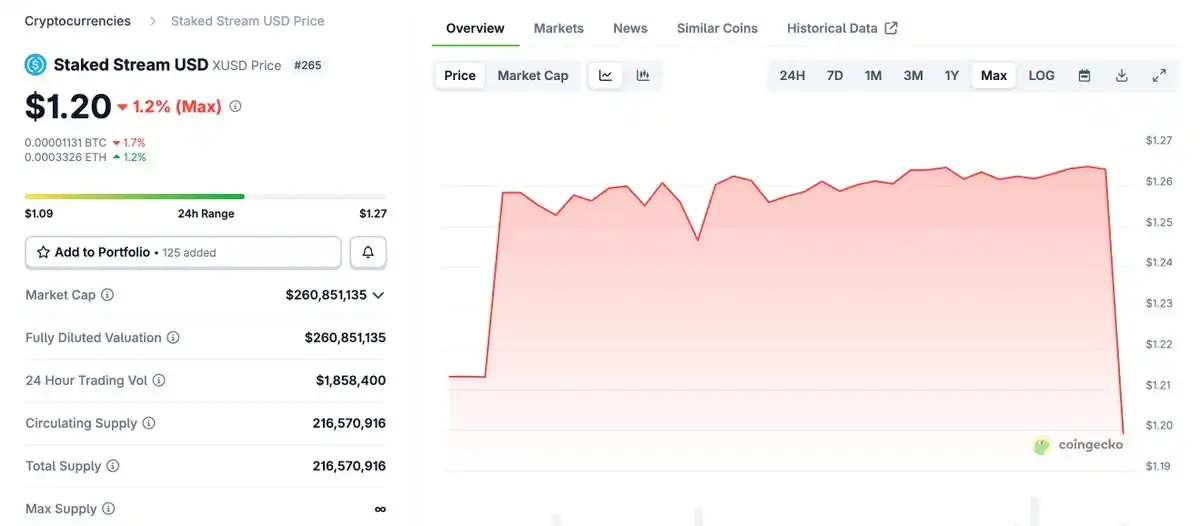
Cependant, après l'apparition de la vulnérabilité, ces modestes divulgations n'ont pas permis de répondre de manière définitive à la question de l'exposition au risque : le prix du xUSD (le produit USD à rendement de Stream) est passé du prix cible de 1,26 $ à 1,15 $, rebondissant actuellement à 1,20 $, tandis que des utilisateurs ont signalé des suspensions de retraits.
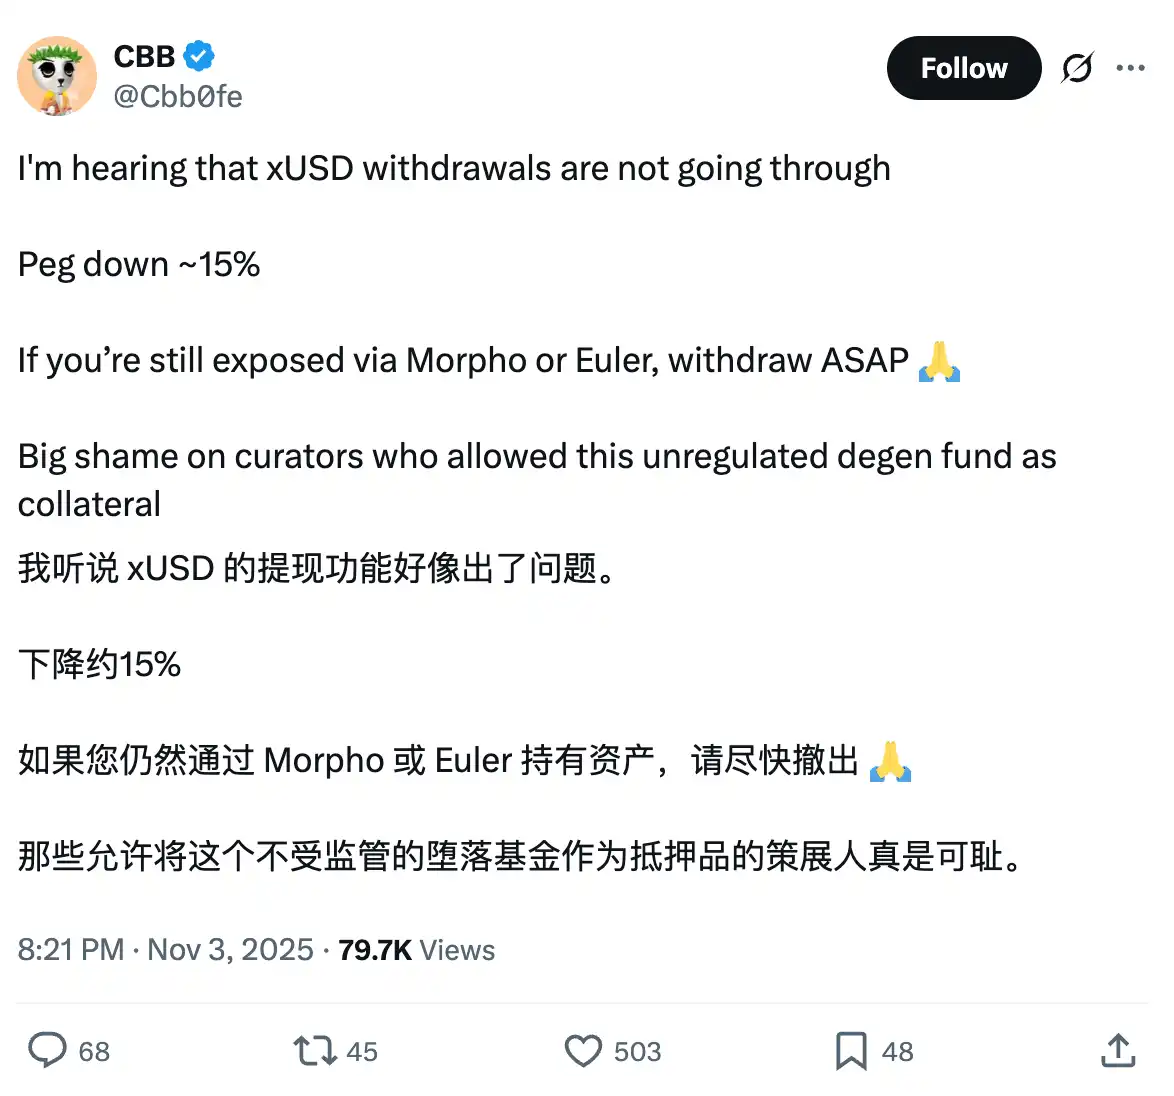
Risques et controverses de Stream Finance
Stream est une plateforme d'allocation de capitaux on-chain qui utilise les fonds des utilisateurs pour mettre en œuvre des stratégies d'investissement à haut rendement et à haut risque.
La construction de son portefeuille implique un effet de levier important afin de rendre le système plus résilient sous pression. Cependant, le protocole a récemment fait l'objet d'un examen public en raison de controverses autour d'un mécanisme de minting récursif.
Bien que la situation actuelle n'indique pas directement une crise de liquidité, elle révèle la grande sensibilité du marché. Lorsque des nouvelles négatives émergent et que la confiance est remise en question, le passage de "probablement sans danger" à "rachat immédiat" se produit souvent très rapidement.
Le xUSD est utilisé comme collatéral distribué sur des marchés sélectionnés sur plusieurs chaînes, y compris Euler, Morpho et Silo, couvrant des écosystèmes comme Plasma, Arbitrum et Plume.
Le protocole lui-même porte une exposition au risque significative sur ces marchés, la plus grande exposition étant de 84 millions USDT empruntés contre du collatéral xUSD sur Plasma.
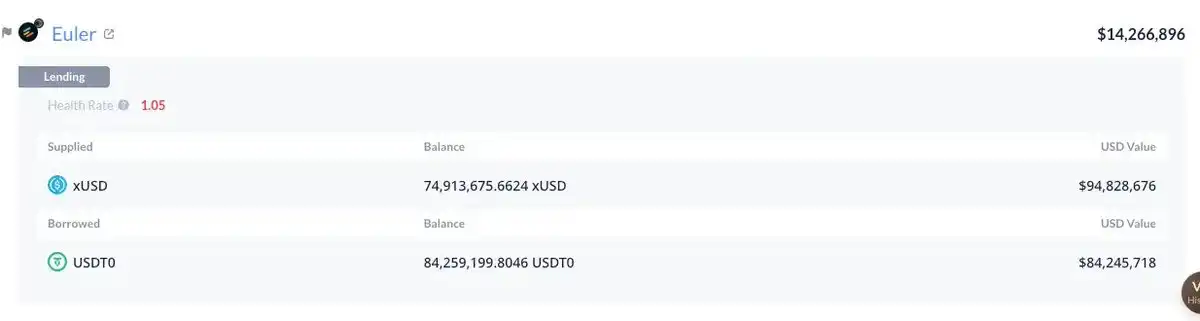
Mécanisme de collatéralisation et amortissement du risque
Lorsque le prix de marché du xUSD tombe en dessous de sa valeur comptable, les positions concernées ne sont pas immédiatement liquidées. En effet, de nombreux marchés ne fixent pas la valeur du collatéral sur le prix spot AMM mais s'appuient sur des flux d'oracle "base value" ou codés en dur qui suivent le soutien déclaré des actifs plutôt que les prix actuels du marché secondaire.
En période calme, cette conception peut aider à atténuer les liquidations dues à une volatilité à court terme, en particulier pour les produits stables. C'est aussi pourquoi les protocoles DeFi ont mieux résisté que les plateformes centralisées lors de la vague de liquidations du 10 octobre.
Cependant, cette conception peut également transformer rapidement la découverte du prix en découverte de la confiance : le choix d'un oracle de base (ou codé en dur) nécessite une due diligence approfondie, incluant l'authenticité, la stabilité et les caractéristiques de risque du soutien de l'actif.
En résumé, ce mécanisme ne s'applique que lorsqu'une preuve de réserve complète est disponible et que le rachat peut être effectué dans un délai raisonnable. Sinon, le risque est que le prêteur ou le déposant finisse par supporter les conséquences du défaut.
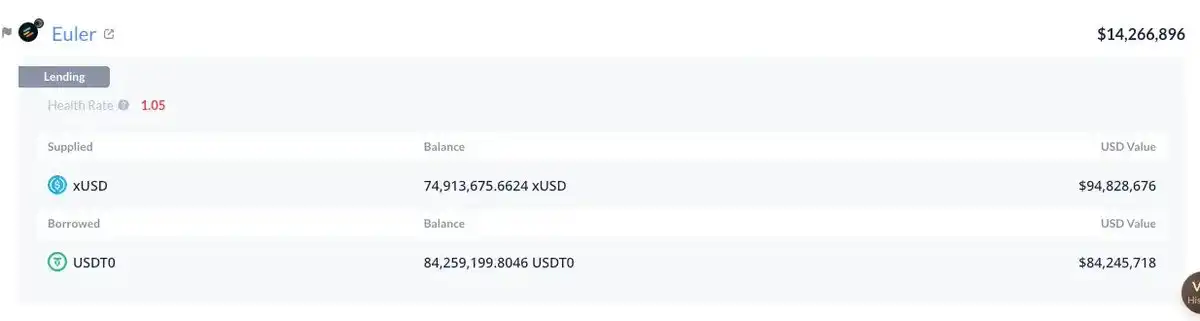
Test de résistance sur Arbitrum
En prenant Arbitrum comme exemple, le prix de marché actuel du MEV Capital Curated xUSD Morpho Market est tombé en dessous du LLTV (Minimum Loan-to-Value). Si le prix d'ancrage du xUSD ne peut pas se rétablir, dans un scénario où l'utilisation atteint 100 % et où le taux d'emprunt grimpe à 88 %, le marché pourrait se détériorer davantage.
Nous ne sommes pas opposés aux oracles de couche de base ; au contraire, ils jouent un rôle crucial pour éviter les liquidations injustes causées par des fluctuations à court terme. De même, nous ne sommes pas opposés à la tokenisation ou même aux actifs centralisés à rendement. Cependant, nous plaidons pour une transparence de base et l'adoption d'une gestion des risques moderne, systématique et professionnelle lors du déploiement de marchés monétaires autour de ces actifs.
Les marchés sélectionnés peuvent être un moteur de croissance responsable, mais ils ne doivent pas devenir une course à sacrifier la sécurité et la rationalité au profit de la recherche de rendement.
Si ce qui est construit est une structure complexe en "dominos", alors l'effondrement ne devrait pas surprendre lorsque le premier coup de vent souffle. À mesure que l'industrie se professionnalise et que certains produits à rendement deviennent plus structurés (mais potentiellement plus opaques pour les utilisateurs finaux), les parties prenantes au risque doivent relever leurs exigences.
Bien que nous espérions finalement résoudre correctement les problèmes pour les utilisateurs affectés, cet incident doit servir de signal d'alarme pour l'ensemble de l'industrie.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Selon les informations, la Banque d’Angleterre envisage de suspendre la vente d’obligations à long terme, le “plus agressif” des acteurs du resserrement monétaire mondial freine dans la tempête obligataire.
Vendre une fois, perdre la moitié ; la Banque d’Angleterre a freiné sur la réduction quantitative.

La hausse des taux d'intérêt de la Fed jeudi fait presque l'unanimité, pourquoi Standard Chartered refuse-t-elle de "capituler" ?
Standard Chartered estime que les pressions inflationnistes de base pourraient être surestimées et que relever les taux reste un « mauvais choix de politique » : les droits de douane augmentent l’indice PCE d’environ 0,7 point de pourcentage, mais leur impact devrait s’atténuer ; l’indice CPI ultra sous-jacent est déjà revenu dans une fourchette normale et la pression côté consommation est limitée. En juillet, seuls trois membres votants soutiennent une hausse des taux et les données actuelles sont insuffisantes pour que davantage de membres changent d’avis. Une approche plus raisonnable serait d’attendre que l’effet des droits de douane et la révision des données s’estompent avant d’évaluer la tendance de l’inflation.
Au moment où le rendement des obligations américaines à 10 ans dépasse 5 %, le rendement des obligations japonaises est également passé sous la barre des 3 %, la pression sur les marchés obligataires mondiaux s'accroît brusquement !
Les marchés obligataires mondiaux tirent la sonnette d'alarme : le rendement des obligations américaines dépasse 5 %, atteignant un niveau record depuis 2007, tandis que les obligations japonaises atteignent leur plus haut niveau depuis 30 ans. La flambée des prix du pétrole, une inflation persistante et d'énormes dettes exercent une triple pression qui provoque une vague de ventes massives. Les institutions avertissent : 5 % n'est pas la limite, 6 % est déjà en ligne de mire ! Avec la décision des banques centrales américaine et japonaise prévue cette semaine, une tempête d'actifs encore plus intense pourrait tout juste commencer.
Le trading par IA ralentit ! Goldman Sachs avertit que le trading momentum connaît la plus grande divergence depuis 5 ans, les capitaux passant des puces électroniques aux logiciels
Goldman Sachs avertit que la négociation liée à l’IA fait face à une épreuve structurelle : il existe une divergence record sur cinq ans entre la performance sur trois mois et celle sur douze mois du facteur momentum, tandis que l’indice IA recule de près de 45% par rapport à son sommet. Par ailleurs, les capitaux se déplacent des semi-conducteurs vers les logiciels, accélérant la différenciation du facteur momentum. Selon Goldman Sachs, si cette vague de rotation se poursuit, la corrélation à long terme entre l’IA et le momentum pourrait progressivement se relâcher.
Prix des cryptos
Plus


