
La Fed jette un froid, les attentes de baisse des taux en décembre chutent brusquement !

La présidente de la Fed de San Francisco, Daly, qui a toujours soutenu fermement une baisse des taux, a également envoyé un signal de prudence jeudi. Les anticipations du marché se sont rapidement inversées : les contrats à terme sur les taux d'intérêt à court terme montrent que la probabilité d'une baisse des taux par la Fed en décembre n'est que de 55 %...
Compte tenu des inquiétudes concernant l'inflation et des signes de stabilité relative du marché du travail après deux baisses de taux cette année, un nombre croissant de décideurs de la Fed envoient des signaux de prudence quant à un nouvel assouplissement, ce qui fait que la probabilité attendue par le marché d'une baisse des taux en décembre est désormais proche de 50/50.
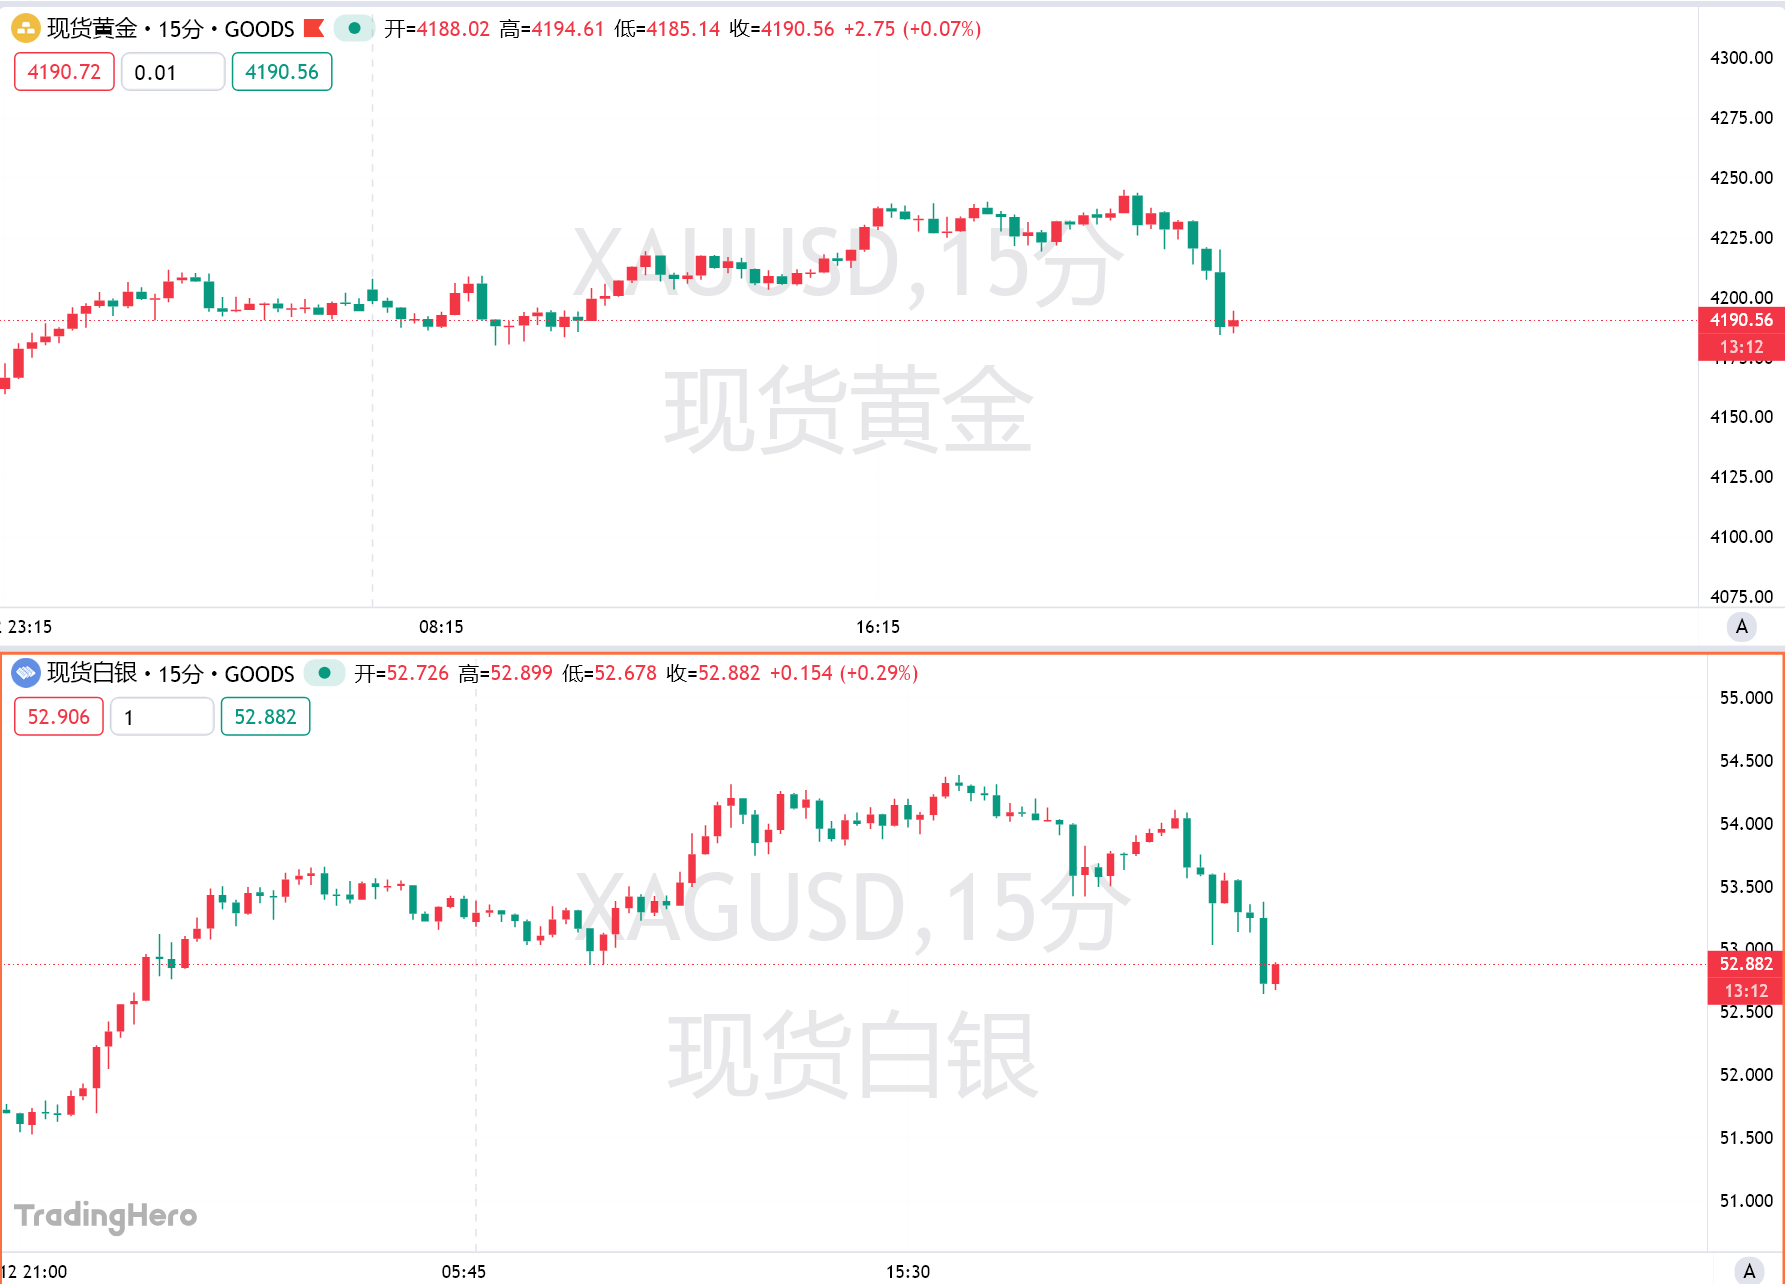
Au début de la séance américaine jeudi, l'or au comptant a effacé ses gains de la journée, chutant de 16 dollars à court terme, s'approchant à un moment donné de 4180 dollars l'once ; l'argent au comptant est passé en baisse de 1% sur la journée, tombant sous les 53 dollars l'once.
Comme pour souligner cette dynamique décisionnelle subtile, la présidente de la Fed de San Francisco, Mary Daly — auparavant fervente partisane des baisses de taux — a déclaré jeudi qu'il était "trop tôt" pour prendre une décision environ quatre semaines avant la prochaine réunion de politique monétaire.
« Je garde l'esprit ouvert, mais je n'ai pas encore pris de décision finale sur ma position, j'attends avec impatience de discuter avec mes collègues », a déclaré Daly lors d'un événement à Dublin, en Irlande.
La dernière à s'être prononcée en faveur d'une pause dans les baisses de taux est la présidente de la Fed de Boston, Susan Collins, qui a déclaré mercredi que le seuil pour une nouvelle baisse de taux à court terme était « relativement élevé ».
« Sauf preuve évidente d'une détérioration du marché du travail, je resterai prudente quant à un nouvel assouplissement de la politique, d'autant plus que la fermeture du gouvernement limite les informations disponibles sur l'inflation », a déclaré Collins lors d'une conférence de banquiers à Boston, ajoutant que le taux directeur pourrait devoir « rester inchangé pendant un certain temps ».
Collins a voté deux fois cette année en faveur d'une baisse des taux de la Fed. Ses propos exceptionnellement francs indiquent que les divergences au sein de la Fed s'accentuent, tout en reflétant l'absence de consensus sur une nouvelle baisse de taux. Le président de la Fed, Jerome Powell, avait déjà souligné ces défis il y a deux semaines après la dernière baisse de taux, déclarant qu'une nouvelle baisse lors de la réunion de politique monétaire des 9 et 10 décembre était « loin d'être » acquise.
Avec la déclaration de Collins, et les indications de la Maison Blanche mercredi — selon lesquelles, même si le gouvernement américain rouvre, les données officielles sur l'inflation et le marché du travail pourraient ne pas être publiées à temps (voire jamais) avant la prochaine réunion de la Fed —, le marché a reculé de son pari ferme précédent sur une baisse de 25 points de base en décembre.
En tant que meilleur indicateur en temps réel des attentes du marché concernant la politique de la Fed, les contrats à terme sur taux d'intérêt à court terme montrent actuellement que la probabilité d'une baisse de taux par le Federal Open Market Committee (FOMC) le 10 décembre n'est que d'environ 55%.
« La présidente de la Fed de Boston, Collins, s'est clairement prononcée contre une baisse des taux en décembre, ce qui accentue nos inquiétudes quant à la difficulté de Powell à gérer les divergences internes au sein du FOMC et ajoute une incertitude supplémentaire à la trajectoire des taux », a écrit Krishna Guha, vice-président d'Evercore ISI, dans un rapport jeudi. « Sa prise de position publique et claire contre une baisse des taux en décembre indique que si Powell tente de faire passer une baisse, elle votera très probablement contre. »
Certaines données publiées par le secteur privé, et issues des propres enquêtes de la Fed, pourraient soutenir l'idée de maintenir les taux inchangés lors de la prochaine réunion.
Torsten Slok, économiste en chef chez Apollo, estime que 55% des biens composant l'indice des prix à la consommation (CPI) ont augmenté de plus de 3%. L'objectif d'inflation de la Fed est de 2%.
« C'est la raison pour laquelle il est difficile pour la Fed de baisser les taux en décembre », a écrit Slok mercredi.
Cependant, Kevin Hassett, directeur du Conseil économique national de la Maison Blanche, a déclaré jeudi qu'il ne voyait pas beaucoup de raisons de ne pas baisser les taux. Il prévoit que le PIB du quatrième trimestre baissera de 1,5% en raison de la fermeture du gouvernement.
De plus, Hassett a indiqué que la publication des données sur l'emploi non agricole d'octobre n'inclurait pas le taux de chômage, de sorte que l'on ne saura jamais quel était le taux de chômage en octobre. Le rapport sur l'emploi de septembre pourrait être disponible la semaine prochaine.
Il a déclaré : « L'enquête auprès des ménages n'a pas eu lieu en octobre, donc nous n'aurons que la moitié du rapport sur l'emploi. Nous aurons les données sur les créations d'emplois, mais pas sur le taux de chômage, et cette situation ne durera qu'un mois. »
Le rapport sur l'emploi non agricole américain est composé de deux enquêtes — l'une auprès des entreprises (qui produit le chiffre principal de l'emploi non agricole), l'autre auprès des ménages (qui fournit le taux de chômage). Bien que de nombreuses entreprises tiennent des registres et déclarent les données électroniquement, il sera plus difficile de contacter rétrospectivement les travailleurs et de leur demander de se souvenir de leur situation professionnelle au cours d'une semaine spécifique d'octobre.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
SpaceX est-il une action d’IA défensive ?
Alors que les actions de l'IA subissent une pression, Morgan Stanley soutient fermement que SpaceX possède l'attribut défensif le plus fort et maintient un objectif de cours à 300 dollars. Les analystes estiment que ses activités aérospatiales et Starlink constituent un véritable fossé de trésorerie, tandis que le potentiel à long terme de concepts comme "Orbital AI" est quasiment ignoré par le marché. Avec en plus l'excellente capacité d'exécution de Musk en temps de crise, le moment actuel représente une fenêtre idéale pour miser à un niveau bas sur ce géant spatial de l'IA.
Morgan Stanley a attribué une nouvelle étiquette à SpaceX (SPCX.US) : un "coussin de sécurité" dans la turbulence de l’IA, avec un objectif de cours à 300 dollars.
Au milieu de la vente panique des actions liées à l'IA, l'analyste de Morgan Stanley, Adam Jonas, a proposé à ses clients une vision plutôt alternative : SpaceX pourrait être précisément la valeur liée à l'IA ayant les caractéristiques défensives les plus fortes durant cette période de turbulences.

De la frénésie des tokens à l’océan bleu des serveurs IA à 1 300 milliards de dollars : la puissance de calcul pour l’inférence de l’IA explose, inaugurant pour Dell et d’autres leaders une ère dorée de “quantité, prix et parts de marché”
Des leaders mondiaux de la fabrication de clusters de serveurs IA, tels que Dell, bénéficient simultanément de deux avantages de croissance : d'une part, l'accélération de l'expansion du marché des serveurs IA, et d'autre part, une augmentation significative de la part des commandes provenant de clients clés en informatique dématérialisée d'IA tels que les grandes entreprises et les nouveaux fournisseurs de cloud. Ils ne profitent donc pas seulement passivement des hausses de prix du matériel.

La vague de hausse des prix des services cloud GPU : Nebius augmente à nouveau de 20 %, le pouvoir de négociation s'inverse du côté de la fourniture de puissance de calcul
À partir du 1er octobre, Nebius augmentera de 20 % l’ensemble de ses services cloud GPU, avec des hausses sur de nombreux modèles de puces, du H100 au B300. Il s’agit de la deuxième augmentation de prix en quelques mois, le B300 ayant connu une hausse cumulée de 56 %. La demande de capacités de calcul est visible sur plus de 24 mois, les clients se ruant sur la puissance de calcul Blackwell, allant même jusqu’à accepter des enchères à prix supérieur. Le déséquilibre entre l’offre et la demande de puissance de calcul pour l’IA est en train de remodeler tout le rapport de force dans le secteur, le pouvoir de négociation passant lentement mais sûrement du côté des fournisseurs.
Prix des cryptos
Plus


