
BTC Marché Pulse : Semaine 51

Vue d'ensemble
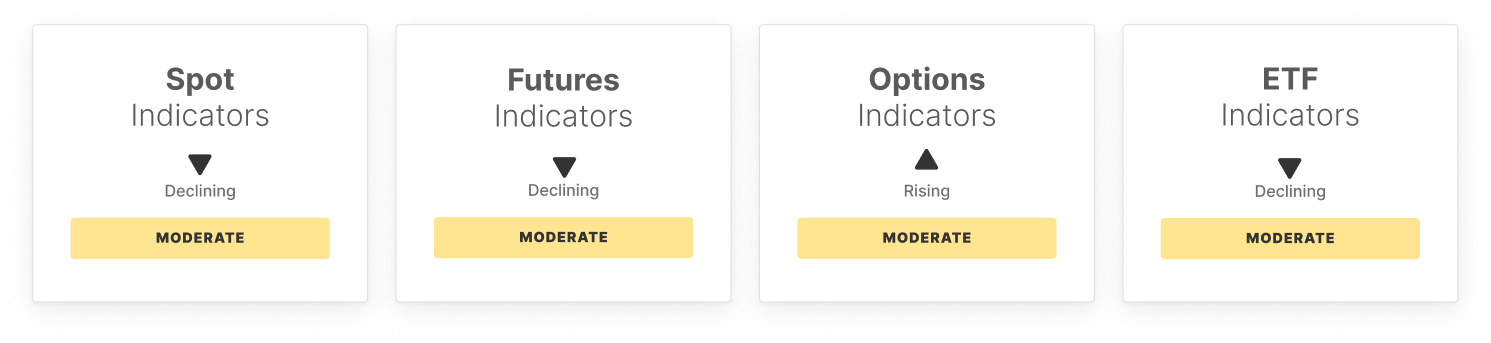
L’élan s’est nettement affaibli alors que le RSI sur 14 jours est revenu vers une zone neutre, tandis que les conditions du marché spot se sont détériorées. Le CVD spot a plongé plus profondément en territoire négatif, signalant une augmentation de l’agressivité vendeuse, et le volume spot a continué de se contracter vers sa bande statistique inférieure, mettant en évidence une liquidité en diminution et une conviction réduite derrière les mouvements de prix.
Le positionnement sur les produits dérivés reste prudent. L’open interest sur les contrats à terme a légèrement reculé, indiquant un léger désengagement plutôt qu’une capitulation, tandis que le CVD perpétuel est tombé bien en dessous de sa bande inférieure, reflétant une pression vendeuse dominante. Les taux de financement ont augmenté malgré la baisse, suggérant un positionnement persistant du côté long qui pourrait rester vulnérable si la faiblesse persiste. Les marchés d’options montrent un engagement stable, avec un open interest constant, des spreads de volatilité fortement négatifs et une forte asymétrie indiquant une demande soutenue pour la protection à la baisse.
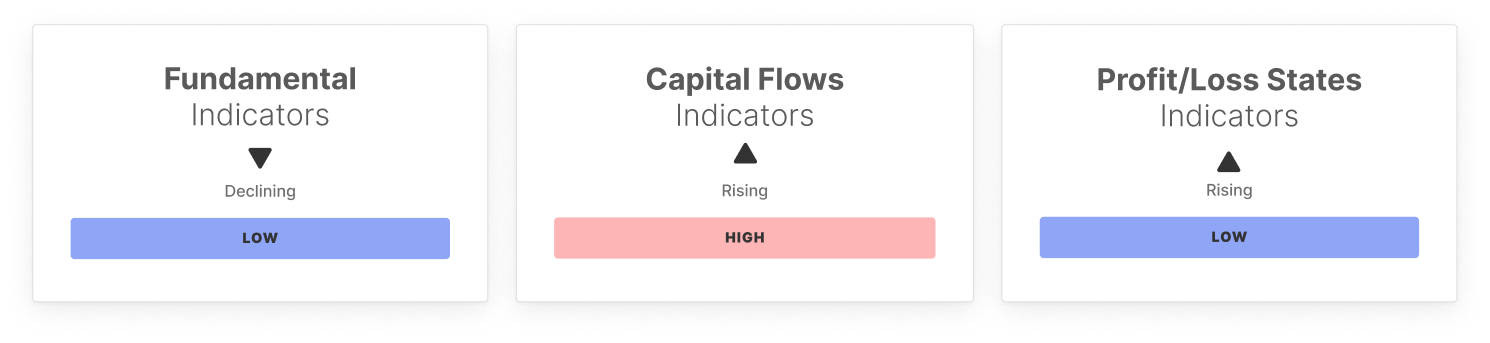
L’activité on-chain présente un contexte contrasté. Les adresses actives ont légèrement diminué, mais le volume de transfert ajusté par entité a bondi au-dessus de sa bande supérieure, signalant une augmentation des mouvements de capitaux. Parallèlement, la pression sur les frais a diminué, indiquant une demande plus faible pour l’espace de bloc. Les indicateurs de flux de capitaux restent fragiles, avec un Realized Cap Change modéré, tandis que la dynamique de l’offre montre une influence accrue des détenteurs à court terme et une part élevée de capitaux spéculatifs, augmentant la sensibilité du marché à la volatilité.
Les flux d’ETF ont apporté un certain soutien, avec des entrées nettes rebondissant fortement malgré des volumes d’échanges plus faibles. Cependant, le MVRV des ETF a légèrement diminué, et les indicateurs de profit restent modérés, suggérant que le positionnement reste prudent plutôt qu’euphorique.
En résumé, le rejet du Bitcoin à 94 000 $ a renforcé un régime de consolidation axé sur la réduction du risque. Bien que certains indicateurs laissent entrevoir une activité sous-jacente et un intérêt institutionnel, la conviction reste inégale, laissant le marché vulnérable à une nouvelle baisse ou à une période prolongée de stagnation tant qu’une demande plus forte ne se manifeste pas.
Indicateurs hors chaîne
Indicateurs on-chain
🔗 Accédez au rapport complet en PDF
Ne le manquez pas !
Une intelligence de marché pointue, directement dans votre boîte mail.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Pourquoi les actions des banques américaines ont-elles fortement chuté cette semaine ? L'alerte de Bank of America n'est qu'un déclencheur, l'inflation est le véritable « tueur invisible »
L'indice KBW des actions bancaires a chuté de 2,9 % mercredi, enregistrant sa plus forte baisse quotidienne depuis février, et son recul s'est accentué à 5 % cette semaine.
Les entreprises japonaises critiquent rarement la faiblesse du yen ! Les fluctuations du taux de change sont « nuisibles », la dépréciation du yen pourrait provoquer le chaos sur les marchés financiers.
Les dirigeants d'entreprises japonaises appellent unanimement à un renforcement du yen, y compris ceux dont les sociétés bénéficient actuellement de la faiblesse du yen.

Goldman Sachs revoit ses prévisions après le signal faucon de la Fed : une nouvelle hausse de 25 points de base attendue en octobre
La logique centrale de Goldman Sachs pour inclure une hausse des taux en octobre dans son scénario de référence repose sur le fait que la Fed a qualifié cette hausse comme une mesure visant à soutenir un "retour plus rapide" à l'objectif de 2 %, et qu’il est plus naturel de procéder à des hausses lors de réunions consécutives plutôt que par intermittence. Cependant, Goldman Sachs estime que des hausses supplémentaires au-delà de deux ne constituent pas le scénario de base, principalement parce que ses propres prévisions d’inflation sont inférieures à la médiane des membres de la Fed.
Morgan Stanley : L’emballage avancé chinois atteindra 100 milliards en 2029, les fabricants d’équipements surpassent les usines d'emballage et de test, première recommandation : ACM Research (ACMR.US)
Morgan Stanley a publié un rapport indiquant que l'emballage avancé en Chine reste une voie de croissance à long terme stimulée par l'IA, mais qu'il existe une divergence entre la croissance du secteur et celle des bénéfices des entreprises de test et d'emballage.

Prix des cryptos
Plus


