
Polymarket annonce la création de sa propre L2, le meilleur atout de Polygon est-il perdu ?

Titre original : « Les comptes économiques derrière la fuite de Polymarket de Polygon »
Auteur original : Azuma, Odaily
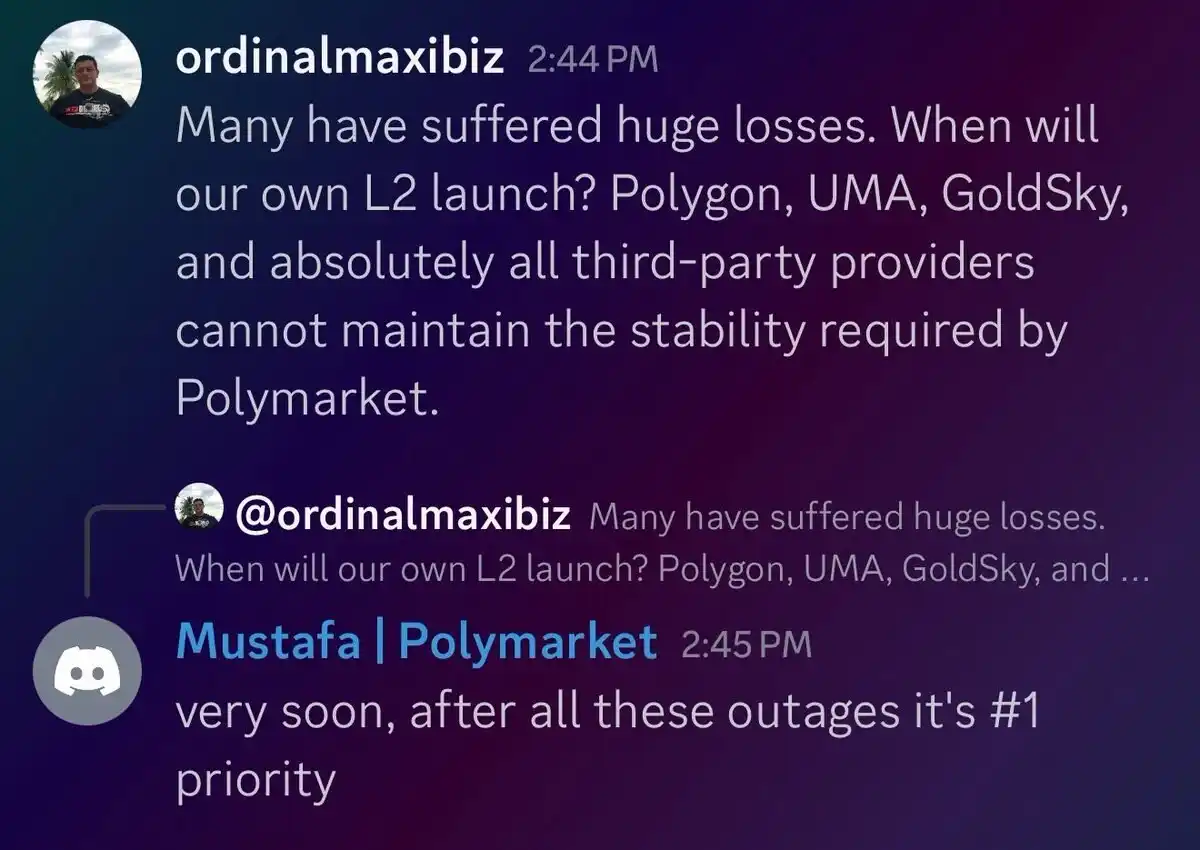
Le 22 décembre, une nouvelle concernant le leader du marché des prédictions, Polymarket, a suscité une attention générale sur le marché — un membre de l’équipe Polymarket, Mustafa, a confirmé dans la communauté Discord que Polymarket prévoit de migrer de Polygon et de lancer un réseau Layer2 Ethereum nommé POLY, ce qui constitue actuellement la priorité du projet.
Une « séparation » peu surprenante
Le choix de Polymarket de quitter Polygon n’est pas vraiment surprenant, l’un étant un représentant d’application très en vogue, l’autre une ancienne infrastructure en déclin, il existe déjà un certain décalage entre leur popularité sur le marché et leurs attentes de valeur. À mesure que Polymarket est devenu un nouveau géant, la stabilité insuffisante du réseau Polygon (la dernière panne ayant eu lieu le 18 décembre) ainsi que son écosystème relativement faible sont devenus des limites objectives pour Polymarket.
Pour Polymarket, créer sa propre porte d’entrée signifie un choix gagnant-gagnant à la fois sur le plan produit et économique.
Sur le plan produit, au-delà de la recherche d’un environnement d’exploitation plus stable, la création d’un réseau Layer2 propre peut aider Polymarket à personnaliser les caractéristiques de l’infrastructure selon les besoins de la plateforme, permettant ainsi une adaptation plus flexible aux futures mises à niveau et itérations de la plateforme.
Mais l’importance majeure réside dans l’aspect économique. Construire son propre réseau signifie que Polymarket peut intégrer dans son propre système toutes les activités économiques et services périphériques générés autour de sa plateforme, empêchant ainsi la fuite de valeur vers des réseaux externes, et consolidant progressivement ces valeurs comme un avantage systémique propre.
Contributions économiques explicites et implicites
En tant que couche applicative, le succès fulgurant de Polymarket a apporté une contribution économique directe et objective à Polygon. Selon les données historiques compilées par l’analyste de données dash sur Dune :
· Le nombre d’utilisateurs actifs mensuels de Polymarket ce mois-ci est de 419 309, avec un total historique de 1 766 193 utilisateurs ;
· Le nombre total de transactions ce mois-ci est de 19,63 millions, avec un total historique de 115 millions de transactions ;
· Le volume total des transactions ce mois-ci est de 1,538 milliards de dollars, avec un volume total historique de 14,3 milliards de dollars.
Quant à l’évaluation de la part de contribution de Polymarket à l’économie de l’écosystème Polygon, Odaily a découvert une proportion assez intéressante lors de la compilation des données des deux parties.
· Tout d’abord, en ce qui concerne les fonds déposés, selon Defillama, la valeur totale des positions sur l’ensemble de la plateforme Polymarket est actuellement d’environ 326 millions de dollars, soit environ un quart de la valeur totale verrouillée sur Polygon, qui est de 1,19 milliards de dollars ;
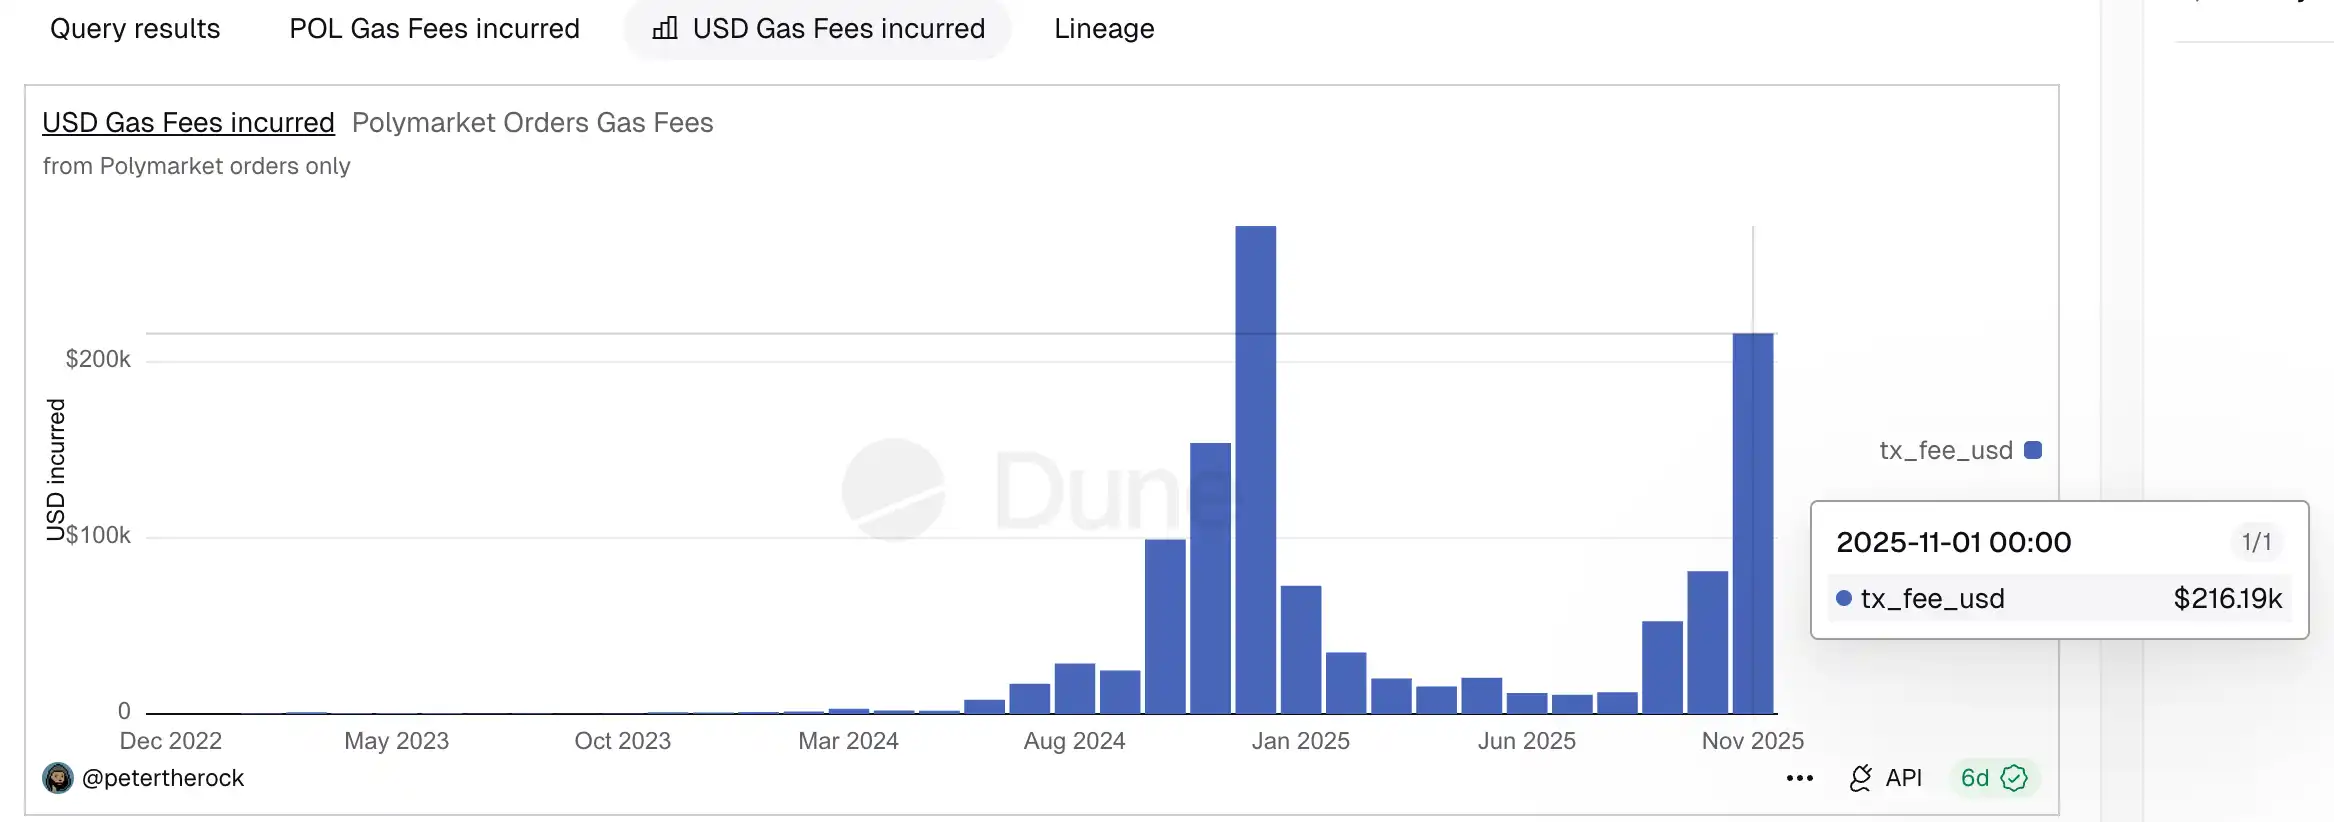
· Ensuite, concernant la consommation de gas, Coin Metrics a indiqué en octobre dernier que les transactions liées à Polymarket consommaient environ 25 % du gas total du réseau Polygon ;
· Étant donné que cette donnée est un peu ancienne, nous avons vérifié les évolutions récentes. L’analyste de données petertherock a montré sur Dune qu’en novembre, les transactions liées à Polymarket ont consommé environ 216 000 dollars de gas, tandis que Token Terminal a indiqué que la consommation totale de gas sur Polygon ce mois-là était d’environ 939 000 dollars, soit également près d’un quart (environ 23 %).
Il peut certes y avoir des coïncidences dues aux méthodologies de calcul et aux fenêtres temporelles, mais la similitude des résultats à travers différents indicateurs peut servir de référence pour estimer l’importance économique de Polymarket pour Polygon.
Au-delà des indicateurs quantifiables tels que les utilisateurs actifs, les fonds déposés, le volume de transactions et la contribution en gas, la signification économique de Polymarket pour Polygon se manifeste également dans une série de contributions implicites, plus difficiles à mesurer directement mais tout aussi réelles.
Premièrement, la dynamisation de la liquidité des stablecoins. Toutes les transactions sur Polymarket sont réglées en USDC, et la fréquence élevée et la continuité des transactions augmentent objectivement la demande de circulation et les cas d’utilisation de l’USDC sur le réseau Polygon ; deuxièmement, la valeur des comportements annexes des utilisateurs fidèles : au-delà du marché de prédiction lui-même, ces utilisateurs peuvent, par commodité, se tourner vers d’autres produits DeFi de l’écosystème Polygon, augmentant ainsi la valeur globale de l’écosystème Polygon. Ces contributions sont difficiles à quantifier précisément, mais elles constituent la « demande réelle » la plus recherchée et la plus rare pour une infrastructure de réseau.
Pourquoi maintenant ? La réponse n’est pas difficile à deviner
En réalité, rien qu’en regardant la taille de la base d’utilisateurs, les performances des données et la notoriété sur le marché, Polymarket a déjà pleinement la capacité de voler de ses propres ailes. Ce n’est plus une question de « faut-il partir », mais de « quand partir ».
La raison pour laquelle la migration est amorcée à ce moment précis est probablement liée à la proximité du TGE de Polymarket. D’une part, une fois le token lancé, la structure de gouvernance, le système d’incitation et le modèle économique de Polymarket deviendront relativement figés, rendant les migrations ultérieures plus coûteuses et complexes ; d’autre part, passer d’une « application unique » à un système full-stack « application + infrastructure » implique un changement de logique de valorisation, la création d’un Layer2 propre ouvre sans aucun doute à Polymarket un plafond plus élevé en termes de narration et de capital.
En résumé, le départ de Polymarket de Polygon n’est fondamentalement pas qu’une simple migration d’infrastructure, mais le reflet d’un changement structurel dans l’industrie crypto. Lorsque les applications de premier plan deviennent capables de porter de manière indépendante utilisateurs, trafic et activités économiques, si l’infrastructure ne peut offrir de valeur ajoutée, elle sera inévitablement « trahie ».
Rien d’autre, que la recherche du profit.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
L'aigle-faucon de Walsh brille, le marché obligataire y croit : la courbe des taux des bons du Trésor américain s’aplanit, les paris sur une hausse des taux montent en flèche
Le marché obligataire manifeste une confiance de plus en plus forte, estimant que le président de la Réserve fédérale, Kevin Walsh, tiendra sa promesse de maîtriser l'inflation — actuellement, le taux d'inflation dépasse depuis cinq années consécutives le niveau ciblé par les décideurs.

"Augmentation des taux d'intérêt hawkish" ! Walsh "changement majeur"
La Réserve fédérale a augmenté les taux d'intérêt de 25 points de base en septembre par un vote unanime ; Wosh a tenu sa promesse de fermeté en adoptant une approche hawkish et a clairement indiqué que les conditions financières actuelles ne sont pas restrictives, cette hausse de taux ne supprime qu'une « partie de la détente », avec un ton ferme. UBS estime que la fonction de réaction politique de Wosh diffère substantiellement de celle de son prédécesseur, étant plus sensible à l'inflation et aux chocs d'offre, tout en accordant une attention nettement moindre au marché du travail et en fixant un seuil plus élevé pour les politiques restrictives. Les risques sont clairement orientés vers des taux d'intérêt élevés maintenus plus longtemps.
China Securities : L'augmentation des taux de la Fed en septembre est conforme aux attentes ; le prix du pétrole devient un facteur clé ; une nouvelle hausse de 25 points de base est possible cette année.
Le rythme et l’ampleur des prochaines hausses de taux de la Réserve fédérale américaine dépendront en grande partie du prix du pétrole. China International Capital Corporation prévoit que la Fed relèvera à nouveau ses taux de 25 points de base cette année, mais pourrait maintenir ses taux inchangés l’année prochaine.

La Réserve fédérale a relevé les taux d'intérêt « comme prévu », mais le marché s'interroge : « Combien de hausses restent encore à venir ? »
Les analystes estiment que Walsh souligne qu'il suivra de près les tendances de l'inflation, mais qu'il n'y a qu'un mois de données avant la réunion d'octobre, ce qui n'est pas suffisant pour établir une « tendance » permettant de juger. Il est probable qu'une nouvelle action soit prise en décembre. Le graphique en points montre que 16 responsables prévoient une nouvelle hausse des taux cette année, mais avec le rendement des obligations américaines à 10 ans franchissant 5 %, le parcours de resserrement misé par les traders est désormais plus agressif que celui du graphique officiel.
Prix des cryptos
Plus


