
À la limite, le yen subit un nouveau coup dur en ce début d'année
Morning FX
Moins de quinze jours se sont écoulés en 2026, et le yen est déjà sur le point de franchir une nouvelle limite. L’USDJPY a bondi de près de 100 pips hier, progressant de 250 pips depuis le début de l’année et approchant les 160. Il n’est plus qu’à un pas du sommet de 40 ans à 161,70, enregistré en juillet 2024, et ce malgré une série de baisses de taux de la Fed.
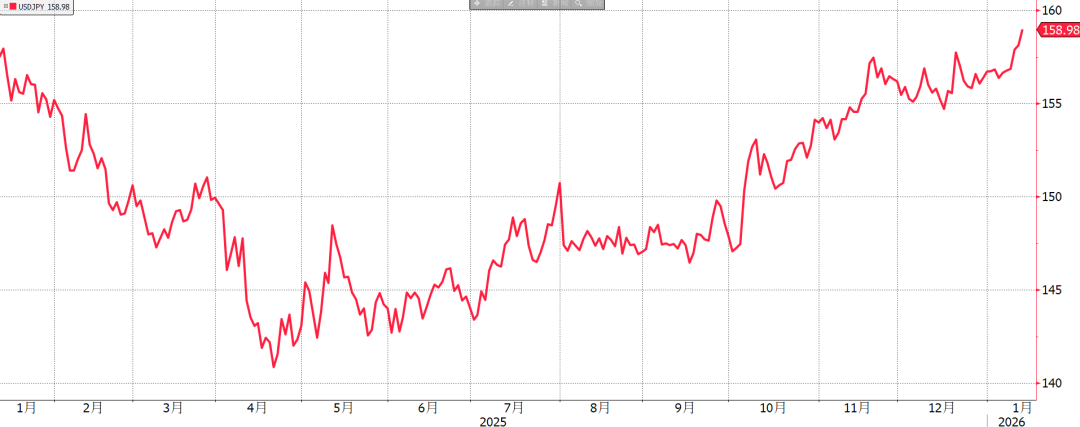
Graphique : le yen déprécié jusqu’au seuil des 159
Le principal moteur de cette chute brutale du yen est la décision de Takamichi, profitant d’une nette avance dans l’opinion publique, d’organiser des élections anticipées à la Chambre des représentants pour consolider la majorité et promouvoir ses politiques. Le « trade Takamichi » qui avait émergé après les élections japonaises d’octobre dernier refait surface : les actions japonaises grimpent, tandis que les obligations et le yen chutent fortement.
I. Le cercle vicieux des marchés financiers japonais refait surface
Depuis son entrée en fonction, Takamichi bénéficie d’un niveau de soutien populaire élevé (le taux d’approbation atteint un record historique de 75 %). Mais la coalition au pouvoir, formée par le Parti libéral-démocrate et Ishinkai, ne détient qu’une faible majorité à la Chambre des représentants et est même minoritaire à la Chambre des conseillers. Toutes ses politiques nécessitent un contrôle absolu du parlement pour être appliquées, d’où l’idée d’élections anticipées durant la période de grâce auprès de l’opinion publique.
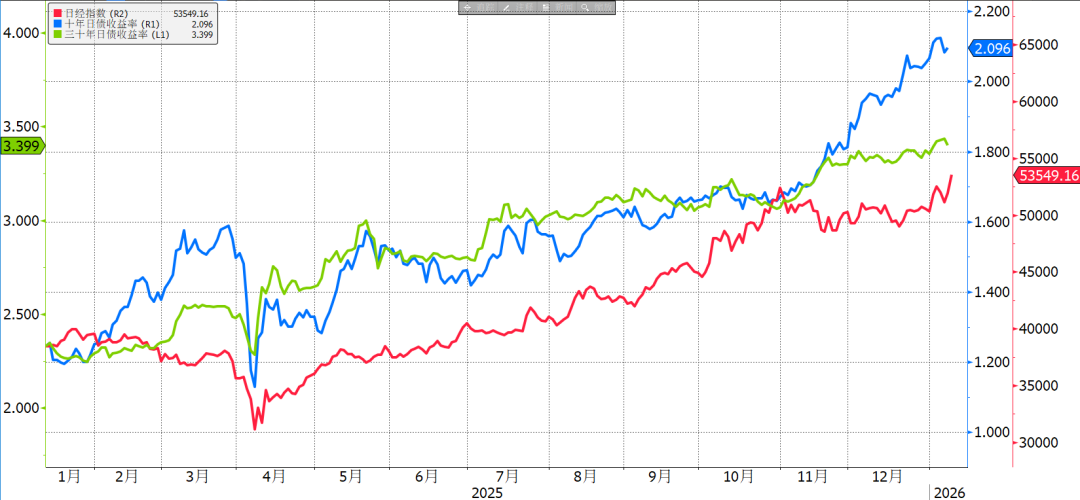
Graphique : la Bourse japonaise grimpe, chute des obligations et du yen
Le marché n’est pas convaincu. Une victoire électorale du PLD signifierait une augmentation de l’émission d’obligations d’État, nécessitant que la Banque du Japon maintienne des taux bas pour assurer le paiement des intérêts. Si la Bourse bénéficie de l’expansion budgétaire, l’offre accrue d’obligations et le report des attentes de hausse des taux entraînent l’effondrement des obligations à long terme et du yen. Les rendements à 10 et 30 ans des obligations japonaises dépassent respectivement 2,1 % et 3,4 %, frôlant des records historiques.
II. Jusqu’où le yen va-t-il se déprécier ?
Selon l’auteur, face à l’instabilité politique, aux sorties de capitaux et à la fermeté des taux américains, la seule option pour ralentir la tendance est une intervention de la Banque du Japon, probablement dans la zone des 161-162.
(1) Les indicateurs économiques américains sont restés solides en ce début d’année, rendant improbable un recul soudain avant les élections de mi-mandat, et les anticipations de baisse de taux avant la réunion de juin ont pratiquement disparu.
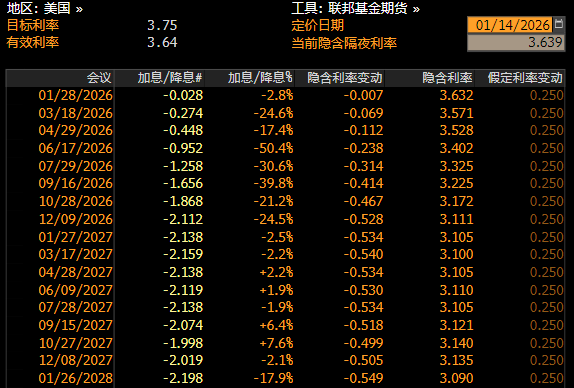
Graphique : anticipations implicites de baisse de taux sur le marché des taux d’intérêt à terme
(2) Le plafond des comptes NISA a été renouvelé en début d’année, les taux réels restent faibles et le flux d’achat d’USDJPY se poursuivra ; combiné à la stratégie jusqu’au-boutiste de Takamichi, il est difficile de trouver un soutien à l’achat du yen.
Le point d’intervention de la Banque du Japon pourrait se situer dans la zone des 161-162, ce qui correspond au seuil extrême de la précédente dépréciation du yen. Auparavant, la BoJ avait déjà relevé son niveau d’alerte à 4 (sur 5) dès le seuil des 158. Une dépréciation de 2 % en début d’année pourrait sensibiliser la BoJ, qui devrait intervenir de manière substantielle au-dessus de 160.
III. Résumé
(1) Le yen subit une forte correction en ce début d’année, le retour des élections anticipées ravive le « trade Takamichi ». Le yen approche du seuil d’intervention à 160, les taux des obligations japonaises battent des records. « Courbe des taux ultra-pentue » et « divergence entre le yen, la Bourse et les spreads » constituent un paysage unique.
(2) Les statistiques américaines sont meilleures qu’attendu, les espoirs de baisse des taux avant juin sont épuisés. Si la BoJ n’opte pas pour une posture suffisamment agressive, le yen restera faible jusqu’à une intervention décisive.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Pourquoi les actions des banques américaines ont-elles fortement chuté cette semaine ? L'alerte de Bank of America n'est qu'un déclencheur, l'inflation est le véritable « tueur invisible »
L'indice KBW des actions bancaires a chuté de 2,9 % mercredi, enregistrant sa plus forte baisse quotidienne depuis février, et son recul s'est accentué à 5 % cette semaine.
Les entreprises japonaises critiquent rarement la faiblesse du yen ! Les fluctuations du taux de change sont « nuisibles », la dépréciation du yen pourrait provoquer le chaos sur les marchés financiers.
Les dirigeants d'entreprises japonaises appellent unanimement à un renforcement du yen, y compris ceux dont les sociétés bénéficient actuellement de la faiblesse du yen.

Goldman Sachs revoit ses prévisions après le signal faucon de la Fed : une nouvelle hausse de 25 points de base attendue en octobre
La logique centrale de Goldman Sachs pour inclure une hausse des taux en octobre dans son scénario de référence repose sur le fait que la Fed a qualifié cette hausse comme une mesure visant à soutenir un "retour plus rapide" à l'objectif de 2 %, et qu’il est plus naturel de procéder à des hausses lors de réunions consécutives plutôt que par intermittence. Cependant, Goldman Sachs estime que des hausses supplémentaires au-delà de deux ne constituent pas le scénario de base, principalement parce que ses propres prévisions d’inflation sont inférieures à la médiane des membres de la Fed.
Morgan Stanley : L’emballage avancé chinois atteindra 100 milliards en 2029, les fabricants d’équipements surpassent les usines d'emballage et de test, première recommandation : ACM Research (ACMR.US)
Morgan Stanley a publié un rapport indiquant que l'emballage avancé en Chine reste une voie de croissance à long terme stimulée par l'IA, mais qu'il existe une divergence entre la croissance du secteur et celle des bénéfices des entreprises de test et d'emballage.

Prix des cryptos
Plus


