
Les analystes estiment qu'Atlas Energy Solutions Inc. (AESI) enregistrera une baisse de ses bénéfices : à quoi faut-il s'attendre ?

Atlas Energy Solutions Inc. (AESI) devrait enregistrer une baisse d'une année sur l'autre de ses bénéfices sur des revenus en baisse lors de la publication de ses résultats pour le trimestre clos en décembre 2025. Cette perspective consensuelle largement connue donne une bonne idée de la situation bénéficiaire de l'entreprise, mais la comparaison des résultats réels avec ces estimations est un facteur puissant qui pourrait influencer le cours de l'action à court terme.
L'action pourrait progresser si ces chiffres clés dépassent les attentes lors du prochain rapport de résultats, qui devrait être publié le 23 février. En revanche, si ces chiffres sont inférieurs aux prévisions, l'action pourrait baisser.
Bien que la discussion de la direction sur les conditions d'activité lors de la conférence téléphonique sur les résultats déterminera en grande partie la durabilité de l'évolution immédiate du cours et des perspectives de bénéfices futures, il est utile d'avoir un aperçu probabiliste de la possibilité d'une surprise positive sur le BPA.
Estimation consensuelle Zacks
La société devrait enregistrer une perte trimestrielle de 0,22 $ par action dans son prochain rapport, ce qui représente une variation annuelle de -466,7 %.
Le chiffre d'affaires attendu est de 233,89 millions de dollars, en baisse de 13,8 % par rapport au trimestre de l'année précédente.
Tendance de révision des estimations
L'estimation consensuelle du BPA pour le trimestre a été révisée à la baisse de 40,48 % au cours des 30 derniers jours pour atteindre le niveau actuel. Cela reflète essentiellement la façon dont les analystes en couverture ont collectivement réévalué leurs estimations initiales au cours de cette période.
Les investisseurs doivent garder à l'esprit que la direction des révisions d'estimations par chaque analyste ne se traduit pas toujours par la variation agrégée.
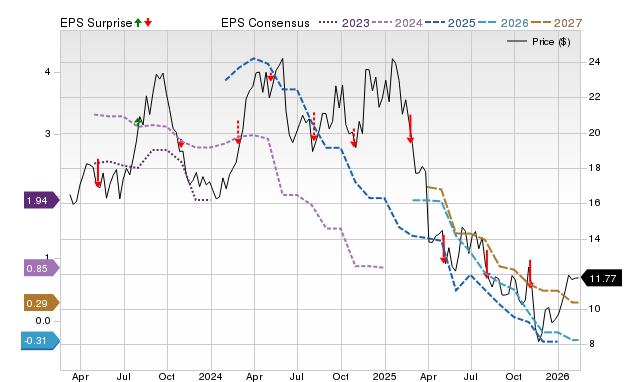
Rumeurs sur les résultats
Les révisions d'estimations avant la publication des résultats d'une entreprise donnent des indications sur les conditions d'activité pour la période concernée. Notre modèle exclusif de prédiction de surprise — le Zacks Earnings ESP (Expected Surprise Prediction) — est basé sur cette idée.
Le Zacks Earnings ESP compare l'estimation la plus précise à l'estimation consensuelle Zacks pour le trimestre ; l'estimation la plus précise est une version plus récente de l'estimation consensuelle du BPA Zacks. L'idée ici est que les analystes révisant leurs estimations juste avant la publication des résultats disposent des dernières informations, qui pourraient potentiellement être plus précises que ce qu'ils avaient prédit auparavant avec d'autres contributeurs au consensus.
Ainsi, une lecture positive ou négative du Earnings ESP indique théoriquement la probabilité d'un écart entre le bénéfice réel et l'estimation consensuelle. Cependant, la puissance prédictive du modèle est significative uniquement pour les lectures positives du ESP.
Un Earnings ESP positif est un indicateur fort d'une surprise positive sur les résultats, en particulier lorsqu'il est combiné avec un Zacks Rank #1 (Achat fort), 2 (Achat) ou 3 (Conserver). Nos recherches montrent que les actions ayant cette combinaison produisent une surprise positive près de 70 % du temps, et un Zacks Rank solide augmente effectivement la puissance prédictive du Earnings ESP.
Veuillez noter qu'une lecture négative du Earnings ESP n'indique pas une déception sur les résultats. Nos recherches montrent qu'il est difficile de prédire une surprise positive avec quelque degré de confiance pour les actions ayant un Earnings ESP négatif et/ou un Zacks Rank de 4 (Vendre) ou 5 (Vente forte).
Comment les chiffres se présentent-ils pour Atlas Energy Solutions Inc. ?
Pour Atlas Energy Solutions Inc., l'Estimation la plus précise est inférieure à l'Estimation consensuelle Zacks, ce qui suggère que les analystes sont récemment devenus baissiers sur les perspectives bénéficiaires de l'entreprise. Cela se traduit par un Earnings ESP de -9,09 %.
D'autre part, l'action présente actuellement un Zacks Rank de #3.
Ainsi, cette combinaison rend difficile de prédire de manière concluante qu'Atlas Energy Solutions Inc. dépassera l'estimation consensuelle du BPA.
L'historique des surprises sur les résultats donne-t-il des indices ?
Les analystes tiennent souvent compte de la capacité d'une entreprise à égaler les estimations consensuelles dans le passé lors du calcul de leurs estimations pour ses résultats futurs. Il vaut donc la peine de regarder l'historique des surprises pour évaluer son influence sur le prochain chiffre.
Pour le dernier trimestre publié, il était attendu qu'Atlas Energy Solutions Inc. affiche une perte de 0,03 $ par action alors qu'elle a effectivement enregistré une perte de -0,13 $, soit une surprise de -333,33 %.
L'entreprise n'a pas réussi à dépasser les estimations consensuelles de BPA lors des quatre derniers trimestres.
Conclusion
Une surprise positive ou négative sur les résultats peut ne pas être la seule raison d'une hausse ou d'une baisse du cours d'une action. De nombreuses actions finissent par perdre du terrain malgré une surprise positive à cause d'autres facteurs décevants pour les investisseurs. De même, des catalyseurs inattendus peuvent aider certaines actions à progresser malgré une déception sur les résultats.
Cela étant dit, miser sur des actions qui devraient dépasser les attentes de résultats augmente les chances de succès. C'est pourquoi il est utile de vérifier le Earnings ESP et le Zacks Rank d'une société avant la publication de ses résultats trimestriels. N'oubliez pas d'utiliser notre filtre Earnings ESP pour découvrir les meilleures actions à acheter ou à vendre avant qu'elles ne publient leurs résultats.
Atlas Energy Solutions Inc. ne semble pas être un candidat convaincant pour une surprise positive sur les résultats. Cependant, les investisseurs doivent également prêter attention à d'autres facteurs pour décider de miser ou non sur cette action avant la publication de ses résultats.
Résultats attendus d'un acteur du secteur
Une autre action du secteur Zacks Oil and Gas - Integrated - United States, DT Midstream (DTM), devrait prochainement publier des bénéfices de 1,11 $ par action pour le trimestre clos en décembre 2025. Cette estimation indique une variation annuelle de +18,1 %. Le chiffre d'affaires attendu pour le trimestre est de 321,2 millions de dollars, en hausse de 29 % par rapport au trimestre de l'année précédente.
Au cours des 30 derniers jours, l'estimation consensuelle du BPA pour DT Midstream a été révisée à la baisse de 0,8 % pour atteindre le niveau actuel. Néanmoins, la société affiche désormais un Earnings ESP de -7,21 %, reflétant une estimation la plus précise inférieure.
Ce Earnings ESP, combiné à son Zacks Rank #4 (Vendre), rend difficile de prédire de manière concluante que DT Midstream dépassera l'estimation consensuelle du BPA. Au cours des quatre derniers trimestres, la société a dépassé les estimations consensuelles de BPA à trois reprises.
Restez informé des prochaines annonces de résultats avec le calendrier des résultats Zacks.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Selon les informations, la Banque d’Angleterre envisage de suspendre la vente d’obligations à long terme, le “plus agressif” des acteurs du resserrement monétaire mondial freine dans la tempête obligataire.
Vendre une fois, perdre la moitié ; la Banque d’Angleterre a freiné sur la réduction quantitative.

La hausse des taux d'intérêt de la Fed jeudi fait presque l'unanimité, pourquoi Standard Chartered refuse-t-elle de "capituler" ?
Standard Chartered estime que les pressions inflationnistes de base pourraient être surestimées et que relever les taux reste un « mauvais choix de politique » : les droits de douane augmentent l’indice PCE d’environ 0,7 point de pourcentage, mais leur impact devrait s’atténuer ; l’indice CPI ultra sous-jacent est déjà revenu dans une fourchette normale et la pression côté consommation est limitée. En juillet, seuls trois membres votants soutiennent une hausse des taux et les données actuelles sont insuffisantes pour que davantage de membres changent d’avis. Une approche plus raisonnable serait d’attendre que l’effet des droits de douane et la révision des données s’estompent avant d’évaluer la tendance de l’inflation.
Au moment où le rendement des obligations américaines à 10 ans dépasse 5 %, le rendement des obligations japonaises est également passé sous la barre des 3 %, la pression sur les marchés obligataires mondiaux s'accroît brusquement !
Les marchés obligataires mondiaux tirent la sonnette d'alarme : le rendement des obligations américaines dépasse 5 %, atteignant un niveau record depuis 2007, tandis que les obligations japonaises atteignent leur plus haut niveau depuis 30 ans. La flambée des prix du pétrole, une inflation persistante et d'énormes dettes exercent une triple pression qui provoque une vague de ventes massives. Les institutions avertissent : 5 % n'est pas la limite, 6 % est déjà en ligne de mire ! Avec la décision des banques centrales américaine et japonaise prévue cette semaine, une tempête d'actifs encore plus intense pourrait tout juste commencer.
Le trading par IA ralentit ! Goldman Sachs avertit que le trading momentum connaît la plus grande divergence depuis 5 ans, les capitaux passant des puces électroniques aux logiciels
Goldman Sachs avertit que la négociation liée à l’IA fait face à une épreuve structurelle : il existe une divergence record sur cinq ans entre la performance sur trois mois et celle sur douze mois du facteur momentum, tandis que l’indice IA recule de près de 45% par rapport à son sommet. Par ailleurs, les capitaux se déplacent des semi-conducteurs vers les logiciels, accélérant la différenciation du facteur momentum. Selon Goldman Sachs, si cette vague de rotation se poursuit, la corrélation à long terme entre l’IA et le momentum pourrait progressivement se relâcher.
Prix des cryptos
Plus


