
Valeur nette artificiellement élevée, restrictions de rachat ! La crise actuelle du « crédit privé PE » est-elle une nouvelle vague de « subprimes » ?

Une panique concernant le marché du crédit privé est en train de se propager. Orlando Gemes, Chief Investment Officer de Fourier Asset Management, a lancé un avertissement sévère : « Les signaux d’alarme que nous observons aujourd’hui dans le domaine du crédit privé sont étonnamment similaires à ceux de 2007. »
Il souligne en particulier la détérioration des clauses de protection des prêteurs, ainsi que des clauses de liquidité complexes qui « masquent le désalignement entre les actifs que les investisseurs pensent détenir et ceux auxquels ils peuvent réellement accéder à la sortie ».
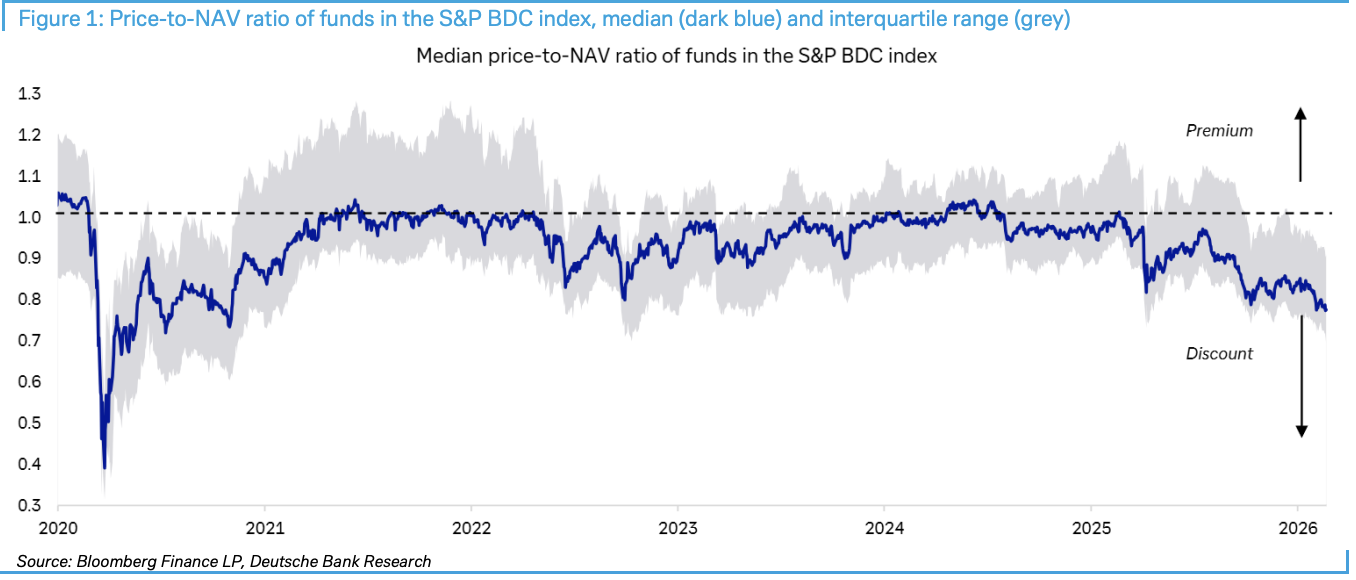
Selon Wind Trading Desk, le 23 février, Deutsche Bank a publié un rapport intitulé « Private credit : Smoke, yes, but how much fire? ». Le rapport indique que le ratio prix/valeur nette d’inventaire des fonds composant l’indice S&P BDC est tombé à son plus grand niveau de décote depuis le choc du Covid, tandis que les événements comme la limitation des rachats par Blue Owl ou la division par deux de la valorisation de Breitling n’ont fait qu’aggraver la situation.
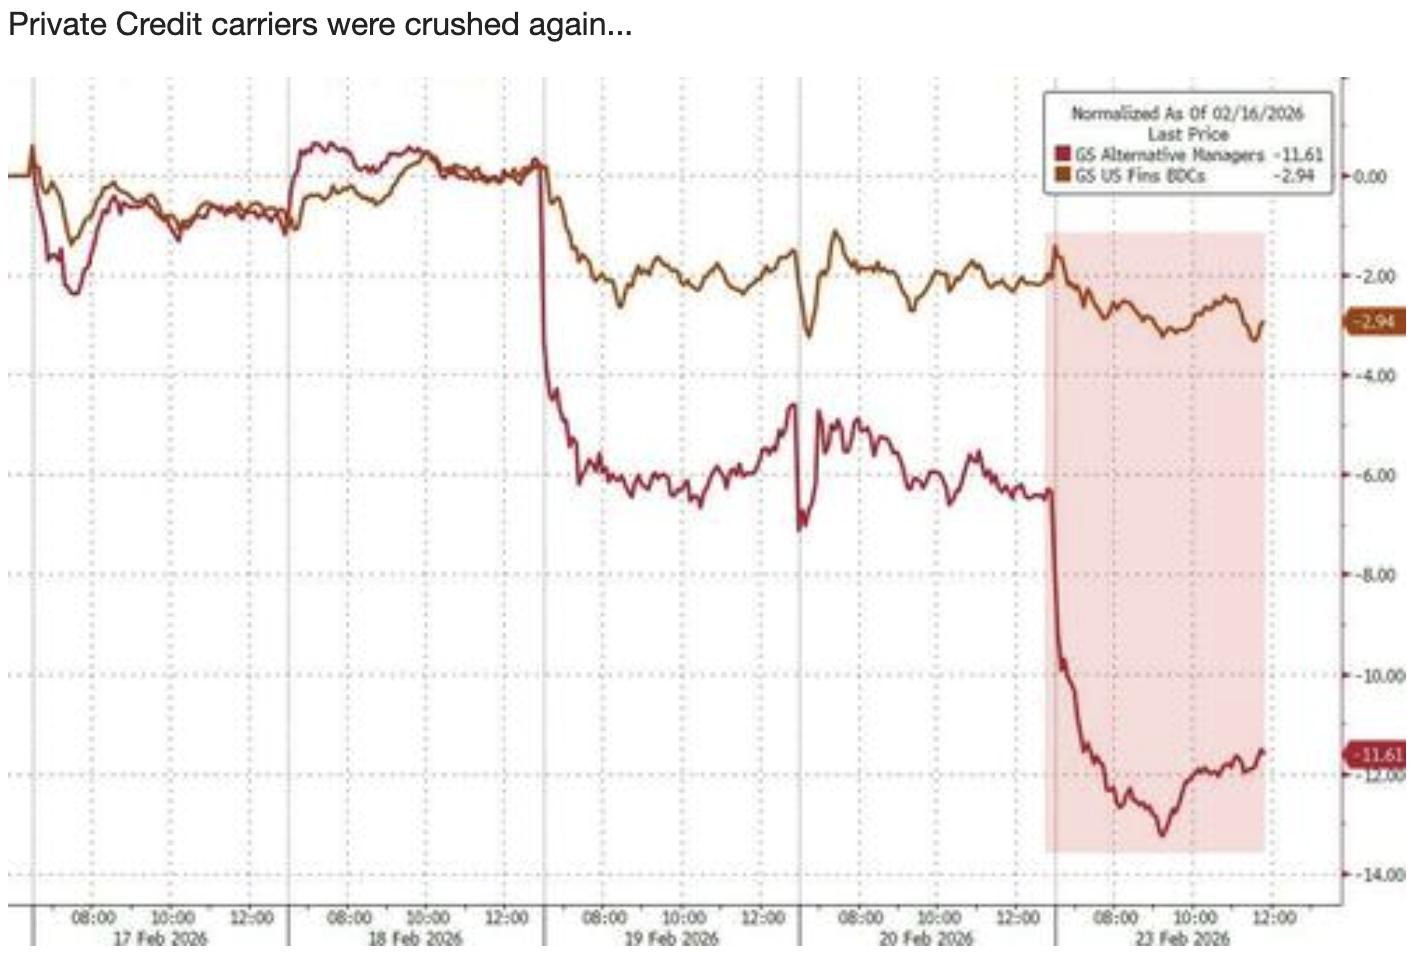 Bien que les prix des actions concernées aient récemment chuté, Deutsche Bank estime que les conditions ne sont pas réunies actuellement pour une contagion massive du marché. Les investisseurs doivent actuellement surveiller de près quatre indicateurs déclencheurs : les spreads de crédit, les profits des entreprises, la pression sur les obligations d’État et les évolutions réglementaires, tout en gardant à l’esprit que plus de 3 000 milliards de dollars de « dry powder » (fonds non investis) pourraient constituer un tampon clé.
Décote record des BDC : un thermomètre de la panique du marché
Les Business Development Companies (BDC) deviennent un baromètre de la crise du crédit privé. Selon Deutsche Bank, ces sociétés cotées fortement exposées au crédit privé et au secteur des logiciels voient leur décote sur la valeur nette d’inventaire atteindre son plus haut niveau depuis la pandémie.
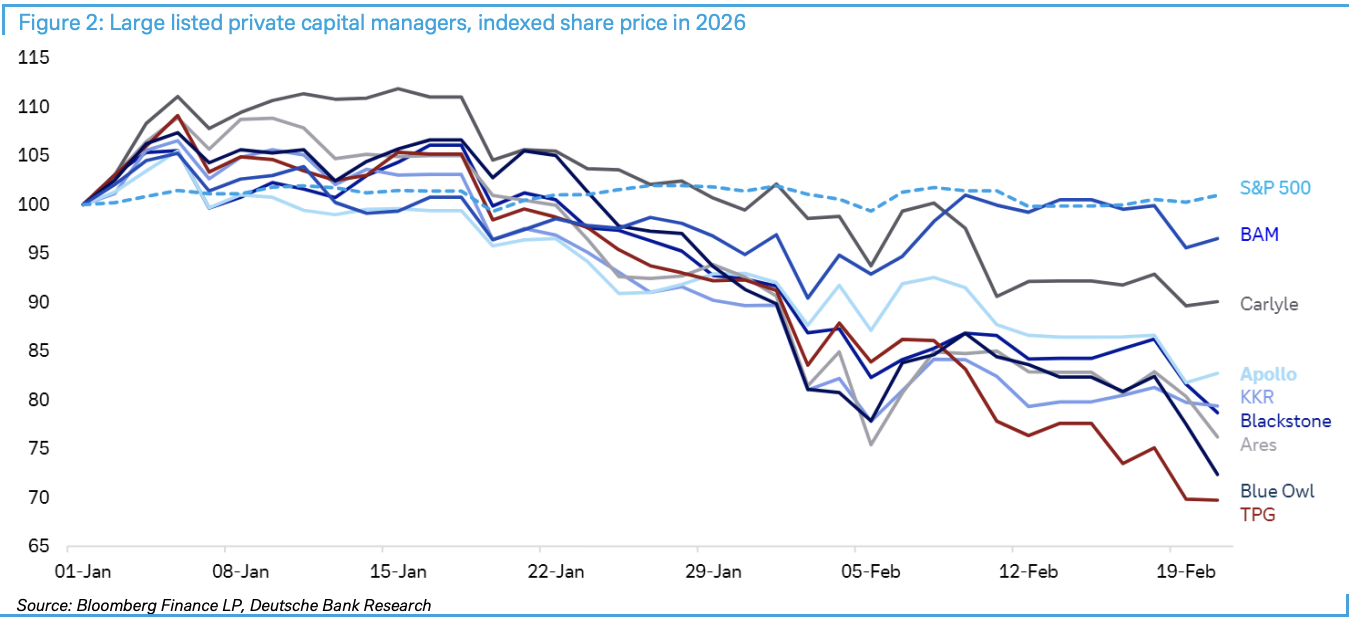
La panique s’est encore aggravée la semaine dernière. Blue Owl a annoncé la mise en place de restrictions de rachat sur l’un de ses fonds et la vente d’actifs. Bien que cette mesure vise à renforcer la confiance, certains investisseurs en ont profité pour vendre des actifs liés au capital-investissement. Ensuite, le Financial Times a rapporté que le propriétaire de Breitling avait divisé par deux la valeur de son investissement en private equity, ce qui a encore intensifié la panique sur le marché.
Institutions financières non bancaires : un risque systémique sous-estimé
Ce qui inquiète réellement, c’est la croissance de la part des Intermédiaires Financiers Non Bancaires (NBFI) dans le système financier. Une récente étude de la Fed de New York met en avant le risque que représente cette croissance pour les banques. Les données clés montrent que les NBFI représentent désormais plus de 50 % des actifs financiers mondiaux et jusqu’à 60 % aux États-Unis.
Le mécanisme de transmission des risques mérite d’être surveillé : bien que les banques aient réduit leur exposition directe à l’économie réelle depuis la crise financière, elles restent indirectement exposées via leurs engagements envers les NBFI. Concrètement, les banques accordent des prêts seniors aux NBFI, qui eux-mêmes prêtent ensuite en junior aux emprunteurs finaux. Cette structure à plusieurs niveaux pourrait engendrer des réactions en chaîne en cas de problème.
La vice-présidente de la Fed, Bowman, a souligné qu’avant la crise financière, les banques accordaient 60 % des prêts hypothécaires, mais que cette part a depuis presque été divisée par deux, les emprunteurs se tournant vers des prêteurs non bancaires.
3 000 milliards de dollars de « dry powder » : bouée de sauvetage ou goutte d’eau dans l’océan ?
Deutsche Bank estime que plus de 3 000 milliards de dollars de « dry powder » sur le marché du capital-investissement devraient suffire à faire face aux problèmes financiers actuels, car la majorité des prêts de grande taille en private equity sont accordés par de grandes institutions. Ces dernières sont très diversifiées, influentes, et leurs investisseurs sont peu susceptibles de refuser la mobilisation de capitaux.
Mais la situation est toute différente pour le segment intermédiaire du marché. De nombreuses institutions de taille moyenne, fortement dépendantes des récents investissements logiciels en forte baisse et peu diversifiées, représentent le maillon le plus fragile actuellement.
Quatre indicateurs : le point critique de déclenchement de la crise
Deutsche Bank précise que pour qu’un scénario négatif se réalise et entraîne une contagion vers les banques, il faudrait une détérioration de l’environnement économique et de marché. Concrètement, une combinaison des situations suivantes :
-
Hausse brutale des spreads de crédit et/ou des taux d’intérêt
-
Contraction significative des profits des entreprises
-
Pression inquiétante sur le marché des obligations d’État, notamment lors des adjudications
-
Modification de la réglementation bancaire ou des exigences de fonds propres concernant l’exposition au marché privé
La conclusion clé est la suivante : aucun de ces quatre indicateurs n’a actuellement atteint un niveau qui menacerait le marché du capital-investissement, du point de vue de leur potentiel à déclencher une contagion ou des perturbations plus larges.
Évaluation actuelle : beaucoup de fumée mais peu de feu
Deutsche Bank qualifie la situation actuelle de « beaucoup de fumée, mais feu encore incertain », soulignant qu’il ne faut pas confondre volatilité de la liquidité et effondrement du crédit. En outre, les investisseurs confondent fréquemment des problèmes spécifiques à certains investissements avec des tendances de marché plus larges, ce qui constitue une erreur classique de « corrélation et non de causalité ».
Même si les ventes d’actions par l’IA sont motivées par des inquiétudes sur la disruption à long terme des sociétés de logiciels, la plupart de ces entreprises devraient pouvoir conserver leurs clients et bénéfices, et donc disposer à court terme d’un flux de trésorerie pour rembourser leurs créanciers.
Plus important encore, compte tenu de la solide performance des marchés actions et crédit, des bénéfices d’entreprise sains, de la résilience du marché du travail américain et d’une économie globalement robuste, les conditions d’une chute brutale de la confiance ne sont pas réunies.
Pour les investisseurs, il est essentiel à court terme de surveiller les quatre indicateurs listés par Deutsche Bank, ainsi que l’éventuelle propagation de la décote sur la valeur nette d’inventaire des BDC et autres véhicules. Le risque commencera à se propager lorsque la décote passera d’un simple indicateur de sentiment à une véritable contrainte sur la chaîne de financement.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Les entreprises japonaises critiquent rarement la faiblesse du yen ! Les fluctuations du taux de change sont « nuisibles », la dépréciation du yen pourrait provoquer le chaos sur les marchés financiers.
Les dirigeants d'entreprises japonaises appellent unanimement à un renforcement du yen, y compris ceux dont les sociétés bénéficient actuellement de la faiblesse du yen.

Goldman Sachs revoit ses prévisions après le signal faucon de la Fed : une nouvelle hausse de 25 points de base attendue en octobre
La logique centrale de Goldman Sachs pour inclure une hausse des taux en octobre dans son scénario de référence repose sur le fait que la Fed a qualifié cette hausse comme une mesure visant à soutenir un "retour plus rapide" à l'objectif de 2 %, et qu’il est plus naturel de procéder à des hausses lors de réunions consécutives plutôt que par intermittence. Cependant, Goldman Sachs estime que des hausses supplémentaires au-delà de deux ne constituent pas le scénario de base, principalement parce que ses propres prévisions d’inflation sont inférieures à la médiane des membres de la Fed.
Morgan Stanley : L’emballage avancé chinois atteindra 100 milliards en 2029, les fabricants d’équipements surpassent les usines d'emballage et de test, première recommandation : ACM Research (ACMR.US)
Morgan Stanley a publié un rapport indiquant que l'emballage avancé en Chine reste une voie de croissance à long terme stimulée par l'IA, mais qu'il existe une divergence entre la croissance du secteur et celle des bénéfices des entreprises de test et d'emballage.

La « Renaissance du CPU » est en cours ! Arm (ARM.US) est plus confiante dans la réalisation de sa prévision de 2 milliards de dollars, les agents d’IA déclenchent une vague massive de demande pour les CPUs
Le PDG d’Arm Holdings a déclaré mercredi qu’il est de plus en plus confiant que la société de conception de puces pourra garantir un approvisionnement suffisant pour répondre à une demande client de 2 milliards de dollars, voire davantage.

Prix des cryptos
Plus


