
Les banques semblent incapables de servir la crypto, même si elle devient grand public

À l'échelle mondiale, il reste courant que les utilisateurs de crypto se voient geler leurs comptes bancaires et bloquer des transferts, même si l’adoption institutionnelle progresse.
Panos Mekras, cofondateur et PDG de la fintech blockchain Anodos Labs, a commencé à s'intéresser à la crypto en Grèce à la fin des années 2010. À l'époque, la plupart des banques grecques n’autorisaient pas les transferts vers des plateformes d’échange crypto. Mekras a vu ses paiements par carte bloqués jusqu'à ce qu'une banque accepte finalement ses transferts, mais auparavant, il a été interrogé pour s'assurer qu'il comprenait qu'il interagissait avec une contrepartie considérée comme “risquée”.
Mekras a déclaré à Cointelegraph que ces premiers refus illustrent la manière dont les banques considèrent les actifs numériques comme intrinsèquement risqués. Cette étiquette entraînait souvent des fermetures de comptes ou des gels soudains sans explication, poussant finalement son entreprise à ne s'appuyer que sur des outils et infrastructures de paiement onchain.
La perception publique de la crypto a évolué depuis. Aujourd'hui, la crypto bénéficie d'une nouvelle image, passant d'un actif spéculatif à une couche d’infrastructure pour les produits financiers du futur. Pourtant, Mekras précise qu’il rencontre toujours les mêmes obstacles bancaires, aussi récemment qu’“il y a quelques mois” :
“J’ai essayé d’envoyer de l’argent d’une plateforme d’échange vers Revolut, et ils ont gelé mon compte pendant trois semaines. Je n’ai eu aucun accès à [mes fonds] pendant cette période.”
La longue ombre du débanquage crypto
Mekras n'est pas le seul détenteur de crypto à avoir de telles plaintes, malgré l'annonce par les banques de leur expansion dans la conservation d’actifs et les initiatives blockchain.
Un rapport de janvier du UK Cryptoasset Business Council a révélé que les transferts bancaires vers des plateformes d’échange étaient bloqués ou retardés, environ 40 % des paiements rencontrant des restrictions et 80 % des plateformes rapportant une augmentation des frictions au cours de la dernière année.
Le conseil a averti que les interdictions générales et les limites de transactions sont souvent appliquées sans considération du statut légal de la plateforme d’échange.
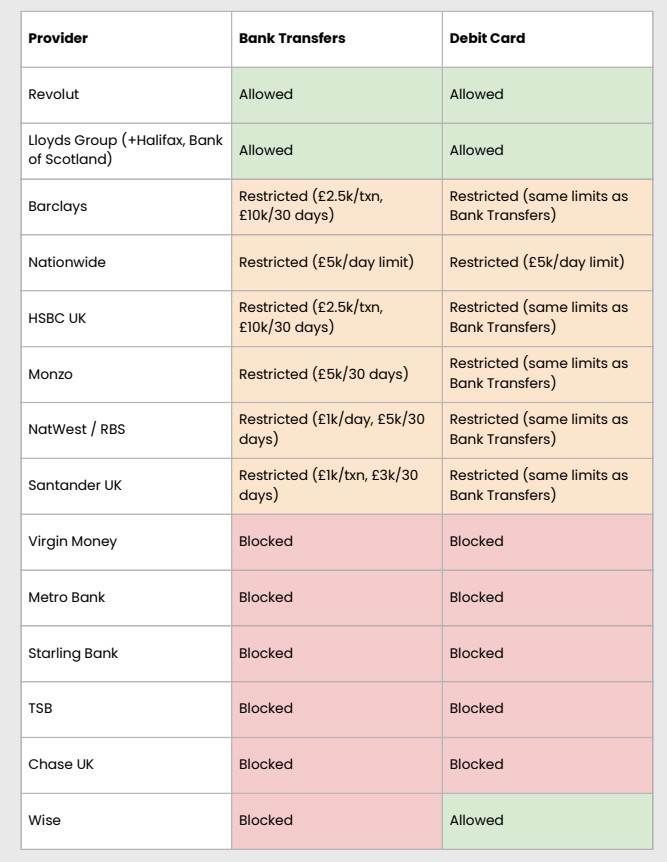
Revolut est l’une des deux banques qui autorisent à la fois les virements bancaires et les cartes de débit dans l’étude du conseil britannique, et c'est également la plateforme sur laquelle Mekras affirme avoir subi son récent gel de compte. Revolut fonctionne comme une banque britannique agréée “sous restrictions”, ce qui signifie qu’elle est en train d’achever ses processus bancaires avant un lancement complet. Elle a également une licence bancaire européenne via la Lituanie et propose des services de trading crypto dans son application.
Un porte-parole de Revolut a déclaré à Cointelegraph qu’un gel de compte n’était pris qu’en “dernier recours” dans le cadre de la protection des clients, en conformité avec les réglementations Anti-Blanchiment (AML) et Know Your Customer (KYC).
“Un gel temporaire peut intervenir si nos systèmes détectent une activité irrégulière. Cela peut être dû à une combinaison de facteurs, tels qu'une interaction fréquente avec une plateforme fréquemment exploitée par des fraudeurs, ou si nous pensons que les fonds en question pourraient être issus d’activités criminelles ou de contournement de sanctions”, a déclaré le porte-parole.
Le représentant a ajouté que depuis le 1er octobre, seulement 0,7 % des comptes Revolut sur lesquels des clients ont déposé des fonds crypto ont été restreints ou gelés après enquête.
Article lié : Comment le bac à sable blockchain européen trouve l’innovation dans la régulation
Quand les banques ferment leurs portes, les utilisateurs passent onchain
Dans certaines régions, la crypto est bloquée et soumet les utilisateurs à des restrictions encore plus extrêmes. Les points d’entrée et de sortie crypto ne sont pas légalement possibles dans des régions comme la Chine, les utilisateurs se tournent donc vers des plateformes peer-to-peer (P2P) ou le marché noir pour échanger de la crypto.
Si la Chine est à l’extrémité du spectre, d’autres juridictions ont assoupli les restrictions officielles et officieuses. Le Nigeria a autrefois interdit la crypto et même bloqué les plateformes P2P. Cependant, il a officiellement reconnu les actifs numériques comme des titres financiers en 2025.
Article lié : Enseignements crypto de Davos : la collision entre politique et argent
Des frictions bancaires similaires ont aussi émergé aux États-Unis. Les législateurs et l’industrie utilisent l’expression “Operation Chokepoint 2.0” pour décrire les recommandations informelles des régulateurs fédéraux qui ont découragé les banques de maintenir des relations avec les entreprises crypto.
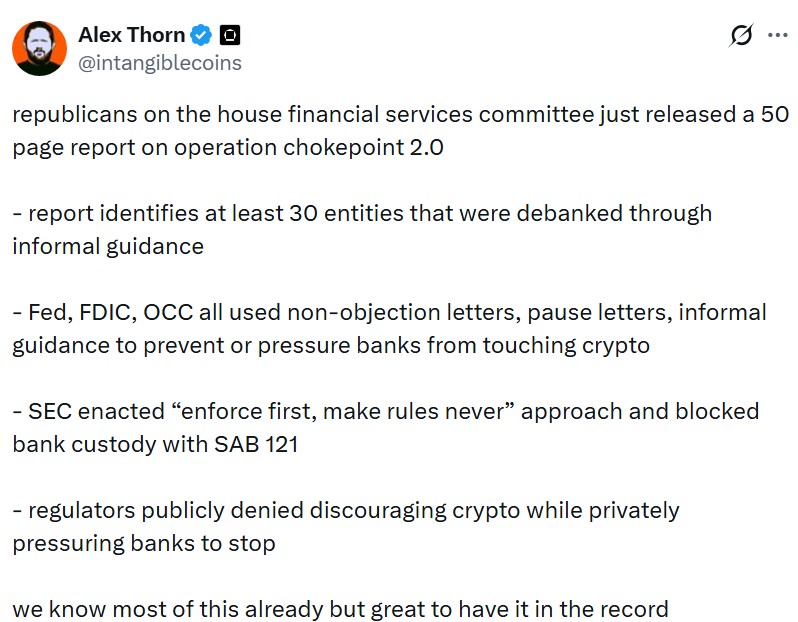
L’“Operation Choke Point” initiale était une initiative où les agences d'application étaient accusées de faire pression sur les banques pour qu'elles coupent les liens avec des secteurs politiquement controversés tels que les prêteurs sur salaire ou les vendeurs d’armes à feu.
En janvier 2025, Donald Trump a pris ses fonctions de président des États-Unis et a œuvré en faveur de politiques propices à la crypto, afin de positionner la plus grande économie mondiale comme la “capitale crypto” du monde.
Les problèmes de débanquage crypto ont depuis été officiellement reconnus. En décembre, l’Office of the Comptroller of the Currency (OCC) des États-Unis a publié ses conclusions sur les pratiques de débanquage de neuf des plus grandes banques du pays. L'OCC a également publié une lettre interprétative confirmant que les banques pouvaient faciliter des transactions crypto à titre d’intermédiaire.
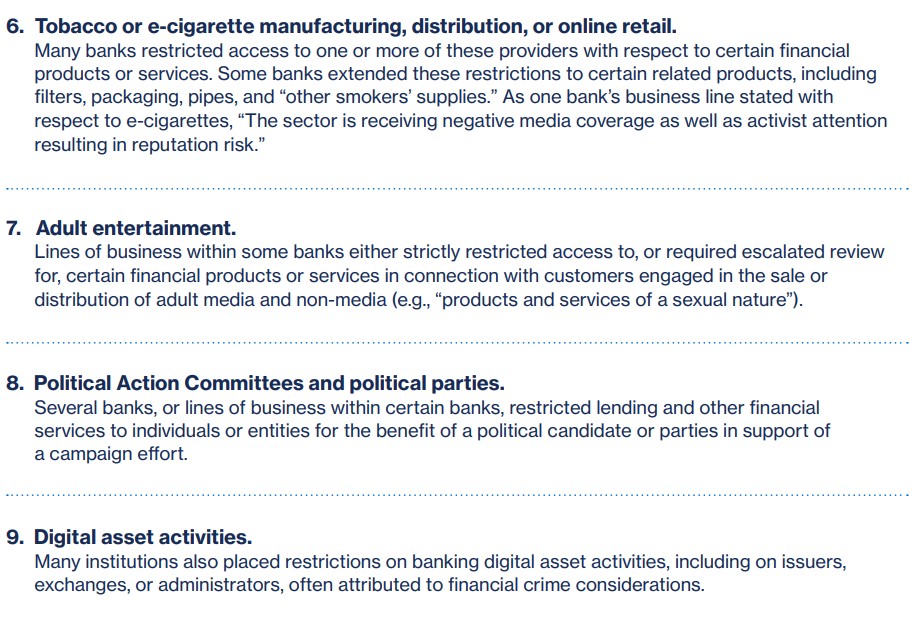
Malgré l’élan positif, les utilisateurs se plaignent toujours que le secteur bancaire refuse de servir les comptes exposés aux cryptomonnaies.
“C’est toujours le cas [et] il existe encore des positions anti-crypto. Certains ont même déclaré publiquement qu’ils ne souhaitaient pas soutenir les activités crypto ni collaborer avec l’industrie”, déclare Mekras.
Mekras estime que les utilisateurs peuvent envisager de se déconnecter complètement du système bancaire traditionnel et de transférer leurs finances sur la blockchain. Cela semble viable en théorie, mais dans la réalité, la majorité des entreprises et des utilisateurs ne peuvent toujours pas fonctionner uniquement en crypto sans un accès fiable aux monnaies fiat.
La banque s’oriente vers l’infrastructure blockchain
Ces dernières années, on observe un changement global dans la manière dont les institutions financières traditionnelles interagissent avec la crypto.
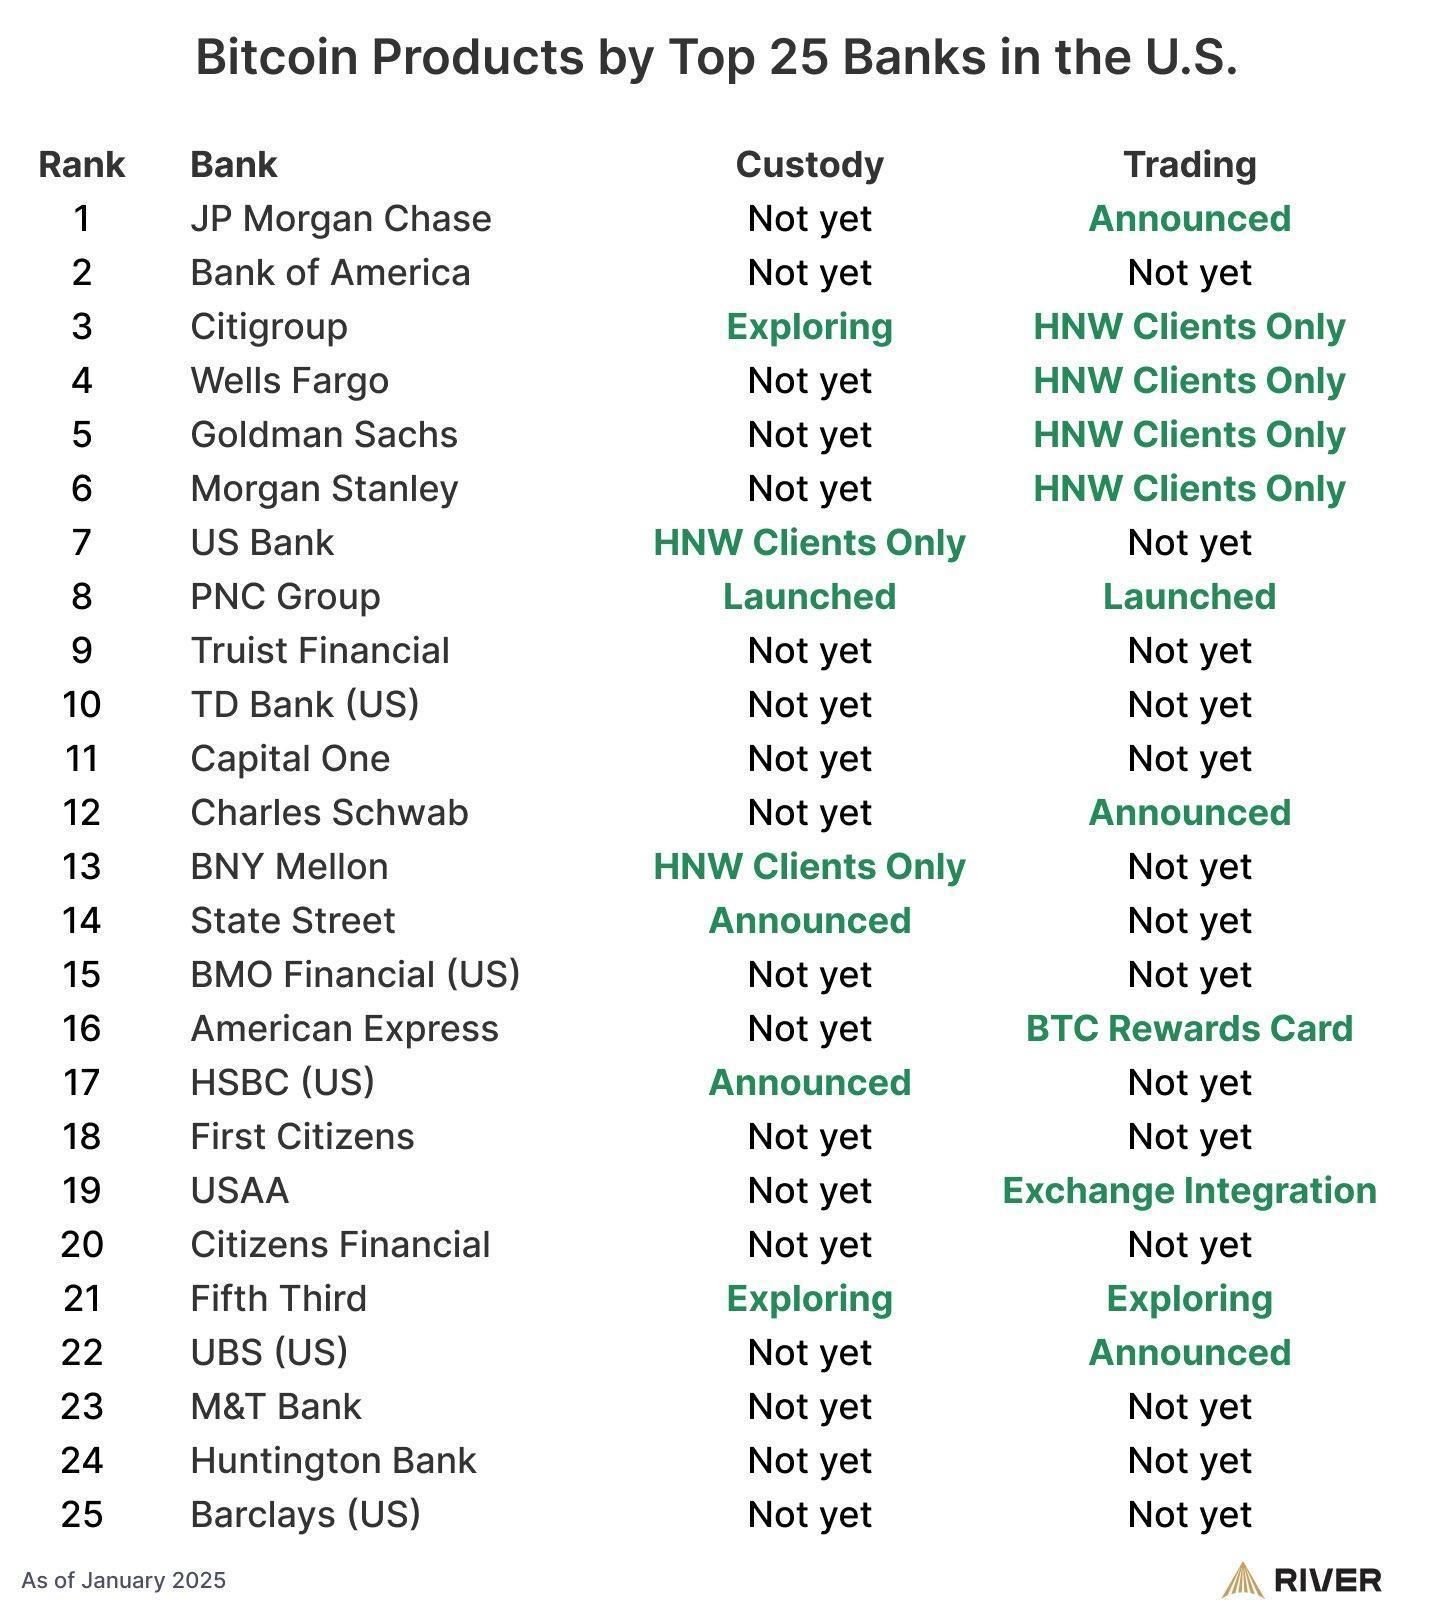
Les grandes banques et infrastructures financières développent de plus en plus de produits et services liés au Web3. Aux États-Unis, 60 % des 25 plus grandes banques offriraient ou prévoiraient d’offrir des services liés à Bitcoin, notamment la conservation, le trading et des solutions de conseil.
Dans toute l’Europe, des services régulés tels que la conservation et le règlement des actifs crypto sont introduits par des bourses et groupes financiers traditionnels sous le règlement sur les marchés d’actifs crypto (MiCA). Au Royaume-Uni, la plateforme blockchain HSBC a été sélectionnée pour soutenir des émissions pilotes d’obligations gouvernementales tokenisées.
Sur fond d’adoption institutionnelle, certaines entreprises qui œuvrent à rapprocher banques et blockchain affirment que les difficultés menant aux gels de comptes sont liées à des lacunes d’outillage et au cadre de gestion des risques au sein des banques.
“Le problème, c’est qu’il y a énormément de frictions parce que les banques traditionnelles n’ont pas vraiment l’infrastructure interne pour interpréter les données blockchain selon les critères de leurs cadres de risque et de conformité”, a confié Eyal Daskal, PDG de CRYMBO — une plateforme d’infrastructure blockchain pour les institutions — à Cointelegraph.
Il décrit la situation comme une où les banques optent souvent pour des mesures de précaution, faute de pouvoir relier l’activité onchain à l'identité et aux signaux de conformité sur lesquels elles s’appuient :
“Si la crypto est impliquée, ils bloquent le compte et le considèrent comme hors périmètre. C’est l’option la plus simple pour eux, car ils n’ont pas les outils pour l’évaluer correctement.”
La crypto entre dans le courant financier dominant, mais pour beaucoup d'utilisateurs, l’accès à des services bancaires de base dépend encore de la capacité du moteur de risque d’une banque à comprendre ce qui se passe onchain. Tant que cet écart ne sera pas comblé, l’adoption institutionnelle du secteur et la friction côté particuliers risquent de coexister.
Magazine : Il faudra peut-être 7 ans à Bitcoin pour passer au post-quantique : le co-auteur de BIP-360
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Les entreprises japonaises critiquent rarement la faiblesse du yen ! Les fluctuations du taux de change sont « nuisibles », la dépréciation du yen pourrait provoquer le chaos sur les marchés financiers.
Les dirigeants d'entreprises japonaises appellent unanimement à un renforcement du yen, y compris ceux dont les sociétés bénéficient actuellement de la faiblesse du yen.

Goldman Sachs revoit ses prévisions après le signal faucon de la Fed : une nouvelle hausse de 25 points de base attendue en octobre
La logique centrale de Goldman Sachs pour inclure une hausse des taux en octobre dans son scénario de référence repose sur le fait que la Fed a qualifié cette hausse comme une mesure visant à soutenir un "retour plus rapide" à l'objectif de 2 %, et qu’il est plus naturel de procéder à des hausses lors de réunions consécutives plutôt que par intermittence. Cependant, Goldman Sachs estime que des hausses supplémentaires au-delà de deux ne constituent pas le scénario de base, principalement parce que ses propres prévisions d’inflation sont inférieures à la médiane des membres de la Fed.
Morgan Stanley : L’emballage avancé chinois atteindra 100 milliards en 2029, les fabricants d’équipements surpassent les usines d'emballage et de test, première recommandation : ACM Research (ACMR.US)
Morgan Stanley a publié un rapport indiquant que l'emballage avancé en Chine reste une voie de croissance à long terme stimulée par l'IA, mais qu'il existe une divergence entre la croissance du secteur et celle des bénéfices des entreprises de test et d'emballage.

La « Renaissance du CPU » est en cours ! Arm (ARM.US) est plus confiante dans la réalisation de sa prévision de 2 milliards de dollars, les agents d’IA déclenchent une vague massive de demande pour les CPUs
Le PDG d’Arm Holdings a déclaré mercredi qu’il est de plus en plus confiant que la société de conception de puces pourra garantir un approvisionnement suffisant pour répondre à une demande client de 2 milliards de dollars, voire davantage.

Prix des cryptos
Plus


