
Derrière la montée fulgurante de Sandisk : l’IA est-elle en train de reconfigurer l’ADN du stockage, ou n’est-ce qu’une nouvelle illusion épique de cycle ?
Selon Zhitong Finance, basé sur la logique selon laquelle « NAND a réalisé une ‘dé-cyclicité’ grâce à des contrats à long terme de 42 milliards de dollars signés avec des géants du cloud à très grande échelle », SanDisk (SNDK.US) a enregistré un rendement de plus de 356% depuis le début de l'année. L'analyste Louis Gérard précise qu'il reste à déterminer si cette hausse traduit une évolution permanente du modèle économique ou représente simplement le sommet cyclique le plus extrême de l'histoire de l'industrie de la mémoire flash.
SanDisk a été séparée de Western Digital (WDC.US) en février 2025, mettant ainsi fin à la « décote de conglomérat » qui masquait auparavant le potentiel de la flash en raison de l’activité HDD, faisant des deux sociétés des acteurs purs dans le méga-cycle de l’IA.
Le dernier rapport financier montre que SanDisk a réalisé un chiffre d’affaires de 5,95 milliards de dollars au troisième trimestre de l'exercice 2026, en hausse de 252,1% sur un an, avec un bénéfice par action non-GAAP de 23,41 dollars, très supérieur aux attentes. Cependant, cela découle principalement de l’optimisation du mix-produit et du pouvoir de fixation des prix, le volume de bits vendus restant stable sur un an et en baisse séquentielle. L’entreprise a choisi de se retirer délibérément des marchés grand public à faible valeur pour se concentrer sur les centres de données haut de gamme.
L’indicateur le plus frappant est une marge brute non-GAAP de 78,4%, largement supérieure à la moyenne sectorielle de 30%-40% et représentant l’une des courbes d’ascension les plus abruptes de l’histoire des semi-conducteurs. Mais cela repose entièrement sur l'envolée annuelle de 645% du segment des centres de données.
Limites du « nouveau modèle économique »
Le « nouveau modèle économique » (NBM) lancé par SanDisk vise à éliminer la cyclicité via des accords de long terme adossés à des engagements financiers. Toutefois, ces accords présentent un défaut fondamental : la partie longue s’appuie sur des prix variables. Cela signifie que si la garantie financière de 11 milliards de dollars protège contre les ruptures de contrats, elle n’offre aucune protection contre une baisse des prix.
À mesure que les nouvelles capacités de Samsung et SK Hynix (telles que la technologie 321 couches) seront mises en ligne en 2026-2027, le prix flottant sera ajusté au marché spot. Le marché considère actuellement les 42 milliards de dollars de RPO comme des revenus garantis, ce qui pourrait être une erreur d’interprétation.
Valorisation extrêmement élevée
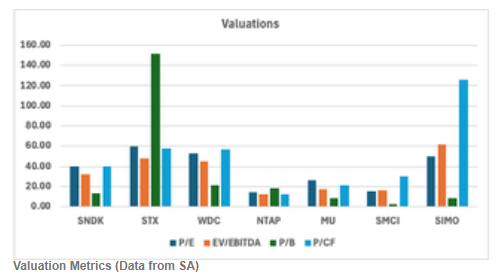
Le PER non-GAAP de SanDisk atteint 40,36, bien au-dessus des 26,30 de Micron. Selon un modèle d’actualisation des flux de trésorerie (DCF), en tenant compte de la normalisation des prix après 2027, le prix cible implicite n'est que de 372,42 dollars, soit un potentiel de baisse d’environ 70% par rapport au cours actuel. Les analyses de scénarios pondérés par probabilité suggèrent également un rendement potentiel négatif. Contrairement à Micron, la prime de valorisation de SanDisk n’est actuellement pas justifiée par les fondamentaux.
Risques et conclusion
Le principal risque pour SanDisk réside dans le déséquilibre persistant entre l’offre et la demande – les fabricants privilégiant la rentabilité et orientant leurs capacités vers la HBM, ce qui limite l’approvisionnement en NAND ; de plus, la garantie financière de 1,1 milliard de dollars renforce la solidité des contrats.
L’analyste Louis Gérard estime que l’envolée du cours de SanDisk de 33 à 1406 dollars en un an, alimentée par le narratif IA et une offre restreinte, relève de l’absurdité. Puisque une marge brute de 78% est intenable dans une activité commoditisée, et que ce cycle a établi un record d’expansion de la marge, un recul tout aussi marqué pourrait survenir à l’avenir. Il attribue à la société une recommandation « vendre ».
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Selon le rapport : SK Hynix prévoit de lancer un programme de retour aux actionnaires de 50 à 60 milliers de milliards de wons, établissant un record historique en termes de montant.
Selon Seoul Economic Daily, SK Hynix prévoit d'annoncer lors de la publication de son rapport financier du troisième trimestre le 28 octobre un plan de retour supplémentaire aux actionnaires d'une valeur de 50 à 60 mille milliards de KRW, principalement sous forme de dividendes spéciaux. En additionnant les rachats et annulations d'actions déjà réalisés, le montant total des retours aux actionnaires de cette année atteindra un niveau record de 90 à 100 mille milliards de KRW.
Le Royaume-Uni prévoit d'émettre davantage de bons à court terme afin de faire baisser les rendements des obligations britanniques; les investisseurs surveillent également de près si le budget d'automne respectera la discipline budgétaire.
Le Royaume-Uni s'apprête à intensifier l'utilisation de la dette à court terme. Ce changement pourrait faire baisser les rendements des obligations d'État britanniques et alléger la pression sur les finances publiques du pays. Par ailleurs, la réaction du marché suite à la loi de finances d'automne pourrait avoir un impact sur le marché obligataire britannique, ce qui nécessite une vigilance continue.
La semaine des rapports financiers technologiques arrive, SK Hynix en hausse de plus de 1 % avant l'ouverture du marché américain, Petrobras du Brésil en baisse de plus de 20 %, les prix du pétrole se replient, les obligations américaines se renforcent.
Avant l'ouverture du marché boursier américain, SK Hynix a augmenté de plus de 1 %, la société prévoit de verser un dividende spécial de 12,1 milliards de dollars, utilisant les gains de la vente de sa participation dans Kioxia pour récompenser les actionnaires. Avant l'ouverture, Neocloud a généralement chuté, Nebius en baisse de 4,5 %, CoreWeave en baisse de 4,4 %, Iren en baisse de 4,1 %. Petrobras a chuté de plus de 20 % avant l'ouverture, tandis que Itaú Unibanco a chuté de plus de 27 %. Le Brent est revenu de son sommet sur six mois, avec une baisse de 1,5 %, s'échangeant autour de 114,95 dollars le baril.
Cybercab fait sensation, la production de l'usine de Berlin atteint un nouveau sommet ! Derrière l'effervescence autour de Tesla (TSLA.US), Phillip Securities reste baissier avec une prévision de baisse de 38 %.
Après la présentation intensive du Cybercab lors du Grand Prix F1 d’Austin, l’atteinte d’un nouveau jalon de production à l’usine de Berlin et la divulgation de nouveaux détails sur le Roadster, Tesla (TSLA.US) a enregistré une hausse de près de 1% en pré-marché lundi.

Prix des cryptos
Plus


