
La "tragédie" de la liquidité des métaux précieux

Depuis le début de cette année, les métaux précieux affichent une nette faiblesse.Récemment, après avoir franchi le seuil de la moyenne annuelle à la baisse, ils présentent même des signes de chute accélérée. Avec mes collègues du marché, nous avons tenté d’expliquer les variations de cette phase des métaux précieux en nous appuyant sur des facteurs tels que les achats d’or par les banques centrales, l’effondrement et le retour du système de crédit du dollar.
Certes, ces éléments apportent une certaine explication aux variations à court terme des métaux précieux. Toutefois, j’ai bien conscience que leur pouvoir explicatif concernant l’affaiblissement de la tendance générale reste limité. Ainsi, dans cet article, j’essaie de partager mon analyse de l’évolution des métaux précieux sous l’angle de la liquidité.
En élargissant la perspective à une dimension intermédiaire, par exemple sur les deux dernières années, on observe une forte corrélation entre l’évolution des métaux précieux et l’écart de taux entre les obligations américaines à 10 et 2 ans. La pente ou l’aplatissement de la courbe des taux US reflète l’évaluation du marché quant à l’orientation accommodante ou restrictive de la politique monétaire. Réguler le taux d’intérêt à court terme et l’écart de taux, afin d’encourager ou de contraindre l’expansion du crédit et de la dette sur les marchés, constitue le socle de la logique de régulation monétaire.
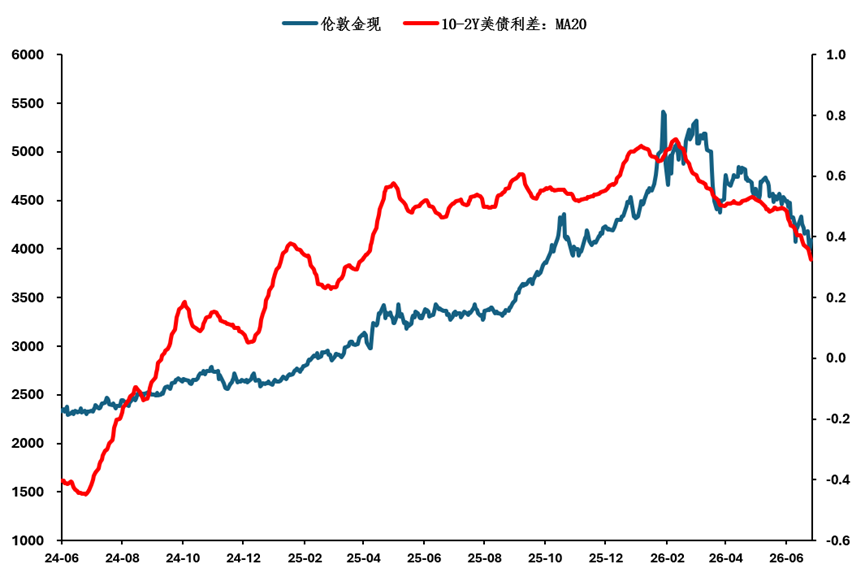
En rétrospective, depuis le début de l’année, sous l’effet de l’amélioration des indicateurs d’emploi de l’économie américaine, du resserrement des déclarations dovish des membres de la Fed, et du passage du candidat à la présidence de la Fed de Milan à Walsh, la courbe des taux américains s’est aplatie après une période de pente accrue, constituant effectivement un point d’inflexion de la tendance des métaux précieux.
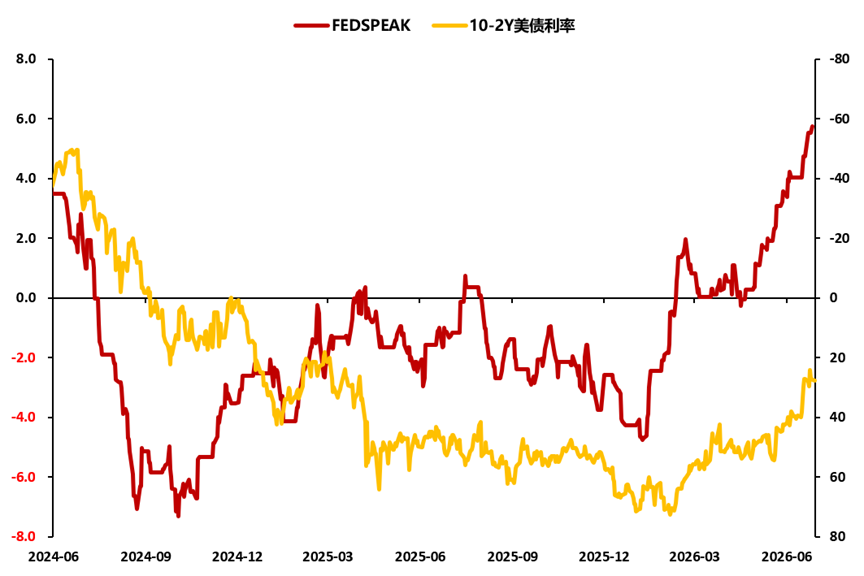
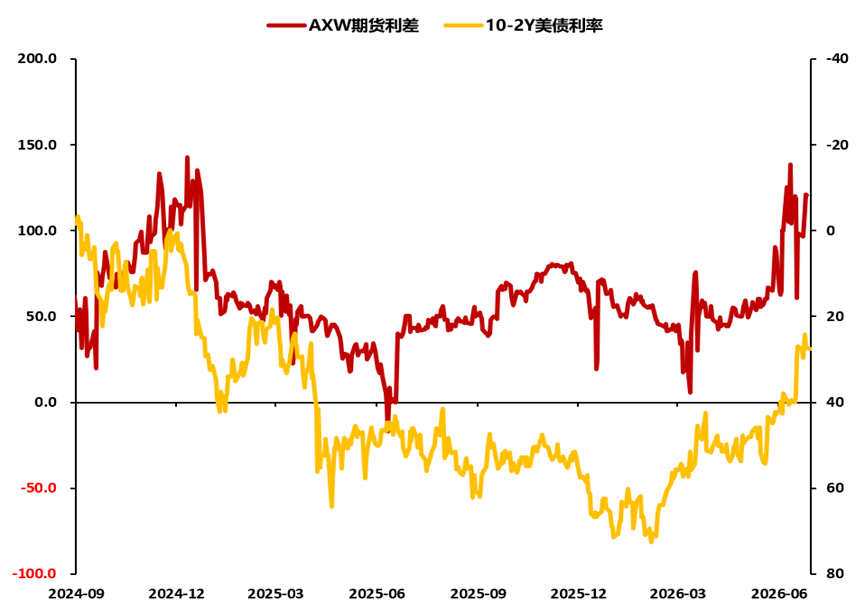
Cependant, à mes yeux, il est insuffisant d'expliquer l'impact plus profond de la liquidité sur la tendance des métaux précieux uniquement sous l’angle de la politique monétaire, notamment la chute accélérée au deuxième trimestre, après le conflit avec l’Iran.Néanmoins, si l’on tient compte de pistes macroéconomiques plus vastes, la crédibilité de l’analyse s’en trouve nettement renforcée.
Selon moi, les deux lignes macroéconomiques majeures du deuxième trimestre sont : d’une part le virage de la politique monétaire de la Fed et le récit autour du dollar fort ; d’autre part l’évolution indépendante du secteur des actions technologiques dites « de pointe ».
Certains acteurs du marché n’ont peut-être pas remarqué que, derrière la tendance indépendante du secteur technologique « de pointe », le niveau d’endettement sur les marchés principaux mondiauxgrimpe rapidement à des sommets historiques. Cela signifie que la liquidité globale, déjà en contraction, subit en plus l’effet d’absorption et de compression du levier sur les actions, entraînant une ponction généralisée sur les autres classes d’actifs macroéconomiques hors secteur technologique « de pointe ».
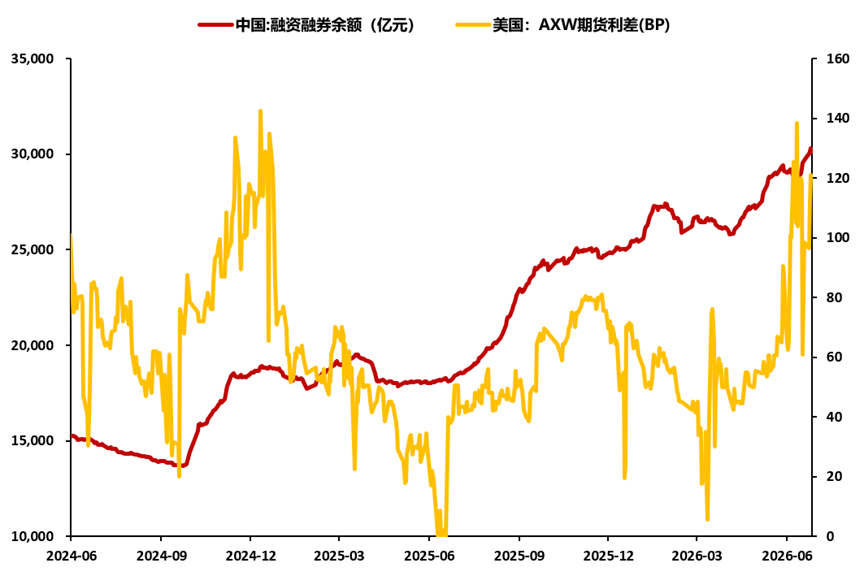
La composante financière est le facteur déterminant de la tendance des métaux précieux, en particulier pour l’argent, plus fortement influencé par des éléments spéculatifs, et l’explication par la compression de liquidité se trouve considérablement renforcée. De plus, la faiblesse relative des fondamentaux explique également le recul rapide de l’indice Hang Seng Tech et de divers anciens secteurs, sous l’impact du double effet Davis.
La compression de liquidité va-t-elle se prolonger ?À mon avis, le plus important reste l’absorption du levier après la dynamique indépendante du secteur technologique « de pointe », la politique monétaire n’étant qu’un facteur secondaire. Actuellement, les dépenses en capital pour l’IA sont encore en phase d'expansion rapide et peu sensibles aux taux d’intérêt élevés ; à moyen terme, le levier technologique n’a probablement pas encore atteint son apogée. En outre, l’effet de richesse généré par la vigueur des actions peut provoquer des poussées inflationnistes temporaires, limitant la marge de manœuvre des banques centrales en matière de politique accommodante.
Par conséquent, selon moi, le « traumatisme » de la liquidité pour les métaux précieux risque de perdurer.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
L'aigle-faucon de Walsh brille, le marché obligataire y croit : la courbe des taux des bons du Trésor américain s’aplanit, les paris sur une hausse des taux montent en flèche
Le marché obligataire manifeste une confiance de plus en plus forte, estimant que le président de la Réserve fédérale, Kevin Walsh, tiendra sa promesse de maîtriser l'inflation — actuellement, le taux d'inflation dépasse depuis cinq années consécutives le niveau ciblé par les décideurs.

"Augmentation des taux d'intérêt hawkish" ! Walsh "changement majeur"
La Réserve fédérale a augmenté les taux d'intérêt de 25 points de base en septembre par un vote unanime ; Wosh a tenu sa promesse de fermeté en adoptant une approche hawkish et a clairement indiqué que les conditions financières actuelles ne sont pas restrictives, cette hausse de taux ne supprime qu'une « partie de la détente », avec un ton ferme. UBS estime que la fonction de réaction politique de Wosh diffère substantiellement de celle de son prédécesseur, étant plus sensible à l'inflation et aux chocs d'offre, tout en accordant une attention nettement moindre au marché du travail et en fixant un seuil plus élevé pour les politiques restrictives. Les risques sont clairement orientés vers des taux d'intérêt élevés maintenus plus longtemps.
China Securities : L'augmentation des taux de la Fed en septembre est conforme aux attentes ; le prix du pétrole devient un facteur clé ; une nouvelle hausse de 25 points de base est possible cette année.
Le rythme et l’ampleur des prochaines hausses de taux de la Réserve fédérale américaine dépendront en grande partie du prix du pétrole. China International Capital Corporation prévoit que la Fed relèvera à nouveau ses taux de 25 points de base cette année, mais pourrait maintenir ses taux inchangés l’année prochaine.

Prix des cryptos
Plus


