
La mise en œuvre de l'OMO de nuit, comment la comprendre ?

Les 29 et 30 juin, le tant attendu « OMO au jour le jour » a été mis en œuvre, avec des montants opérationnels de respectivement 300 milliards et 600 milliards. Comment interpréter l'impact potentiel du nouvel ensemble de politiques monétaires, telles que l'OMO au jour le jour, sur le marché des taux d'intérêt et des taux de change ?
Premièrement, la question la plus cruciale est de savoir si le coût de financement a véritablement baissé. Nous remarquons que l’OMO au jour le jour et l’OMO à 7D sont actuellement utilisés simultanément, sans relation de substitution. Le scénario d’utilisation de l’OMO au jour le jour suggère une injection renforcée de liquidités à la fin du mois, ce qui correspond à l’exigence de « flexibilité » de la politique monétaire. Puisque le prix n'est pas publié, nous pouvons évaluer les différentes situations :
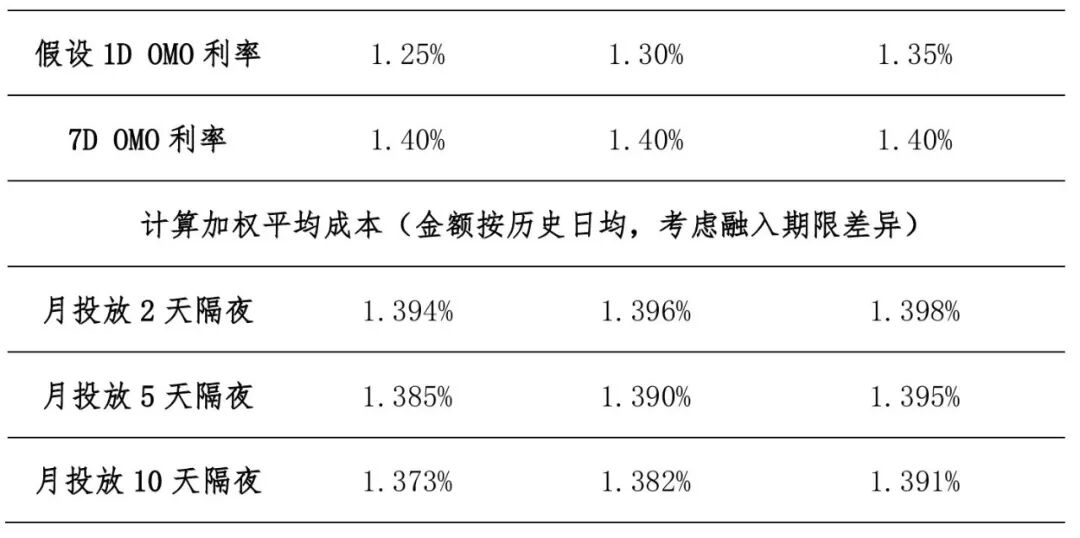
D’après les résultats des calculs, si l’OMO au jour le jour ne sert qu’à « compléter » l’injection, en tenant compte de la durée plus courte des fonds par rapport au sept jours, il est estimé que la baisse globale du coût de financement ne serait que de 1 à 3 pb, ce qui est déjà pris en compte dans la tarification du court terme. Ainsi, que le prix soit inférieur de 5 pb, 10 pb ou 15 pb à l’OMO à 7D, cela ne peut pas être comparé à une politique monétaire expansive (baisse du ratio de réserve ou des taux d’intérêt).
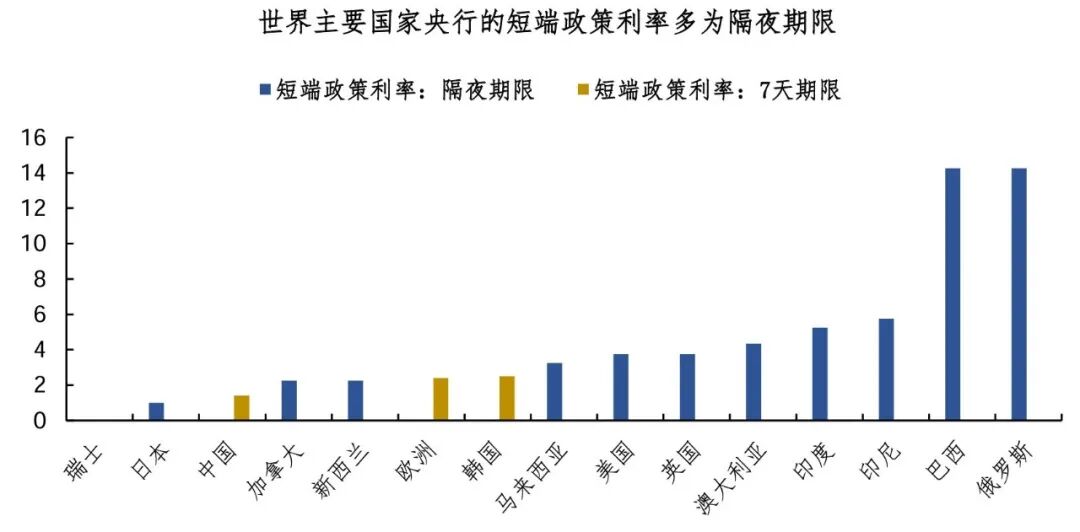
Cependant, à long terme, il est possible que l’OMO au jour le jour remplace l’OMO à 7D comme taux d’intérêt directeur principal ; selon l’expérience internationale, la plupart des banques centrales à travers le monde utilisent principalement l’overnight. Mais cela viendra plus tard, et le « changement de régime » du taux directeur pourrait nécessiter une période de transition de plusieurs mois voire d’années, à l’image de la sortie progressive de la MLF.
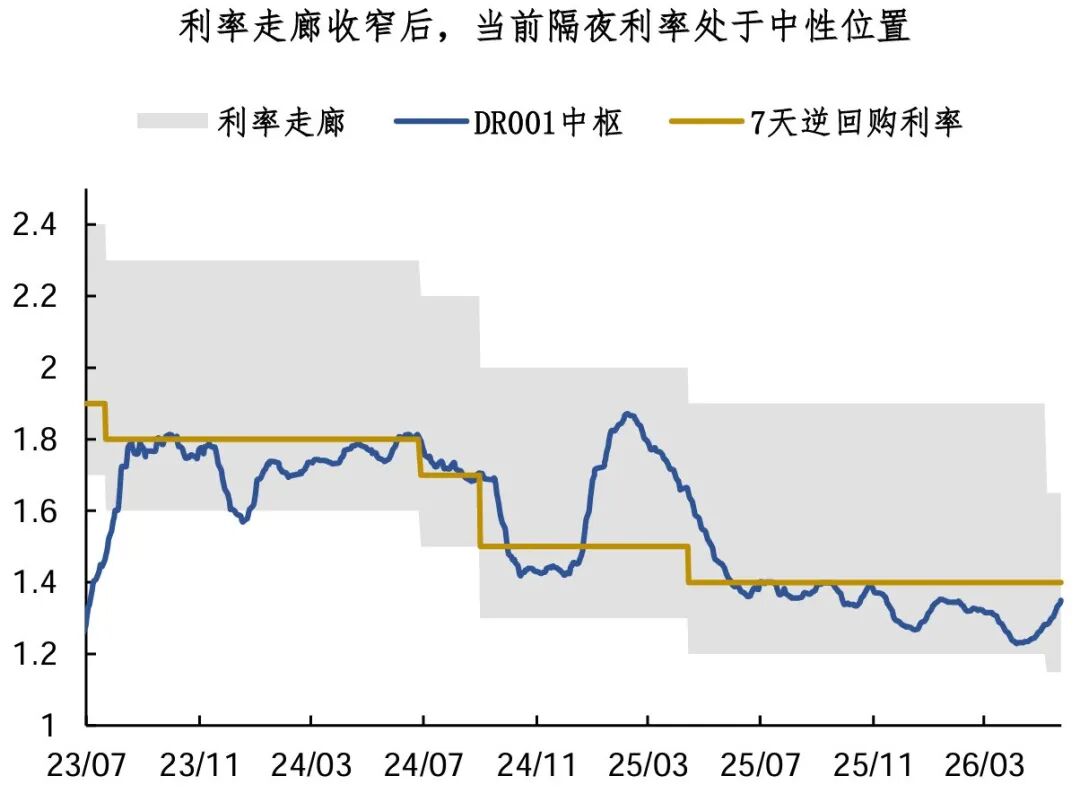
Quel avenir pour le marché des capitaux ? Depuis le forum de Lujiazui, j’ai toujours estimé que la réduction du corridor des taux d’intérêt était plus significative que l’introduction de nouveaux outils de politique. Le corridor des taux d’intérêt s’est resserré de [1,2 %, 1,9 %] à [1,15 %, 1,65 %], ce qui signifie non seulement une baisse de la volatilité sur le marché des capitaux, mais aussi que la « médiane » du corridor a été abaissée de 1,55 % à 1,4 %.
Dans ce nouveau corridor, le DR001 actuel (1,35 %) n’est plus « relativement ample », mais doit plutôt être considéré comme « neutre ». Selon moi, le DR001 continuera probablement d’osciller dans la fourchette [1,3 %, 1,5 %], et bien qu’il n’y ait pas de politique expansive générale, une contraction marginale des prêts comme en mai-juin ne devrait plus se reproduire.
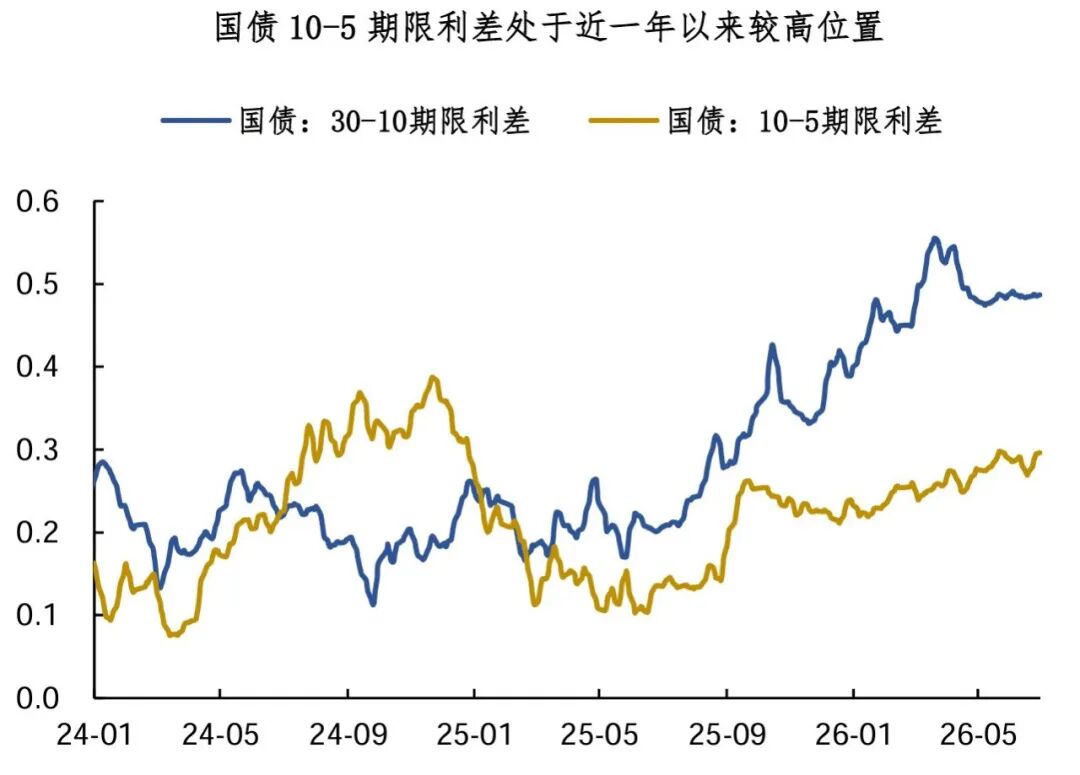
En ce qui concerne le marché obligataire, je recommande toujours les obligations de taux à long terme (7-10 ans). Sous l’influence de multiples facteurs tels qu’une demande intérieure faible et le rythme des politiques, il est prévu que la croissance économique au deuxième trimestre reste inférieure à celle du premier, offrant un soutien à la baisse des taux longs ; en tenant compte de l’offre obligataire, des écarts de durée et du rendement des coupons, la valeur du long terme reste supérieure à celle du court terme.
Pour le marché des taux de change, il est prévu que le renminbi conserve sa résilience, mais son potentiel d'appréciation est limité par rapport au début de l'année. Deux grands facteurs de soutien, la sécurité énergétique et l’essor des exportations, persistent, mais l’influence du conflit américano-iranien sur le marché s’affaiblit progressivement, et l’accélération des exportations domestiques depuis avril-mai résulte principalement de facteurs de prix, ce qui atténue la force persuasive de ces « anciennes logiques ». Si les données économiques du troisième trimestre continuent de se détériorer et que la probabilité d’une politique expansive augmente d’ici la fin de l’année, le renminbi pourrait aussi connaître un point d’inflexion potentiel.
Résumé du partage d’aujourd’hui :
1. Les 29 et 30 juin, le tant attendu « OMO au jour le jour » a été mis en place. Les estimations montrent que dans le contexte d'une injection complémentaire, la baisse globale du coût de financement serait de 1 à 3 pb, déjà prise en compte dans la tarification du court terme. En ce qui concerne le marché des capitaux, la réduction du corridor des taux d'intérêt est plus significative, et il est probable que le DR001 oscille dans la fourchette [1,3 %, 1,5 %] par la suite ;
2. Pour le marché obligataire, je recommande toujours les obligations de taux à long terme. Pour le marché des taux de change, il est prévu que le renminbi conserve sa résilience mais que son potentiel d’appréciation soit limité par rapport au début de l’année. Si les données économiques du troisième trimestre restent faibles et que la probabilité d’une politique expansive augmente d’ici la fin de l’année, il existe un potentiel de point d’inflexion pour le renminbi.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
"Augmentation des taux d'intérêt hawkish" ! Walsh "changement majeur"
La Réserve fédérale a augmenté les taux d'intérêt de 25 points de base en septembre par un vote unanime ; Wosh a tenu sa promesse de fermeté en adoptant une approche hawkish et a clairement indiqué que les conditions financières actuelles ne sont pas restrictives, cette hausse de taux ne supprime qu'une « partie de la détente », avec un ton ferme. UBS estime que la fonction de réaction politique de Wosh diffère substantiellement de celle de son prédécesseur, étant plus sensible à l'inflation et aux chocs d'offre, tout en accordant une attention nettement moindre au marché du travail et en fixant un seuil plus élevé pour les politiques restrictives. Les risques sont clairement orientés vers des taux d'intérêt élevés maintenus plus longtemps.
China Securities : L'augmentation des taux de la Fed en septembre est conforme aux attentes ; le prix du pétrole devient un facteur clé ; une nouvelle hausse de 25 points de base est possible cette année.
Le rythme et l’ampleur des prochaines hausses de taux de la Réserve fédérale américaine dépendront en grande partie du prix du pétrole. China International Capital Corporation prévoit que la Fed relèvera à nouveau ses taux de 25 points de base cette année, mais pourrait maintenir ses taux inchangés l’année prochaine.

La Réserve fédérale a relevé les taux d'intérêt « comme prévu », mais le marché s'interroge : « Combien de hausses restent encore à venir ? »
Les analystes estiment que Walsh souligne qu'il suivra de près les tendances de l'inflation, mais qu'il n'y a qu'un mois de données avant la réunion d'octobre, ce qui n'est pas suffisant pour établir une « tendance » permettant de juger. Il est probable qu'une nouvelle action soit prise en décembre. Le graphique en points montre que 16 responsables prévoient une nouvelle hausse des taux cette année, mais avec le rendement des obligations américaines à 10 ans franchissant 5 %, le parcours de resserrement misé par les traders est désormais plus agressif que celui du graphique officiel.
Il y a un point de moins sur le dot plot de la Fed, Waller refuse toujours de donner une feuille de route au marché
Sur le dernier graphique en points publié le 16 septembre, seuls 18 points sont visibles. Le point manquant appartient au président de la Réserve fédérale Kevin Walsh. C'est la deuxième fois consécutive que Walsh refuse de laisser ses prévisions sur le graphique en points.

Prix des cryptos
Plus


