
Les points bas annuels de l'or et de l'argent sont-ils déjà atteints ? Les institutions : le marché pourrait connaître une reprise au second semestre, la "panique liée à la hausse des taux" approcherait de sa fin.

Depuis le déclenchement de la guerre en Iran, les prix de l'énergie ont grimpé, poussant les anticipations d'inflation à la hausse et incitant les marchés à parier à nouveau sur une hausse des taux par la Réserve fédérale (Fed). Les investisseurs dans l'or et l'argent ont traversé quatre mois difficiles. Cependant, Craig Hemke, analyste chez Sprott Money, estime que cette période de faiblesse des métaux précieux pourrait toucher à sa fin.
Hemke affirme qu'il est fort probable que les prix annuels les plus bas de l'or et de l'argent soient déjà derrière nous. Avec le recul des tensions géopolitiques et la baisse du prix du pétrole, les craintes liées à l'inflation et aux hausses des taux devraient progressivement s'atténuer, et les métaux précieux bénéficieront à nouveau des facteurs fondamentaux qui soutiennent le marché haussier à long terme.
Hemke indique qu'au début de 2026, le marché s'attendait à ce que la Fed poursuive sa politique de baisse des taux. À mesure que l'inflation continuait de diminuer depuis ses niveaux élevés de 2022, les investisseurs étaient convaincus que la Fed, ainsi que le nouveau président succédant à Powell, pourraient entamer un cycle de réduction des taux en milieu d'année, voire deux baisses au cours de l'année.
Mais cette anticipation a complètement changé avec l'éclatement de la guerre en Iran. Le conflit a entraîné une forte hausse des prix de l'énergie, le pétrole brut grimpant temporairement de 65 dollars à près de 110 dollars le baril. Les craintes d'un rebond de l'inflation se sont intensifiées, tout comme les attentes d'une hausse des taux par la Fed.
Pour l'or et l'argent, cela constitue une pression évidente. Des anticipations d'inflation plus élevées, combinées à une spéculation accrue sur la hausse des taux, se traduisent par une montée des taux réels et du dollar, ce qui réduit l'attrait des métaux précieux à court terme.
Le "pic faucon" pourrait être passé
Cependant, Hemke considère que le marché aurait déjà vu ce qu'il appelle le "pic faucon" dans les jours qui ont suivi la réunion de la Fed de juin.
Il explique que ce "pic faucon" signifie principalement que le marché a exagéré ses attentes de multiples hausses de taux. Bien qu'une hausse symbolique puisse avoir lieu plus tard cette année, il n'est pas réaliste de penser que la Fed procédera à plusieurs relèvements consécutifs.
Hemke précise qu'après le déclenchement de la guerre en Iran, la flambée des prix du pétrole a effectivement fait grimper les anticipations d'inflation de manière raisonnable. Néanmoins, la plupart des hostilités ont cessé le mois dernier, et le prix du pétrole brut est revenu depuis ses sommets à environ 68 dollars, soit à un niveau proche d'avant-guerre.
Il ajoute que, dans l'indice d'inflation favori de la Fed, la composante énergie a augmenté de 21% entre mars et mai. Mais maintenant que le prix du pétrole est revenu à son niveau d'avant-guerre, pourquoi l'inflation liée à l'énergie ne pourrait-elle pas nettement baisser dans les prochains mois ?
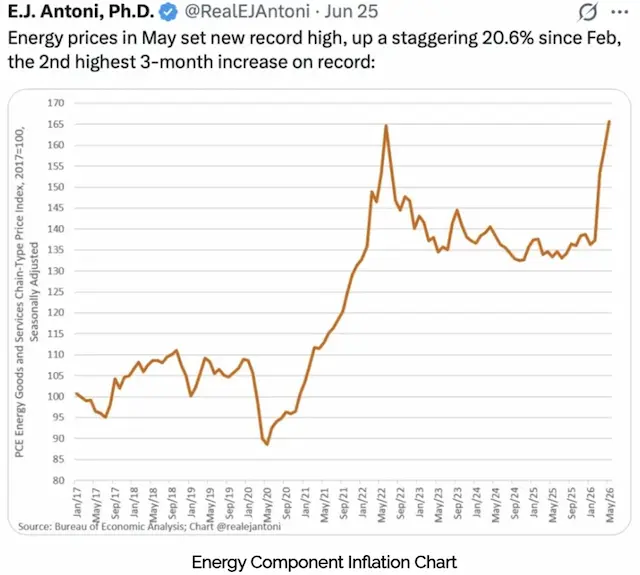
Hemke estime qu'avec la baisse des prix de l'énergie, les inquiétudes face à l'inflation devraient s'atténuer davantage, tout comme le risque de nouvelles hausses des taux par la Fed.
Il indique que, même si une hausse symbolique peut survenir dans les prochains mois, la politique de la Fed devrait revenir à la trajectoire initialement espérée par le nouveau président Walsh (Kevin Warsh), c'est-à-dire réduire le coût net des intérêts américains par une baisse des taux, et conduire les taux réels vers des valeurs négatives.
Si cette hypothèse se vérifie, Hemke considère que le creux touché par les prix de l'or et de l'argent fin juin pourrait effectivement être le plus bas de l'année pour 2026.
Cela représente une information cruciale pour les investisseurs en métaux précieux. Ces derniers mois, les facteurs principaux qui ont pesé sur les prix de l'or et de l'argent étaient les anticipations d'inflation et de hausse des taux. Si ces deux pressions s'apaisent, le marché pourra de nouveau se concentrer sur les déficits budgétaires, la dévaluation monétaire, la diversification des réserves des banques centrales et la baisse des taux réels à long terme.
Pas de rebond en V, mais une phase de consolidation latérale
Cependant, Hemke avertit aussi les investisseurs qu'ils ne devraient pas attendre un rebond spectaculaire en V de l'or et de l'argent.
Il précise que les dommages techniques récents sont notables, que les prix de l'or et de l'argent évoluent toujours dans une configuration baissière et sont inférieurs à plusieurs moyennes mobiles importantes. Ainsi, même si le creux annuel est passé, il faudra un certain temps au marché pour digérer les indicateurs baissiers et restaurer progressivement la confiance des investisseurs par une consolidation latérale.
Hemke conseille aux investisseurs de surveiller de près la moyenne mobile sur 20 jours. Si l'or et l'argent repassent au-dessus de cet indicateur de tendance initiale, le marché pourra progressivement renforcer sa conviction que "le creux annuel est dépassé".
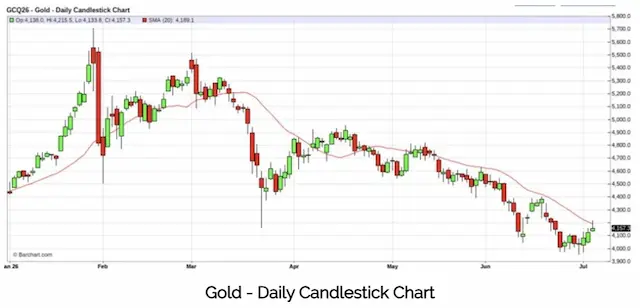
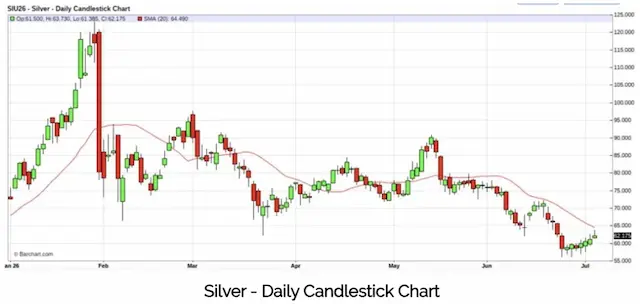
En d'autres termes, le marché des métaux précieux n'est pas nécessairement en phase d'ascension immédiate et vigoureuse, mais plutôt dans une transition de la tendance baissière vers une phase de consolidation et de réparation. La consolidation latérale n'est pas forcément un signe de faiblesse, mais peut marquer le processus par lequel les indicateurs techniques de marché baissier perdent en pertinence et où le sentiment du marché se rééquilibre.
Hemke conclut qu'avec la fin de la guerre en Iran et la chute des prix de l'énergie, les données d'inflation CPI et PCE aux États-Unis pour le second semestre 2026 devraient être inférieures aux attentes du marché. Cela prouvera que le "pic faucon" est passé, et les investisseurs dans l'or et l'argent pourront rapidement retrouver un intérêt pour les fondamentaux qui ont dopé les prix en 2024 et en 2025.
Pour l'or et l'argent, ces facteurs de soutien à long terme incluent l'augmentation du déficit budgétaire, la limitation des taux réels, la baisse du pouvoir d'achat monétaire, la diversification des actifs des banques centrales et la persistance des incertitudes géopolitiques et macroéconomiques mondiales.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
SpaceX est-il une action d’IA défensive ?
Alors que les actions de l'IA subissent une pression, Morgan Stanley soutient fermement que SpaceX possède l'attribut défensif le plus fort et maintient un objectif de cours à 300 dollars. Les analystes estiment que ses activités aérospatiales et Starlink constituent un véritable fossé de trésorerie, tandis que le potentiel à long terme de concepts comme "Orbital AI" est quasiment ignoré par le marché. Avec en plus l'excellente capacité d'exécution de Musk en temps de crise, le moment actuel représente une fenêtre idéale pour miser à un niveau bas sur ce géant spatial de l'IA.
Morgan Stanley a attribué une nouvelle étiquette à SpaceX (SPCX.US) : un "coussin de sécurité" dans la turbulence de l’IA, avec un objectif de cours à 300 dollars.
Au milieu de la vente panique des actions liées à l'IA, l'analyste de Morgan Stanley, Adam Jonas, a proposé à ses clients une vision plutôt alternative : SpaceX pourrait être précisément la valeur liée à l'IA ayant les caractéristiques défensives les plus fortes durant cette période de turbulences.

De la frénésie des tokens à l’océan bleu des serveurs IA à 1 300 milliards de dollars : la puissance de calcul pour l’inférence de l’IA explose, inaugurant pour Dell et d’autres leaders une ère dorée de “quantité, prix et parts de marché”
Des leaders mondiaux de la fabrication de clusters de serveurs IA, tels que Dell, bénéficient simultanément de deux avantages de croissance : d'une part, l'accélération de l'expansion du marché des serveurs IA, et d'autre part, une augmentation significative de la part des commandes provenant de clients clés en informatique dématérialisée d'IA tels que les grandes entreprises et les nouveaux fournisseurs de cloud. Ils ne profitent donc pas seulement passivement des hausses de prix du matériel.

La vague de hausse des prix des services cloud GPU : Nebius augmente à nouveau de 20 %, le pouvoir de négociation s'inverse du côté de la fourniture de puissance de calcul
À partir du 1er octobre, Nebius augmentera de 20 % l’ensemble de ses services cloud GPU, avec des hausses sur de nombreux modèles de puces, du H100 au B300. Il s’agit de la deuxième augmentation de prix en quelques mois, le B300 ayant connu une hausse cumulée de 56 %. La demande de capacités de calcul est visible sur plus de 24 mois, les clients se ruant sur la puissance de calcul Blackwell, allant même jusqu’à accepter des enchères à prix supérieur. Le déséquilibre entre l’offre et la demande de puissance de calcul pour l’IA est en train de remodeler tout le rapport de force dans le secteur, le pouvoir de négociation passant lentement mais sûrement du côté des fournisseurs.
Prix des cryptos
Plus


