
Le dollar se renforce, la tendance haussière à moyen terme est confirmée

À l'heure actuelle, l'indice du dollar américain se situe dans une tendance haussière à moyen terme. Bien qu'un léger recul ait été observé à court terme en raison de prises de bénéfices, les indicateurs techniques affichent une disposition haussière, les taux d'intérêt et l'avantage fondamental restent présents, et il existe encore de la marge pour les positions sur le marché. Ces trois facteurs soutiennent une progression continue du dollar à moyen terme, avec la possibilité de défier les plus hauts précédents et d'ouvrir davantage d'espace à la hausse au troisième trimestre.
1. Aspect technique : disposition haussière, proche d’un niveau de résistance clé
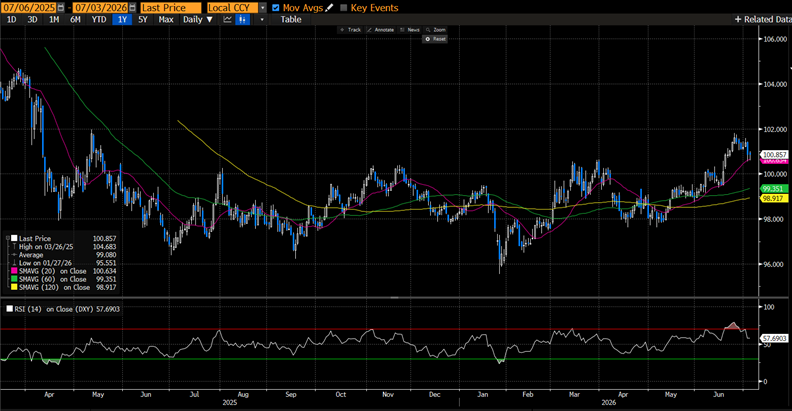
Au 3 juillet, l'indice du dollar américain (DXY) clôturait à 100.857, avec des indicateurs techniques globalement positifs.
Concernant le système de moyennes mobiles, le DXY a dépassé la moyenne mobile sur 20 jours (100.634), sur 60 jours (99.351), sur 120 jours (98.917) et sur 250 jours (98.748), formant ainsi une disposition haussière claire. Les moyennes mobiles à court et à moyen-long terme pointent vers le haut, démontrant une bonne dynamique de soutien à la tendance ascendante.
En termes de structure des prix, le DXY a rebondi d'environ 4,1% depuis le creux atteint début mai à 96.875, et il approche actuellement du sommet sur 52 semaines à 101.800. Les bandes de Bollinger montrent que le prix évolue entre la bande médiane et la bande supérieure (la bande supérieure à 102.040), sans avoir atteint la zone de surachat. Le RSI (sur 14 jours) atteint 57,7, se situant dans une zone de force mais gardant encore de la marge par rapport au seuil de surachat, indiquant que la dynamique haussière à court terme n'est pas épuisée. Le niveau de résistance clé à venir est le sommet sur 52 semaines à 101.800 ; en cas de rupture effective et de maintien, la configuration technique confirmera la formation d’un bottom en tête-épaules.
2. Taux d’intérêt et fondamentaux : le relatif avantage des États-Unis se consolide
Au niveau des taux d'intérêt, la Federal Reserve a continué d’adopter une position relativement hawkish dans sa lutte contre l’inflation. Bien que des divergences existent quant à la trajectoire de politique monétaire pour la seconde moitié de 2026, le PCE central demeure à 3,4%, nettement au-dessus de l'objectif de 2%. La persistance de l’inflation centrale fait qu’il ne faut pas négliger une probabilité de maintien voire de resserrement marginal des taux par la Fed au second semestre. En comparaison, la zone euro est confrontée à un risque de stagflation ; la BCE est tiraillée entre une croissance atone et une inflation élevée, son espace de politique monétaire étant limité. L’écart de taux de plus en plus large entre l’Europe et les États-Unis offre un solide soutien à la hausse du dollar.
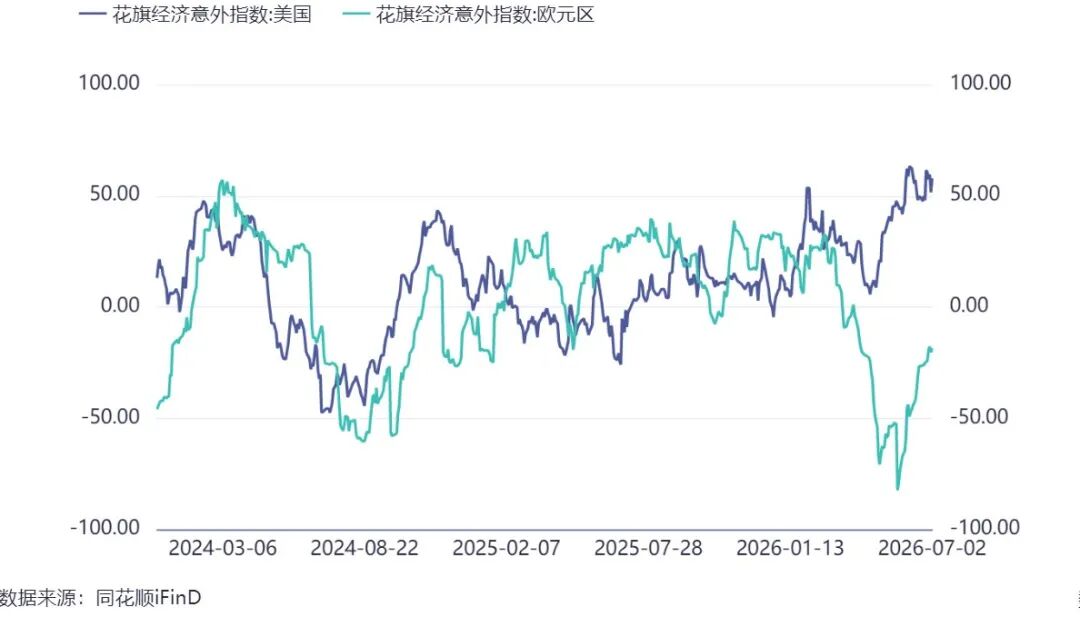
Concernant la croissance économique, suite aux répercussions des conflits au Moyen-Orient et à la hausse des prix de l’énergie, Standard Chartered a fortement révisé à la baisse la croissance prévue du PIB de la zone euro pour 2026, passant de 1,1% à 0,4%, et l'inflation pour la période avoisine 3%, ce qui renforce le risque de stagflation. A contrario, l’emploi et les bénéfices d’entreprise restent résilients aux États-Unis, et le cycle de dépenses en capital porté par les actions technologiques donne un supplément de dynamique à la croissance. La théorie de « l’exception américaine » trouve une nouvelle justification dans l’évolution contrastée entre l’Europe et les États-Unis.
Depuis 2026, l’écart de l’indice Citi Surprise économique entre les États-Unis et l’Europe reste significatif
3. Positions de marché : début de passage du short au long, espace d’expansion conséquent
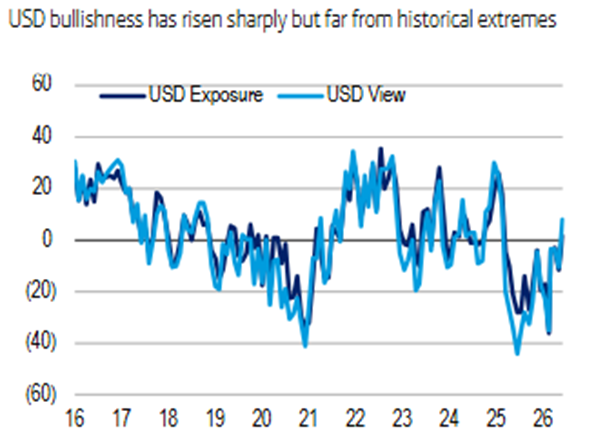
Selon les résultats d'enquêtes auprès des clients de plusieurs grandes institutions étrangères, le sentiment de marché est passé d’une vision majoritairement baissière à une tendance modérément haussière ; cependant, les positions longues sur le dollar restent globalement faibles, les institutions ne s’aventurant que prudemment et l’on ne note pas de phénomène de « long crowded ». La plupart des gestionnaires d'actifs et des hedge funds maintiennent une posture neutre, privilégiant les transactions de valeurs relatives entre devises. Si les données sur l’inflation et l’emploi renforcent à l’avenir les anticipations de hausses de taux par la Fed, le consensus de marché pourrait rapidement basculer, entraînant des achats supplémentaires de dollars qui viendraient intensifier la tendance haussière du DXY : la dynamique n’est pas encore épuisée et l'espace de progression reste important.
Les enquêtes clients de Bank of America montrent une montée rapide du sentiment haussier sur le dollar mais sans excès
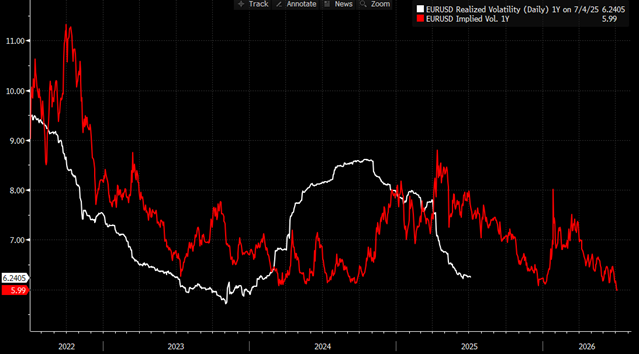
Par ailleurs, la volatilité implicite sur le marché des changes du G7 est récemment tombée à son niveau le plus bas depuis janvier 2022 (EURUSD 1Y ATM 6%), la volatilité VIX est passée sous 16%. Si la volatilité remonte au cours du second semestre, le dollar pourrait profiter d’un double moteur "refuge + écart de taux".
La volatilité implicite du G7 reste à des niveaux historiquement bas
En résumé, la disposition technique haussière, l’avantage continu du taux d’intérêt et des fondamentaux américains par rapport aux autres devises, et un positionnement institutionnel « en transition mais loin d’être encombré » forment trois piliers pour une vision haussière à moyen terme sur le dollar. Il est recommandé de surveiller les opportunités d’acheter le dollar lors des corrections.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
L'aigle-faucon de Walsh brille, le marché obligataire y croit : la courbe des taux des bons du Trésor américain s’aplanit, les paris sur une hausse des taux montent en flèche
Le marché obligataire manifeste une confiance de plus en plus forte, estimant que le président de la Réserve fédérale, Kevin Walsh, tiendra sa promesse de maîtriser l'inflation — actuellement, le taux d'inflation dépasse depuis cinq années consécutives le niveau ciblé par les décideurs.

"Augmentation des taux d'intérêt hawkish" ! Walsh "changement majeur"
La Réserve fédérale a augmenté les taux d'intérêt de 25 points de base en septembre par un vote unanime ; Wosh a tenu sa promesse de fermeté en adoptant une approche hawkish et a clairement indiqué que les conditions financières actuelles ne sont pas restrictives, cette hausse de taux ne supprime qu'une « partie de la détente », avec un ton ferme. UBS estime que la fonction de réaction politique de Wosh diffère substantiellement de celle de son prédécesseur, étant plus sensible à l'inflation et aux chocs d'offre, tout en accordant une attention nettement moindre au marché du travail et en fixant un seuil plus élevé pour les politiques restrictives. Les risques sont clairement orientés vers des taux d'intérêt élevés maintenus plus longtemps.
China Securities : L'augmentation des taux de la Fed en septembre est conforme aux attentes ; le prix du pétrole devient un facteur clé ; une nouvelle hausse de 25 points de base est possible cette année.
Le rythme et l’ampleur des prochaines hausses de taux de la Réserve fédérale américaine dépendront en grande partie du prix du pétrole. China International Capital Corporation prévoit que la Fed relèvera à nouveau ses taux de 25 points de base cette année, mais pourrait maintenir ses taux inchangés l’année prochaine.

Prix des cryptos
Plus


