
Or : inversion de tendance ou impulsion de range ?

Le soir du 2 juillet, après la publication des données de l'emploi non agricole américain de juin, l'or de Londres a bondi de près de 2 %, mettant fin à une baisse de quatre semaines consécutives et clôturant à 4174 dollars/once. Nous devons répondre calmement à une question : ce rebond des prix de l'or marque-t-il le début d'un retournement tendanciel, ou s'agit-il simplement d'une impulsion à la limite supérieure d'une fourchette ?
I. Soutien du bas : les achats d'or des banques centrales « soutiennent mais ne poussent pas »
Les achats par les banques centrales constituent actuellement la base « stockée » qui soutient les prix de l'or. Le World Gold Council (WGC) a publié à la mi-juin l’enquête sur les réserves d’or des banques centrales pour 2026 : 45 % des banques centrales interrogées prévoient d'augmenter leurs réserves d'or au cours des 12 prochains mois, un record historique ; 89 % s'attendent à ce que la proportion de réserves mondiales d'or continue de croître. Depuis 2022, les banques centrales mondiales achètent en moyenne 1 000 tonnes d'or par an, soit le double des 500 tonnes des dix années précédentes ; aujourd'hui, l'or a dépassé les obligations américaines (27 % contre 22 %) pour devenir le premier actif de réserve officiel mondial.
Enquête sur les réserves des banques centrales par WGC en juin
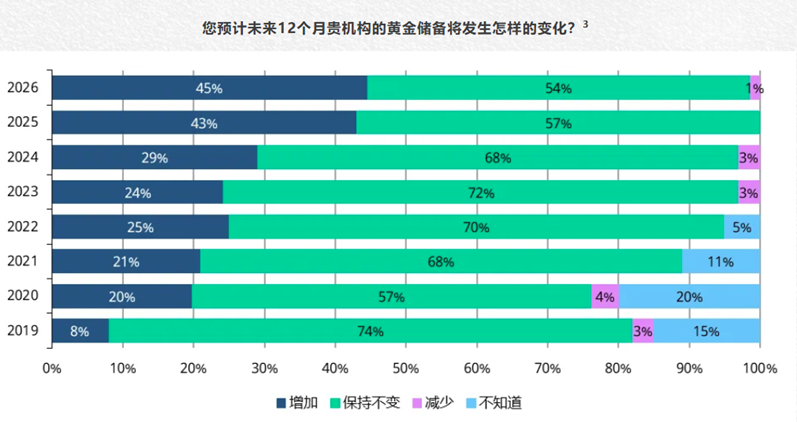
Mais le WGC lui-même a fait le calcul : au-delà du niveau de base de 600 tonnes de réserves annuelles, acheter 20 à 30 tonnes supplémentaires ne ferait grimper le prix de l'or que d'environ 1 %. Le sens signalétique des achats des banques centrales est bien plus important que leur impact marginal sur la fixation du prix. Cela permet de maintenir le prix de l'or autour de 3800-3900 dollars, mais la seule accumulation d'or ne suffira pas à faire franchir une nouvelle étape au prix. Ce qui détermine véritablement la direction, ce sont les attentes en matière de taux d'intérêt et l'appétit pour le risque.
II. Fondamentaux : les trois grands catalyseurs ne sont pas durablement actifs
Pour savoir si le rebond peut évoluer en retournement, il faut surtout regarder les catalyseurs qui font bouger le prix de l'or. Dans son rapport de perspectives intermédiaires pour 2026 publié le 1er juillet, le WGC fixe le scénario de base pour le prix de l'or au second semestre à 4100±5 % (soit une fourchette d'environ 3895-4305 dollars/once), précisant que pour que l'or retrouve une tendance haussière, il faut qu'au moins l'un des trois catalyseurs continue de jouer :
① Détérioration marquée des risques géopolitiques ; ② Renversement tendanciel des anticipations de taux d'intérêt ; ③ Retour des capitaux d'investissement à long terme.
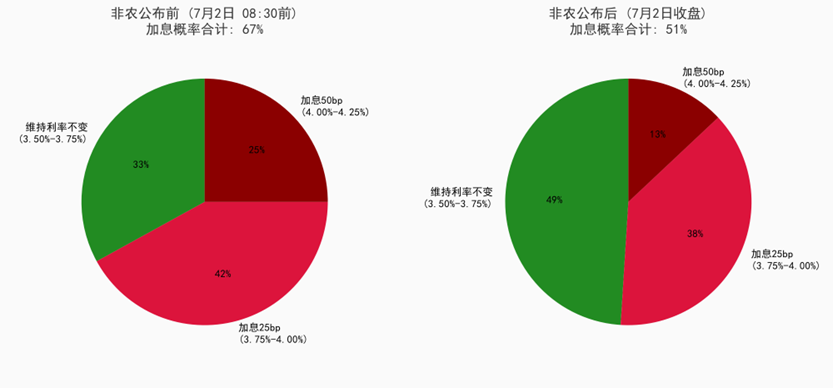
En l’état actuel du marché, le rebond dirigé par les données non agricoles ne touche que la « périphérie » du point ②, soit une correction à la baisse des attentes de hausse des taux due à un seul mois de faibles données, mais les données FedWatch montrent que la probabilité d'une hausse de taux de la Fed en décembre reste autour de 77 %, loin d’un véritable « retournement tendanciel ». Les facteurs géopolitiques et de capitaux jouent contre l'or : du côté géopolitique, le trafic du détroit d'Hormuz est revenu à son niveau d'avant-conflit ; du côté des capitaux, les taux réels restent élevés, le SPDR Gold ETF demeure à un niveau bas, sans afflux net durable.
CME FedWatch indiqueÉvolution de la probabilité de hausse des taux lors de la réunion FOMC de septembre de la Fed
III. Aspect technique : correction après survente, mais pas de retournement de tendance
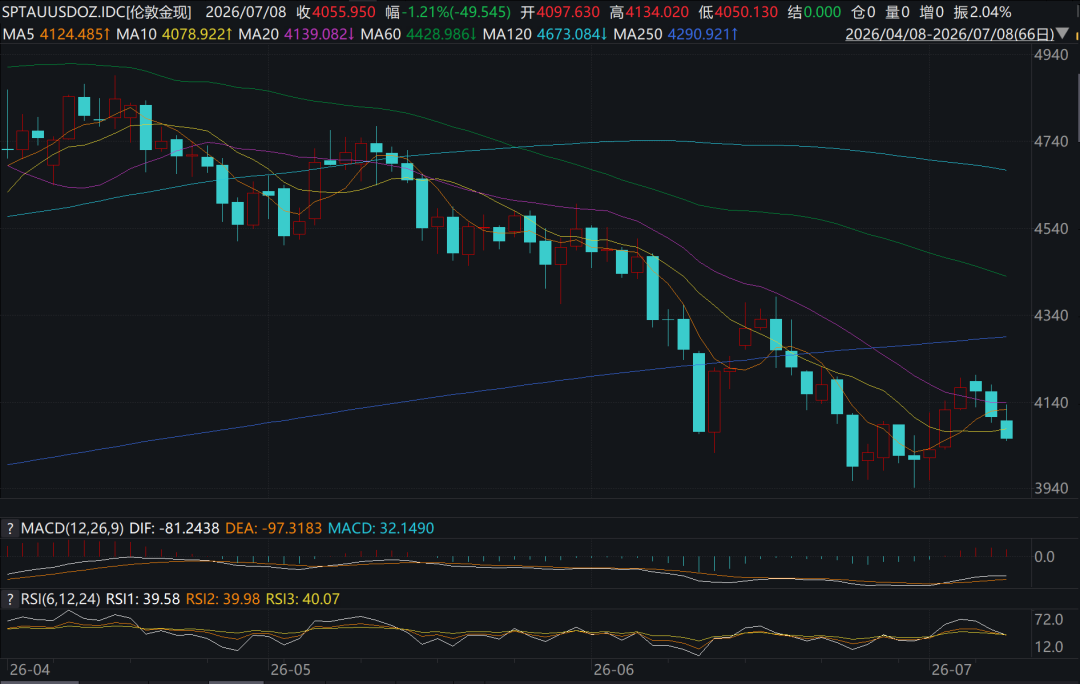
Sur le plan des indicateurs, le RSI (14 jours) est remonté de la zone de survente extrême de fin juin vers 40, quittant la zone de panique de ventes, mais n'est pas encore entré dans la zone dominée par les haussiers (il lui faudrait franchir 50-55 habituellement) ; les deux lignes MACD sont également toujours en-dessous de l’axe zéro. Les deux indiquent une chose : les haussiers n'ont pas encore repris le contrôle.
Évolution du spot gold de Londres, du MACD et du RSI sur les trois derniers mois
IV. Conclusion : une évolution latérale reste la forme de tarification la plus raisonnable pour l’or
Pour répondre à la question du début de l’article, notre jugement principal est :le prix de l’or devrait rester dans une phase de consolidation latérale dans les prochaines semaines. Sur le moyen et long terme, l’or bénéficie des achats des banques centrales, de la surémission monétaire et de la restructuration du système des réserves mondiales, ce qui lui assure une direction de valeur à long terme.
À court terme, il faut surveiller le CPI américain de juin et la réunion de la Fed de juillet : si le CPI de base baisse et que la réunion de la Fed est dovish, alors « l’inversion des attentes de taux » selon le WGC pourra réellement démarrer ; si le CPI reste solide et que la Fed adopte une posture hawkish, le rebond déclenché par les données non agricoles sera invalidé. Tant que le CPI et la réunion de la Fed n’auront pas montré une direction claire, mieux vaut adopter une fourchette large de 3900 à 4300 dollars, plutôt que de parier sur une percée unilatérale.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Les tickets d'entrée de 8 gigawatts du réseau électrique du Texas sont épuisés ! Bernstein : Sous la rareté de l'électricité, les mineurs comme IREN (IREN.US) deviendront des propriétaires d'infrastructures AI pour percevoir des loyers
La première liste de capacité de base d'ERCOT a été publiée, avec une capacité électrique fixée à 8 gigawatts ; Bernstein prévoit que la rareté augmentera les loyers et recommande six actions telles que IREN et CIFR.

Classique et intemporel ! Berkshire Hathaway envisage d'augmenter sa participation dans les cinq grands groupes commerciaux japonais, « flux de trésorerie solides + dividendes + rachats d'actions » pour verrouiller les capitaux à long terme.
Selon Masahiro Okafuji, président de l’Association japonaise du commerce extérieur, Berkshire Hathaway envisage d’augmenter sa participation dans les sociétés de commerce japonaises. Berkshire Hathaway détient plus de 10 % des actions de Mitsubishi Corporation, Sumitomo Corporation, Mitsui & Co., Marubeni Corporation et Itochu Corporation, et pourrait accroître ses parts dans ces entreprises.

La hausse des taux d'intérêt de la Réserve fédérale est actée, les marchés boursiers de la région Asie-Pacifique s'affichent en hausse, le Nikkei gagne 1 %, le marché obligataire subit une pression, tandis que l'or et l'argent rebondissent.
Après avoir absorbé le choc de la hausse des taux, les contrats à terme sur actions américaines se sont stabilisés en premier après la clôture, soutenant le moral des marchés en Asie-Pacifique. L'indice Nikkei 225 a ouvert en hausse de 0,9 % avant de réduire ses gains à 0,18 %. Les principaux indices sud-coréens ont également ouvert en hausse puis ont reculé. Le rendement des obligations australiennes à dix ans a légèrement baissé de 2 points de base. Le prix de l'or a rebondi de 0,3 %, s'approchant du seuil des 4 300 dollars.
Prix des cryptos
Plus


