
La roupie indonésienne dans la tourmente

L’Indonésie, la plus grande économie d’Asie du Sud-Est, a connu cette année une chute cumulative de 29 % de l’indice composite de Jakarta, et la roupie indonésienne s’est dépréciée de plus de 6 % face au dollar américain. Frappée à plusieurs reprises par la triple sanction sur actions, obligations et taux de change, l’Indonésie a traversé au cours des six derniers mois une période où elle a dû défendre sa position de « marché émergent ». En janvier de cette année, MSCI a annoncé le gel de tous les ajustements d’indice pour l’Indonésie, n’intégrant plus de nouveaux titres indonésiens dans les indices des marchés émergents, tout en lançant un avertissement majeur : le marché indonésien présente un défaut fondamental d’investissabilité ; si les corrections nécessaires ne sont pas appliquées dans les délais impartis, l’Indonésie sera rétrogradée du statut de marché émergent à celui de marché frontière.
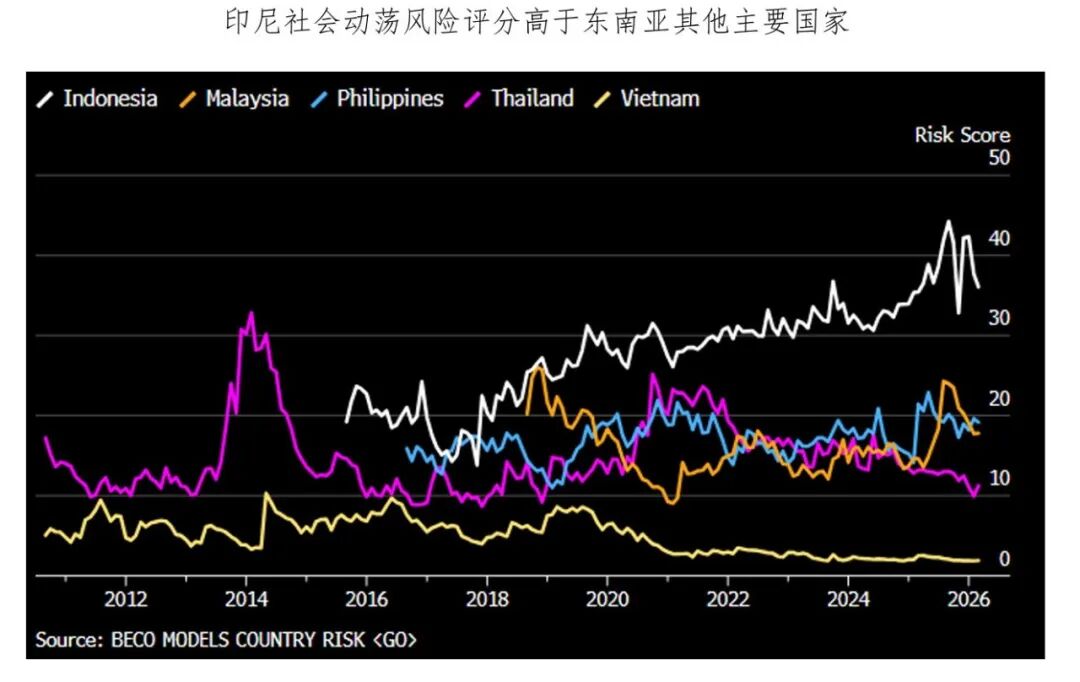
La semaine dernière, la décision finale de MSCI a été de maintenir la notation de l’Indonésie, mais de reléguer la sous-notation « flux d’informations » à négatif. En moins d’un mois, la banque centrale d’Indonésie a relevé ses taux de 100 points de base, ce qui a permis à la roupie indonésienne de rebondir depuis son niveau historiquement bas. La crise est-elle réellement terminée ?
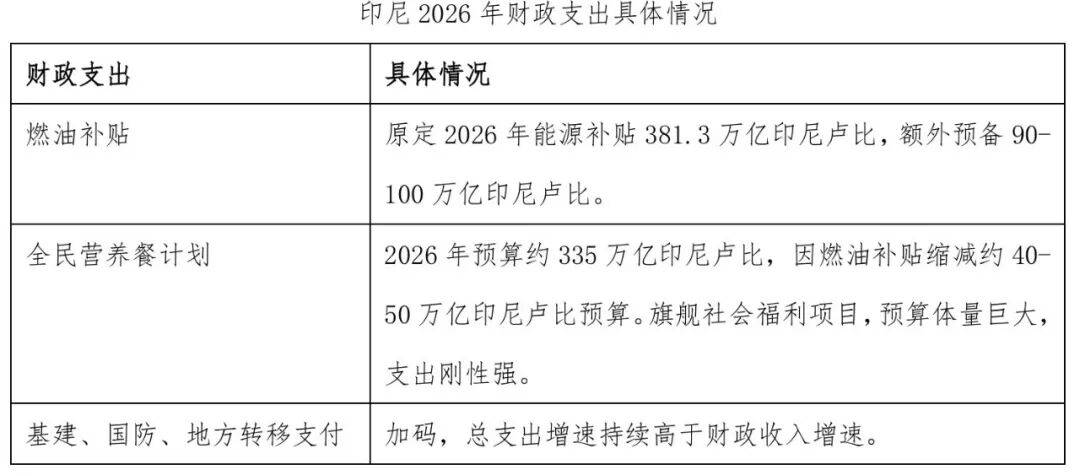
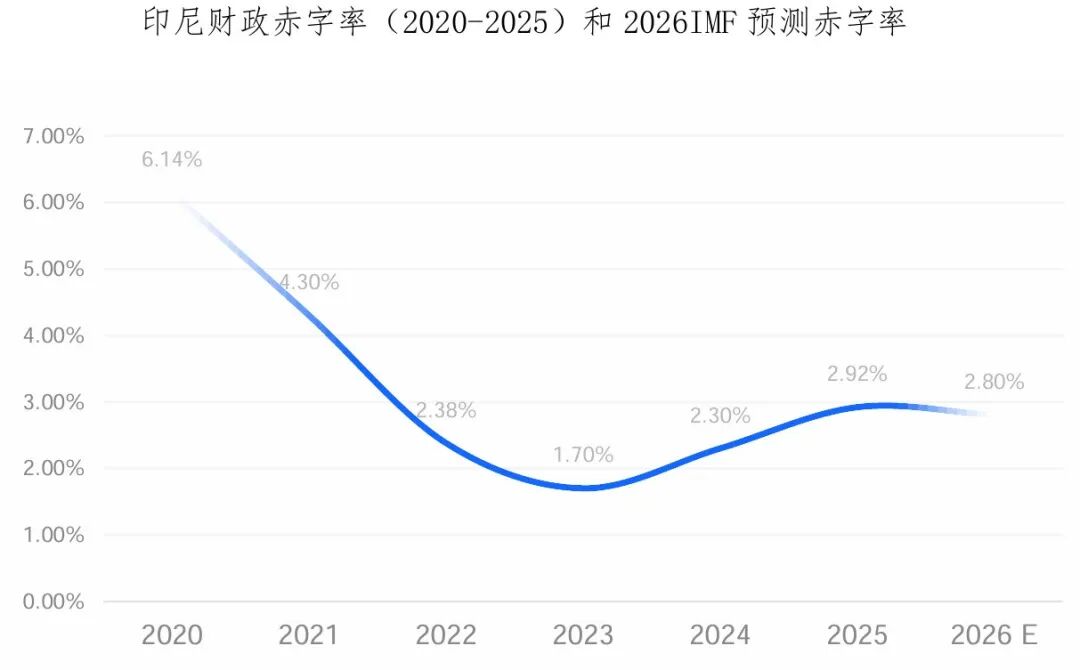
Le déficit budgétaire demeure élevé, la monnaie sous pression. La « Loi sur le budget national » indonésienne impose un plafond légal de 3 % pour le ratio du déficit budgétaire et de 60 % pour le ratio d’endettement public. En 2025, le déficit budgétaire de l’Indonésie atteindra son pic post-pandémique (le plafond ayant été temporairement levé pendant la pandémie). Depuis le conflit entre les États-Unis et l’Iran, la hausse des prix du pétrole a forcé le gouvernement à augmenter les subventions sur les carburants tout en poursuivant les programmes nationaux de nutrition et la construction d’infrastructures. Face à des dépenses publiques toujours élevées et à une croissance des recettes fiscales en berne, le marché exprime des doutes quant à la viabilité et à la soutenabilité du budget indonésien actuel.
L’importation nette de pétrole demeure un fardeau pour la monnaie depuis le conflit USA-Iran. En comparaison, le Brésil et l’Indonésie sont tous deux des économies émergentes axées sur l’exportation de matières premières, mais leurs devises évoluent différemment. En analysant la structure commerciale de ces deux pays, le Brésil, grâce à sa technologie pétrolière offshore, est un exportateur net de pétrole, tandis que le commerce indonésien (dominé par le charbon, l’huile de palme et les alliages de fer contenant du nickel) présente un excédent mais est naturellement déficitaire sur le segment pétrole et gaz, l’importation d’énergie étant massive. Depuis le conflit entre les USA et l’Iran, la hausse des prix du pétrole a accentué la divergence entre les taux de change des deux pays.
Dans notre article « Bataille de défense des devises asiatiques », nous avions déjà mentionné qu’au cours de cette année, la banque centrale indonésienne a utilisé des réserves de devises étrangères pour intervenir directement sur le marché, tout en introduisant diverses mesures de prudence macroéconomique et de contrôle des capitaux ; de plus, le cycle de hausses de taux d’intérêt depuis mai a permis à la roupie indonésienne de reprendre un peu d’air, mais la cause fondamentale de la faiblesse de la monnaie reste inchangée :
(1) Expansion du déficit budgétaire avec un ratio toujours élevé, la hausse des taux d’intérêt et la dépréciation du taux de change devraient continuer à exercer une pression sur les finances publiques ;
(2) La récente politique de quasi-monopole d'État sur l’exportation de ressources stratégiques (contrôle du charbon, de l’huile de palme, des alliages de titane, etc., où les sociétés affiliées au fonds souverain sont les seuls intermédiaires agréés pour accéder aux acheteurs étrangers) vise à dynamiser les recettes fiscales, mais cette approche suscite des controverses sur le marché et pourrait freiner les exportations, alors que l’Indonésie est toujours importatrice nette d’énergie, ce qui rend le commerce plus incertain.
BFC Conversations de change
À vos côtés en 2026
Bienvenue à vos commentaires en coulisses
Échangeons ensemble
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Tendances de capitaux derrière la grande reprise de la puissance de calcul de l’IA : les flux de capitaux de JPMorgan révèlent la réduction des achats des investisseurs individuels tandis que des fonds affluent vers les acteurs clés de la puissance de calcul tels que Nvidia et SanDisk.
Ce qui est révélé, ce n'est pas un « retrait massif des investisseurs particuliers de l'IA », mais plutôt un ralentissement significatif du rythme global d'entrée sur le marché sous la pression macroéconomique, ainsi qu'une concentration accrue dans le choix des actions. Concernant la décision unanime de la Réserve fédérale d'augmenter les taux d'intérêt de 25 points de base, portant le taux directeur à 3,75 %-4,00 %, JPMorgan estime que si cette hausse ne fait que retirer la baisse de taux « préventive » de l'année dernière sans entrer dans un cycle de resserrement marqué, que les profits des entreprises restent solides et que la situation au Moyen-Orient ne dégénère pas davantage, le marché des actions serait encore capable d'absorber la hausse des taux d'intérêt.
Résultat du vote : 7 contre 2 ! La Banque du Japon relève ses taux à la vitesse la plus rapide depuis 1990, sans émettre de signal nettement plus agressif
La Banque centrale du Japon a relevé son taux d'intérêt à 1,25 %, atteignant son niveau le plus élevé depuis 1995, et il s'agit de la sixième hausse depuis qu'elle a quitté sa politique de taux négatif en mars 2024. Parmi les neuf membres du comité, Asada et Sato ont voté contre, invoquant la situation économique actuelle, ce qui reflète des divergences persistantes au sein de l'institution concernant un resserrement supplémentaire. Dans sa déclaration, la Banque centrale du Japon a indiqué qu'elle continuerait à augmenter ses taux et à ajuster le degré d'assouplissement, mais les formulations de ses indications prospectives ont peu changé par rapport à la déclaration de juillet, n'affichant pas de signal nettement plus « faucon ».
Prix des cryptos
Plus


