
Histoire effrayante de Wall Street : Les transactions « short volatility » à grande échelle, qui dominent le marché depuis des années, vont-elles s’inverser ?

La chute brutale des actions de momentum n'est que la partie émergée de l'iceberg. Sous la surface calme du marché, un cycle de "vente à découvert de la volatilité" soutenu par les bilans des traders s'accumule silencieusement, devenant le point de défaillance unique le plus dangereux du marché boursier américain.
Cette semaine, le facteur momentum sur les marchés américains a chuté de plus de 20% en cinq séances, enregistrant sa plus forte baisse depuis l'impact du Covid en novembre 2020 et atteignant la moyenne mobile sur 200 jours. Ce recul est également le plus profond depuis février 2023. Le déclencheur : une attaque de pétrolier dans le détroit d'Ormuz, la hausse du prix du pétrole, et un rapport trimestriel de Samsung supérieur aux prévisions mais vendu, impactant en premier lieu les secteurs des semi-conducteurs et des puces mémoire.
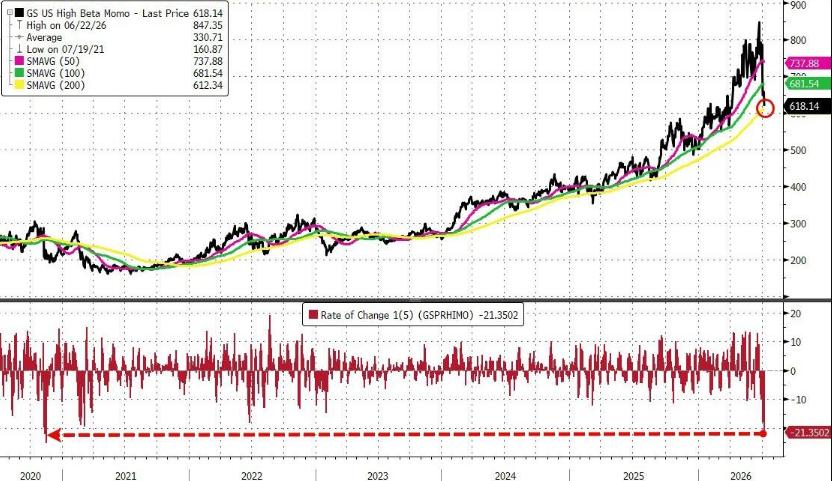
Cependant, selon l'analyse de Simon White, stratégiste macro chez Bloomberg, la forte volatilité des actions momentum n'est pas un événement isolé, mais l'expression extérieure d'un risque structurel plus profond —les traders répriment la volatilité en absorbant continuellement le risque du marché, formant un cycle de rétroaction positive qui expose l'ensemble du marché à un risque unique en cas de débouclage massif des positions sur la "vente de volatilité". Si les banques commencent à réduire leur effet de levier, ce cycle pourrait s’inverser rapidement.
Chute brutale des actions momentum : un signal d’alerte sur la fragilité du marché
La volatilité du marché cette semaine a été déclenchée par des chocs multiples. Attaque de pétrolier dans le détroit d'Ormuz, levée des exemptions de sanctions contre l'Iran, poussant les prix du pétrole à la hausse ; dans le même temps, malgré un rapport exceptionnel de Samsung, le titre a été vendu, provoquant une forte baisse des secteurs des semi-conducteurs et des puces mémoire. Les rendements obligataires ont grimpé, les anticipations d'inflation de la Fed de New York ont également augmenté, exerçant une pression sur le marché actions, renforçant le dollar, faisant baisser l'or et bitcoin a effacé ses gains de la matinée.
Le facteur momentum s’est avéré être le grand perdant. Une baisse de plus de 20% en cinq jours, non seulement un ajustement technique violent, mais aussi le recul le plus grave depuis février 2023. Les semi-conducteurs et les puces mémoire étaient au cœur de cette baisse.
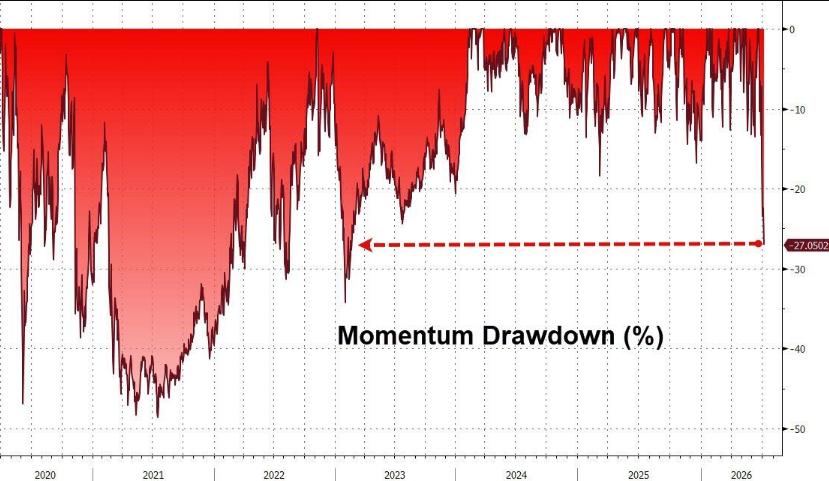
Simon White indique que cet effondrement massif du comportement de "troupeau" est la conséquence inévitable des transactions de vente de volatilité dominant le marché.
Cycle positif de vente de volatilité : comment les traders "créent" la tranquillité
Au cours des dernières années, les traders (grandes banques et teneurs de marché) ont intégré un grand nombre d’actions et d’obligations dans leurs bilans, absorbant de façon continue le risque du marché et réduisant ainsi la volatilité. Ce mécanisme a généré un cercle de rétroaction positive : une faible volatilité encourage la prise de risque, ce qui réduit encore la volatilité.
Le maillon clé de cette chaîne de transmission est la volatilité obligataire. L’incertitude sur les taux d’intérêt est généralement le principal moteur de l’augmentation de la corrélation entre les actions — lorsque la volatilité des obligations baisse, la corrélation implicite entre les actions diminue aussi. Les corrélations implicite et réalisée du S&P 500 sont actuellement proches de leurs plus bas historiques, parfaitement alignées sur la baisse continue de la volatilité obligataire.
La faible corrélation écrase à son tour le VIX. Lorsque le VIX est bas, les spreads de crédit se resserrent, la volatilité économique diminue et toute la chaîne industrielle de la "vente de volatilité" — des stratégies de survente d’options, des fonds d’allocation parité risque, aux vendeurs systématiques de volatilité et acheteurs lors des creux — fonctionne à plein régime.
Cependant, Simon White met en garde : la tranquillité apparente est trompeuse. La faible corrélation au niveau des indices masque une hausse réelle du risque :la volatilité moyenne des titres individuels augmente en réalité, la dispersion (écart entre la volatilité des titres individuels et celle de l'indice) atteint presque un sommet historique.Le risque n’a pas disparu, il est juste en sommeil.
Concentration du marché : une autre mèche cachée
Dans le même temps, l’extrême concentration du marché boursier distord encore davantage la cartographie des risques. Actuellement, les 10 plus grandes capitalisations du S&P 500 représentent 43% de la capitalisation totale de l’indice, proche de son record historique ; la contribution des 250 plus petites entreprises est tombée à seulement 8%. La distribution des profits est tout aussi déséquilibrée.
Cette concentration elle-même réduit la corrélation. Quand quelques méga-capitalisations dominent l’indice, les variations des autres titres s’annulent mutuellement, ce qui fait baisser artificiellement les mesures de corrélation pondérées de manière égale. La corrélation entre le S&P 500 et sa version équipondérée est à son plus bas niveau en 25 ans.
Simon White précise que les corrélations — au niveau des titres, des secteurs, des facteurs — sont collectivement à des niveaux historiquement bas, même inférieurs à ceux qui précédaient le Volmageddon de 2018.Là, un grand nombre de transactions de vente de volatilité se sont effondrées en masse, la volatilité a explosé et le S&P 500 a chuté de près de 12% du sommet au creux.
Trois déclencheurs majeurs : les points d'allumage potentiels du deleveraging
Simon White identifie trois scénarios susceptibles de déclencher un deleveraging bancaire, cassant ainsi l’équilibre actuel.
Choc VaR :Dans un contexte de forte concentration du marché et de positions très homogènes, une correction prononcée risque de resserrer les limites de risque et d'initier un deleveraging en chaîne. Les banques proposent actuellement un effet de levier record sur les actions (y compris pour les ETF à effet de levier) ; une contraction de ce levier accélérerait la baisse du marché.
Engorgement du bilan des traders :Les stocks figurant sur les bilans bancaires sont à des niveaux historiques, la motivation pour réduire le risque croît. Si les banques diminuent le financement des opérations sur titres à revenu fixe et privilégient celui des actions, cela pourrait provoquer un décalage à la hausse des taux de financement, déclenchant un deleveraging systémique, les hedge funds et les banques engagés dans les transactions d'écart jouant le rôle d'accélérateurs. Les taux de financement des actions et les écarts de swap sont des indicateurs clés pour surveiller l’engorgement des bilans bancaires.
Réduction du bilan de la Fed :Le nouveau président de la Fed, Waller, a déjà évoqué publiquement la réduction du bilan de la Fed, en accord avec le secrétaire au Trésor. même si les déclarations récentes indiquent que cela n’est pas urgent, dès que le marché anticipera une pression massive d’offre de Treasuries et de MBS, les traders pourraient anticiper et dégager de la place sur leur bilan, renvoyant le risque vers le marché.
Une tranquillité fragile, en attente d’une faille
Globalement, le faible niveau de volatilité actuel sur les marchés américains n’est pas synonyme de disparition du risque, mais d’accumulation et de transfert du risque — du marché vers le bilan des traders, d’explicite à implicite. La chute brutale des actions momentum illustre vividly cette fragilité.
Simon White conclut : les banques dominaient le marché avant l’ascension des géants de la tech. Les investisseurs en tech pourraient se rendre compte bientôt que les banques ont toujours le pouvoir de "faire la pluie et le beau temps".
~~~~~~~~~~~~~~~~~~~~~~~~
Ce contenu exceptionnel provient du Trading Desk Boursière.
Pour une analyse plus approfondie, y compris des interprétations en temps réel et des recherches de première main, rejoignez le Trading Desk Boursière▪Adhésion annuelle
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
China Securities : L'augmentation des taux de la Fed en septembre est conforme aux attentes ; le prix du pétrole devient un facteur clé ; une nouvelle hausse de 25 points de base est possible cette année.
Le rythme et l’ampleur des prochaines hausses de taux de la Réserve fédérale américaine dépendront en grande partie du prix du pétrole. China International Capital Corporation prévoit que la Fed relèvera à nouveau ses taux de 25 points de base cette année, mais pourrait maintenir ses taux inchangés l’année prochaine.

La Réserve fédérale a relevé les taux d'intérêt « comme prévu », mais le marché s'interroge : « Combien de hausses restent encore à venir ? »
Les analystes estiment que Walsh souligne qu'il suivra de près les tendances de l'inflation, mais qu'il n'y a qu'un mois de données avant la réunion d'octobre, ce qui n'est pas suffisant pour établir une « tendance » permettant de juger. Il est probable qu'une nouvelle action soit prise en décembre. Le graphique en points montre que 16 responsables prévoient une nouvelle hausse des taux cette année, mais avec le rendement des obligations américaines à 10 ans franchissant 5 %, le parcours de resserrement misé par les traders est désormais plus agressif que celui du graphique officiel.
Il y a un point de moins sur le dot plot de la Fed, Waller refuse toujours de donner une feuille de route au marché
Sur le dernier graphique en points publié le 16 septembre, seuls 18 points sont visibles. Le point manquant appartient au président de la Réserve fédérale Kevin Walsh. C'est la deuxième fois consécutive que Walsh refuse de laisser ses prévisions sur le graphique en points.

Après 15 ans d'absence, Apple (AAPL.US) envisage de revenir sur le marché des serveurs : quelles sont les ambitions d'Apple en matière de puissance de calcul pour l'IA ? Les grandes institutions débattent de “l'eau lointaine” et de “la soif immédiate”.
Selon des sources proches du dossier citées par le média technologique The Information, Apple (AAPL.US) envisage d’entrer sur le marché des serveurs d’entreprise en utilisant ses propres puces de la série M Ultra, associées à des équipements réseau de Nvidia (NVDA.US).

Prix des cryptos
Plus


