
Après un recul profond, quels changements ont eu lieu dans l'ancrage de la valeur de l’or ?

Forex.fr, le 13 juillet—— Lors de la séance européenne du lundi 13 juillet, l'or au comptant poursuit sa baisse pour le deuxième jour consécutif. Il se négocie actuellement autour de 4070 dollars/once, avec une baisse d'environ 1,2% sur la journée. Dans le même temps, le Brent est monté à 77,5 dollars/baril et l'indice du dollar se situe autour de 100,90. Le risque lié à la traversée du détroit d'Ormuz réintègre les courbes de l'énergie, de l'inflation et des taux d'intérêt, mais l'or ne bénéficie pas de l'escalade du conflit, ce qui démontre que le facteur dominant est passé d'une simple recherche de refuge à une contrainte de taux réels et de liquidité.
Lors de la séance européenne du lundi 13 juillet, l'or au comptant poursuit sa baisse pour le deuxième jour consécutif. Il se négocie actuellement autour de 4070 dollars/once, avec une baisse d'environ 1,2% sur la journée. Dans le même temps, le Brent est monté à 77,5 dollars/baril et l'indice du dollar se situe autour de 100,90. Le risque lié à la traversée du détroit d'Ormuz réintègre les courbes de l'énergie, de l'inflation et des taux d'intérêt, mais l'or ne bénéficie pas de l'escalade du conflit, ce qui démontre que le facteur dominant est passé d'une simple recherche de refuge à une contrainte de taux réels et de liquidité.
Pourquoi l'or baisse-t-il lors d'une escalade des conflits ?
La recherche de refuge n'est pas toujours une condition suffisante pour la hausse de l'or. Si le choc touche principalement la croissance et les prix, les capitaux se dirigent généralement vers l'or ; si le choc fait d'abord monter les coûts du pétrole, du transport et de l'assurance, alors le marché augmente ses attentes d'inflation et de taux directeurs. L'or ne génère pas d'intérêts ; lorsque les rendements nominaux montent, que les attentes de baisse de taux reculent et que le dollar se renforce, le coût d'opportunité de détenir de l'or augmente en conséquence.
Un choc énergétique, une hausse des taux et un dollar fort réunis peuvent temporairement surpasser la demande de refuge. Plus profondément, une inflation d'origine offre va d'abord relever la courbe des taux réels ; l'or ne retrouvera ses attributs monétaires que si le marché commence à douter de la capacité de la politique monétaire à contenir l'inflation ou si les pertes de croissance dépassent clairement l'impact sur les prix.
La fonction de réaction de la Fed au cœur de la valorisation
Lors de la réunion de juin, la Fed a maintenu la fourchette cible des taux des fonds fédéraux entre 3,50 % et 3,75 %. Selon les minutes, le risque d'inflation demeure orienté à la hausse, tandis que le risque de baisse pour l'emploi s'est légèrement atténué ; une minorité de décideurs voit une justification à une hausse de taux, mais soutient toutefois le statu quo pour la session. Les minutes indiquent également une hausse des prix de dépense de consommation personnelle globale de 3,8% en glissement annuel en avril, avec un indicateur core à 3,3%; l'estimation du staff porte les indicateurs de mai respectivement à 4,1% pour l'ensemble et 3,4% pour le core.
Les contrats à terme de taux intègrent actuellement une probabilité d'environ 71% de hausse de taux par la Fed en septembre, contre environ 63% une semaine auparavant. Cela signifie que l'or fait face non seulement à des taux élevés prolongés, mais aussi à une valorisation renouvelée du risque d'un durcissement supplémentaire de la politique. Si les prix à la consommation, à la production et les chiffres de la distribution continuent de refléter une transmission des coûts, les taux courts pourraient se montrer plus sensibles que les longs, et la revalorisation de la courbe des taux impactera directement le coût de détention de l'or.
La structure technique montre une correction faible
Le graphique journalier indique une moyenne de Bollinger à 4145,11 dollars/once, une bande supérieure à 4343,54 dollars/once, une bande inférieure à 3946,68 dollars/once, le prix actuel restant sous la moyenne. Le point bas précédent à 3943,65 dollars/once coïncide presque avec la bande inférieure, tandis que le point haut de rebond à 4202,09 dollars/once n'a pas inversé la moyenne en baisse ; le point haut plus ancien à 4382,04 dollars/once constitue une zone de blocage d'un niveau supérieur.
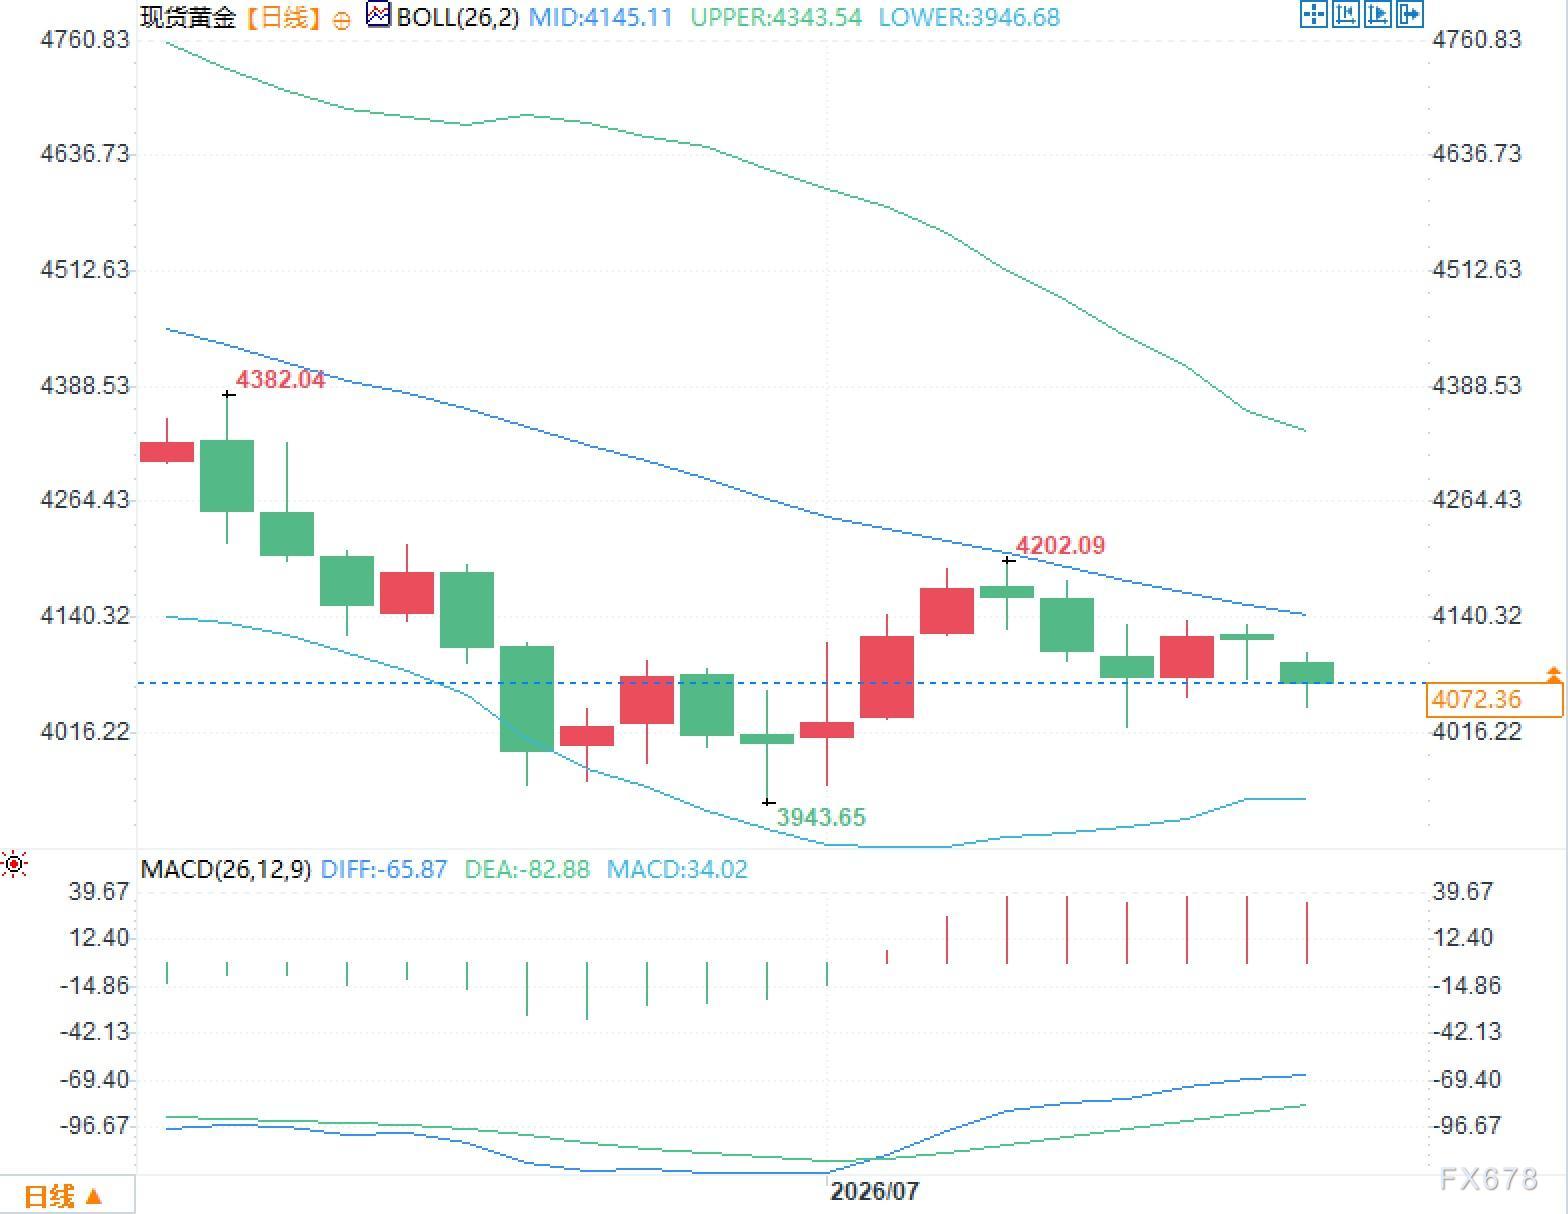
MACD DIFF à -65,87, DEA à -82,88, valeur de barre à +34,02, indiquant une contraction du momentum baissier, mais les deux lignes restent sous le zéro, caractérisant davantage une correction de survente qu'un retournement de tendance. La zone 4140-4202 dollars reflète une pression d'offre à court terme, tandis que la zone 3943-4000 dollars est le bassin d'équilibre clé de la structure actuelle. Les Bollinger restent inclinés vers le bas, indiquant qu'un retour rapide nécessiterait un aplatissement de la moyenne et une convergence de la volatilité pour valider un passage de la décompression unilatérale vers une consolidation stable.
La contraction des positions révèle une décompression inachevée
Au 7 juillet, le nombre net de positions longues spéculatives sur l'or est tombé à 114 854 lots, soit 1 964 de moins que la semaine précédente. Plus remarquable, les positions longues ont augmenté de 1 320 lots à 134 791, tandis que les positions courtes ont grimpé de 3 283 à 19 937, indiquant que la baisse nette provient d'une croissance plus rapide des nouvelles positions de couverture et de vente que de simples départs.
Depuis le début du conflit américano-iranien fin février, le prix de l'or a reculé de plus de 20%, et est même passé sous 4 000 dollars/once, une première depuis novembre 2025. Après trois ans de hausse, les prises de profits, les contraintes de marge dues à la volatilité et la liquidité saisonnière réduite amplifient la flexibilité des prix. Les prochains prix dépendront du Brent qui pourrait rester élevé, de la poursuite de la hausse des taux courts et de la transmission éventuelle des coûts énergétiques aux prix core de l'inflation. Si la structure des positions continue de montrer une accélération des ventes par rapport aux achats, tout rebond de refuge pourrait d'abord se heurter à la liquidation des stocks et des positions couvertes, sans former immédiatement de tendance durable.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Dix-neuf sur vingt, le président Waller n’a pas encore soumis le "diagramme en pointillés" de la Fed comme prévu
Le président de la Réserve fédérale, Wosh, a refusé deux fois consécutives de soumettre des prévisions de taux d'intérêt sur le « dot plot », déclarant que cet outil "n'est pas utile à la mise en œuvre de la politique". Mis en place depuis 2011, le dot plot est publié quatre fois par an et représente les attentes des responsables concernant les taux d'intérêt ; il s'agit d'une référence importante pour le marché afin d'évaluer l'orientation de la politique monétaire. Cependant, en raison de son manque de consensus, d'anonymat et de la participation de présidents non votants, il fait l’objet de critiques de longue date. Les présidents précédents ont eu des attitudes variées, mais la position de Wosh demeure la plus ferme.
Bourse américaine de la nuit | La Fed relève ses taux de 25 points de base comme prévu, les trois principaux indices clôturent en baisse, SpaceX (SPCX.US) bondit de plus de 5%
À la clôture, l'indice Dow Jones a chuté de 630,56 points, soit une baisse de 1,21 %, à 51 462,55 points ; l'indice S&P 500 a baissé de 33,51 points, soit 0,44 %, à 7 552,22 points ; l'indice Nasdaq Composite a perdu 3,15 points, soit 0,01 %, à 25 978,42 points.

Les investisseurs étrangers ont réduit leurs avoirs en bons du Trésor américain de 50,4 milliards de dollars en juillet ; le Japon et la Chine ont tous deux réduit leurs positions, tandis que le Royaume-Uni a augmenté ses achats à contre-courant.
Selon les données publiées mercredi par le département du Trésor des États-Unis, le montant des bons du Trésor américain détenu par les investisseurs étrangers a nettement diminué en juillet, en baisse de 50,4 milliards de dollars par rapport à juin, pour atteindre 9 250 milliards de dollars, soit le niveau le plus bas depuis octobre de l'année dernière.

La Réserve fédérale relève les taux d'intérêt pour la première fois en trois ans ! Waller envoie un signal hawkish, une hausse supplémentaire de 25 points de base possible cette année
La Réserve fédérale a relevé mercredi son taux directeur de 25 points de base, portant la fourchette à 3,75%-4,00%. Il s'agit de la première hausse des taux depuis juillet 2023.

Prix des cryptos
Plus


