
Point d’inflexion du dollar bientôt atteint ? 2024 vs 2026

Morning FX
Les données sur l’emploi non agricole de juillet publiées vendredi dernier ont créé la surprise, entraînant une baisse du dollar et du rendement des obligations américaines. Le déclencheur et la formation des tendances sur les marchés rappellent l’été 2024, les deux périodes présentant de nombreuses similitudes en termes de fondamentaux, de contexte externe lié à l’intervention sur le yen et d’aspects techniques.
Point commun 1 : affaiblissement du marché du travail
Le catalyseur de ces deux cycles de marché provient de la déception des données sur l'emploi non agricole de juillet.
Le 2 août 2024, la création d’emplois non agricoles pour juillet n’a été que de 114 000, bien en dessous des 175 000 attendus par le marché ; le taux de chômage est passé de 4,1 % à 4,3 %, déclenchant directement la « règle de Sam » et intensifiant rapidement les inquiétudes concernant une récession de l’économie américaine. En outre, le Bureau des statistiques du travail a ensuite révisé à la baisse de 818 000 emplois les données de l’année précédente, supprimant ainsi les obstacles pour la Fed en vue d'opérer une baisse des taux.
Le 7 août 2026, les chiffres de juillet montrent une baisse inattendue de 23 000 emplois non agricoles, bien en dessous des 80 000 attendus ; les données d'emploi de mai et juin ont été révisées à la baisse de 10 300 emplois au total. La moyenne sur trois mois n’est que de 20 000, attestant d’un net refroidissement du marché du travail. Cependant, l'enquête auprès des ménages indique que le taux de chômage est retombé à 4,1 % pendant deux mois consécutifs, montrant qu’il n’y a pas encore de forte vague de licenciements sur le marché du travail.
Point commun 2 : Changement de la politique de taux d’intérêt de la Fed
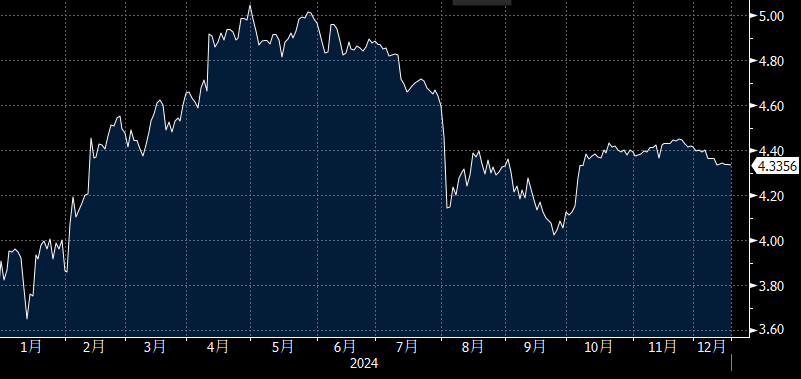
Prévisions de baisse des taux en 2024 : 7 baisses → 1 baisse → 5 baisses ; baisse cumulée de 100 bp sur l’année (50 bp en septembre, 25 bp en novembre, 25 bp en décembre)
Prix excessivement dovish : Au début de 2024, le marché anticipait une baisse totale de taux d’intérêt de 170 bp d’ici la fin de l’année
Réajustement hawkish : Mais, compte tenu d’une inflation supérieure aux attentes et d’un marché du travail très résilient, l’anticipation de la baisse de taux a été continuellement repoussée ; jusqu’en juin 2024, le marché n’envisageait plus qu’une seule baisse pour l’année.
Revirement dovish à nouveau : Entre juillet et septembre 2024, avec le ralentissement du marché du travail et la baisse de l’inflation, et avec le signal clair de Powell lors du symposium de Jackson Hole, la Fed a baissé les taux de 50 bp de manière surprise en septembre.
Figure 1 : Les anticipations de taux d’intérêt sur les marchés des futures en 2024 pour fin 2024
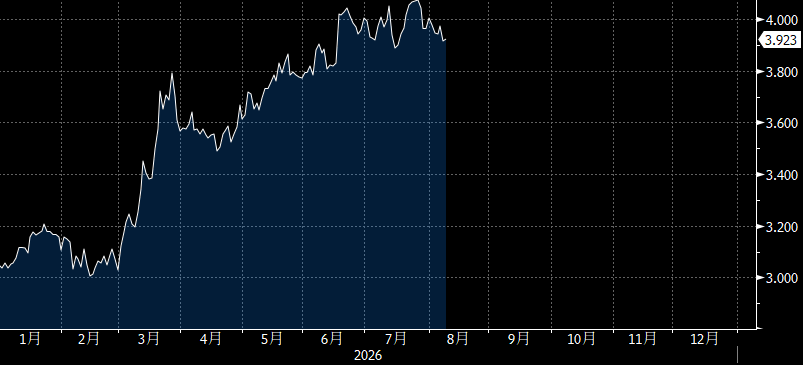
Prévisions de hausse/baisse des taux en 2026 : 2 baisses → 2 hausses
Prévisions de hausse de taux en augmentation : Sous l’effet du conflit géopolitique entre les États-Unis et l’Iran qui a fait augmenter les prix du pétrole,et du développement de la demande industrielle portée par la puissance de calcul pour l’IA, l’inflation aux États-Unis a progressé,amenant le marché à passer de la tarification d'une baisse des taux en début d’année à la tarification d'une hausse.
Mais après la publication d’un non-agricole négatif, la prévision de hausse de taux n’a pas nettement baissé, essentiellement en raison des inquiétudes liées à l’inflation : En 2024, l’inflation a continué de baisser, offrant à la Fed la marge pour desserrer sa politique ; mais les indicateurs d’inflation restent élevés, avec un PCE de base sur un an à 3,3 % en juillet, créant un scénario de stagflation qui complique le passage de la Fed vers une politique dovish.
Figure 2 : Les anticipations de taux d’intérêt sur les marchés des futures en 2026 pour fin 2026
Point commun 3 : intervention sur le taux de change du yen
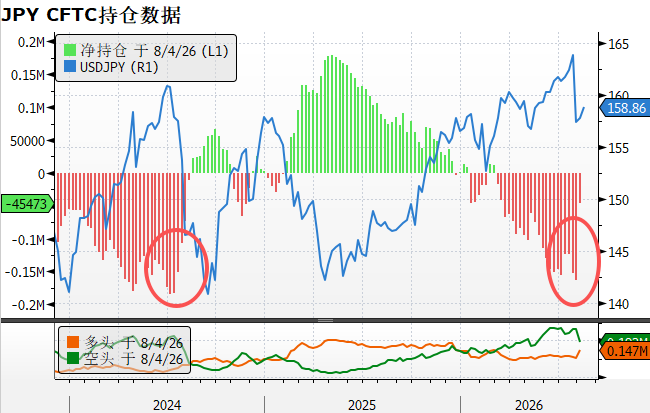
En juillet 2024, après la publication d’un CPI américain inférieur aux attentes pour juin, la BOJ a profité de la faiblesse du dollar dans la foulée pour intervenir sur le taux de change du yen, éliminant les positions longues sur USD/JPY et facilitant le recul du dollar à court terme.
Après la réunion FOMC de juillet 2026, les États-Unis et le Japon ont conjointement intervenu sur le marché des changes, ce qui a provoqué un débouclage des carry trades sur le yen et a contribué à faire pression sur l’indice du dollar temporairement.
Figure 3 : Positions CFTC sur le yen montrant une liquidation significative des positions courtes
Point commun 4 : Recul des positions longues sur le dollar
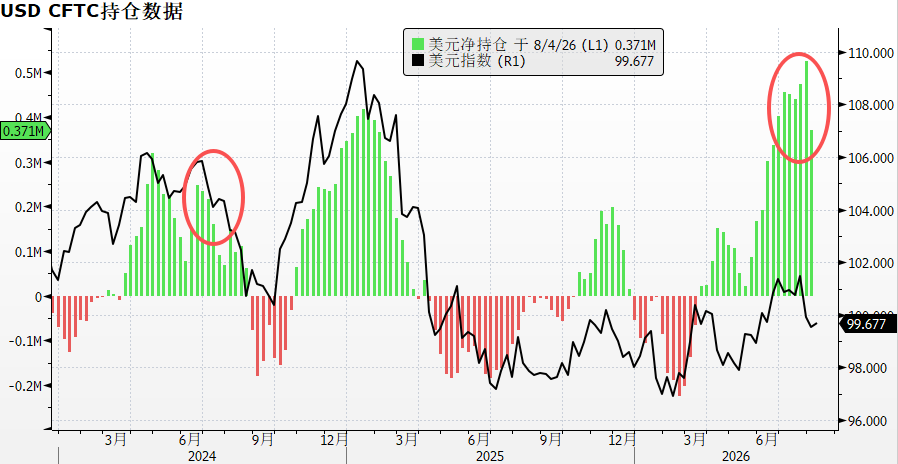
D'après les positions non commerciales du CFTC, on observe une baisse des positions nettes longues sur le dollar lors des étés 2024 et 2026, mais en 2026 celles-ci sont davantage concentrées.
Figure 4 : Les positions longues sur le dollar reculent depuis des sommets
Point commun 5 : l’indice dollar affiche une configuration en double sommet sur le plan technique
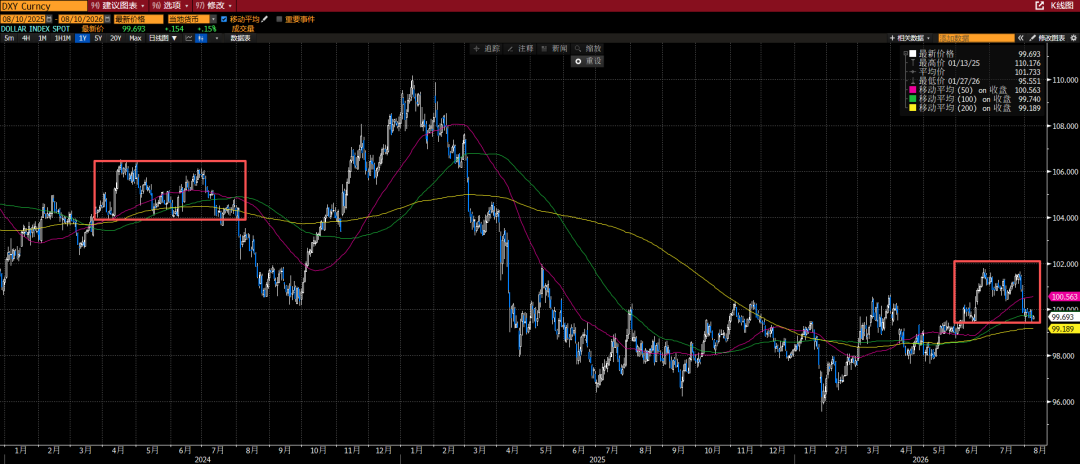
L’indice dollar a formé un double sommet à 106 en 2024, puis après avoir franchi la ligne de cou à 104 en août il a poursuivi sa baisse, avec une baisse cumulée de 6 % du pic de juillet à fin septembre.
En 2026, l'indice Dollar a constitué un double sommet à 101,8, oscillant actuellement autour du support des 99,5 ; une rupture de cette ligne pourrait déclencher une nouvelle forte baisse de l’indice.
Figure 6 : Performance de l’indice Dollar : 2024 contre 2026
Résumé :
Les années 2024 et 2026 ont toutes deux affiché des signes d’un affaiblissement du marché de l’emploi, mais la différence réside dans l’inflation.
2024 correspond à un cycle standard de ralentissement économique, avec une inflation qui recule régulièrement vers l’objectif de 2 % ; la faiblesse du marché du travail est une opportunité idéale pour la Fed de démarrer une politique accommodante ;
En 2026, bien que les données économiques se refroidissent,l’inflation reste élevée, et les divisions entre membres hawkish du FOMC empêchent la Fed de passer facilement à une politique accommodante dovish.C’est la raison pour laquelle, malgré la mutation négative des données non agricoles, la réaction du dollar reste très limitée.
La publication du CPI de juillet, prévue le 12 août, constituera le point de jonction des tendances de marché. Si l’inflation baisse de façon notable, alors après la rupture de la ligne de support du double sommet et du support clé de la moyenne 200 jours à 99,2 de l’indice dollar, une tendance baissière fluide pourrait enfin émerger.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Pourquoi les actions des banques américaines ont-elles fortement chuté cette semaine ? L'alerte de Bank of America n'est qu'un déclencheur, l'inflation est le véritable « tueur invisible »
L'indice KBW des actions bancaires a chuté de 2,9 % mercredi, enregistrant sa plus forte baisse quotidienne depuis février, et son recul s'est accentué à 5 % cette semaine.
Les entreprises japonaises critiquent rarement la faiblesse du yen ! Les fluctuations du taux de change sont « nuisibles », la dépréciation du yen pourrait provoquer le chaos sur les marchés financiers.
Les dirigeants d'entreprises japonaises appellent unanimement à un renforcement du yen, y compris ceux dont les sociétés bénéficient actuellement de la faiblesse du yen.

Goldman Sachs revoit ses prévisions après le signal faucon de la Fed : une nouvelle hausse de 25 points de base attendue en octobre
La logique centrale de Goldman Sachs pour inclure une hausse des taux en octobre dans son scénario de référence repose sur le fait que la Fed a qualifié cette hausse comme une mesure visant à soutenir un "retour plus rapide" à l'objectif de 2 %, et qu’il est plus naturel de procéder à des hausses lors de réunions consécutives plutôt que par intermittence. Cependant, Goldman Sachs estime que des hausses supplémentaires au-delà de deux ne constituent pas le scénario de base, principalement parce que ses propres prévisions d’inflation sont inférieures à la médiane des membres de la Fed.
Morgan Stanley : L’emballage avancé chinois atteindra 100 milliards en 2029, les fabricants d’équipements surpassent les usines d'emballage et de test, première recommandation : ACM Research (ACMR.US)
Morgan Stanley a publié un rapport indiquant que l'emballage avancé en Chine reste une voie de croissance à long terme stimulée par l'IA, mais qu'il existe une divergence entre la croissance du secteur et celle des bénéfices des entreprises de test et d'emballage.

Prix des cryptos
Plus


