
Les données PCE tombent soudainement, la situation en Iran se stabilise ! L'or se consolide fortement

FX168 Finance le 26 août—— L’or s’est envolé de 15 % en un mois ! Les facteurs géopolitiques favorables combinés à un PCE qui ne s’est pas sensiblement réchauffé maintiennent la forte tendance de l’or.
Mercredi (26 août), durant la séance européenne et américaine,
En août 2026, le marché international de l’or a connu un spectaculaire rebond, le prix de l’or ayant bondi de 15 % sur le seul mois, enregistrant la plus forte hausse mensuelle depuis plus de quatre mois.
Cette reprise marquée a complètement inversé la tendance baissière antérieure de l’or, en faisant l’un des actifs les plus performants du marché des matières premières récemment.
Cependant, en observant l’évolution générale, l’or n’a pas encore totalement récupéré le terrain perdu ; par rapport au sommet historique de 5500 dollars/once atteint en janvier de cette année, le prix actuel présente encore une marge de retrait d’environ 16 %. Au plus bas du mois d’août, le prix de l’or a même touché les 4600 dollars/once.
En rétrospective, la conjoncture géopolitique avait exercé une pression significative sur les prix de l’or.
Le conflit iranien continuait de s’intensifier auparavant, faisant grimper le cours du pétrole brut international ; le marché craignait généralement que l’inflation mondiale ne reste élevée sur le long terme, nourrissant ainsi les anticipations d’une poursuite des hausses de taux par la Fed.
Cependant, à partir du mois d’août, l’environnement macroéconomique a totalement changé, plusieurs facteurs positifs se combinant pour déclencher une reprise vigoureuse du prix de l’or.
Affaiblissement du dollar et des rendements des obligations américaines, le PCE ne montre pas de surchauffe inattendue
La double faiblesse du dollar américain et des rendements des bons du Trésor a été la principale dynamique macroéconomique expliquant la récente flambée du prix de l’or.
On s’attend désormais à ce que la Fed maintienne ses taux inchangés, inversant totalement les attentes pessimistes de hausses supplémentaires.
Comparé aux actifs financiers portant intérêts, l’inconvénient de l’or, qui n’en rapporte pas, s’est significativement atténué, réduisant le coût d’opportunité de sa détention et rendant l’or plus attractif.
Dans le même temps, le Trésor américain a dévoilé une mesure majeure, prévoyant de doubler le montant des rachats de bons du Trésor à long terme, chaque opération devant atteindre au moins 4 milliards de dollars.
Cette politique devrait amortir efficacement la volatilité des rendements américains de long terme, limitant leur progression et pesant indirectement sur le dollar.
Un dollar plus faible réduit considérablement le coût d’achat d’or pour les acheteurs mondiaux, stimulant encore la demande mondiale de consommation et d’investissement en or, et soutenant durablement la hausse de son prix.
Des flux entrants massifs dans les ETF or à l’échelle mondiale, retour de l’optimisme sur le marché
Le retour continu des capitaux dans les ETF or constitue le principal moteur direct du récent rebond du prix de l’or.
Avec l’inversion du sentiment de risque et des perspectives macroéconomiques, institutions et investisseurs particuliers renforcent massivement leur exposition à l’or. Selon les dernières données publiées par le World Gold Council, l’encours global des ETF or s’est poursuivi à la hausse, la taille des achats récents atteignant 23 tonnes ;
Depuis août, le rythme des flux entrants s’est intensifié, le montant net depuis le début du mois ayant grimpé à 45 tonnes. Ces entrées nettes et continues dans les ETF témoignent d’une forte demande en or de la part des investisseurs, offrant un solide soutien au prix de l’or.
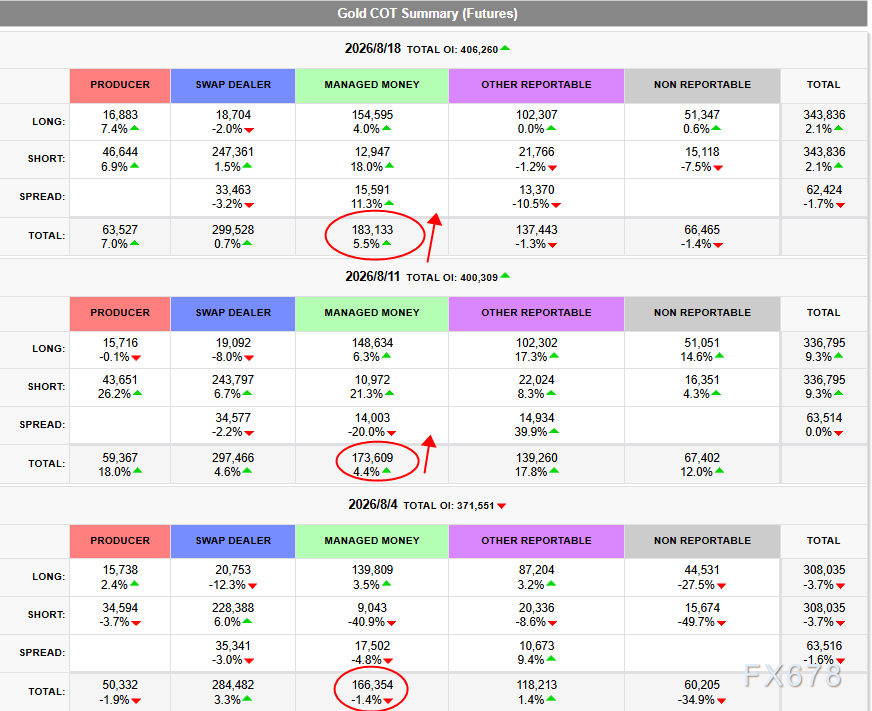
(Rapport COT publié par la CFTC, source : CME)
Les banques centrales mondiales poursuivent leurs achats, consolidant la base du prix de l’or
Les banques centrales du monde entier continuent leurs achats réguliers d’or, renforçant durablement la valeur fondamentale de ce métal et offrant une couverture efficace contre la volatilité des marchés.
Les données montrent qu’au deuxième trimestre de cette année, les achats d’or des banques centrales mondiales ont atteint 288,9 tonnes, soit une augmentation spectaculaire de 62% par rapport à l’année précédente.
En particulier, la Banque de Corée est revenue sur le marché de l’or après 13 ans, preuve de la tendance durable des achats par les banques centrales mondiales.
Les enquêtes du World Gold Council confirment davantage la tendance de fond du secteur : 89% des institutions interrogées s’attendent à une augmentation durable des réserves mondiales d’or dans l’année à venir, et un record de 45% des banques centrales envisage explicitement d’augmenter leur détention d’or.
Les achats d’or longs, réguliers et massifs des banques centrales réduisent nettement le risque de baisse du prix de l’or, consolidant ainsi la base de la reprise actuelle.
Résumé et analyse immédiate :
La hausse mensuelle de 15% du prix de l’or s’explique par la conjonction de plusieurs facteurs : afflux de capitaux, demande officielle soutenue et virage dans la politique monétaire macroéconomique, marquant un retournement de tendance sur le marché de l’or.
Il est toutefois important de noter que la volatilité des métaux précieux demeure élevée ; un rebond rapide à court terme pourra déclencher un besoin de correction technique.
Techniquement, après un léger repli, l’or au comptant dispose d’un support sur la moyenne mobile à 5 jours et la borne supérieure du canal, avec une résistance près de 4749 dollars, au niveau du retracement de Fibonacci 0,786.
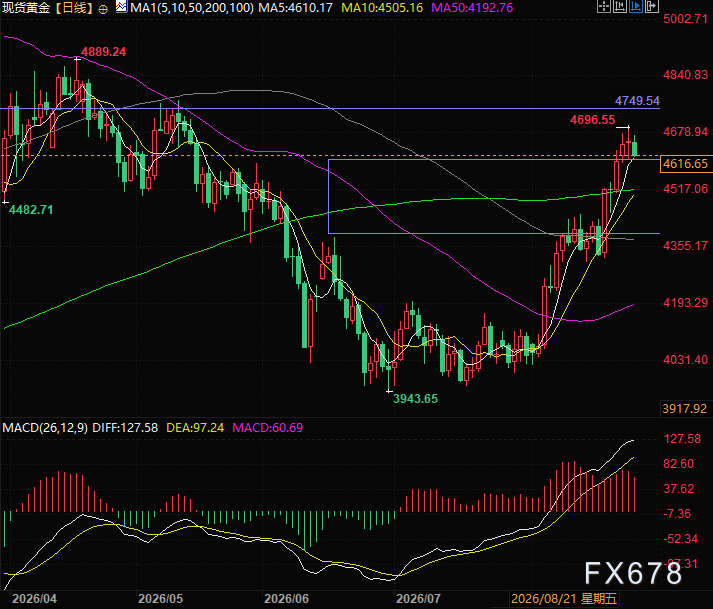
(Graphique journalier de l’or au comptant, source : Easy FX168)
Fuseau horaire GMT+8, 20:58, l'or au comptant est actuellement à 4614 USD/once.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Morgan Stanley : L’emballage avancé chinois atteindra 100 milliards en 2029, les fabricants d’équipements surpassent les usines d'emballage et de test, première recommandation : ACM Research (ACMR.US)
Morgan Stanley a publié un rapport indiquant que l'emballage avancé en Chine reste une voie de croissance à long terme stimulée par l'IA, mais qu'il existe une divergence entre la croissance du secteur et celle des bénéfices des entreprises de test et d'emballage.

La « Renaissance du CPU » est en cours ! Arm (ARM.US) est plus confiante dans la réalisation de sa prévision de 2 milliards de dollars, les agents d’IA déclenchent une vague massive de demande pour les CPUs
Le PDG d’Arm Holdings a déclaré mercredi qu’il est de plus en plus confiant que la société de conception de puces pourra garantir un approvisionnement suffisant pour répondre à une demande client de 2 milliards de dollars, voire davantage.

La hausse des taux est confirmée ! Le cycle de resserrement de la Fed pourrait reprendre, et les marchés mondiaux risquent de subir des effets en chaîne
La Réserve fédérale resserre sa politique monétaire, et ses effets risquent de dépasser largement les frontières des États-Unis.

Prix des cryptos
Plus


