
Le recul des prix du pétrole atténue la pression inflationniste, l'or rebondit au-dessus de 4 300 et revient au sommet de la fourchette.

Huitong Finance, 18 septembre—— L’or s’est redressé vendredi lors de la séance asiatique, revenant près de 4 360 dollars, après avoir corrigé ses récents plus bas de six semaines. Le repli du prix du pétrole à son plus bas niveau en une semaine et l’affaiblissement du dollar ont amélioré le contexte de court terme pour l’or, mais la politique toujours agressive de la Fed, avec une probabilité de hausse de taux en octobre remontée à 53,1 %, maintient les cours de l’or sous contrainte face à la remontée des rendements et du dollar.
Sur le marché au comptant, l’or a rebondi vendredi matin en Asie, le XAU/USD s’approchant à nouveau de 4 360 dollars, reflétant une correction technique après l’ajustement rapide des dernières séances. Cette reprise est principalement soutenue par deux facteurs : d’une part, le recul notable du prix du pétrole, qui soulage les craintes d’une inflation alimentée par la hausse des coûts énergétiques ; d’autre part, l’affaiblissement temporaire du dollar, réduisant la pression de change sur l’or libellé en USD. Toutefois, dans le contexte d’une Fed restant sur une trajectoire monétaire agressive, la reprise actuelle de l’or apparaît davantage comme une correction à partir des niveaux bas, et non comme le début d’une nouvelle tendance haussière unilatérale.
Les évolutions du marché de l’énergie influent à nouveau sur la formation des prix des métaux précieux. Le pétrole a récemment atteint un plus bas d’une semaine, sur fond d’anticipation d’un apaisement progressif des perturbations d’approvisionnement au Moyen-Orient, l’Arabie Saoudite cherchant à restaurer partiellement le transport sur un important oléoduc, ce qui réduit davantage les craintes d’un resserrement prolongé de l’offre.
La corrélation entre les prix de l’énergie et l’or s’est récemment intensifiée. Selon David Meger, responsable du trading des métaux chez High Ridge Futures, la baisse nette du prix de l’énergie allège le fardeau du marché aurifère créé par les pressions inflationnistes. Pour le marché actuel, l’attention des investisseurs ne se limite plus à la recherche de valeurs refuges, mais à savoir si les fluctuations du pétrole peuvent impacter les anticipations d’inflation et par là-même influencer les taux américains et l’évolution du dollar. Parallèlement, l’affaiblissement du dollar améliore le contexte de court terme de l’or. Libellé en dollar, l’or devient plus attractif pour les investisseurs utilisant d’autres devises lorsque le dollar se replie. Auparavant, la baisse continue des cours de l’or s’est accompagnée d’un renforcement du dollar et d’une hausse des rendements des bons du Trésor américain, créant une double pression ; dès que la force du dollar s'essouffle, l’or peut ainsi facilement rebondir temporairement.
Toutefois, le principal facteur de contrainte du marché aurifère reste la politique monétaire américaine. Mercredi, la Fed a relevé son taux directeur de 25 pb, le portant dans une fourchette de 3,75 % à 4,00 %, tout en signalant la possibilité d’au moins une nouvelle hausse avant la fin de l’année. Plus que la hausse elle-même, le marché cherche à savoir si la Fed maintiendra des taux élevés et pour combien de temps. D’après le FedWatch Tool du CME, le marché estime désormais à environ 53,1 % la probabilité d’une nouvelle hausse de taux par la Fed en octobre, contre environ 44 % lors de la séance précédente.
La récente évolution des rendements du Trésor américain démontre que le niveau des taux reste un frein majeur à la progression de l’or. Selon les stratèges de marché, à la suite de la décision de la Fed, la remontée du dollar et des rendements a engendré un repli prononcé de l’or, le rendement du 2 ans américain approchant parfois 4,75 %, celui du 10 ans flirtant à nouveau avec 5 %. Des rendements élevés augmentent le coût d’opportunité de la détention d’or, qui ne verse pas d’intérêts. Lorsque les actifs sans risque ou faiblement risqués offrent des rendements élevés, l’attractivité relative de l’or faiblit. Néanmoins, le repli actuel de l’or ne signifie pas pour autant la disparition de l’argument haussier à moyen terme. Selon les stratèges, l’effet de la trajectoire agressive de la Fed est déjà largement intégré dans les prix des actifs. Si les prochains indicateurs américains faiblissent, entraînant une révision à la baisse des attentes de taux, rendements et dollar pourraient refluer ensemble, ouvrant à nouveau une fenêtre de hausse pour l’or. Ainsi, la capacité de l’or à enclencher une vraie reprise dépend en grande partie de l’évolution des données macroéconomiques américaines et de leur impact sur la fixation des taux.
Du point de vue des flux financiers, le rebond de l’or après avoir touché un plus bas de six semaines traduit l’intérêt renouvelé de certains investisseurs pour les niveaux bas, mais le marché reste loin d’un optimisme général. Le niveau actuel d’environ 4 345 dollars correspond essentiellement à une phase de correction après la baisse précédente, et les investisseurs restent très attentifs à l’évolution de la politique de la Fed, du dollar et des rendements. À défaut de franchir une résistance technique majeure, les capitaux de court terme pourraient continuer à alléger leurs positions lors des hausses. L’évolution future des prix du pétrole mérite également une stricte surveillance. Si l’offre du Moyen-Orient reprend graduellement, le recul des prix de l’énergie pourrait accentuer le recul des anticipations d’inflation et ainsi limiter la hausse des taux. Inversement, si la reprise de l’offre déçoit, le prix du pétrole pourrait repartir à la hausse, pousser les coûts énergétiques et raviver les craintes d’inflation, obligeant la Fed à maintenir plus longtemps sa politique restrictive, ce qui créerait une nouvelle pression pour l’or.
Trois chaînes de transmission sont actuellement à surveiller. Premièrement, le prix du pétrole continuera-t-il de baisser ; deuxièmement, les chiffres américains sur l’inflation et l’emploi bouleverseront-ils les anticipations de relèvement en octobre ; troisièmement, le dollar et les rendements américains peuvent-ils vraiment évoluer à la baisse ensemble ?
D’un point de vue graphique journalier, l’or au comptant s’est récemment replié avant d’atteindre un plus bas d’environ six semaines, puis de rebondir vers 4 345 dollars. Le prix demeure au-dessus de sa moyenne mobile à 100 jours, ce qui montre que la tendance haussière de moyen terme persiste, même si à court terme la tendance forte a laissé place à une phase de consolidation. Actuellement, la moyenne mobile à 100 jours se situe autour de 4 325 dollars, soit une zone de soutien majeure à l’échelle jour ; tant que l’or s’y maintient, un espace de correction subsiste. À la hausse, la première résistance à surveiller est la bande médiane de Bollinger autour de 4 435 dollars, première barrière clef de ce rebond. En cas de franchissement effectif des 4 435 dollars, un regain de momentum haussier pourrait s’enclencher à court terme, avec pour cible la bande supérieure de Bollinger près de 4 678 dollars. Toutefois, cet objectif demeure éloigné et, en l’absence de repli marqué du dollar et des rendements, une cassure directe de cette zone s’annonce difficile. Le RSI journalier, autour de 48,58, reste neutre, hors zone de surachat ou de survente, indiquant une absence de biais fort. Ce positionnement du RSI est cohérent avec la phase de consolidation actuelle, le marché hésitant sur la suite, sans réelle inflexion de tendance établie. En cas de rupture de la zone des 4 325 dollars, les cours de l’or pourraient revenir tester le support inférieur des bandes de Bollinger, vers 4 190 dollars ; la tenue de cet espace sera déterminante pour la préservation de la tendance haussière de moyen terme.
En données 4 heures, après sa forte chute, l’or commence un rebond depuis les niveaux bas, l’élan baissier de court terme semble s’atténuer, mais le mouvement haussier demande une confirmation via le franchissement de nouvelles résistances. Les cours évoluent actuellement autour de 4 345 dollars, 4 325 dollars représentant désormais un support clé à très court terme. Si l’or se maintient fermement sur les 4 325 dollars et franchit les 4 435 dollars, la structure de rebond 4h pourrait se renforcer davantage ; à l’inverse, un échec sous les 4 435 dollars suivi d’une rechute sous les 4 325 dollars signalerait la persistance d’un marché fragile, les prix cherchant alors un nouveau support vers 4 190 dollars. Globalement, la configuration technique actuelle privilégie la correction latérale autour des niveaux bas et seul un passage au-dessus de 4 435 dollars, assorti d’un repli synchronisé du dollar et des rendements, pourra réellement initier un retournement durable.
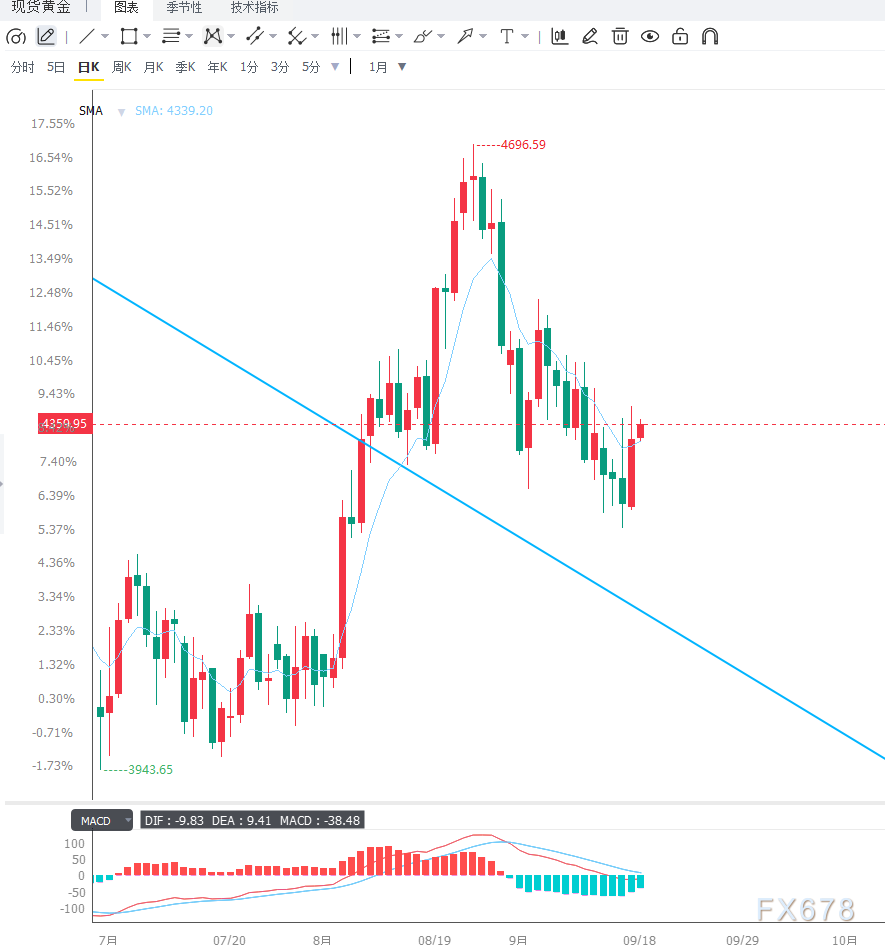
Actuellement, l’or est pris en étau entre une politique monétaire agressive et la détente des prix de l’énergie. La baisse du pétrole et l’affaiblissement du dollar offrent à l’or une occasion de rebondir à court terme, mais la volonté de la Fed de maintenir des taux élevés et la probabilité de hausse en octobre portée à 53,1 % continuent de peser sur l’or en maintenant un coût d’opportunité élevé.
D’un point de vue technique, la zone des 4 325 dollars constitue un support majeur, tandis que la zone des 4 435 dollars sera déterminante pour savoir si le rebond peut se prolonger. Si le dollar et les rendements se replient, l’or pourrait poursuivre sa correction depuis les bas ; si les données américaines venaient à renforcer les anticipations de relèvement de taux, l’or pourrait replonger sous pression. À court terme, le marché s’intéresse moins à la recherche simple de valeur refuge qu’à l’évolution des liens entre pétrole, inflation, taux et dollar.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Le grand patron du fonds spéculatif Daivd Einhorn : Au cours des 3 à 5 prochaines années, "l’or surperformera largement le Nasdaq".
David Einhorn estime que la situation budgétaire des États-Unis est hors de contrôle, que la position du dollar comme monnaie de réserve mondiale est menacée et que la tendance à la dédollarisation renforce la valeur à long terme de l'or. L'or représente la plus grande position macro à la hausse de Greenlight Capital. Parallèlement, il met en garde contre les géants technologiques qui dominent actuellement le Nasdaq : ils passent d'un modèle de monopole à faible intensité de capital à un secteur concurrentiel à forte intensité de capital. Les dépenses en capital liées à l’IA et la pression des amortissements qui en découle vont progressivement éroder leur rentabilité.
Les deux géants coréens des puces mémoire soutiennent la hausse simultanée des actions et du won ! Le responsable du trading chez Citigroup est optimiste quant à une stratégie contrarienne sur le won autour de 1400 points
La récente faiblesse du won sud-coréen pourrait n'être que temporaire, car la croissance de l'industrie des semi-conducteurs en Corée du Sud devrait stimuler le won et soutenir sa reprise face au dollar d'ici la fin de l'année. La position hawkish de la Réserve fédérale ainsi que les inquiétudes liées à l'inflation en raison de la hausse des prix du pétrole pourraient toutefois entraîner une chute du won sous le seuil de 1 dollar pour 1400 won sur le court terme.
De “plus haut pour plus longtemps” à “plus longtemps en mode normal” : le choc des prix du pétrole s’ajoute à la frénésie d’émissions d’obligations par l’IA, les marchés financiers font face à la nouvelle normalité d’un rendement de 5 % sur les bons du Trésor américain.
Le coût d'emprunt des gouvernements à travers le monde continue d'augmenter, les investisseurs exigeant des rendements plus élevés pour les inciter à détenir des obligations à long terme. La hausse des rendements des bons du Trésor américain a même poussé le secrétaire au Trésor, Scott Besent, à annoncer l'expansion des opérations de rachat de bons du Trésor à long terme — cependant, cette mesure d'intervention n'a pas réussi à empêcher le rendement des bons du Trésor américain à 10 ans de dépasser 5 %, atteignant ainsi son niveau le plus élevé depuis près de vingt ans.
Prix des cryptos
Plus


