
CNY: Kekhawatiran Struktural di Balik Ekspor yang Kuat

Morning FX
Pekan lalu, data ekspor yang kuat kembali mengguncang pasar—laju pertumbuhan ekspor bulan Juni mencapai 27% dan surplus perdagangan sebesar 120 miliar dolar AS. Namun jika dianalisis secara mendalam, sesungguhnya ekspor tidak seindah yang tampak di permukaan, di balik ekspor yang kuat terdapat beberapa risiko struktural.
Mengapa demikian? Mari lihat distribusi volume dan harga ekspor. Data bea cukai menunjukkan, harga produk ekspor tahun ini dari Januari hingga Mei meningkat dari -3,6% menjadi 8,9% secara tahunan, sementara volume produk ekspor tumbuh dari 8,3% menjadi 3,2% secara tahunan. Artinya, faktor utama yang mendorong ekspor tetap melebihi ekspektasi adalah kenaikan harga, bukan peningkatan jumlah.
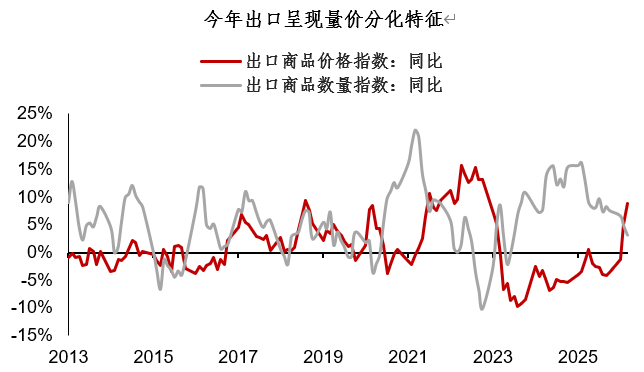
Dalam komunikasi sesama pelaku industri, sering kali muncul pertanyaan “Apakah apresiasi nilai tukar RMB akan menghambat ekspor?” Pertanyaan ini tidak mudah dijawab, namun satu fakta yang jelas, laju pertumbuhan volume ekspor (3,2%) tidak seindah yang tampak pada data permukaan.
Fenomena lain adalah, meskipun harga ekspor naik, distribusinya juga tidak merata. Penelitian terhadap 98 data harga industri ekspor melalui statistik bea cukai menunjukkan bahwa sebagian besar industri mengalami penurunan harga ekspor secara tahunan (70%), sedangkan hanya sebagian kecil industri yang mengalami kenaikan harga ekspor secara tahunan (30%). Walaupun tahun ini PPI global meningkat dan jumlah industri dengan harga ekspor positif bertambah, sebagian besar sektor ekspor masih menanggung tekanan pada harga dan margin laba, distribusi harga ekspor memperlihatkan “fenomena 30-70”.
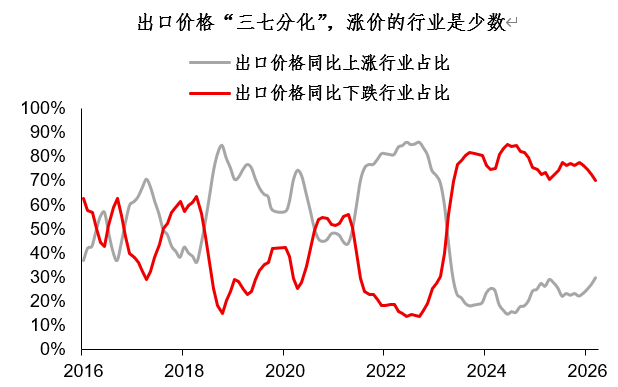
Jadi, sektor apa saja yang mendorong kenaikan harga ekspor? Contoh khas adalah rantai industri komoditas besar (tembaga, timah, produk kimia, dan lain-lain), serta rantai industri AI (integrated circuit, modul optik, dll). Selain sektor tersebut, harga ekspor pada industri tekstil, tas, baja, produk pertanian umumnya menurun.
Bagi pasar valuta asing, apa arti dari perbedaan antara volume dan harga ekspor, serta “fenomena 30-70” tersebut?
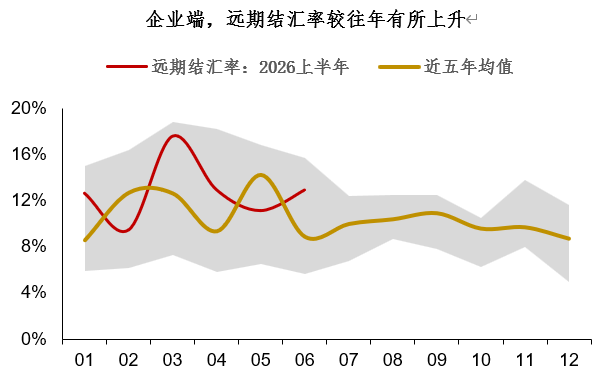
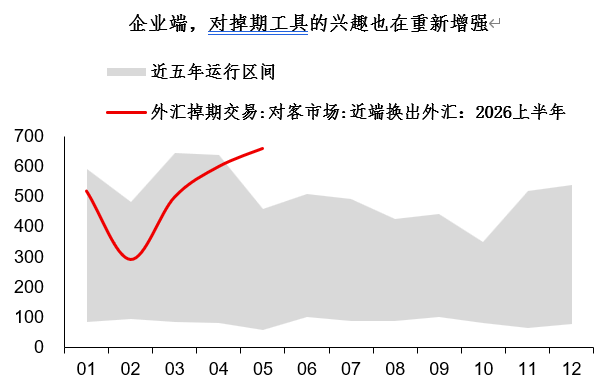
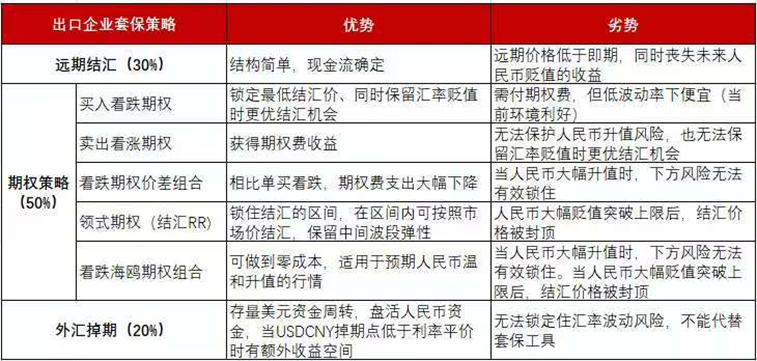
Menurut penulis, rantai ekspor bukanlah kemakmuran yang menyeluruh, melainkan pemulihan yang bersifat struktural, ini berarti flow konversi valuta dapat dengan mudah bersifat sementara dan impulsif. Berdasarkan data transaksi valas terbaru, perilaku perusahaan menunjukkan karakter adaptasi yang jelas—laju konversi valuta berjangka meningkat dibandingkan tahun lalu, dan minat perusahaan pada instrumen swap kembali meningkat... Sinyal di atas menunjukkan bahwa menghadapi pasar valas di lingkungan baru, kombinasi instrumen hedging (bukan alat tunggal saja) mungkin merupakan pilihan strategi yang lebih baik.
Ringkasan untuk pembahasan hari ini:
1,Eksport tidak seindah tampaknya, di balik ekspor yang kuat terdapat beberapa risiko struktural. Faktor utama yang mendorong ekspor tetap melebihi ekspektasi adalah kenaikan harga, bukan peningkatan jumlah, dan harga ekspor menunjukkan fenomena “30-70”—sebagian besar harga dan margin laba di sektor ekspor masih menghadapi tekanan.
2, Rantai ekspor bukanlah kemakmuran yang menyeluruh, melainkan pemulihan yang bersifat struktural, yang berarti flow konversi valuta dapat bersifat sementara dan impulsif. Dari data transaksi valas, perilaku perusahaan menunjukkan karakter adaptasi yang jelas—tingkat konversi valuta berjangka meningkat dibandingkan tahun lalu dan minat perusahaan pada instrumen swap kembali meningkat;
3,Sinyal di atas menunjukkan bahwa menghadapi pasar valas di lingkungan baru, kombinasi instrumen hedging (bukan alat tunggal saja) mungkin merupakan pilihan strategi yang lebih baik. Di akhir artikel ini saya panggil kembali artikel tim kami sebelumnya sebagai referensi: "Strategi Hedging Perusahaan Impor-Ekspor: Bagian Perusahaan Ekspor".
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Turki mengambil langkah darurat serentak untuk “memadamkan kebakaran”: likuidasi dana hampir 20 miliar dolar AS, penangkapan eksekutif, dan larangan perdagangan
Menteri Keuangan Turki menyatakan risikonya "sementara dan dapat dikendalikan"; Otoritas pengawas akan melikuidasi lebih dari seratus dana yang dikelola oleh tujuh perusahaan manajemen aset, portofolio investasinya melibatkan lebih dari 350.000 investor, mengajukan dakwaan pidana terhadap 38 orang, dan memberlakukan larangan perdagangan selama dua tahun terhadap mereka; Beberapa eksekutif lembaga keuangan ditangkap, ditahan, atau dibatasi untuk bepergian ke luar negeri; Bank sentral meningkatkan skala pembiayaan repo, melonggarkan persyaratan modal bank, dan batas pinjaman pasar uang antar bank dinaikkan hingga sepuluh kali lipat sebelumnya. Indeks saham perbankan Turki sempat naik lebih dari 9% pada hari Kamis, sementara banyak saham berkapitalisasi kecil dan menengah masih turun.
Huang Renxun: Penjualan chip Nvidia tahun depan akan menjadi dua kali lipat dari tahun ini, tidak bisa mengatur AI seperti mengatur media sosial
Huang Renxun menentang penerapan regulasi media sosial secara langsung ke AI, karena media sosial adalah produk, sedangkan AI adalah teknologi dasar yang mendukung berbagai produk dan teknologi lain. Regulasi seharusnya dikenakan pada produk, bukan pada teknologi itu sendiri. Dia menekankan pentingnya pengujian yang ketat, dengan menyatakan bahwa jika suatu produk belum cukup aman maka rilisnya harus ditunda, "Keamanan AI sangat penting."
Apa yang dibeli setelah Federal Reserve menaikkan suku bunga? Secara historis, sektor energi dan teknologi saham AS unggul, real estate tertinggal, Goldman Sachs: Kecepatan kenaikan suku bunga menentukan pasar saham AS.
Kinerja saham AS dalam 12 bulan setelah kenaikan suku bunga pertama oleh Federal Reserve: Menurut Jefferies, sektor energi mencatat rata-rata pengembalian tertinggi sebesar 22,4%, diikuti oleh teknologi informasi sebesar 15,4%. Menurut Charles Schwab, sektor properti tertinggal 4,3% dibandingkan S&P 500, menjadi yang terburuk dari 11 sektor. Goldman Sachs menyatakan bahwa kecepatan kenaikan suku bunga adalah variabel inti yang mempengaruhi saham AS, saat ini jika imbal hasil obligasi AS tenor 10 tahun naik 50 basis poin dalam satu bulan akan menimbulkan tekanan “kenaikan suku bunga cepat”.
Harga kripto
Lainnya


