
Musim panas terbaik mengalami likuidasi

Pada 20 Juli, Reuters melaporkan sebuah kisah tentang seorang mahasiswa Korea Selatan.
Lee Seung-ho, 24 tahun, menabung 20 juta won selama wajib militer, kemudian menggunakan leverage 5 kali dan menginvestasikannya ke pasar saham, sempat membawa aset akun mendekati 300 juta won. Namun, dalam beberapa minggu, fluktuasi pasar yang tajam memicu forced liquidation dari perusahaan sekuritas, seluruh keuntungan pun lenyap dan modalnya pun turut hilang
Dia menyatakan bahwa dirinya merasa sulit bernapas, namun tidak meninggalkan pasar, melainkan berencana menunggu hingga cukup modal untuk kembali masuk dengan leverage. Baginya, harga rata-rata sebuah apartemen di Seoul setara dengan 14 tahun gajinya, dan efisiensi leverage 5 kali, setidaknya terlihat dapat memperpendek 14 tahun tersebut.
Akun pemuda ini hampir meringkas perubahan pasar saham Korea dari "musim panas terbaik dalam kedewasaan" menuju "satu dari setiap 30 orang dewasa Korea menerima permintaan margin tambahan".
Pada paruh pertama tahun 2026, KOSPI sempat naik lebih dari dua kali lipat, menjadi indeks saham utama dengan kinerja terbaik di dunia. Samsung Electronics dan SK Hynix membagi keuntungan besar dari siklus penyimpanan AI, menarik warga Korea untuk mempertaruhkan tabungan dan pinjaman ke pasar. Untuk mempertahankan lebih banyak dana di dalam negeri, perusahaan manajemen aset Korea dengan cepat meluncurkan ETF leverage lokal dua kali long Samsung dan dua kali long SK Hynix pada akhir Mei untuk orang Korea yang mengalami FOMO. Kenapa chip memory semakin mahal?
Namun, KOSPI justru memasuki pasar yang tidak stabil setelah mencatat rekor tertinggi pada 19 Juni.
Hingga 21 Juli, dalam hanya 22 hari perdagangan, pasar saham Korea memicu total 13 kali suspensi perdagangan intraday dan 4 kali circuit breaker, setelah berkali-kali forced liquidation dan bottom fishing, KOSPI jatuh 25% dalam sebulan, volatilitasnya mencapai tingkat yang jarang terjadi sejak krisis finansial Asia.
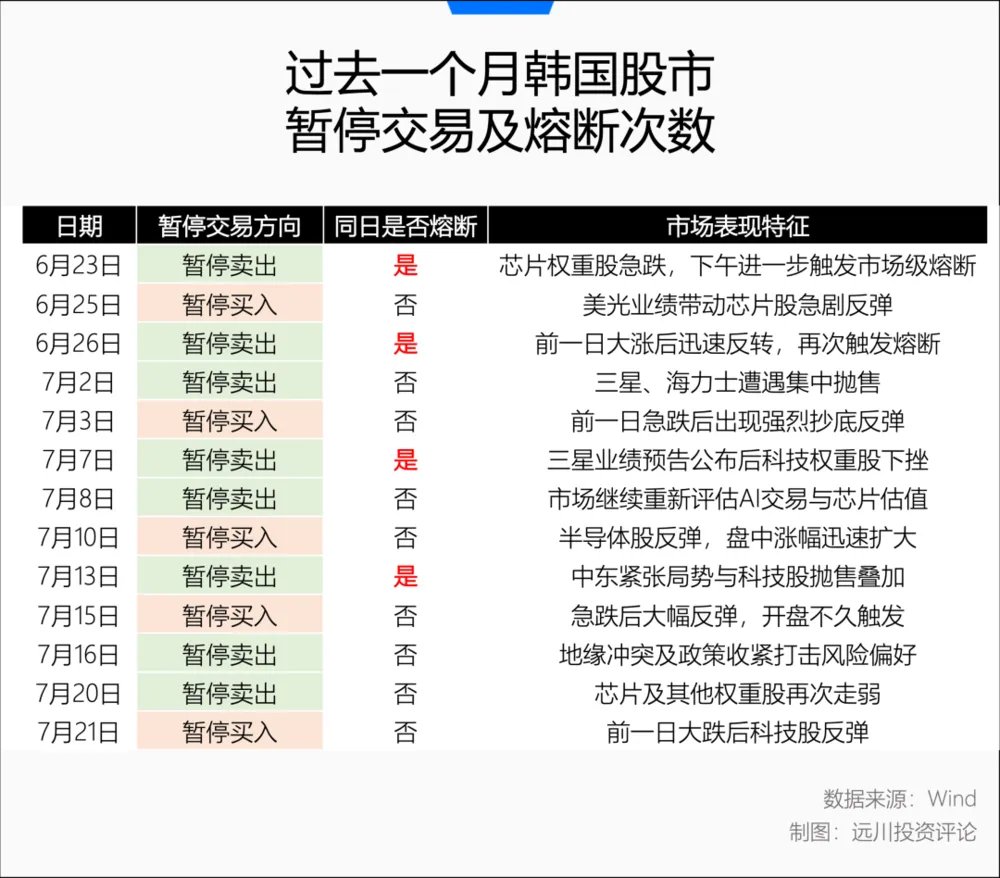
Data estimasi dari Goldman Sachs menunjukkan bahwa hingga 13 Juli, lebih dari 1,2 juta akun kredit leverage milik investor retail di pasar Korea sudah menerima notifikasi margin tambahan, sekitar 320.000 hingga 360.000 akun telah mengalami forced liquidation dari perusahaan sekuritas.
Fundamental industri belum berbalik arah, namun beberapa investor saham telah keluar selama setengah bulan, kembali dengan saldo nol. Leverage tampaknya menjadi kata kunci: betapa besar kegembiraan saat leverage dinaikkan, sebesar itu juga kepanikan saat deleverage menambah beban.
Pada 16 Juli, Bank Sentral Korea menaikkan tingkat suku bunga acuan dari 2,5% menjadi 2,75% karena kekhawatiran inflasi, di hari yang sama, otoritas regulasi secara darurat menghentikan produk ETF leverage single-stock baru dan menaikkan batas minimum dana untuk investor retail dari 10 juta won menjadi 30 juta won.
Di bawah kombinasi langkah pendinginan ini, regulator mungkin tidak suka secara langsung menusuk euforia spekulasi seperti Jepang tahun 90-an, namun mereka tetap percaya bertanggung jawab menentukan jenis kemakmuran yang layak dilanjutkan.
I. Dengan apa mempertahankan uang
Sebelum "AI deleverage" menjadi kata kunci pasar sejak Juli, leverage terlebih dahulu perlu dinaikkan.
Berbicara tentang kehati-hatian, tidak ada regulator keuangan negara manapun yang tidak waspada terhadap leverage. Namun, pasar Korea pada akhir Mei menghadapi dilemma yang lebih mendesak—super cycle memory kali ini, dua raksasa Korea mencetak profit yang membuat Trump pun iri, jika tidak ada produk leverage lokal, investor Korea tidak bisa dihentikan untuk menambah leverage di luar negeri.
Pasar Amerika dan Hong Kong sudah lama memiliki berbagai ETF leverage single-stock. Investor Korea dengan mudah bisa membeli produk dua kali long Tesla, Nvidia melalui aplikasi sekuritas lokal, dan juga membeli dua kali Samsung atau SK Hynix yang terdaftar di Hong Kong.
Bagi investor Korea, ini hanya beda lokasi dan biaya perdagangan, dalam hal kenaikan absolut, itu hanya masalah kecil yang bisa diabaikan; namun bagi pemerintah Korea, ini berarti dana, volume transaksi, dan biaya pengelolaan mengalir ke luar negeri, juga menambah tekanan pelemahan won.
Pada 28 April, Korea dengan tergesa-gesa mengubah aturan produk leverage, sebelumnya ETF Korea harus berinvestasi pada minimal sepuluh aset, bobot tunggal tidak boleh lebih dari 30%, tidak boleh menerbitkan fund yang hanya melacak satu perusahaan. Aturan baru menghapus halangan ini, memperbolehkan pasar domestik menerbitkan ETF single-stock blue chip, dengan ekspose risiko maksimal dua kali saham indeksnya.
Sebulan kemudian, pasar domestik Korea meluncurkan 16 produk leverage dua kali yang berfokus pada Samsung atau SK Hynix.
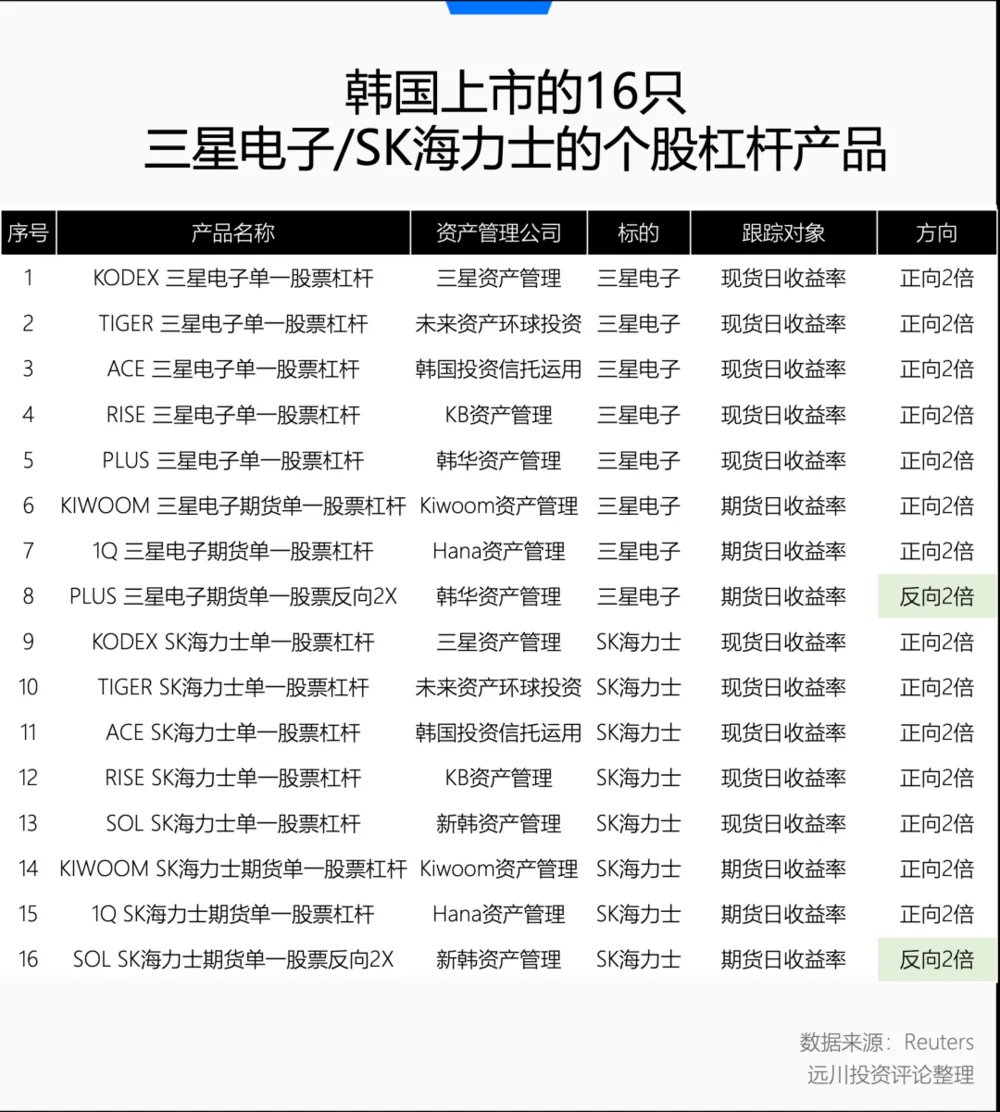
Dalam pilihan antara waspada terhadap leverage dan kekhawatiran atas valuta asing, regulator Korea yang bingung menetapkan syarat investor qualified tersendiri dengan gaya klasik Asia Timur.
Untuk membeli ETF leverage single-stock, akun harus memiliki setidaknya 10 juta won, selain itu investor wajib ikut kursus intensif dua jam, mempelajari negatif compounding, premium-discount, dan risiko leverage.
Namun, "pengerjaan soal" tidak bisa menghentikan investor "kastil langit". Karena banyak investor retail sekaligus mengikuti pelatihan di situs Asosiasi Investasi Keuangan Korea, website sempat down, hanya dalam beberapa hari, 350.000 investor saham Korea telah menyelesaikan pelatihan.
Tiga hari setelah produk diluncurkan, total transaksi 16 fund mencapai 28 triliun won, 5,5 kali net asset pada periode yang sama; tiga minggu kemudian, produk-produk positif sudah mencapai lebih dari 14 triliun won.
Menurut statistik dari Goldman Sachs, pada 22 Juni total aset leverage ETF domestic dan luar negeri yang melacak Samsung dan SK Hynix mencapai puncak 53 miliar dolar AS.
Dalam konferensi pers di hari yang sama, Kepala Financial Supervisory Service Korea, Lee Chanjin, menyatakan: "Kami dengan cepat mempersiapkan peluncuran ETF leverage tunggal untuk mengatasi masalah lonjakan nilai tukar, sekaligus berharap agar dana investasi yang fokus pada ETF leverage terdaftar di Hong Kong kembali ke pasar domestik, namun setelahnya, hasilnya ternyata minim, bahkan menimbulkan efek samping
Namun, hingga 16 Juli, skala ETF leverage tersebut menyusut hampir setengah dalam kurang dari sebulan, turun menjadi sekitar 28 miliar dolar AS
Di Korea pernah ada ungkapan "kemiskinan petir di hari cerah", artinya setelah harga rumah dan saham naik dengan cepat, mereka yang tidak memiliki aset tiba-tiba menyadari jarak antara pendapatan kerja mereka dan pemilik aset melebar dalam semalam meski pendapatan tidak turun.
Ketika Samsung dan SK Hynix menjadi bintang paling terang di langit Timur dalam super cycle memory, emosi ini muncul kembali. Mereka membawa cerita industri yang nyaris tak terbantahkan, sehingga yang terjadi di pasar Korea bukan karena percaya cerita industri palsu, melainkan gelombang nyata membuat semakin banyak orang yakin mereka tak boleh ketinggalan.
Namun bagi seseorang yang datang setelah harga saham naik dua-tiga kali lipat, keterlambatan itu sendiri memicu kebutuhan leverage.
Semakin lama percaya, semakin perlu meminjam untuk menutupi kenaikan yang terlewat; semakin takut tertinggal zaman, semakin ingin menjejalkan kebebasan finansial dalam satu sprint dengan leverage.
II. Apakah tanggung jawab ada di Wall Street lagi?
Seluruh tren leverage punya satu prasyarat: musik harus terus dimainkan agar pesta terus berlangsung, ballroom yang penuh tak mampu menahan penarikan besar-besaran.
Yang paling awal keluar adalah modal asing.
Seiring dengan naiknya tren memory, kapitalisasi pasar Samsung dan SK Hynix bukan hanya jadi setengah dari indeks KOSPI, tapi juga meningkatkan bobot mereka secara pasif dalam portofolio fund global. Banyak dana asing tidak butuh logika kuat untuk meragukan prospek industri AI, cukup memastikan konsentrasi suatu negara, industri, dan dua saham di portofolio tidak terlalu tinggi, maka mereka harus melakukan rebalancing.
Pada paruh pertama 2026, dana asing keluar bersih dari pasar saham Korea sekitar 70,8 miliar dolar AS, hanya pada bulan Juni keluar bersih 12,63 miliar dolar AS; pada pertengahan Juli, akumulasi investasi keluar hampir 110 miliar dolar AS[4].
Dilihat dari SK Hynix yang menerbitkan ADR di pasar Amerika, modal asing meninggalkan pasar Korea bukan berarti dana global sudah meninggalkan super cycle memory.
Bulan Juli, SK Hynix menerbitkan ADR di Nasdaq, dana yang terkumpul 26,5 miliar dolar AS mencatat rekor tertinggi perusahaan luar negeri yang listing di pasar Amerika, mendapat permintaan tujuh kali lipat. Dana global masih mau bertaruh pada kelangkaan HBM, tetapi semakin condong membeli saham perusahaan yang sama di sistem dolar, zona waktu New York, dan likuiditas lebih besar.
Motivasi modal asing menjual mungkin hanya profit taking dan manajemen portofolio, atau beralih ke dolar untuk settlement investasi mereka, sistem perdagangan tidak bisa mengenali motivasi. Terlepas dari apakah manajer fund tetap optimistis dengan HBM, di pasar saham Korea yang muncul adalah order jual dingin.
Ketakutan tren deleverage adalah, rantai ini jika sudah mulai, penurunan berkelanjutan tidak lagi membutuhkan berita buruk baru, melainkan sebuah siklus diri: modal asing jual saham Korea → KOSPI turun → ETF leverage terpaksa reducing position → akun margin memicu margin call → perusahaan sekuritas forced liquidation → saham Korea turun semakin dalam.
Asalkan penjualan modal asing lebih cepat dari masuknya dana leverage baru, bottom fishing tidak bisa mengakhiri rasa sakit deleverage, hanya akan menularkan garis forced liquidation dari satu kelompok akun ke kelompok lain.
Ini juga menjelaskan keanehan dalam penurunan kali ini.
Pada 7 Juli, Samsung Electronics rilis forecast kinerja Q2: pendapatan sekitar 171 triliun won, profit operasi sekitar 89,4 triliun won, dibanding tahun sebelumnya, pendapatan naik sekitar 129%, profit operasi naik sekitar 19 kali lipat, dan profit di atas ekspektasi pasar sebelumnya.
Tapi harga saham Samsung pada hari rilis forecast tetap turun 6,9%. Jelas, sebaik apapun laporan keuangan, tidak bisa langsung menghadirkan likuiditas jangka pendek, juga tidak bisa menggantikan margin tambahan untuk akun margin, apalagi mengubah ETF leverage wajib reducing position.
Dalam tren AI deleverage yang sengit di Juli, inti masalah pasar bukan lagi "apakah AI tetap berkembang", melainkan "siapa lagi yang bisa terus membeli". Fundamental bisa menjelaskan mengapa perusahaan akhirnya bisa merealisasi nilai; struktur perdagangan menentukan seberapa jauh harga bisa jatuh sebelum nilai itu direalisasi.
Fundamental hanya mempengaruhi transaksi yang sukarela. Investor bisa memutuskan beli karena profit naik, atau tahan karena valuasi murah. Tetapi deleverage adalah transaksi terpaksa. Perusahaan sekuritas, model risk control, dan mekanisme rebalancing ETF, semua tidak perlu membuat penilaian atas industri.
Dalam pasar dengan posisi sangat penuh, leverage terkonsentrasi, dan dana tambahan mulai surut, fundamental tidak perlu benar-benar memburuk untuk kehilangan kekuatan penetapan harga sementara.
III. Epilog
Sosiolog Korea Jang Kyung-seop menjelaskan perkembangan Korea dengan konsep "modernitas terkompresi".
Dalam definisinya, Korea menyelesaikan industrialisasi, urbanisasi, demokratisasi, dan globalisasi dalam waktu sangat singkat. Perubahan institusi dan kehidupan yang di negara lain berlangsung selama beberapa generasi, dikompresi dalam beberapa dekade; tanggung jawab keluarga tradisional, kompetisi pasar modern, dan kapitalisme global hidup berdampingan dan berulang kali menekan individu.
Dari kemiskinan pasca perang hingga negara industri kuat, dari raksasa baja hingga duo memory, perusahaan Korea menempuh jalan industri yang biasanya dilewati negara lain dalam seratus tahun, hanya dalam beberapa dekade. Bahkan perkembangan SK Hynix sendiri juga merupakan kompresi yang intens, melalui pertaruhan nyaris bangkrut berhasil merebut yield dan pangsa pasar global HBM.
Di pasar modal, kompresi ini muncul kembali.
Siklus industri AI yang semestinya membutuhkan beberapa tahun validasi, dikompresi menjadi kenaikan harga saham dalam beberapa bulan; lompatan kekayaan yang seharusnya bergantung pada profesi, tabungan, dan akumulasi lintas-generasi, dikompresikan menjadi transaksi leverage beberapa kali dalam satu akun efek selama beberapa bulan.
Bagian paling brutal dan membingungkan dari tren kali ini adalah, orang Korea tidak meminjam uang untuk membeli perusahaan sampah tanpa profit. Sebaliknya, mereka bertaruh pada dua perusahaan paling profitable dan penting di Korea yang paling mewakili daya saing nasional era AI.
Masalah yang tersisa tampaknya hanya satu — modal terlalu sedikit, datang terlalu lambat.
Meminjam uang memang bisa memperpendek waktu menunggu, tapi juga mempersempit ruang untuk salah. Mereka yang tanpa leverage bisa menunggu jika salah; yang pakai leverage meskipun akhirnya benar bisa jadi harus keluar pasar lebih dulu sebelum jawaban terwujud.
Musim panas terbaik Korea, bukan karena industri AI memasuki musim dingin sehingga mendingin.
Samsung masih menghasilkan uang, SK Hynix ingin menaikkan harga HBM, siklus memory pun belum berakhir karena koreksi kali ini. Yang sungguh hancur adalah sebuah imajinasi tentang waktu: asalkan arah benar, bisa pinjam uang lebih banyak, bawa kekayaan masa depan ke hari ini.
Perusahaan bagus bisa melintasi siklus, tapi mereka tidak pernah bisa mengambil alih tanggung jawab atas sebuah neraca yang buruk dari investor.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Lebih penting daripada keputusan suku bunga! Investor obligasi fokus pada rencana QT Bank Sentral Inggris
Bagi para investor obligasi, mereka lebih memperhatikan rencana pengetatan kuantitatif (QT) Bank Sentral Inggris selama setahun ke depan, daripada keputusan suku bunga pada hari Kamis.
Harga kripto
Lainnya


