
Sorotan Laporan Keuangan Q2 2026 Intel: Pendapatan tumbuh 25% secara tahunan, pertumbuhan terkuat dalam 15 tahun, bisnis pusat data dan AI melonjak 59%, panduan Q3 melebihi ekspektasi
 2026/07/24 03:48
Pendapat Inti
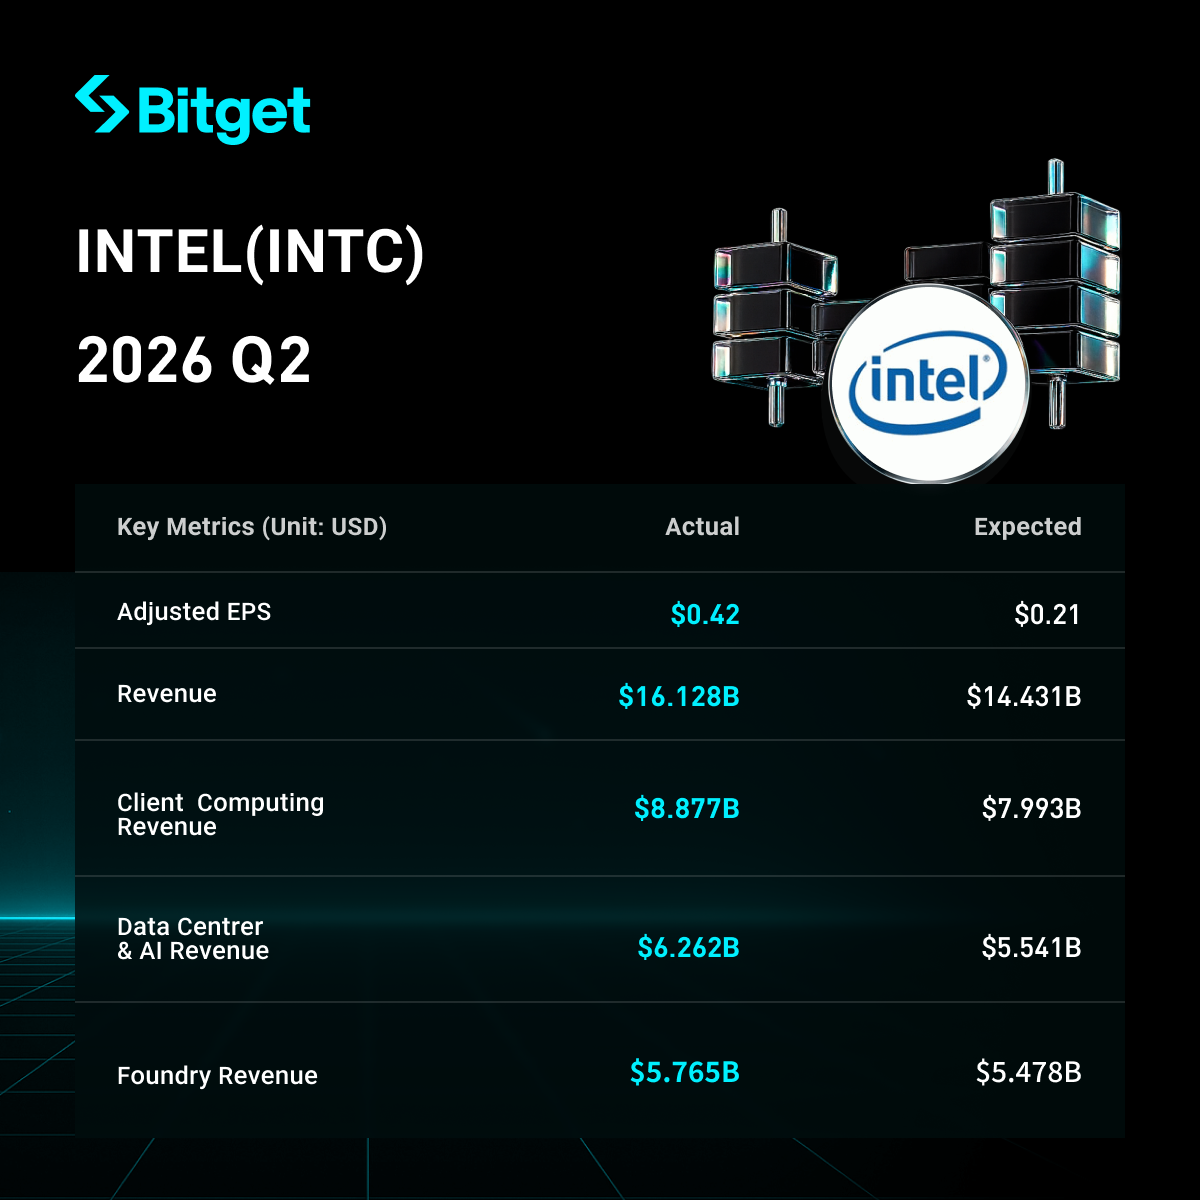
Intel (INTC) pada kuartal kedua 2026 menyajikan hasil yang secara signifikan lebih baik dari ekspektasi pasar. Pendapatan mencapai $16,1 miliar, naik 25% YoY, mencatat pertumbuhan kuartalan tercepat sejak kuartal ketiga 2011, dan sekitar 12% lebih tinggi dari perkiraan analis. Bisnis pusat data dan AI menjadi penggerak utama, dengan pendapatan naik 59% YoY. EPS Non-GAAP sebesar $0,42 per saham, jauh melampaui ekspektasi. Panduan pendapatan kuartal ketiga di kisaran $15,8–$16,8 miliar, dengan median sekitar $16,3 miliar, seluruh kisaran lebih tinggi dari perkiraan pasar. CEO Pat Gelsinger menyatakan bahwa AI sedang mendorong permintaan daya komputasi yang "belum pernah terjadi sebelumnya." Setelah laporan keuangan diumumkan, harga saham sempat naik lebih dari 13% pada perdagangan setelah jam tutup, kemudian kenaikan menyempit. Kinerja secara keseluruhan menunjukkan perbaikan permintaan jangka pendek dan eksekusi yang signifikan, tetapi bisnis foundry masih dalam tahap rugi, sehingga transformasi masih pada fase "perbaikan" dan belum sepenuhnya berbalik arah.
Rincian Spesifik
- Kinerja Pendapatan dan Laba Secara Keseluruhan
- Pendapatan kuartal: $16,1 miliar, naik 25% YoY (periode yang sama tahun lalu sekitar $12,9 miliar), sekitar 12% di atas perkiraan pasar sekitar $14,4 miliar.
- Pendapatan bersih Non-GAAP: $2,2 miliar, EPS Non-GAAP terdilusi $0,42 (tahun lalu merugi).
- Kerugian bersih GAAP: $11 miliar, atau kerugian terdilusi $2,16 per saham, terutama dipengaruhi penurunan nilai saham yang dititipkan terkait "Chip and Science Act" sekitar $12,529 miliar.
- Margin kotor: Margin kotor GAAP 40,4% (tahun lalu 27,5%, naik 12,9 poin persentase); margin kotor Non-GAAP 41,8% (tahun lalu 29,7%).
- Pendapatan operasional: Konsolidasi sekitar $1,8 miliar, membaik secara signifikan dari kerugian operasional sekitar $3,2 miliar pada periode yang sama tahun lalu.
- Arus kas operasi: $7 miliar; arus kas bebas yang disesuaikan negatif $8,419 miliar.
- Pendorong: Permintaan pasar yang kuat ditambah peningkatan eksekusi (yield pabrik meningkat, siklus produksi lebih singkat yang meningkatkan volume pengiriman), serta permintaan daya komputasi yang terus tumbuh didorong oleh AI.
- Kinerja Bisnis Pusat Data dan AI (DCAI)
- Pendapatan: $6,3 miliar, naik 59% YoY (kuartal sebelumnya sekitar 22%, percepatan hampir 2,7 kali lipat).
- Pendapatan operasional: Naik dari sekitar $600 juta tahun lalu menjadi $2,5 miliar.
- Pendorong utama: Pengakuan yang meningkat dari pelanggan cloud dan enterprise akan peran penting CPU dalam infrastruktur AI; seri Xeon 6 menjadi salah satu produk dengan pertumbuhan tercepat dalam sejarah perusahaan; bisnis terkait server mencatat pertumbuhan kuat yang menjadi rekor perusahaan.
- Pihak manajemen menekankan: AI sedang mendorong permintaan daya komputasi yang belum pernah terjadi sebelumnya, peran x86 CPU dalam workload AI semakin kuat.
- Kinerja Divisi Bisnis Lain
- Bisnis Komputasi Pelanggan dan AI Fisik (Client Computing and Physical AI): Pendapatan $8,9 miliar, naik 13% YoY (kuartal sebelumnya hanya sekitar 1%).
- Intel Foundry (Intel Foundry): Pendapatan $5,8 miliar, naik 31% YoY (kuartal sebelumnya sekitar 16%). Bisnis ini masih membukukan kerugian sekitar $2 miliar.
- Total pendapatan produk (Intel Products): $15,1 miliar, naik 28% YoY.
- Bisnis lain: Sekitar $700 juta, turun 33% YoY.
- Struktur keseluruhan: Bisnis produk dan foundry keduanya membukukan pertumbuhan dua digit, namun kerugian foundry masih membebani laba konsolidasi.
- Belanja Modal dan Rencana Masa Depan
- Rencana belanja modal tahun 2026 dinaikkan menjadi $20 miliar, mencerminkan kepercayaan manajemen terhadap permintaan semua segmen bisnis.
- Aset tetap kuartal kedua naik sekitar $2,652 miliar.
- Arah investasi utama: Proses canggih, pembangunan fab wafer, pengadaan peralatan dan sertifikasi pelanggan; memajukan node proses seperti Intel 18A; memperluas kemampuan jaringan advanced packaging dan foundry wafer.
- Biaya dan risiko tambahan: Bisnis foundry masih dalam tahap investasi berat, validasi pelanggan eksternal, utilisasi kapasitas, dan jadwal profitabilitas masih memerlukan waktu; dalam jangka pendek kemungkinan terus membebani margin laba dan arus kas bebas.
- Panduan Kuartal Selanjutnya (Kuartal Ketiga 2026)
- Panduan pendapatan: $15,8–$16,8 miliar (median sekitar $16,3 miliar).
- Perubahan YoY: Sekitar 15% hingga hampir 23% lebih tinggi.
- Perbandingan dengan ekspektasi pasar: Seluruh kisaran lebih tinggi dari ekspektasi analis (sekitar $15,06–$15,1 miliar), ujung bawah lebih tinggi sekitar 5%, ujung atas lebih tinggi lebih dari 10%.
- QoQ dengan kuartal kedua: Ujung bawah turun sekitar 2,0% QoQ, median naik sekitar 1,1% QoQ, ujung atas naik sekitar 4,2% QoQ.
- Panduan lain: Margin kotor GAAP sekitar 41,0%, margin kotor Non-GAAP sekitar 42,0%; EPS Non-GAAP sekitar $0,38.
- Sinyal manajemen: Permintaan akan tetap kuat, bukan sekadar satu kali kejutan di atas ekspektasi.
- Latar Belakang Pasar dan Kekhawatiran Investor
- Konflik utama: Pendapatan jangka pendek dan panduan jauh di atas ekspektasi, membuktikan permintaan, eksekusi pesanan, dan pengiriman lebih baik dari harga yang ditetapkan pasar sebelumnya; namun investor tetap fokus pada keberlanjutan margin laba kotor, arus kas bebas, daya saing pusat data jangka panjang, pendalaman strategi AI, serta pengembalian investasi pada bisnis foundry.
- Tantangan pasar: Dalam gelombang AI masih kurang menonjol dalam narasi akselerator dibanding Nvidia, AMD dan lain-lain; biaya mengejar proses canggih sangat tinggi; bisnis foundry belum menjangkau skala pelanggan eksternal yang cukup besar; keberlanjutan pemulihan PC masih diperdebatkan.
- Reaksi investor: Perdagangan reguler sebelum laporan keuangan turun lebih dari 2%, mencerminkan sikap hati-hati; setelah laporan keuangan di perdagangan setelah jam tutup sempat naik lebih dari 13% (kemudian menyempit), logika utama perdagangan adalah "revisi ekspektasi pesimis" dan bukan konfirmasi penuh transformasi jangka panjang. Fokus saat ini tetap pada fase "perbaikan" dan bukan "pembalikan total."
Promosi Saham Terbatas Sedang Berlangsung:Keuntungan untuk pengguna baru Juli: beli saham Amerika dan dapatkan saham Nvidia secara gratis Trading sekarang jadi lebih menguntungkan!
Disclaimer: Konten artikel ini hanya sebagai referensi dan bukan merupakan saran investasi.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Gelombang pengetatan bank sentral global dimulai kembali di tengah guncangan energi
Perlombaan persenjataan pusat data meluas ke infrastruktur listrik, Amazon menandatangani kontrak strategis tujuh tahun senilai 8 miliar dolar AS dengan Generac
Amazon menandatangani perjanjian pasokan generator dengan Generac senilai hingga $8 miliar selama 7 tahun, dengan pesanan pertama senilai $2,4 miliar akan dikirimkan antara 2027 hingga 2028, serta melalui waran saham untuk memperkuat komitmen pembelian jangka panjang. Analis memperkirakan perjanjian ini akan meningkatkan kepastian pendapatan Generac di masa depan, serta menunjukkan bahwa ekspansi pusat data AI mulai mendorong permintaan dari chip dan server menuju peralatan pembangkit listrik dan infrastruktur kelistrikan lainnya.
Bank Sentral Inggris mempertahankan suku bunga tidak berubah, pengurangan neraca keuangan dilakukan lebih agresif dari yang diperkirakan
Bank Sentral Inggris pada hari Kamis mengumumkan mempertahankan suku bunga acuan di 3,75% sesuai dengan ekspektasi pasar secara umum.
Harga kripto
Lainnya


