
Pratinjau laporan keuangan Q3 Tesla (TSLA): Setelah pengiriman melampaui ekspektasi, apakah mampu membalik tekanan profit yang terus-menerus meleset
 Bitget2026/10/20 03:31
1. Sorotan Kunci Investasi
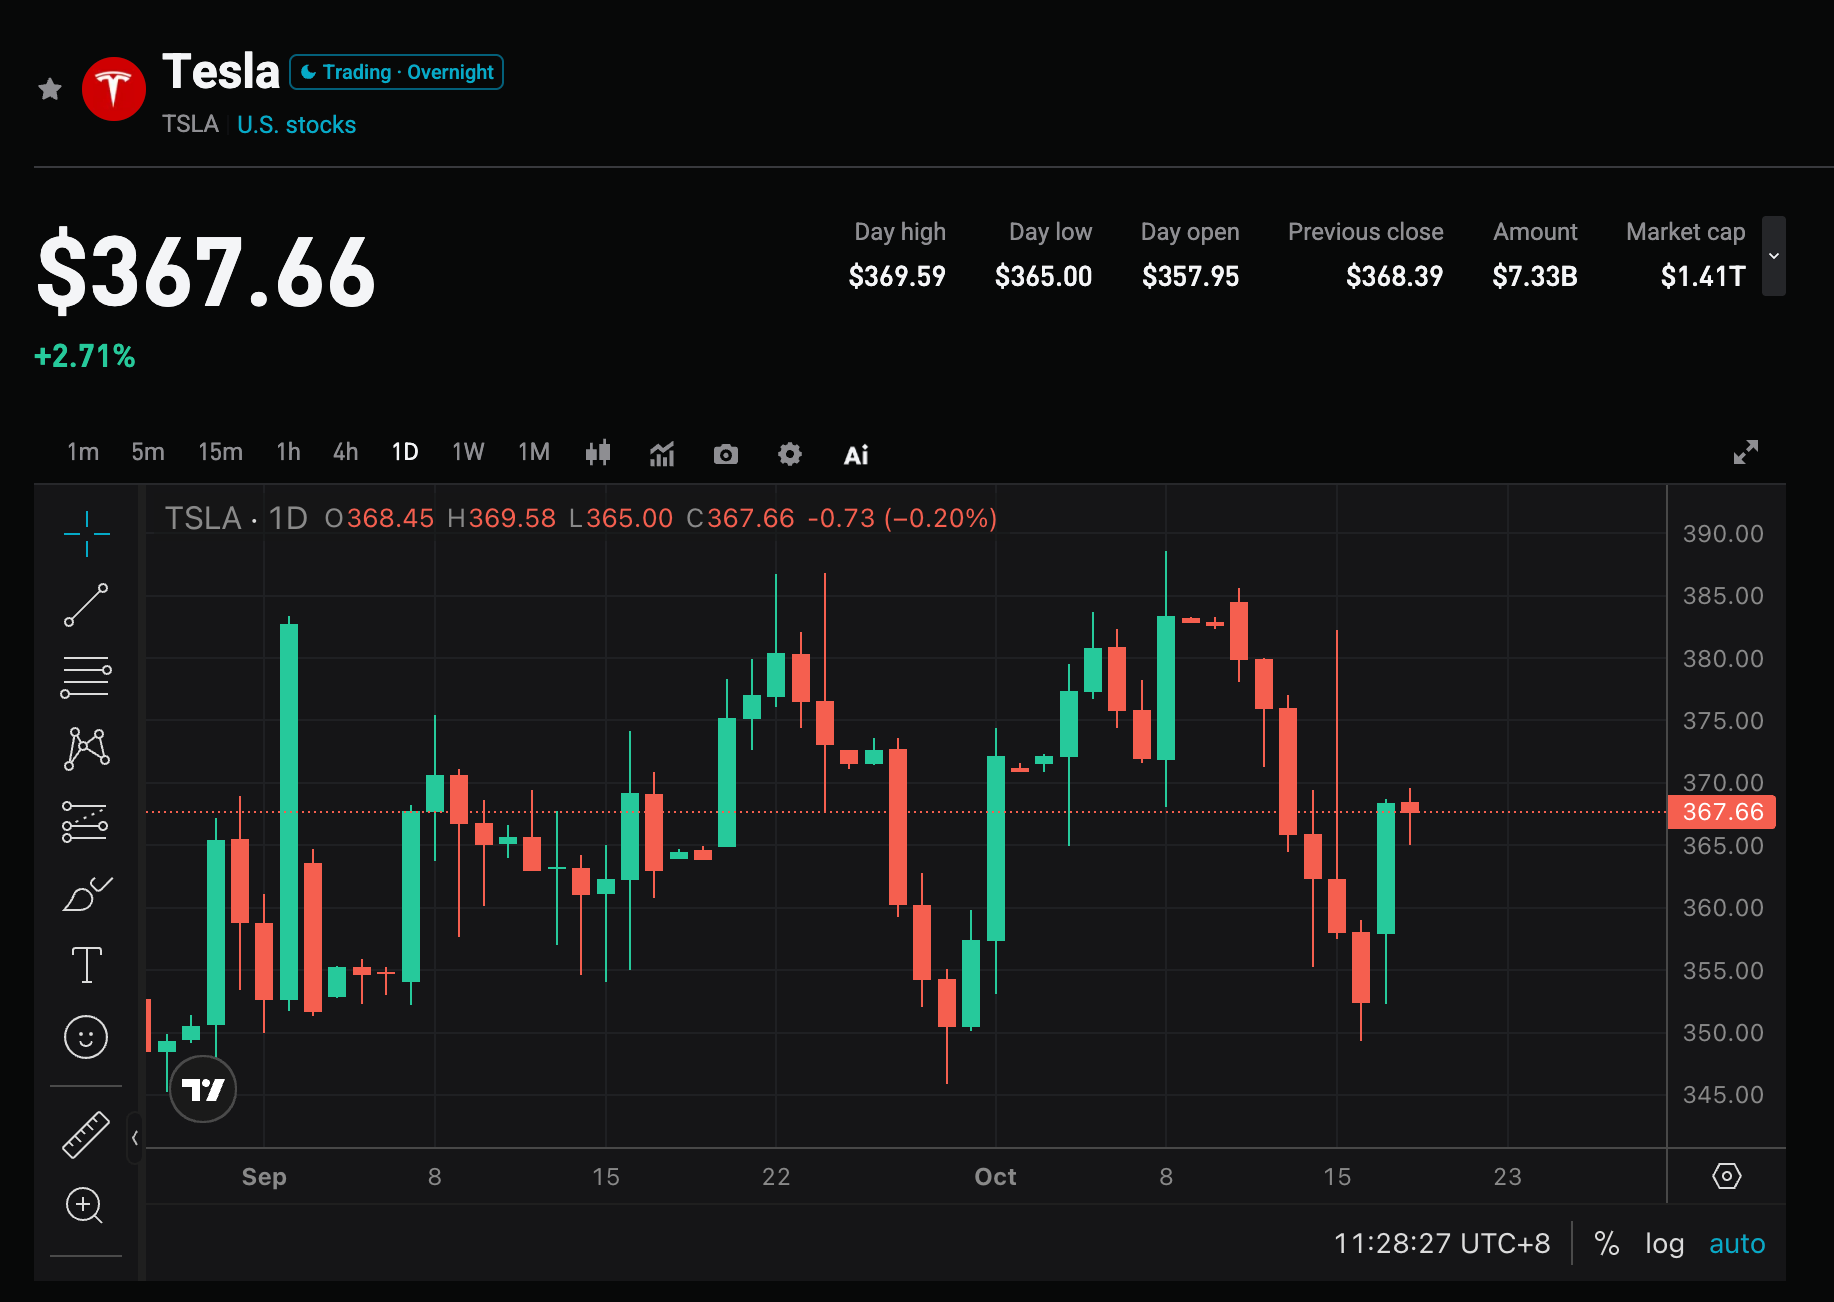
Tesla (TSLA.US) akan merilis laporan keuangan kuartal ketiga tahun fiskal 2026 setelah penutupan pasar saham AS pada 21 Oktober 2026. Konsensus Wall Street memperkirakan pendapatan sekitar US$27,8 - 28,3 miliar (stabil atau sedikit menurun secara tahunan), dengan laba per saham yang disesuaikan sekitar US$0,43 - 0,45 (turun sekitar 10% - 14% secara tahunan). Sebelumnya, perusahaan telah mengumumkan pengiriman Q3 sebesar 486.532 unit (sekitar -2,1% YoY, namun melebihi ekspektasi pasar), serta penyebaran energi sebesar 13,7 GWh (sekitar +9,6% YoY).
Fokus utama laporan keuangan kali ini bukan pada angka pengiriman (yang sudah dipublikasikan), melainkan pada kestabilan margin kotor bisnis otomotif, kemampuan kontribusi berkelanjutan dari bisnis energi, serta kemajuan komersialisasi Robotaxi/FSD yang dapat menopang valuasi. Pasar juga menyoroti tekanan arus kas bebas akibat belanja modal yang tinggi, serta pernyataan manajemen tentang proyeksi tahunan dan narasi terkait AI.
2. Empat Fokus Utama
Fokus 1: Setelah pengiriman melebihi ekspektasi, bisakah pendapatan dan EPS menghentikan tren 'miss' berturut-turut
Pengiriman Q3 telah melampaui konsensus sekitar 25.000 unit, namun proyeksi pendapatan tetap mendekati atau sedikit di bawah tahun lalu. Dari 10 kuartal terakhir, Tesla mencatat 'miss' pendapatan hingga 6 kali dan 'miss' EPS 5-7 kali, sehingga rasio melebihi ekspektasi tergolong rendah. Jika pendapatan kali ini berada di rentang tengah-atas sebesar US$28,3 miliar dan EPS mencapai atau melampaui US$0,45, maka hal ini dapat membalikkan persepsi "pengiriman bagus, tapi profit tertekan"; sebaliknya, akan memperkuat kekhawatiran pasar tentang margin laba yang terus menurun.
Fokus 2: Margin kotor otomotif dan komposisi produk
Bisnis otomotif masih menjadi kontributor utama pendapatan, namun diperkirakan menghadapi tekanan secara tahunan. Pasar sangat memantau apakah margin kotor otomotif membaik dibandingkan Q2, serta konstribusi Model 3/Y dan produk lain (termasuk Cybertruck). Biaya bahan baku, strategi harga, dan penyerapan inventaris akan langsung memengaruhi kinerja laba. Jika margin kotor menunjukkan sinyal stabilisasi, akan mendukung valuasi; jika terus turun, bisa meningkatkan keraguan terhadap permintaan dan kekuatan penetapan harga.
Fokus 3: Pertumbuhan bisnis energi dan layanan sebagai penyeimbang
Bisnis penyimpanan energi telah menunjukkan performa luar biasa selama beberapa kuartal, dengan penyebaran Q3 sebesar 13,7 GWh. Pendapatan energi dan layanan diperkirakan menjadi kekuatan penyeimbang penting, dengan perhatian pasar pada pertumbuhan dan margin labanya yang dapat terus meningkatkan kontribusi terhadap kinerja secara keseluruhan. Jika segmen energi terus bertumbuh pesat, ini dapat sebagian menutupi tekanan pada bisnis otomotif dan memperkuat narasi Tesla sebagai perusahaan teknologi energi terintegrasi.
Fokus 4: Robotaxi, FSD dan tempo belanja modal
Q3 telah memulai sebagian operasi Robotaxi, sehingga pasar akan memantau kemajuan jarak tempuh berbayar, perkembangan langganan FSD, dan update jadwal komersialisasi dari manajemen. Sementara itu, belanja modal tahunan diperkirakan melebihi US$25 miliar, sehingga arus kas bebas Q3 mungkin masih mengalami tekanan. Apakah investasi besar ini dapat beralih menjadi pendapatan nyata dari AI dan self-driving akan menjadi kunci arah harga saham jangka menengah dan panjang.
3. Risiko dan Peluang
Pemicu kenaikan:
- Pendapatan dan EPS jauh melebihi konsensus, margin kotor otomotif menunjukkan perbaikan.
- Pertumbuhan bisnis energi kuat, perkembangan Robotaxi/FSD melampaui ekspektasi, manajemen menaikkan proyeksi tahunan terkait.
- Manajemen memberikan jalur pengembalian dan target waktu atas belanja modal tinggi secara lebih jelas.
Risiko penurunan:
- Pendapatan atau EPS kembali 'miss', margin kotor otomotif terus menurun.
- Arus kas bebas negatif secara signifikan, belanja modal terus dinaikkan tanpa kemajuan pendapatan terkait.
- Kemajuan Robotaxi/FSD tidak sesuai ekspektasi, ditambah tekanan valuasi tinggi yang memicu koreksi.
4. Saran Strategi Perdagangan
Logika bullish: Jika pendapatan, EPS, dan margin kotor membaik secara bersamaan, dan manajemen memberikan sinyal positif pada Robotaxi dan bisnis energi, dapat memperkuat kepercayaan pasar terhadap nilai jangka panjang Tesla di bidang AI dan self-driving, mendukung pemulihan valuasi.
Risiko bearish: Jika laba terus tertekan, arus kas bebas memburuk, atau kemajuan self-driving datar, bisa memicu aksi ambil untung, terutama di tengah volatilitas saham teknologi yang tinggi.
Data penting:
- Total pendapatan dan pertumbuhan tahunan
- EPS yang disesuaikan & margin kotor otomotif
- Pendapatan dan volume penyebaran bisnis energi
- Arus kas bebas dan belanja modal
- Indikator operasional terkait Robotaxi/FSD dan proyeksi tahunan
Saran aksi: Jika kinerja melampaui ekspektasi dan proyeksinya positif, dapat mempertimbangkan posisi setelah koreksi; jika data biasa saja atau proyeksi cenderung lemah, perhatikan risiko volatilitas jangka pendek dan hindari membeli di harga tinggi. Penyesuaian posisi dan stop loss perlu disesuaikan secara fleksibel dengan kemampuan toleransi risiko pribadi.
Disclaimer: Konten di atas hanya sebagai referensi dan bukan merupakan saran investasi.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Imbal hasil obligasi AS memiliki nilai jangka panjang, JPMorgan mendorong perdagangan "steepening low-beta"
Dalam konteks resonansi berbagai variabel seperti jangkar penetapan harga aset global (imbal hasil obligasi pemerintah AS), geopolitik, dan cuaca, JPMorgan baru-baru ini merilis prospek dan strategi makro global terbarunya yang menggambarkan lanskap pasar dengan “perbedaan struktural dan konvergensi peluang”.
Harga minyak tidak turun, maka imbal hasil obligasi AS tidak akan mencapai puncaknya
Harga kripto
Lainnya


