Sandisk è balzata dell’11%, opzioni a breve termine su titoli di memorie e chip registrano volumi enormi: il “dio delle azioni AI” è tornato in azione?
Venerdì, opzioni call a breve termine per circa 96 milioni di dollari si sono concentrate su quattro titoli di chip AI: SanDisk, Micron, Intel e Marvell. Durante la seduta, SanDisk ha registrato un rialzo fino all’11%.
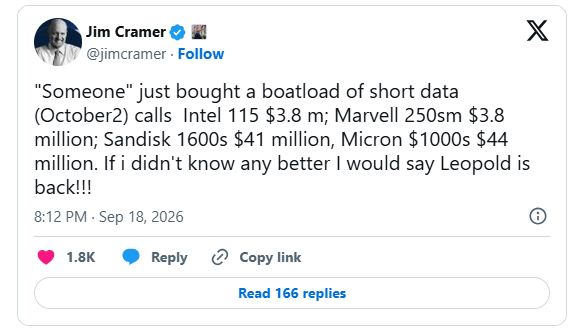
Di fronte a questo massiccio flusso di opzioni a breve termine, il conduttore di CNBC Jim Cramer ha commentato sulla piattaforma sociale X: “A vedere questi movimenti, sembra che Leopold sia davvero tornato!”
Se hai seguito le opportunità di investimento globali nella potenza di calcolo AI e nei large model, sicuramente non ti sarà estraneo Leopold Aschenbrenner.
Questo ex ricercatore chiave di OpenAI e fondatore del fondo hedge a tema AI Situational Awareness, noto per l’uso di leva molto alta e per acquisti “folli” di opzioni call a breve termine su società di semiconduttori e AI, ha fondato il suo fondo nel 2024, partendo da circa 225 milioni di dollari e raggiungendo circa 45 miliardi grazie a scommesse ad alta leva sull’AI.
A luglio di quest’anno, il fondo ha subito un “crash spettacolare”, precipitando del 67% nel ritracciamento del settore AI, ed ha venduto la maggior parte delle posizioni a Citadel. Il Financial Times britannico l’ha inserito tra le più grandi perdite singole nella storia degli hedge fund. Tuttavia, nonostante tutto, il fondo ha comunque registrato una performance positiva di circa l’80% nello stesso anno.
Alla fine di luglio, Aschenbrenner, in una lettera agli investitori, ha annunciato che avrebbe cercato una nuova opportunità, “traendo le necessarie lezioni” e ha promesso che gli investimenti sui mercati pubblici sarebbero stati gestiti “con pagamenti totali”.
La scorsa settimana, CNBC ha riportato che il fondo aveva ricomprato opzioni su AMD, Bloom Energy e CoreWeave. Questa volta, gli asset sottostanti si sono spostati su storage e chip – i due principali focus del fondo prima del crash.
Composizione delle opzioni call da quasi 100 milioni di dollari
Secondo i dati sulle transazioni di mercato raccolti da ZeroHedge, i dettagli delle opzioni call in scadenza il 2 ottobre sono i seguenti:
- Micron (MU): prezzo di esercizio 1000 , circa 10.000 contratti, premio circa 44 milioni di dollari
- SanDisk (SNDK): prezzo di esercizio 1600 , circa 4.200 contratti, premio circa 41 milioni di dollari
- Intel (INTC): prezzo di esercizio 115 , circa 20.000 contratti, premio circa 7,3 milioni di dollari
- Marvell (MRVL): prezzo di esercizio 250 , circa 3.500 contratti, premio circa 3,85 milioni di dollari
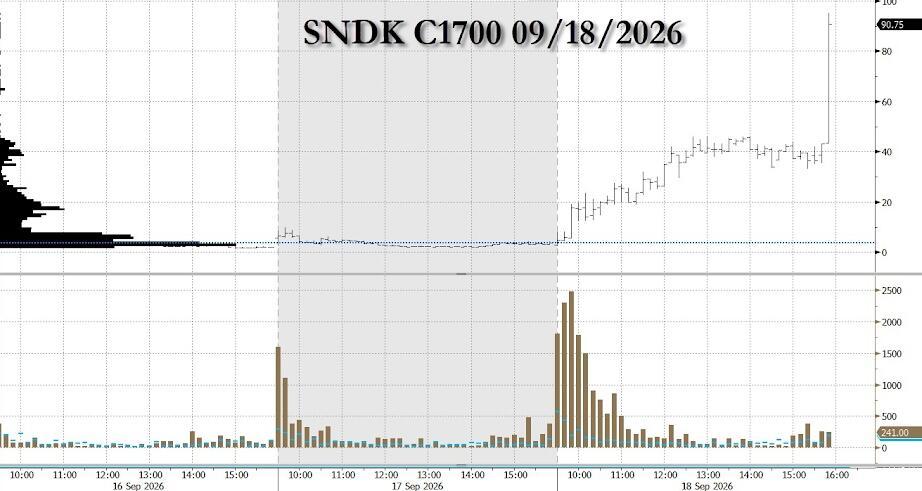
Al momento della transazione, SanDisk si trovava nelle vicinanze, già sopra il prezzo di esercizio; Micron circa a 990, quasi in linea col prezzo di esercizio; i prezzi di esercizio per Intel e Marvell erano leggermente superiori ai prezzi attuali. I massimi settimanali di Micron e SanDisk erano rispettivamente 1255 e $2354, con i prezzi attuali ancora distanti dai massimi.
Si tratta di contratti con scadenza di due settimane, quindi sia il time decay che la sensibilità gamma sono molto elevati, lasciando praticamente zero margine di errore nella scelta della direzione.
Cramer ha sottolineato che la scadenza di ottobre cade dopo il resoconto del quarto trimestre fiscale di Micron – un report che tradizionalmente movimenta l’intero settore dello storage. Già ad agosto aveva espresso ottimismo sul settore, sostenendo che la domanda dei data center AI e la disciplina dell’offerta stanno rimodellando il tradizionale ciclo boom-bust dell’industria dello storage.
Perché il mercato punta all’“oracolo dell’AI”
I documenti SEC non hanno ancora rivelato l’identità dell’acquirente, ma le speculazioni del mercato su Aschenbrenner sono ben fondate.
La traccia più evidente riguarda gli asset sottostanti. Negli atti di regolamentazione di fine giugno, Situational Awareness risultava detenere circa 5,7 miliardi di dollari in SanDisk e 5,6 miliardi in Micron, le due principali allocazioni. Il premio di quasi 100 milioni per queste opzioni si concentra esattamente sugli stessi titoli.
Anche la modalità operativa è coerente. In passato, il fondo era noto per scommettere sull’AI tramite leve a breve termine estremamente alte, con un livello fino al 400%. Opzioni call a breve scadenza e di elevato importo sono stati suoi strumenti tipici – grandi acquisti che attivano il gamma hedging dei market maker, spingendo le azioni rapidamente al rialzo.
La tempistica coincide. Secondo il Financial Times dell’11 settembre, Aschenbrenner aveva ricostruito posizioni tramite opzioni flessibili (Flex Options) su AMD, Intel, SK Hynix, SanDisk e CoreWeave. All’epoca, lo strategist di Nomura Charlie McElligott aveva segnalato: opzioni per 315 milioni di dollari in diversi giorni su asset AI e semiconduttori, implicando un’esposizione Delta di 1,1 miliardi. Inoltre, aveva osservato che la pendenza delle call sulle ETF dei semiconduttori a tre mesi aveva raggiunto massimi storici.
Cambia lo strumento, non la logica
A differenza di luglio, quando la leva era ottenuta tramite Total Return Swap (TRS) forniti da banche come Goldman Sachs, stavolta Aschenbrenner sembra aver utilizzato opzioni “fully-paid” – ove la perdita massima è limitata al premio e, teoricamente, non c’è rischio di margin call o liquidazione forzata.
La ragione di questo cambiamento è concreta. Dopo il crash, JP Morgan ha interrotto il rapporto di prestito con il fondo, la SEC ha richiesto informazioni alle banche finanziatrici e i broker precedenti sono stati indagati dal Dipartimento di Giustizia USA. Secondo il Financial Times, Aschenbrenner ha ristabilito relazioni con il broker specializzato in tecnologia Clear Street.
Ma la logica della strategia non è cambiata nella sostanza. McElligott ha osservato che queste transazioni mostrano la tipica correlazione “sale il sottostante, sale la volatilità” – proprio come nel modello di mercato visto prima del crash di luglio. Ancora una volta grandi posizioni concentrate su titoli momentum a liquidità limitata, per innescare un aumento a catena dei prezzi. Se la direzione del momentum si inverte, il premio si azzera interamente, senza possibilità di compensare con aggiustamenti alla leva.
Il report 13F del fondo per il terzo trimestre sarà presentato a metà novembre, quando si potrà confermare dai documenti regolamentari il vero acquirente di queste transazioni.





